
◆ GLP-1双雄格局巩固……形成事实上的“垄断格局”
市场增长势头也十分迅猛。艾莱利第二季度的销售额为229.7亿美元(约合32万亿韩元),同比增长48%。诺和诺德在同一时期的销售额为121.3亿美元(约合17万亿韩元),同比增长7%。
诺和诺德的“维戈比”和“奥泽匹克”两款肥胖和糖尿病治疗药物的合计销售额为78.6亿美元(约合11万亿韩元)。艾莱利的“马恩扎”在第二季度的销售额达到了99.4亿美元(约合14万亿韩元),而“杰巴昂德”的销售额也增长了46%,达到了49.3亿美元(约合7万亿韩元)。这两款产品的合计销售额达到了48.7亿美元(约合21万亿韩元)。
◆ 目标后续市场的K生物,聚焦“局部脂肪分解”
在巨额资本和压倒性临床数据的双雄主导市场的情况下,后发企业以同样的方式正面竞争几乎是不可能的。为此,国内生物企业选择将局部脂肪分解市场作为后续攻克的目标,而不是直接参与GLP-1全身减重药物的竞争。
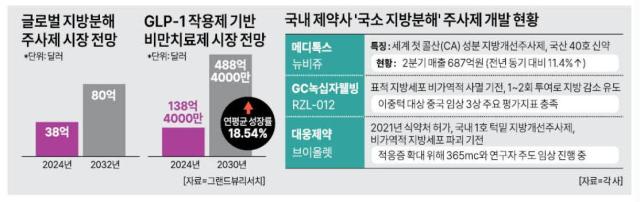
市场调研机构BerryFide Market Research预测,全球脂肪分解注射剂市场将从2024年的38亿美元(约合6万亿韩元)增长到2032年的80亿美元(约合11万亿韩元),增长幅度超过两倍。尽管这一市场规模小于预计到2030年达到488亿美元(约合65万亿韩元)的GLP-1市场,但其进入壁垒相对较低,且体重减轻后对体型管理的需求日益增加,这使其具有吸引力。
已经通过销售业绩证明成果的企业也备受关注。美迪西的脂肪改善注射剂“纽比居”在今年第二季度的销售额达到了687亿韩元,同比增加11.4%。纽比居是全球首个含有胆盐(CA)成分的脂肪改善注射剂,并获得了国产40号新药的批准。
GC绿十字健康表示,其从以色列Raziel Therapeutics引进的下一代脂肪分解新药“RZL-012”在针对成人双下巴患者的中国临床三期试验中达到了主要评估指标。“RZL-012”是一种通过不可逆地消灭靶向脂肪细胞的机制开发的局部脂肪分解新药候选物,旨在通过1至2次的少量给药诱导局部脂肪减少,优于传统脂肪分解手术。
大荣制药正在与365mc进行研究者主导的临床试验,以扩大其脂肪分解注射剂“紫罗兰”的适应症至腋下前脂肪等部位。“紫罗兰”是2021年获得食品药品安全处批准的国内首个下巴脂肪改善注射剂,具备不可逆破坏脂肪细胞的机制。
业内人士分析称:“在全球巨头们投入数万亿韩元资本争夺全身减重市场的同时,国内生物行业正通过局部脂肪分解市场寻求突破。”
※ 本报道经人工智能(AI)系统翻译与编辑。












