
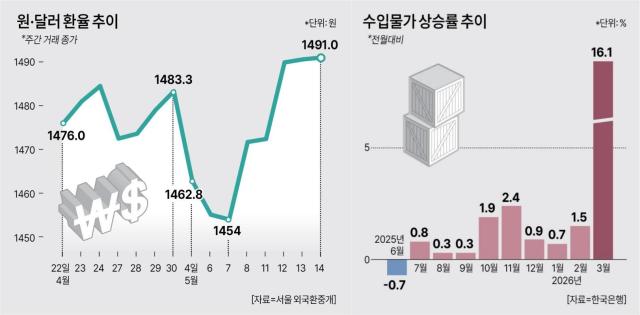
国际油价和韩元对美元汇率的上涨,加上政府的扩张性财政政策,使得市场对通胀的警惕再次上升。供应冲击和财政扩张的双重影响,令下半年物价上涨压力可能再次加大。
根据金融界的消息,近期国际油价因中东地区紧张局势持续,已突破每桶100美元。当天上午,布伦特原油价格为每桶105.72美元,西德克萨斯中质原油(WTI)为101.04美元。
进口物价的负担已经迅速加大。根据韩国银行的数据,3月份进口物价指数较上月暴涨16.1%,是自1998年1月外汇危机以来28年2个月的最高涨幅。原油、天然气和原材料价格的上涨,可能会在一定时间后推高生产者物价和消费者物价。
随着中东供应冲击的逐步反映,生产阶段的物价也在快速上涨。3月份生产者物价指数较上月上涨1.6%,创下自2022年4月俄罗斯与乌克兰战争以来的最高涨幅。原材料价格的上涨,进一步加大了消费者物价的上涨压力。实际上,上个月消费者物价上涨率为2.6%,较上月的2.2%有所上升。
在债券市场上,消费者物价上涨率在5至6月间可能再次达到3%的水平。国际油价和汇率上涨带来的进口物价冲击,可能会在一定时间后反映到公共事业费、餐饮和加工食品价格上,导致下半年高物价趋势再次加剧。韩国投资证券的研究员崔志旭表示:“预计到7月,消费者物价上涨率将在3%上方波动,同时核心物价也将逐渐上升。”
KB证券的研究员林在均也指出:“美国与伊朗之间的停火谈判并未顺利达成,尽管霍尔木兹海峡开放,但原油供应恢复到战争前的水平仍需相当长的时间,因此高油价带来的物价压力可能会持续较长时间。”
在这种情况下,政府的扩张性财政政策进一步加大了市场的警惕。政府为防御经济下滑,编制了规模达26万亿韩元的追加预算,继续实施积极的财政政策。然而,未来国债发行的增加和市场流动性上升可能会再次刺激预期通胀的担忧。
实际上,流动性正在增加。根据韩国银行的“3月货币与流动性”报告,广义货币(M2)较上月增加了18.5万亿韩元,连续五个月扩大。金融市场上,投资待命资金和短期闲置资金的增加趋势也有所显现。
近期长期国债利率的快速上升也被解读为对这种预期的反映。长期利率上升将导致企业的公司债发行利率和金融机构的贷款利率也随之上升。这将增加企业的融资成本和利息负担,最终可能导致产品和服务价格的上涨压力。
国债利率的上升也可能导致政府财政负担的加重。如果利息成本的增加导致国债发行的增加,可能形成利率与物价相互推高的结构。
前韩国银行金融通货委员会委员申成焕在11日表示:“物价压力相当大,未来物价的不确定性也很高,可能部分反映了美国长期利率上升的影响以及对预期通胀和财政通胀的担忧。”
※ 本报道经人工智能(AI)系统翻译与编辑。












