
Celltrion在今年第一季度创下历史最高业绩的同时,对第二季度的增长期待也在加大。生物仿制药行业通常认为第一季度是淡季,但Celltrion凭借高收益新产品的快速市场适应和现有产品的稳定处方增长,证明了业绩改善的趋势。
考虑到欧洲主要国家的招标集中在第二和第三季度,初始供应量将在下半年反映,因此第一季度的良好业绩可能成为全年增长的起点。此外,美国布兰奇堡工厂的运营效果也进一步增强了第二季度的增长预期。
Celltrion在今年第一季度的合并销售额达到1.145万亿韩元,营业利润为3219亿韩元,分别较去年同期增长36%和115.5%。营业利润率改善至28.1%。如果排除美国生产设施定期维护的短期影响,实际营业利润率预计将达到30%左右。
业绩增长主要得益于欧洲市场处方的扩大。Celltrion的代表性自免疫疾病治疗药物“兰西玛”系列在2025年第四季度的欧洲市场合计占有率达70%。尤其是“兰西玛SC”吸收了现有静脉注射(IV)处方患者的转换需求,在德国和法国等主要国家持续扩大处方。
新产品也已在市场上站稳脚跟。去年9月在欧洲上市的慢性特发性荨麻疹和过敏性哮喘治疗药物“奥米克洛”自上市初期便在主要国家占据了市场份额。上市4个月后,丹麦市场占有率达到98%,西班牙80%,荷兰70%,显示出其初期市场渗透能力。
自去年底至今年1月,逐步在欧洲主要国家上市的自免疫疾病治疗药物“阿普托玛”也在欧洲市场内扩大了处方。后续的生物仿制药产品自上市初期便扩大市场基础,产品组合迅速向高收益产品中心转型。
Celltrion表示,去年上市的5种新生物仿制药在欧洲主要国家的招标中获得订单,并成功获得美国的报销覆盖,使得今年第一季度合计销售额达到5812亿韩元,占整体产品销售的60%左右。该产品线的销售额较去年同期增长67%,已进入销售扩展阶段。
由于欧洲主要国家招标结果的初始供应量将在下半年反映,因此新产品的销售扩展趋势预计将在下半年愈加明显。
◆布兰奇堡工厂的运营效果显现…通过追加扩建提升生产能力
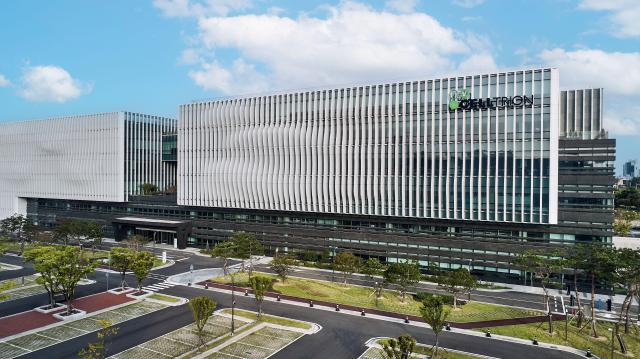
Celltrion正在通过美国新泽西州布兰奇堡工厂扩大全球生产基础和强化新业务。该设施规模为6.6万升,经过定期维护后已正常运营,预计从第二季度开始,合同生产(CMO)和自家产品的验证将开始,销售贡献将正式启动。
布兰奇堡工厂的短期盈利贡献可能有限,但通过建立美国本地生产体系,提高供应响应能力和关税风险应对能力,成为战略性基地。Celltrion计划通过增建松岛4、5号工厂和布兰奇堡的扩建,将生产能力从原来的31.6万升提升至57.1万升。
CMO业务也是新的增长支柱。Celltrion基于与全球制药公司的CMO合同,累计订单余额已超过1万亿韩元。
布兰奇堡工厂预计将作为未来自家产品生产和合同开发生产(CDMO)业务扩展的核心基础设施。随着高收益新产品的全球销售扩大,预计在中长期内将支持成本竞争力的提升和盈利能力的改善。
◆证券界看好“新产品增长与盈利改善的全面化…中长期增长期待”
证券界对Celltrion的业绩走势持积极看法。主要证券公司认为,Celltrion第一季度的业绩因高收益新产品的销售扩大、欧洲业务协同和成本改善的共同作用,业绩结构的变化已开始显现。
代信证券分析认为,Celltrion在合并后消除了单次费用的影响,基于自家生产和直销体系进入了盈利改善阶段。随着全球生物仿制药产品组合的改善和新产品的增长,税前营业利润(EBITDA)利润率预计将提升至30%左右,并且产品组合扩展带来的盈利杠杆效应也将开始显现。
目前,Celltrion的生物仿制药产品组合由11个扩展至2030年的18个,2038年将达到41个。固定成本杠杆效应的增强,预计将与新高收益产品比例的提升相结合,持续改善盈利能力。
业界普遍认为,现有主力产品的稳定市场主导地位与新产品的增长、生产基础设施的扩展效果相结合,将进一步加强Celltrion在全球生物仿制药领域的领先地位。尤其是布兰奇堡工厂的运营与高收益产品销售的扩大相结合,预计将使第二季度的增长动能持续。
※ 本报道经人工智能(AI)系统翻译与编辑。












