
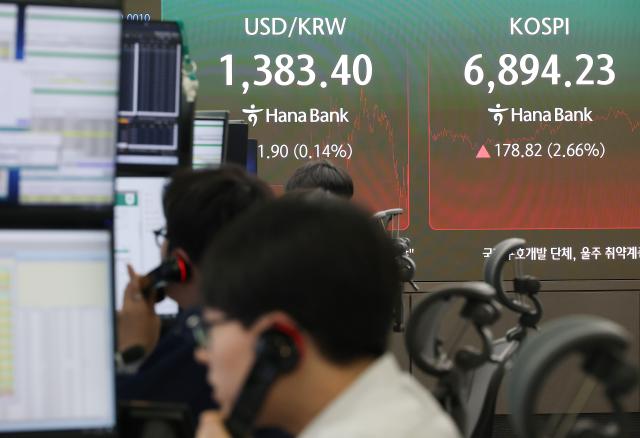
下周,韩国股市在消化鹰派的联邦公开市场委员会(FOMC)和人工智能(AI)相关担忧的背景下,预计将受到国际油价、美国长期利率及美中首脑会谈等外部变量的影响,波动性将持续。尽管中秋假期前的供需空缺带来压力,但考虑到历史低点的估值,分析认为短期调整可视为低估买入机会。
根据韩国交易所的数据,前一天,韩国综合指数收盘上涨178.82点(2.66%),报6894.23点。该指数开盘时上涨170.29点(2.54%),报6885.70点,盘中保持在2%的涨幅。证券市场上,外国投资者和机构分别净买入9701亿韩元和1.7173万亿韩元,而个人投资者则净卖出4.3652万亿韩元。
下周,宏观变量预计将主导股市方向。李京敏,代信证券研究员表示:“韩国股市仍然在宏观变量的影响下波动,”并预测“在9月FOMC后,鹰派立场的加强带来的压力与政策不确定性缓解之间将出现波动。”
然而,分析认为FOMC的加息可能不会像过去那样形成连续的紧缩周期。那正焕,NH投资证券研究员指出:“9月FOMC的加息与2022年全面的物价压力不同,难以视为连续加息周期,”并认为“此次加息本身是抑制预期通胀的因素。”
国际油价的走势也是主要变量。由于沙特阿拉伯的输油管道停运,供应中断的担忧加剧,但阿曼苏哈尔港附近的转运和主要港口的装船扩大等因素部分弥补了供应空缺,油价的急剧上涨可能会得到缓解。这位研究员认为,美国与伊朗之间的地缘政治紧张局势缓和,以及中国与伊朗的对话也被视为油价稳定的积极变化。
此外,中秋假期前的供需空缺可能会加大短期波动性。这位研究员表示:“鹰派FOMC的影响与假期前的供需空缺相结合,若短期内股市表现不佳,假期后反弹的买入策略将是有效的。”最近10年间,中秋假期前后5个交易日的韩国综合指数平均收益率分别为-0.42%和+0.68%。
美中首脑会谈也是一个变量。定于20日的实务会议后,24日将举行首脑会谈,人工智能、贸易和稀土等议题将成为主要讨论内容。在国内半导体行业,需关注与人工智能相关的讨论及对中国半导体的监管方向。
在此背景下,估值是支撑韩国股市反弹可能性的因素。那研究员指出:“韩国综合指数12个月前瞻市盈率(PER)为5.5倍,处于历史最低水平,”并表示“今年以控股股东为基准的韩国综合指数净利润共识为806.3万亿韩元,明年为1047.5万亿韩元,业绩预期的上行趋势也在持续。”
他进一步表示:“当前压制股价的不是业绩,而是对业绩的怀疑。随着美光等人工智能企业业绩的确认,怀疑将逐渐消除。”并预测韩国综合指数的预期区间为6400至7500点。
※ 本报道经人工智能(AI)系统翻译与编辑。












