
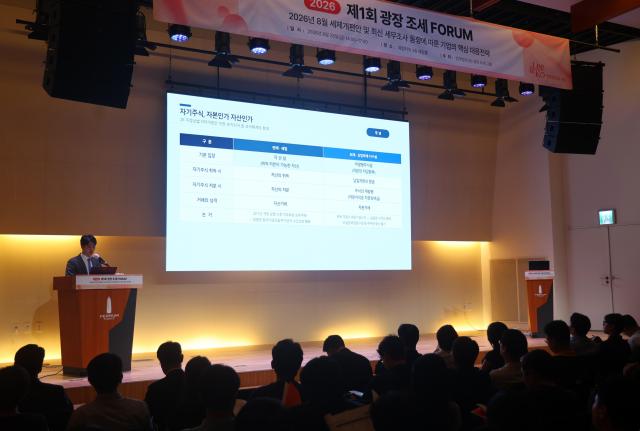
法务法人光场(代表律师金相坤)税务组于1日表示,成功举办了包括财政经济部税制改革方案发布在内的企业应对税务调查策略的“2026年光场税务论坛”。
此次论坛于上月28日在首尔中区佩伦塔楼佩伦大厅举行,旨在分析8月3日发布的2026年税制改革方案的内容及最新税务调查动态,并提出企业的应对策略。
在本次会议开始前,财政经济部税制政策科长崔振奎(行试46期)以“2026年8月税制改革方案的要点及政策含义”为主题,解释了今年税制改革方案的主要方向和修订目的。崔科长曾担任计划财务部税务分析科长、增值税制科长和所得税制科长,目前负责税制改革方案的总括工作。
第一场会议上,律师任汉洙(司法研修院43期)以“资本交易·股票评估及国内生产税额扣除”为主题进行了发言。任律师表示:“此次改革是将自有股票交易无论目的如何都视为资本交易的根本变化”,并指出“自2027年1月1日实施之际,将出现两种性质不同的税制并存,因此需要注意税务处理。”
关于新设的股价压制应对上市股票评估方法,他建议:“应按行业内PBR位置每半年追踪管理,并提前积累经营判断相关资料,以证明没有税务规避的目的。”对于与美国IRA的先进制造业生产税额扣除类似目的和结构的新设国内生产税额扣除,他补充道:“需要在明年初确认按品类划分的基准扣除额后,与综合投资税额扣除进行比较,选择更有利的制度。”
接下来,律师金敏九(律师考试4期)就“国际税务及继承税主要修订事项”进行了发言。金律师指出,海外子公司进行分割等合格结构重组时,相关税款将被税延或收入将不计入应纳税所得,因此正在考虑海外子公司结构重组的企业需要根据修订制度的实施时机制定日程。
关于继承税,他强调:“新设的第三方业务继承税收特例将为转让业务的最大股东和接手的第三方都提供税收优惠”,并指出“以往与继承税制度关系不大的企业,也应从收购策略的角度关注这一点。”
最后一场会议中,曾任首尔地方国税厅调查一局调查一科长的税务师金泰宇以“2026年税务调查动态及风险管理”为主题进行了发言。金税务师解释了大企业税务调查的重点验证项目及调查行政的变化,并提出在税务调查阶段利用最近大法院判决和修订律师法确认的律师保密权(ACP)的方法。
整体会议由光场税务组共同组长金相勋律师(司法研修院36期)主持,他表示:“此次改革方案不仅仅是简单的条文修订,而是包含了重大的制度变革,因此即使在条文确定之前,也需要进行前瞻性的审查。”他还表示:“光场税务组将继续基于积累的经验和专业性,举办多种说明会,帮助企业有效应对税务环境的变化。”
光场税务组由90多名律师、注册会计师、税务师等税务专业人员组成,提供税务咨询、税务争议、税务调查应对、国际税务等全领域的一体化服务。
※ 本报道经人工智能(AI)系统翻译与编辑。












