
主页搜索
搜索
选择时间
搜索范围
全部的
‘继承税’新闻 2个
-
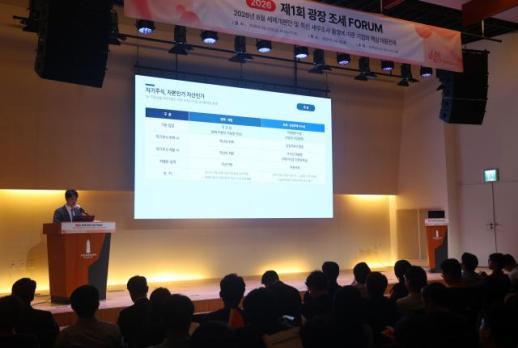 法务法人光场成功举办2026年光场税务论坛
法务法人光场(代表律师金相坤)税务组于1日表示,成功举办了包括财政经济部税制改革方案发布在内的企业应对税务调查策略的“2026年光场税务论坛”。 此次论坛于上月28日在首尔中区佩伦塔楼佩伦大厅举行,旨在分析8月3日发布的2026年税制改革方案的内容及最新税务调查动态,并提出企业的应对策略。 论坛的参与申请提前截止,吸引了200多名企业相关人士到场,座无虚席。论坛围绕自有股票税制改革、所谓“股价压制”应对的上市股票评估方法、海外子公司合格分割税延制度、继承税制重新设计等核心议题进行了详细说明。 在本次会议开始前,财政经济部税制政策科长崔振奎(行试46期)以“2026年8月税制改革方案的要点及政策含义”为主题,解释了今年税制改革方案的主要方向和修订目的。崔科长曾担任计划财务部税务分析科长、增值税制科长和所得税制科长,目前负责税制改革方案的总括工作。 第一场会议上,律师任汉洙(司法研修院43期)以“资本交易·股票评估及国内生产税额扣除”为主题进行了发言。任律师表示:“此次改革是将自有股票交易无论目的如何都视为资本交易的根本变化”,并指出“自2027年1月1日实施之际,将出现两种性质不同的税制并存,因此需要注意税务处理。” 关于新设的股价压制应对上市股票评估方法,他建议:“应按行业内PBR位置每半年追踪管理,并提前积累经营判断相关资料,以证明没有税务规避的目的。”对于与美国IRA的先进制造业生产税额扣除类似目的和结构的新设国内生产税额扣除,他补充道:“需要在明年初确认按品类划分的基准扣除额后,与综合投资税额扣除进行比较,选择更有利的制度。” 接下来,律师金敏九(律师考试4期)就“国际税务及继承税主要修订事项”进行了发言。金律师指出,海外子公司进行分割等合格结构重组时,相关税款将被税延或收入将不计入应纳税所得,因此正在考虑海外子公司结构重组的企业需要根据修订制度的实施时机制定日程。 关于继承税,他强调:“新设的第三方业务继承税收特例将为转让业务的最大股东和接手的第三方都提供税收优惠”,并指出“以往与继承税制度关系不大的企业,也应从收购策略的角度关注这一点。” 最后一场会议中,曾任首尔地方国税厅调查一局调查一科长的税务师金泰宇以“2026年税务调查动态及风险管理”为主题进行了发言。金税务师解释了大企业税务调查的重点验证项目及调查行政的变化,并提出在税务调查阶段利用最近大法院判决和修订律师法确认的律师保密权(ACP)的方法。 整体会议由光场税务组共同组长金相勋律师(司法研修院36期)主持,他表示:“此次改革方案不仅仅是简单的条文修订,而是包含了重大的制度变革,因此即使在条文确定之前,也需要进行前瞻性的审查。”他还表示:“光场税务组将继续基于积累的经验和专业性,举办多种说明会,帮助企业有效应对税务环境的变化。” 光场税务组由90多名律师、注册会计师、税务师等税务专业人员组成,提供税务咨询、税务争议、税务调查应对、国际税务等全领域的一体化服务。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-01 18:12:00 -
 20万亿+α战略型国富基金轮廓浮现…利用公企股票进行AI·半导体长期投资
政府计划利用产业银行、出口入银行、企业银行等公共机构的股票作为资金,建立规模为20万亿韩元+α的战略型国富基金。该基金将直接投资于人工智能(AI)、半导体、机器人、国防等国家战略产业,并承担引导海外国富基金在国内投资的“锚投资者”角色。 政府于31日在“紧急经济总部会议兼经济关系部长会议兼民生物价特别管理关系部长TF”上,发布了包含上述内容的“韩国版战略型国富基金引入方案”。计划在现有韩国投资公社(KIC)内设立战略投资账户,并于明年开始投资。 KIC是基于外汇储备投资海外资产以获取收益的“储蓄型国富基金”,而新设账户则专注于提升国内战略产业的竞争力和潜在增长率,作为战略投资者。新账户将与现有的外汇储备账户在资金和投资决策体系上严格分开。 公共机构股权实物出资…通过分红筹集投资资金 初期资本金将由政府持有的产业银行、出口入银行、企业银行等公共机构股票约16万亿韩元和以继承税、赠与税作为物纳股票的约4万亿韩元组成。政府将在保持对公共机构的经营权范围内,将股权以实物出资方式交给KIC,并计划利用该股票产生的分红作为投资资金。 然而,国富基金并不能在成立之初就执行20万亿韩元的现金投资。财政经济部创新成长室的民京设表示:“并不是说要立即出售公共机构的股票进行投资”,并指出“初期现金性资金预计约为6000亿韩元”。 继承税、赠与税的物纳股票可根据需要部分出售。将基金总规模设定为20万亿韩元+α也是考虑到公共机构股票的价值评估可能会高于当前估算,以及未来政府可能的追加出资、捐赠等因素。政府还考虑将额外税收或未来应对基金作为国富基金的资金来源。 民京设表示:“未来应对基金或额外资金出资、捐赠到战略投资账户的可能性是开放的”,并表示“在明年的预算案和基金的具体结构确定后,将与财政部门协商”。 无到期直接投资…与国民分享企业成长成果 投资对象包括AI、半导体、机器人、国防、生物、能源、材料·零部件·设备、核电、航空·宇宙、量子、内容、软件和安全等领域。AI数据中心和能源集群等产业基础设施,以及补充国内产业价值链的海外供应链企业也在投资范围内。 该基金原则上进行直接股权投资,而非贷款或担保,并不设定到期或清算时间。如果投资企业的成长持续,政府将继续持有股权,将企业价值上升的成果回馈给政府和国民。根据持股比例行使表决权,并在必要时参与企业管理。 民京设表示,关于管理参与的范围:“具体标准尚未确定,但基本上考虑到监护人代码的水平”,并表示“将制定详细体系,以便能够履行战略投资者应有的角色”。 填补政策基金投资空白,吸引海外资本 国富基金与国民成长基金或母基金等现有政策基金的投资对象可能有部分重叠,但在投资期限和方式上存在差异。国民成长基金政策目的较强,采用贷款和间接投资并行,而战略型国富基金则相对重视收益性,强调直接股权投资和超长期持有。 在政策基金到期时,推动将高成长企业的股权接手,继续进行“接力投资”。战略型国富基金旨在填补因投资回收压力导致有前景企业股权被海外资本收购或政策金融支持中断的空白。 该基金还将承担引导海外国富基金和全球资产管理公司在国内共同投资的功能。由于政府推动的半导体、物理AI、AI数据中心等大型项目吸引了海外投资者的关注,KIC将作为可信赖的国内合作伙伴参与,吸引后续投资。 民京设表示:“包括三大大型项目在内,海外对国内投资的询问持续不断”,并强调“在与海外国富基金共同投资和建立网络方面,战略型国富基金的角色需要得到重视”。 以淡马锡为榜样…目标收益率和财政回流标准待定 该基金的运作模式主要参考新加坡的淡马锡。与淡马锡类似,战略产业企业将直接投资,但不设立独立机构,而是在KIC内部设立账户,利用现有的全球投资经验和网络。 具体的目标收益率尚未确定。财政部战略经济政策官高光熙表示:“从海外案例来看,通常的战略投资年收益率在8%至10%之间,而替代投资有时能实现两位数收益率”,并表示“在基金运作后,将制定详细投资原则并设定目标收益率”。 政府决定将战略投资账户的资产和运作收益仅用于再投资、政府分红和国库回收。然而,具体的再投资和财政回流的分配比例将待后续决定,运作收益也将推动适用免税特例。 个别投资决策将由KIC董事会和下属投资委员会独立作出。政府将通过运营委员会仅提出战略产业投资的总体方向,而不参与日常投资决策。运营委员会的民间委员将从目前的6名增加到9名,并将新招聘战略投资账户的专职高管和员工。 政府计划下个月提交韩国投资公社法修正案,推动年内国会通过。经过法律修订和实施细则的整理,以及投资·风险管理体系的建立,计划于明年启动战略型国富基金。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 17:32:00
-
法务法人光场成功举办2026年光场税务论坛
法务法人光场(代表律师金相坤)税务组于1日表示,成功举办了包括财政经济部税制改革方案发布在内的企业应对税务调查策略的“2026年光场税务论坛”。 此次论坛于上月28日在首尔中区佩伦塔楼佩伦大厅举行,旨在分析8月3日发布的2026年税制改革方案的内容及最新税务调查动态,并提出企业的应对策略。 论坛的参与申请提前截止,吸引了200多名企业相关人士到场,座无虚席。论坛围绕自有股票税制改革、所谓“股价压制”应对的上市股票评估方法、海外子公司合格分割税延制度、继承税制重新设计等核心议题进行了详细说明。 在本次会议开始前,财政经济部税制政策科长崔振奎(行试46期)以“2026年8月税制改革方案的要点及政策含义”为主题,解释了今年税制改革方案的主要方向和修订目的。崔科长曾担任计划财务部税务分析科长、增值税制科长和所得税制科长,目前负责税制改革方案的总括工作。 第一场会议上,律师任汉洙(司法研修院43期)以“资本交易·股票评估及国内生产税额扣除”为主题进行了发言。任律师表示:“此次改革是将自有股票交易无论目的如何都视为资本交易的根本变化”,并指出“自2027年1月1日实施之际,将出现两种性质不同的税制并存,因此需要注意税务处理。” 关于新设的股价压制应对上市股票评估方法,他建议:“应按行业内PBR位置每半年追踪管理,并提前积累经营判断相关资料,以证明没有税务规避的目的。”对于与美国IRA的先进制造业生产税额扣除类似目的和结构的新设国内生产税额扣除,他补充道:“需要在明年初确认按品类划分的基准扣除额后,与综合投资税额扣除进行比较,选择更有利的制度。” 接下来,律师金敏九(律师考试4期)就“国际税务及继承税主要修订事项”进行了发言。金律师指出,海外子公司进行分割等合格结构重组时,相关税款将被税延或收入将不计入应纳税所得,因此正在考虑海外子公司结构重组的企业需要根据修订制度的实施时机制定日程。 关于继承税,他强调:“新设的第三方业务继承税收特例将为转让业务的最大股东和接手的第三方都提供税收优惠”,并指出“以往与继承税制度关系不大的企业,也应从收购策略的角度关注这一点。” 最后一场会议中,曾任首尔地方国税厅调查一局调查一科长的税务师金泰宇以“2026年税务调查动态及风险管理”为主题进行了发言。金税务师解释了大企业税务调查的重点验证项目及调查行政的变化,并提出在税务调查阶段利用最近大法院判决和修订律师法确认的律师保密权(ACP)的方法。 整体会议由光场税务组共同组长金相勋律师(司法研修院36期)主持,他表示:“此次改革方案不仅仅是简单的条文修订,而是包含了重大的制度变革,因此即使在条文确定之前,也需要进行前瞻性的审查。”他还表示:“光场税务组将继续基于积累的经验和专业性,举办多种说明会,帮助企业有效应对税务环境的变化。” 光场税务组由90多名律师、注册会计师、税务师等税务专业人员组成,提供税务咨询、税务争议、税务调查应对、国际税务等全领域的一体化服务。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-01 18:12:00 -
20万亿+α战略型国富基金轮廓浮现…利用公企股票进行AI·半导体长期投资
政府计划利用产业银行、出口入银行、企业银行等公共机构的股票作为资金,建立规模为20万亿韩元+α的战略型国富基金。该基金将直接投资于人工智能(AI)、半导体、机器人、国防等国家战略产业,并承担引导海外国富基金在国内投资的“锚投资者”角色。 政府于31日在“紧急经济总部会议兼经济关系部长会议兼民生物价特别管理关系部长TF”上,发布了包含上述内容的“韩国版战略型国富基金引入方案”。计划在现有韩国投资公社(KIC)内设立战略投资账户,并于明年开始投资。 KIC是基于外汇储备投资海外资产以获取收益的“储蓄型国富基金”,而新设账户则专注于提升国内战略产业的竞争力和潜在增长率,作为战略投资者。新账户将与现有的外汇储备账户在资金和投资决策体系上严格分开。 公共机构股权实物出资…通过分红筹集投资资金 初期资本金将由政府持有的产业银行、出口入银行、企业银行等公共机构股票约16万亿韩元和以继承税、赠与税作为物纳股票的约4万亿韩元组成。政府将在保持对公共机构的经营权范围内,将股权以实物出资方式交给KIC,并计划利用该股票产生的分红作为投资资金。 然而,国富基金并不能在成立之初就执行20万亿韩元的现金投资。财政经济部创新成长室的民京设表示:“并不是说要立即出售公共机构的股票进行投资”,并指出“初期现金性资金预计约为6000亿韩元”。 继承税、赠与税的物纳股票可根据需要部分出售。将基金总规模设定为20万亿韩元+α也是考虑到公共机构股票的价值评估可能会高于当前估算,以及未来政府可能的追加出资、捐赠等因素。政府还考虑将额外税收或未来应对基金作为国富基金的资金来源。 民京设表示:“未来应对基金或额外资金出资、捐赠到战略投资账户的可能性是开放的”,并表示“在明年的预算案和基金的具体结构确定后,将与财政部门协商”。 无到期直接投资…与国民分享企业成长成果 投资对象包括AI、半导体、机器人、国防、生物、能源、材料·零部件·设备、核电、航空·宇宙、量子、内容、软件和安全等领域。AI数据中心和能源集群等产业基础设施,以及补充国内产业价值链的海外供应链企业也在投资范围内。 该基金原则上进行直接股权投资,而非贷款或担保,并不设定到期或清算时间。如果投资企业的成长持续,政府将继续持有股权,将企业价值上升的成果回馈给政府和国民。根据持股比例行使表决权,并在必要时参与企业管理。 民京设表示,关于管理参与的范围:“具体标准尚未确定,但基本上考虑到监护人代码的水平”,并表示“将制定详细体系,以便能够履行战略投资者应有的角色”。 填补政策基金投资空白,吸引海外资本 国富基金与国民成长基金或母基金等现有政策基金的投资对象可能有部分重叠,但在投资期限和方式上存在差异。国民成长基金政策目的较强,采用贷款和间接投资并行,而战略型国富基金则相对重视收益性,强调直接股权投资和超长期持有。 在政策基金到期时,推动将高成长企业的股权接手,继续进行“接力投资”。战略型国富基金旨在填补因投资回收压力导致有前景企业股权被海外资本收购或政策金融支持中断的空白。 该基金还将承担引导海外国富基金和全球资产管理公司在国内共同投资的功能。由于政府推动的半导体、物理AI、AI数据中心等大型项目吸引了海外投资者的关注,KIC将作为可信赖的国内合作伙伴参与,吸引后续投资。 民京设表示:“包括三大大型项目在内,海外对国内投资的询问持续不断”,并强调“在与海外国富基金共同投资和建立网络方面,战略型国富基金的角色需要得到重视”。 以淡马锡为榜样…目标收益率和财政回流标准待定 该基金的运作模式主要参考新加坡的淡马锡。与淡马锡类似,战略产业企业将直接投资,但不设立独立机构,而是在KIC内部设立账户,利用现有的全球投资经验和网络。 具体的目标收益率尚未确定。财政部战略经济政策官高光熙表示:“从海外案例来看,通常的战略投资年收益率在8%至10%之间,而替代投资有时能实现两位数收益率”,并表示“在基金运作后,将制定详细投资原则并设定目标收益率”。 政府决定将战略投资账户的资产和运作收益仅用于再投资、政府分红和国库回收。然而,具体的再投资和财政回流的分配比例将待后续决定,运作收益也将推动适用免税特例。 个别投资决策将由KIC董事会和下属投资委员会独立作出。政府将通过运营委员会仅提出战略产业投资的总体方向,而不参与日常投资决策。运营委员会的民间委员将从目前的6名增加到9名,并将新招聘战略投资账户的专职高管和员工。 政府计划下个月提交韩国投资公社法修正案,推动年内国会通过。经过法律修订和实施细则的整理,以及投资·风险管理体系的建立,计划于明年启动战略型国富基金。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 17:32:00









