
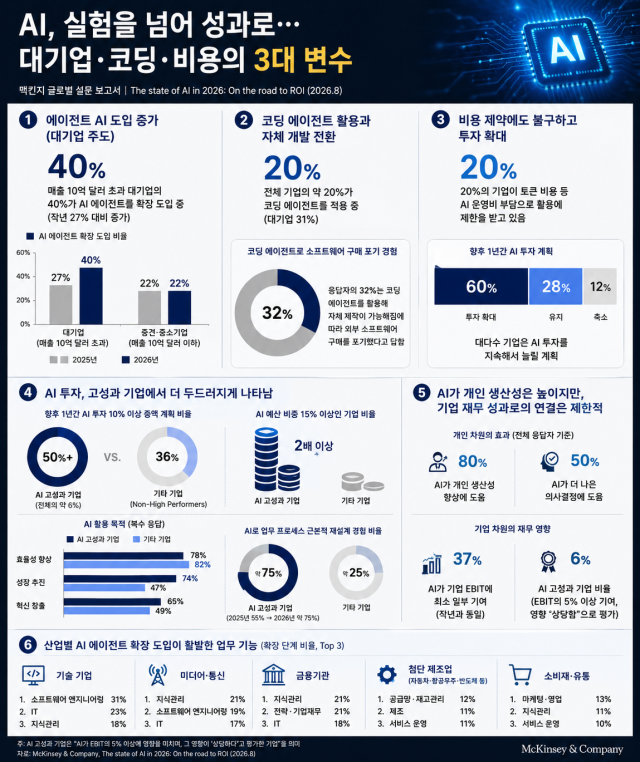
根据全球咨询公司麦肯锡公司最近发布的《2026年人工智能现状:通往投资回报率之路》报告,年销售额超过10亿美元的企业中,有40%表示使用至少一种AI代理。这一比例比去年(27%)上升了13个百分点。相比之下,年销售额不足10亿美元的企业中,AI代理的使用比例为22%,与去年持平。麦肯锡的分析显示,大企业与中小企业在AI引入速度上的差异愈发明显。
不同企业规模的AI代理引入阶段差异显著。年销售额超过10亿美元的企业中,40%处于全公司推广阶段,其次是未引入(27%)、试点引入(17%)、实验(16%)。而年销售额不足10亿美元的企业中,未引入的比例最高,达到41%,全公司推广(22%)、实验(19%)、试点引入(18%)依次排在其后。最常用的工具是AI聊天机器人(47%),其次是AI代理和软件编码代理,各占20%左右。
表示AI已进入全面扩展阶段的比例为44%,比去年上升了6个百分点,而企业规模对AI引入的感受差异较大。年销售额超过10亿美元的企业中,有54%感受到AI的影响,超出平均水平10个百分点,而中小企业的比例仅为33%,低于平均水平11个百分点。
按行业划分,IT、知识管理和软件工程等技术行业的应用比例最高,达到31%;其次是消费品和零售市场(15%)、汽车、航空航天和半导体等高端制造业的供应链和库存管理(14%)、制造业(14%)。麦肯锡指出:“在技术领域,AI被应用于编码;在消费品零售中,AI用于市场营销;在高端制造业中,AI则用于供应链和生产,这意味着AI正在被投入到成本最高的核心业务中。”
麦肯锡公司高级合伙人利文·范德贝肯表示:“随着软件编码代理的崛起,自主开发文化正在扩大,曾经重视外部合作伙伴关系的大企业的趋势正在发生变化。AI开始将企业从软件市场的消费者转变为生产者,IT预算的执行变得更加谨慎。”
企业面临的最大挑战是AI成本负担。调查显示,十分之二的企业表示,因包括令牌费用在内的AI运营成本限制了其AI应用。近期,AI代理的成本结构随着模型调用量和数据处理量的增加而演变。
尽管面临成本负担,仍有十分之六的企业表示将在未来一年增加对AI的投资。尤其是那些通过AI取得实际成果的“高绩效企业”(AI对企业息税前利润(EBIT)影响至少5%)更有强烈的投资扩展意愿。
然而,廷科夫高级合伙人指出:“80%的受访者感受到AI带来的提升,但实际上对企业息税前利润(EBIT)产生贡献的仅有37%。”他强调,企业需要基于AI建立一个根本重塑工作流程的运营模型。”
※ 本报道经人工智能(AI)系统翻译与编辑。












