
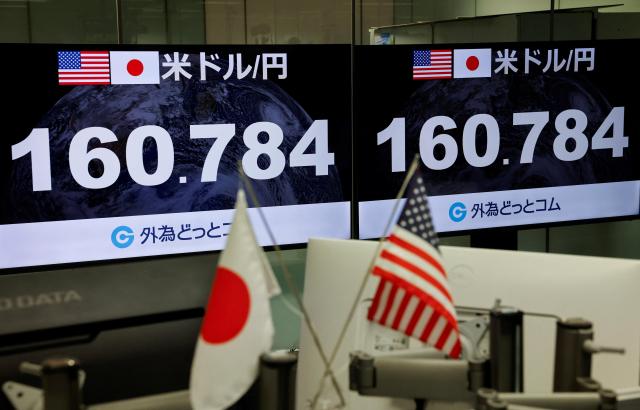
汇率如同一个国家经济的温度计。经济健康时,汇率自然稳定;但若内部存在根本性问题,即使不断施用退烧药,体温也会再次上升。最近日元的走势正是如此。日本政府与美国首次联手进行日元买入干预,但日元的价值再次逼近每美元160日元。
在上个月底美日当局共同干预之前,日元汇率接近每美元164日元,干预后迅速降至155日元水平。然而,这一效果并未持续太久。截至13日,日元汇率再次上升至每美元159日元,心理阻力线160日元再次浮现。市场普遍认为,一旦日元汇率确实突破160日元,日本当局可能会再次进行市场干预。市场认为,日本拥有近1万亿美元的美元储备,具备相当的干预能力。
问题在于,干预的效果越来越短暂。外汇市场干预通过政府出售外汇、购买本国货币,向市场传递强烈信号并清算投机性头寸,确实有其效果。此次美日共同干预显著动摇了押注日元贬值的投资者头寸。然而,干预结束后,市场参与者再次开始抛售日元,导致上涨幅度大部分被回吐。
原因很简单。决定汇率方向的不是政府的短期交易,而是经济的基本面。日本与美国的利率差距依然较大,对日本财政状况的担忧以及对能源进口的依赖也给日元带来了压力。如果日本银行(BOJ)未能大幅提高利率,借入日元投资相对收益率较高的美元资产的所谓日元套利交易可能会再次活跃。
更何况,这次美国也参与了干预。美日共同发出阻止日元贬值的信号,对市场造成了相当大的冲击。尽管如此,日元再次走弱,表明市场更看重经济基本面,而非单纯的政策信号。最终,为了实现日元的持续升值,BOJ需要进行额外的加息或更长期的紧缩政策等根本性政策变化。
这并非仅仅是邻国的事情。韩元同样受到全球美元强势、韩美利率差异、国内经济增长前景等多重因素的影响。当外汇市场波动加剧时,政府采取措施稳定市场是必要的,但不应将汇率水平本身作为政策目标,逆势长期防守。
日元的案例给出的教训是明确的。外汇市场干预可以争取时间,但无法改变经济的方向。政府能够影响汇率的事实与能否将汇率永远固定在期望水平是完全不同的。要说服市场,首要任务是创造市场能够接受的经济基本面,而不是与市场对抗。
※ 本报道经人工智能(AI)系统翻译与编辑。












