
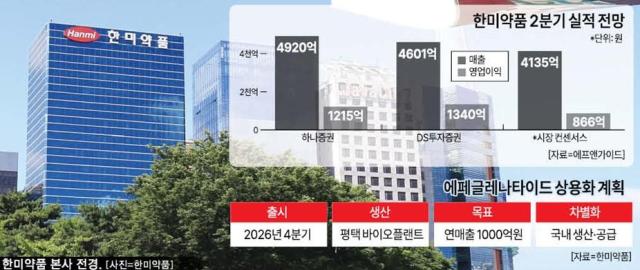
韩美制药预计今年第二季度的业绩将超出市场预期。这一良好业绩主要归因于与全球制药公司礼来签署的技术转让合同所带来的大规模预付款的影响。然而,若不考虑预付款,北京韩美的业绩持续下滑,主营业务表现未达预期。
根据7月12日的证券行业消息,韩美制药的第二季度业绩预计将因技术转让合同的预付款效应而大幅超出市场预期。Hana证券预计其合并财务报表的销售额为4920亿韩元,营业利润为1215亿韩元;DS投资证券则预计销售额为4601亿韩元,营业利润为1340亿韩元。这些数据均大幅高于市场共识的销售额4135亿韩元和营业利润866亿韩元。
主营业务表现不佳的主要原因被认为是北京韩美。北京韩美在2023年管理权争夺战之前,曾负责公司合并营业利润的44%,是其核心收益来源。从2021年到2023年,其合并销售占比也持续扩大,支撑了韩美制药的盈利能力。
然而,受中国政府集中采购政策(VBP)的影响,其增长势头受到抑制。由于该政策的特性,药品被集中招标并向最低价供应商倾斜,导致降价压力加大。北京韩美的许多主力产品,如儿童消化药、感冒药和成人消化药等,均与公立医院的处方市场相关,因此业绩压力在短期内可能仍将持续。
对此,韩美制药相关人士表示:“集中采购政策不是风险,而是增强竞争力的机会”,并指出将基于覆盖全国9000多家医院和20万名以上医务人员的销售和营销网络提升应对能力。
国内业务方面,短期内提升业绩的动力被认为有限。尽管最近与汉德泰博的偏头痛预防药“阿佐比”和非麻醉性止痛药“阿那普拉唑”等共同销售产品相继获得,扩大了业务范围,但要实现实质性的销售贡献仍需时间。
市场普遍认为,年末即将推出的减肥治疗药物将成为业绩反弹的关键。韩美制药将在第四季度推出GLP-1类减肥新药“艾佩格鲁肽”。公司设定了将艾佩格鲁肽打造成年销售额1000亿韩元规模的重磅产品的目标。
韩美制药在4月启动了以艾佩格鲁肽年内商业化为目标的全公司协商机制。公司计划通过平泽生物工厂建立自主生产体系,确保供应稳定性,同时以价格竞争力和韩国患者数据为优势,力争在市场上站稳脚跟。与大多数依赖进口的现有产品不同,韩美制药能够从生产到供应进行直接管理,这是其差异化因素。
业界普遍认为,韩美制药的业绩恢复与艾佩格鲁肽的市场落地密切相关。一位业内人士表示:“韩美制药在艾佩格鲁肽的商业化过程中,很可能将‘适合韩国人的减肥治疗药物’作为核心营销点”,并指出“自有新药能多快推动业绩,将是主营业务恢复的关键。”
※ 本报道经人工智能(AI)系统翻译与编辑。












