
分析显示,韩国企业的设备投资决策方式正在从以效率为主转变为同时考虑安全因素。即使经济形势良好,企业也不建设工厂;而在经济不景气时,仍会选择投资。韩国银行警告,随着全球经济安全范式的上升,必须注意国内制造和出口基础的弱化。
根据韩国银行调查局于31日发布的报告,自2017年以来,随着美中霸权竞争、疫情导致的供应链瓶颈以及俄乌战争的影响,企业的投资决策标准发生了根本变化。
尤其是在韩国的主导产业半导体和汽车制造业中,安全和全球因素对投资波动的贡献比例,从2016至2019年的平均33.1%上升至2020年后的平均48.7%,几乎与市场和经济因素持平。
汽车产业的变化更为显著。在同一时期,安全和全球因素的比例从25.9%跃升至50.9%,几乎翻了一番。美国的《通胀削减法案》(IRA)和半导体法实施后,国内整车和电池企业选择在美国建设工厂而非在国内投资的趋势得到了数据的印证。
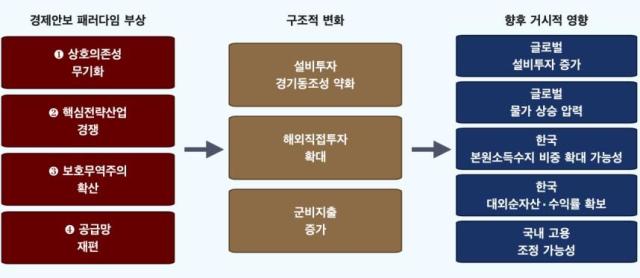
问题在于,这一结构性转变预计将对国内宏观经济造成压力。随着海外直接投资的快速增长,即使出口增加,国内设备投资的扩展联系也在减弱。
设备投资的出口敏感度呈缓慢下降趋势,而每单位民间投资所产生的国内附加价值效应自2020年以来也在减少。传统的出口良好、国内投资扩展、就业和收入增加的良性循环正在动摇。
然而,韩国银行认为,不能仅将海外直接投资的扩大视为资本外流。应考虑到这是为了进入全球技术霸权中心“内圈”的战略性转移。
企业通过在发达国家进行大规模投资,既获得了本国优先政策的补贴,又有效规避了日益增加的非关税贸易壁垒。此外,这也是为了进入全球供应链核心区域,接触先进技术生态系统的不可避免的战略选择。
同时,海外直接投资的增加也被视为通过积累对外净资产来提升国家信誉的机会。如果对外净资产相对于国内生产总值(GDP)达到较高水平,将有助于稳定国家信用评级。
韩国银行指出,为了避免这一范式转变导致国内制造和出口基础的削弱,需要提高核心制造工艺和研发(R&D)留在国内的吸引力。投资的规则已经改变,政策的规则也必须随之改变。
在美国、欧盟、中国和日本等主要国家竞争性扩大对半导体和电池等战略产业的大规模直接支持的背景下,韩国也正在全面推进以税收支持、产业集群建设、金融支持和技术保护为核心的高科技产业培育体系。
韩国银行分析认为,当前的间接支持方式在防止投资空心化方面存在局限性。与美国半导体支持法(CHIPS Act)提供的390亿美元直接补助、以及日本为吸引台积电提供的10.7万亿韩元补助相比,现有支持在及时性和规模上都受到限制。
※ 本报道经人工智能(AI)系统翻译与编辑。












