
主页搜索
搜索
选择时间
搜索范围
全部的
‘BNY’新闻 7个
-
 法国财政不安,15年来欧元区债务危机或重现
法国的财政不安正在蔓延至整个金融市场。由于伊朗战争导致的高油价和美国国债利率飙升,加上国家债务达到历史最高水平,以及明年大选带来的政治不确定性,法国国债利率飙升至20年来的最高水平,欧元汇率也降至17个月来的最低点。因此,市场对2010年代初期曾动摇欧洲的欧元区债务危机重现的担忧加剧。 根据美国经济媒体《商业内幕》在5日的报道,法国10年期国债利率在2日一度接近5%,创下自2002年以来的24年最高水平。投资者对法国财政状况的担忧加剧,导致国债抛售潮加剧。 法国与德国的国债利率差距也扩大至欧元区债务危机时期的水平。根据彭博社的报道,法国10年期国债利率与同期限的德国国债利率之间的利差在2日达到了152个基点(1个基点=0.01个百分点)。法国国债与德国国债之间的利差达到152个基点是自2011年以来首次。 市场不安的核心在于法国的高国家债务。《商业内幕》预计,法国的国家债务占GDP的比率将在今年达到历史最高的119%。德国公共广播公司德意志之声(DW)则表示,目前的比率约为118%。自2017年埃马纽埃尔·马克龙总统上任以来,法国国家债务增加了超过1万亿欧元(约1507万亿韩元)。年财政赤字也持续超过GDP的5%,高于马克龙总统上任时的水平(3.4%)。 此外,法国政府计划在明年发行创纪录规模的国债,这也加剧了对财政可持续性的担忧。21Shares宏观部门负责人史蒂芬·科尔特曼指出:“仅仅五年前,法国的10年期借款利率几乎为0%,而现在迅速接近5%。如果用更高的利率来再融资现有债务,财政负担将大幅增加。” 在2027年总统选举前,政治不确定性也在压迫投资者情绪。彭博社报道,反对派与马克龙政府在财政政策上妥协的可能性较低,这加剧了市场的不安。上周公布的民意调查显示,极右翼的玛丽娜·勒庞和极左派的让-吕克·梅朗雄有望进入决选。 瑞士资产管理公司隆巴德·奥迪耶的高级宏观策略师李浩敏对彭博社表示:“债券和外汇市场清楚地显示出投资者对法国政府不稳定性和财政基础薄弱的担忧,尤其是在2027年选举前。” 此外,面临大规模住房危机的西班牙总理佩德罗·桑切斯宣布将于下月29日提前举行大选,这也加剧了欧洲的不确定性。欧元汇率降至17个月最低 这种不确定性也蔓延至外汇市场。根据彭博社的报道,当天欧元汇率一度下跌0.8%,跌至每欧元1.1161美元,创下自2025年5月以来的17个月最低水平。今年以来,欧元对美元的价值下降了约5%。 ING银行G10外汇策略负责人克里斯·特纳对彭博社表示,欧元贬值意味着由于财政问题,风险溢价正在上升,并预测欧元可能进一步下跌至1.10美元。如果欧元贬值持续,物价压力也可能加大。欧元区9月的消费者物价上涨率为3.8%,远高于上月的3.2%。由于原油和天然气等主要原材料以美元计价,欧元贬值可能导致进口物价上涨。 牛津经济研究院欧元区首席经济学家里卡多·阿马罗表示:“如果欧元贬值加剧,在预计到2027年将面临高物价的情况下,通货膨胀冲击可能会进一步加大。” 法国国债市场的不安也波及到其他欧元区国家。意大利10年期国债利率一度达到4.74%,希腊10年期国债利率也升至4.57%。这两个国家在最近一周内均上涨了18个基点。欧元区债务危机重现的担忧 因此,市场正在关注法国的不安是否会像2010年代初的欧元区债务危机那样蔓延。当时的危机始于希腊的财政赤字问题,并蔓延至爱尔兰、葡萄牙、西班牙和意大利等国。随后,欧盟(EU)、欧洲中央银行(ECB)和国际货币基金组织(IMF)相继采取救助和市场稳定措施,对全球金融市场产生了影响。 因此,关于此次法国财政不安是否会像欧元区债务危机一样“传染”至全球金融市场的警告再次出现。著名经济学家穆罕默德·埃尔-埃里安,阿里安茨首席经济顾问表示:“欧洲的传染风险再次出现。”德意志银行策略师吉姆·里德也指出,上周法国与德国国债利率的差距一度扩大至接近“小规模恐慌”的水平,并表示:“最大的问题是,这是否是新的欧元区国家债务危机的开始,还是市场已经过度反应。” 然而,也有观点认为将当前情况与2012年相提并论过于夸张。预计欧洲中央银行将在本月底的货币政策会议上提出应对措施,且其影响不会大幅扩大。BNY高级策略师杰弗里·尤表示:“将其与2012年进行比较是相当偏离的。”
2026-10-06 23:32:10 -
 KB国民银行与美国BNY合作推进数字资产支付及海外汇款
KB国民银行正在扩大数字资产支付和海外汇款服务。 KB国民银行于29日宣布与美国纽约梅隆银行(BNY)签署了‘跨境数字资产支付及汇款服务创新战略合作备忘录(MOU)’。 双方计划积极应对全球金融市场的数字化转型趋势,建立创新的全球支付服务合作体系。 KB国民银行将利用BNY的全球支付网络和‘Pay to Wallet’能力,提高针对外国人和留学生客户的海外汇款服务便利性。 此外,双方还计划通过整合各自的全球网络及外汇和支付服务能力,推动多方面的合作,以提升跨境支付体验。 KB国民银行相关人士表示:“与值得信赖的全球合作伙伴共同建立了海外支付创新领域的合作基础,未来将在数字支付、数字资产及下一代金融基础设施领域提供差异化的数字金融服务,推动金融创新。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 22:40:20 -
 美国国债利率5%成为新常态?30年期利率预期达6%
美国国债利率连续刷新多年新高,分析认为5%的国债利率已成为美国金融市场的新常态。 根据25日(当地时间)数据,美国10年期国债利率升至2007年以来的最高水平,30年期利率也创下2004年以来的新高。当日10年期利率为5.163%,30年期利率为5.488%。 不仅美国,其他主要国家的国债利率也在上升。日本国债利率在24日达到了1996年以来的最高水平。根据彭博社的全球国债综合指数,全球国债平均利率为4.04%,是2000年以来的最高水平。 近期利率上升被分析为全球金融危机和新冠疫情后超低利率时代的结束,利率正在回归正常水平。国际油价因伊朗战争急剧上涨,人工智能(AI)投资扩大,巨额财政赤字和国家债务增加,以及美国联邦储备系统(美联储)的紧缩政策等因素都对利率上升产生了影响。 BNY美林首席经济学家文森特·莱因哈特在接受彭博社采访时表示:“过去的低利率水平实际上是例外情况”,并认为美国国债利率5%已成为新的标准。 考虑到当前美国经济状况,分析认为高国债利率在一定程度上是不可避免的。彭博社的数据显示,美国经济名义增长率超过6%,财政赤字约占国内生产总值(GDP)的5.5%。经济快速增长和政府国债发行增加,意味着国债利率可能会维持在高位。 尤其是30年期国债利率不断突破历史高点,分析认为未来利率的涨幅难以预测。RBC资本市场策略师伊萨克·布鲁克在彭博社表示:“市场参与者没有明显的参考基准”,并指出“利率可能会继续上升”。 实际上,投资者普遍预期国债利率将进一步上升。彭博社本周对173名市场参与者的调查显示,超过一半的人预计今年内美国30年期国债利率将达到6%。30年期国债利率超过6%将是自互联网泡沫破裂以来的首次。 未来利率走向的主要变量包括伊朗战争和美联储政策。美国财政部长斯科特·维森特最近表示,国债利率上升的主要原因是伊朗战争导致国际油价上涨。他认为,伊朗战争结束后,能源供应增加,油价和国债利率可能会一起下降。 然而,一些投资者认为,能源价格上涨只是众多风险因素之一,美联储未来的利率政策才是最大的变量。如果美联储为了控制通货膨胀继续加息,可能会导致美国经济放缓,并对股市造成压力。 市场预计,在未来一年内,美联储可能会再加息三次,每次0.25个百分点。如果加息落实,基准利率可能会上升至4.75%至5%之间。这将对长期国债利率施加上行压力,导致高国债利率在短期内持续。
2026-09-26 16:56:00 -
 三星证券与BNY签署资产管理合作备忘录,拓展全球网络
三星证券于10日(当地时间)在美国纽约与全球综合金融集团BNY签署了全球资产管理及金融解决方案合作的全面备忘录(MOU)。 根据此次协议,双方将推动传统证券业务领域的基础设施升级,包括股票经纪、清算、证券担保管理和证券融资等。 此外,双方还将扩大在人工智能和数字资产等新业务领域的合作,进一步拓展全球网络,为客户提供创新解决方案。 BNY成立于1784年,是美国历史上最古老的全球综合金融集团,在全球100多个市场提供资产保管、投资、资产管理和资本市场解决方案等多种服务。 BNY首席客户官卡廷卡·沃尔斯特罗姆表示:“此次合作协议将结合三星证券在韩国市场的领导地位与BNY的全球市场能力,通过在多个领域融合双方的优势,提供满足客户不断变化需求的创新解决方案。” 三星证券社长朴钟文强调:“通过与引领全球金融市场标准的BNY合作,我们不仅推动了传统金融基础设施的创新,还扩大了在数字金融领域的覆盖面。未来,我们将继续为国内投资者提供全球水平的差异化金融解决方案。” 此外,朴社长在此次美国出差期间,还与BNY、摩根士丹利等全球主要合作伙伴会面,讨论扩大国内机构及个人投资者的海外投资信息渠道和引入先进金融服务的方案。
2026-09-13 23:56:00 -
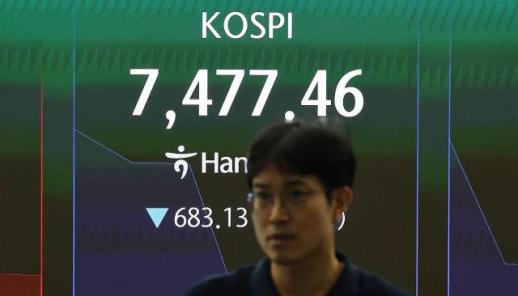 亚洲股市因美科技股暴跌等因素大幅下跌
亚洲股市在8日因人工智能(AI)和半导体股的抛售潮、美国加息忧虑、中东紧张局势加剧以及SpaceX企业公开募股(IPO)等多重利空因素影响下,普遍大幅下跌。 据路透社和日本经济新闻报道,当天亚洲主要股市在开盘初便出现大幅下跌。 截至上午10时28分,KOSPI指数下跌超过8%,并在上午9时3分触发了第一阶段熔断机制。路透社报道称,KOSPI较上周创下的历史最高点下跌约17%。三星电子下跌约9%,SK海力士也下跌近6%,此前一直主导上涨的半导体和AI相关股票成为下跌的主因。 韩国交易所于当天上午9时34分触发了KOSPI的卖出侧卡机制。该机制在KOSPI200期货价格较前一交易日下跌超过5%并持续1分钟时启动,随后5分钟内KOSPI程序卖出报价的效力被暂停。触发侧卡时,KOSPI200期货价格较前一交易日收盘价下跌6.26%,报1216.85。 这一情况直接受到上周末美国股市AI和半导体相关股票暴跌的影响。以科技股为主的纳斯达克指数下跌4.2%,而由半导体相关股票组成的费城半导体指数(SOX)则暴跌10%。此外,上周五美国就业数据强劲,导致美联储加息可能性上升,以及美国与伊朗停火仍不明朗等因素也加剧了市场的疲软。 此外,本周即将进行的SpaceX大型IPO也被视为市场的负担。预计SpaceX将在本周确定发行价格后开始交易,随后可能会有Anthropic和OpenAI等大型IPO接踵而至,这引发了对大规模资金筹集可能吸收其他资产流动性的担忧。 日本股市同样未能逃脱暴跌的命运。在东京股市,日经225平均股价在开盘初便大幅下跌,目前下跌4.4%。尤其是此前推动股市上涨的AI和半导体相关股票遭到集中抛售。东京市场上,Advantest、东京电子和软银集团等股票的卖出订单激增。 此外,台湾加权指数也下跌5%,中国和香港股市也下跌1%至2%。 BNY市场宏观策略负责人鲍勃·萨维奇对路透社表示:“上周‘AI引领一切’的叙述遭到动摇,”并指出“此次调整是9周以来股市反弹的健康喘息,还是市场的高点,仍然是关键问题。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-08 19:39:00 -
 G7央行本周或维持利率不变,债市关注鹰派信号
本周,全球主要央行将陆续召开会议决定基准利率。尽管市场普遍预期利率将保持不变,但债券投资者密切关注央行可能发出的鹰派信号。由于美伊战争导致油价飙升,通胀压力可能再次加大。据彭博社报道,美国联邦储备委员会(Fed)、欧洲中央银行(ECB)、日本银行(BOJ)、英国中央银行(BOE)和加拿大中央银行将在本周召开货币政策会议。G7国家央行在同一周内做出利率决定的情况并不常见,这些央行的决策将影响全球经济的一半。市场预计主要央行将维持基准利率不变,但关键在于央行的表态。美联储主席杰罗姆·鲍威尔和欧洲央行行长克里斯蒂娜·拉加德对油价冲击的看法可能影响债市走向。彭博社指出,美伊冲突可能导致史上最大规模的原油供应中断,这提高了央行对通胀的警惕。如果央行强烈提及这一物价风险,国债抛售压力可能加大。尽管股市和信用市场在战争冲击下有所反弹,但国债表现相对疲软。投资者已采取防御性措施。彭达尔集团的艾米·谢·帕特里克表示,本月已清理了所有对利率上升敏感的债券头寸。她指出,“央行现在发表鹰派言论并无损失,油价冲击和通胀前景不确定。”英国的油价冲击已反映在物价指标中。3月消费者物价指数(CPI)同比上涨3.3%,高于上月的3.0%。汽车燃料价格上涨是主要因素。彭博社称,英国货币市场已开始反映今年至少两次加息的可能性。美国也呈现类似趋势。美联储官员警告战争可能加剧通胀,必要时可能考虑加息,但同时强调油价上涨持续时间的不确定性。TD证券的美国利率策略师莫莉·布鲁克斯预计,鲍威尔将对中东冲击的未来影响持“中立立场”。日本银行也备受关注。行长植田和男表示需评估通胀的上下行风险。Evercore ISI预测,日本银行可能在本次会议上维持利率不变,但为6月和12月加息可能性留有余地。欧洲央行同样难以降低对通胀的警惕。拉加德在近期演讲中强调不确定性增加。彭博社称,掉期市场几乎确定反映了欧洲央行6月加息的可能性,并将9月的进一步加息纳入价格。然而,物价并非唯一变量。高油价和地缘政治紧张可能抑制消费和企业活动,市场关注点可能转向增长放缓。在这种情况下,央行和市场利率都可能面临下行压力。BNY的高级亚太市场策略师魏坤总表示,“市场将寻找欧洲、英国、加拿大和日本的鹰派信号,以维持当前的加息预期。地缘政治不确定性和高油价、石化价格同时增加了通胀上行风险和增长下行风险。”他补充道,“央行可能会采取谨慎的鹰派立场,但对未来利率路径不做明确承诺。”
2026-04-28 02:42:00 -
 美国科技巨头财报周开启,股市走向关键时刻
美国科技巨头即将发布财报,市场高度关注。尽管美伊局势紧张,科技股仍推动股市上涨,本次财报被视为未来市场走向的关键因素。根据MarketWatch,谷歌、微软、亚马逊和Meta将于29日收盘后(韩国时间30日上午)发布财报,苹果则在次日(韩国时间5月1日上午)发布。近期纽约股市在中东局势不稳的情况下持续上涨,标普500和纳斯达克指数连续四周创历史新高。市场分析认为,科技巨头是这波涨势的核心。科技股被认为在任何环境下都具有较高的防御力。即使经济放缓,稳健的业绩仍能支撑投资者信心,地缘政治风险扩大时也不易受油价上涨影响。Natixis投资管理公司的策略师加勒特·梅尔森表示,科技股在经济放缓时仍能凭借稳健业绩支撑投资者信心。特别是苹果、微软、谷歌、英伟达、亚马逊、特斯拉和Meta等被称为“壮丽七巨头”的大型科技股,因人工智能增长预期成为市场的核心投资对象。相关ETF在4月大幅反弹,收复了之前的跌幅。BNY Mellon Wealth Management的首席策略师凯文·谢伊指出,4月市场反映了科技股估值的吸引力,尽管战争对经济复苏提出质疑,但AI生态系统的基本面仍然积极。他认为大型科技股再次受到买盘推动市场。然而,MarketWatch指出,本周的财报将决定这种乐观情绪能否持续。StoneX的研究主管马特·韦勒表示,本季财报的关键在于AI和数据中心投资的盈利能力,而非投资规模。科技巨头在数据中心和AI基础设施上投入巨大,需验证其是否转化为实际收益。此外,同日美联储的利率决议也是一个变量。市场普遍认为利率将维持不变,但在杰罗姆·鲍威尔任期结束前,继任者的选择和政策方向仍存在不确定性。MarketWatch表示,如果科技巨头的业绩符合预期,当前的股市涨势可能持续,但若结果令人失望,波动性可能加大。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-28 01:37:25
-
法国财政不安,15年来欧元区债务危机或重现
法国的财政不安正在蔓延至整个金融市场。由于伊朗战争导致的高油价和美国国债利率飙升,加上国家债务达到历史最高水平,以及明年大选带来的政治不确定性,法国国债利率飙升至20年来的最高水平,欧元汇率也降至17个月来的最低点。因此,市场对2010年代初期曾动摇欧洲的欧元区债务危机重现的担忧加剧。 根据美国经济媒体《商业内幕》在5日的报道,法国10年期国债利率在2日一度接近5%,创下自2002年以来的24年最高水平。投资者对法国财政状况的担忧加剧,导致国债抛售潮加剧。 法国与德国的国债利率差距也扩大至欧元区债务危机时期的水平。根据彭博社的报道,法国10年期国债利率与同期限的德国国债利率之间的利差在2日达到了152个基点(1个基点=0.01个百分点)。法国国债与德国国债之间的利差达到152个基点是自2011年以来首次。 市场不安的核心在于法国的高国家债务。《商业内幕》预计,法国的国家债务占GDP的比率将在今年达到历史最高的119%。德国公共广播公司德意志之声(DW)则表示,目前的比率约为118%。自2017年埃马纽埃尔·马克龙总统上任以来,法国国家债务增加了超过1万亿欧元(约1507万亿韩元)。年财政赤字也持续超过GDP的5%,高于马克龙总统上任时的水平(3.4%)。 此外,法国政府计划在明年发行创纪录规模的国债,这也加剧了对财政可持续性的担忧。21Shares宏观部门负责人史蒂芬·科尔特曼指出:“仅仅五年前,法国的10年期借款利率几乎为0%,而现在迅速接近5%。如果用更高的利率来再融资现有债务,财政负担将大幅增加。” 在2027年总统选举前,政治不确定性也在压迫投资者情绪。彭博社报道,反对派与马克龙政府在财政政策上妥协的可能性较低,这加剧了市场的不安。上周公布的民意调查显示,极右翼的玛丽娜·勒庞和极左派的让-吕克·梅朗雄有望进入决选。 瑞士资产管理公司隆巴德·奥迪耶的高级宏观策略师李浩敏对彭博社表示:“债券和外汇市场清楚地显示出投资者对法国政府不稳定性和财政基础薄弱的担忧,尤其是在2027年选举前。” 此外,面临大规模住房危机的西班牙总理佩德罗·桑切斯宣布将于下月29日提前举行大选,这也加剧了欧洲的不确定性。欧元汇率降至17个月最低 这种不确定性也蔓延至外汇市场。根据彭博社的报道,当天欧元汇率一度下跌0.8%,跌至每欧元1.1161美元,创下自2025年5月以来的17个月最低水平。今年以来,欧元对美元的价值下降了约5%。 ING银行G10外汇策略负责人克里斯·特纳对彭博社表示,欧元贬值意味着由于财政问题,风险溢价正在上升,并预测欧元可能进一步下跌至1.10美元。如果欧元贬值持续,物价压力也可能加大。欧元区9月的消费者物价上涨率为3.8%,远高于上月的3.2%。由于原油和天然气等主要原材料以美元计价,欧元贬值可能导致进口物价上涨。 牛津经济研究院欧元区首席经济学家里卡多·阿马罗表示:“如果欧元贬值加剧,在预计到2027年将面临高物价的情况下,通货膨胀冲击可能会进一步加大。” 法国国债市场的不安也波及到其他欧元区国家。意大利10年期国债利率一度达到4.74%,希腊10年期国债利率也升至4.57%。这两个国家在最近一周内均上涨了18个基点。欧元区债务危机重现的担忧 因此,市场正在关注法国的不安是否会像2010年代初的欧元区债务危机那样蔓延。当时的危机始于希腊的财政赤字问题,并蔓延至爱尔兰、葡萄牙、西班牙和意大利等国。随后,欧盟(EU)、欧洲中央银行(ECB)和国际货币基金组织(IMF)相继采取救助和市场稳定措施,对全球金融市场产生了影响。 因此,关于此次法国财政不安是否会像欧元区债务危机一样“传染”至全球金融市场的警告再次出现。著名经济学家穆罕默德·埃尔-埃里安,阿里安茨首席经济顾问表示:“欧洲的传染风险再次出现。”德意志银行策略师吉姆·里德也指出,上周法国与德国国债利率的差距一度扩大至接近“小规模恐慌”的水平,并表示:“最大的问题是,这是否是新的欧元区国家债务危机的开始,还是市场已经过度反应。” 然而,也有观点认为将当前情况与2012年相提并论过于夸张。预计欧洲中央银行将在本月底的货币政策会议上提出应对措施,且其影响不会大幅扩大。BNY高级策略师杰弗里·尤表示:“将其与2012年进行比较是相当偏离的。”
2026-10-06 23:32:10 -
KB国民银行与美国BNY合作推进数字资产支付及海外汇款
KB国民银行正在扩大数字资产支付和海外汇款服务。 KB国民银行于29日宣布与美国纽约梅隆银行(BNY)签署了‘跨境数字资产支付及汇款服务创新战略合作备忘录(MOU)’。 双方计划积极应对全球金融市场的数字化转型趋势,建立创新的全球支付服务合作体系。 KB国民银行将利用BNY的全球支付网络和‘Pay to Wallet’能力,提高针对外国人和留学生客户的海外汇款服务便利性。 此外,双方还计划通过整合各自的全球网络及外汇和支付服务能力,推动多方面的合作,以提升跨境支付体验。 KB国民银行相关人士表示:“与值得信赖的全球合作伙伴共同建立了海外支付创新领域的合作基础,未来将在数字支付、数字资产及下一代金融基础设施领域提供差异化的数字金融服务,推动金融创新。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 22:40:20 -
美国国债利率5%成为新常态?30年期利率预期达6%
美国国债利率连续刷新多年新高,分析认为5%的国债利率已成为美国金融市场的新常态。 根据25日(当地时间)数据,美国10年期国债利率升至2007年以来的最高水平,30年期利率也创下2004年以来的新高。当日10年期利率为5.163%,30年期利率为5.488%。 不仅美国,其他主要国家的国债利率也在上升。日本国债利率在24日达到了1996年以来的最高水平。根据彭博社的全球国债综合指数,全球国债平均利率为4.04%,是2000年以来的最高水平。 近期利率上升被分析为全球金融危机和新冠疫情后超低利率时代的结束,利率正在回归正常水平。国际油价因伊朗战争急剧上涨,人工智能(AI)投资扩大,巨额财政赤字和国家债务增加,以及美国联邦储备系统(美联储)的紧缩政策等因素都对利率上升产生了影响。 BNY美林首席经济学家文森特·莱因哈特在接受彭博社采访时表示:“过去的低利率水平实际上是例外情况”,并认为美国国债利率5%已成为新的标准。 考虑到当前美国经济状况,分析认为高国债利率在一定程度上是不可避免的。彭博社的数据显示,美国经济名义增长率超过6%,财政赤字约占国内生产总值(GDP)的5.5%。经济快速增长和政府国债发行增加,意味着国债利率可能会维持在高位。 尤其是30年期国债利率不断突破历史高点,分析认为未来利率的涨幅难以预测。RBC资本市场策略师伊萨克·布鲁克在彭博社表示:“市场参与者没有明显的参考基准”,并指出“利率可能会继续上升”。 实际上,投资者普遍预期国债利率将进一步上升。彭博社本周对173名市场参与者的调查显示,超过一半的人预计今年内美国30年期国债利率将达到6%。30年期国债利率超过6%将是自互联网泡沫破裂以来的首次。 未来利率走向的主要变量包括伊朗战争和美联储政策。美国财政部长斯科特·维森特最近表示,国债利率上升的主要原因是伊朗战争导致国际油价上涨。他认为,伊朗战争结束后,能源供应增加,油价和国债利率可能会一起下降。 然而,一些投资者认为,能源价格上涨只是众多风险因素之一,美联储未来的利率政策才是最大的变量。如果美联储为了控制通货膨胀继续加息,可能会导致美国经济放缓,并对股市造成压力。 市场预计,在未来一年内,美联储可能会再加息三次,每次0.25个百分点。如果加息落实,基准利率可能会上升至4.75%至5%之间。这将对长期国债利率施加上行压力,导致高国债利率在短期内持续。
2026-09-26 16:56:00 -
三星证券与BNY签署资产管理合作备忘录,拓展全球网络
三星证券于10日(当地时间)在美国纽约与全球综合金融集团BNY签署了全球资产管理及金融解决方案合作的全面备忘录(MOU)。 根据此次协议,双方将推动传统证券业务领域的基础设施升级,包括股票经纪、清算、证券担保管理和证券融资等。 此外,双方还将扩大在人工智能和数字资产等新业务领域的合作,进一步拓展全球网络,为客户提供创新解决方案。 BNY成立于1784年,是美国历史上最古老的全球综合金融集团,在全球100多个市场提供资产保管、投资、资产管理和资本市场解决方案等多种服务。 BNY首席客户官卡廷卡·沃尔斯特罗姆表示:“此次合作协议将结合三星证券在韩国市场的领导地位与BNY的全球市场能力,通过在多个领域融合双方的优势,提供满足客户不断变化需求的创新解决方案。” 三星证券社长朴钟文强调:“通过与引领全球金融市场标准的BNY合作,我们不仅推动了传统金融基础设施的创新,还扩大了在数字金融领域的覆盖面。未来,我们将继续为国内投资者提供全球水平的差异化金融解决方案。” 此外,朴社长在此次美国出差期间,还与BNY、摩根士丹利等全球主要合作伙伴会面,讨论扩大国内机构及个人投资者的海外投资信息渠道和引入先进金融服务的方案。
2026-09-13 23:56:00 -
亚洲股市因美科技股暴跌等因素大幅下跌
亚洲股市在8日因人工智能(AI)和半导体股的抛售潮、美国加息忧虑、中东紧张局势加剧以及SpaceX企业公开募股(IPO)等多重利空因素影响下,普遍大幅下跌。 据路透社和日本经济新闻报道,当天亚洲主要股市在开盘初便出现大幅下跌。 截至上午10时28分,KOSPI指数下跌超过8%,并在上午9时3分触发了第一阶段熔断机制。路透社报道称,KOSPI较上周创下的历史最高点下跌约17%。三星电子下跌约9%,SK海力士也下跌近6%,此前一直主导上涨的半导体和AI相关股票成为下跌的主因。 韩国交易所于当天上午9时34分触发了KOSPI的卖出侧卡机制。该机制在KOSPI200期货价格较前一交易日下跌超过5%并持续1分钟时启动,随后5分钟内KOSPI程序卖出报价的效力被暂停。触发侧卡时,KOSPI200期货价格较前一交易日收盘价下跌6.26%,报1216.85。 这一情况直接受到上周末美国股市AI和半导体相关股票暴跌的影响。以科技股为主的纳斯达克指数下跌4.2%,而由半导体相关股票组成的费城半导体指数(SOX)则暴跌10%。此外,上周五美国就业数据强劲,导致美联储加息可能性上升,以及美国与伊朗停火仍不明朗等因素也加剧了市场的疲软。 此外,本周即将进行的SpaceX大型IPO也被视为市场的负担。预计SpaceX将在本周确定发行价格后开始交易,随后可能会有Anthropic和OpenAI等大型IPO接踵而至,这引发了对大规模资金筹集可能吸收其他资产流动性的担忧。 日本股市同样未能逃脱暴跌的命运。在东京股市,日经225平均股价在开盘初便大幅下跌,目前下跌4.4%。尤其是此前推动股市上涨的AI和半导体相关股票遭到集中抛售。东京市场上,Advantest、东京电子和软银集团等股票的卖出订单激增。 此外,台湾加权指数也下跌5%,中国和香港股市也下跌1%至2%。 BNY市场宏观策略负责人鲍勃·萨维奇对路透社表示:“上周‘AI引领一切’的叙述遭到动摇,”并指出“此次调整是9周以来股市反弹的健康喘息,还是市场的高点,仍然是关键问题。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-08 19:39:00 -
G7央行本周或维持利率不变,债市关注鹰派信号
本周,全球主要央行将陆续召开会议决定基准利率。尽管市场普遍预期利率将保持不变,但债券投资者密切关注央行可能发出的鹰派信号。由于美伊战争导致油价飙升,通胀压力可能再次加大。据彭博社报道,美国联邦储备委员会(Fed)、欧洲中央银行(ECB)、日本银行(BOJ)、英国中央银行(BOE)和加拿大中央银行将在本周召开货币政策会议。G7国家央行在同一周内做出利率决定的情况并不常见,这些央行的决策将影响全球经济的一半。市场预计主要央行将维持基准利率不变,但关键在于央行的表态。美联储主席杰罗姆·鲍威尔和欧洲央行行长克里斯蒂娜·拉加德对油价冲击的看法可能影响债市走向。彭博社指出,美伊冲突可能导致史上最大规模的原油供应中断,这提高了央行对通胀的警惕。如果央行强烈提及这一物价风险,国债抛售压力可能加大。尽管股市和信用市场在战争冲击下有所反弹,但国债表现相对疲软。投资者已采取防御性措施。彭达尔集团的艾米·谢·帕特里克表示,本月已清理了所有对利率上升敏感的债券头寸。她指出,“央行现在发表鹰派言论并无损失,油价冲击和通胀前景不确定。”英国的油价冲击已反映在物价指标中。3月消费者物价指数(CPI)同比上涨3.3%,高于上月的3.0%。汽车燃料价格上涨是主要因素。彭博社称,英国货币市场已开始反映今年至少两次加息的可能性。美国也呈现类似趋势。美联储官员警告战争可能加剧通胀,必要时可能考虑加息,但同时强调油价上涨持续时间的不确定性。TD证券的美国利率策略师莫莉·布鲁克斯预计,鲍威尔将对中东冲击的未来影响持“中立立场”。日本银行也备受关注。行长植田和男表示需评估通胀的上下行风险。Evercore ISI预测,日本银行可能在本次会议上维持利率不变,但为6月和12月加息可能性留有余地。欧洲央行同样难以降低对通胀的警惕。拉加德在近期演讲中强调不确定性增加。彭博社称,掉期市场几乎确定反映了欧洲央行6月加息的可能性,并将9月的进一步加息纳入价格。然而,物价并非唯一变量。高油价和地缘政治紧张可能抑制消费和企业活动,市场关注点可能转向增长放缓。在这种情况下,央行和市场利率都可能面临下行压力。BNY的高级亚太市场策略师魏坤总表示,“市场将寻找欧洲、英国、加拿大和日本的鹰派信号,以维持当前的加息预期。地缘政治不确定性和高油价、石化价格同时增加了通胀上行风险和增长下行风险。”他补充道,“央行可能会采取谨慎的鹰派立场,但对未来利率路径不做明确承诺。”
2026-04-28 02:42:00 -
美国科技巨头财报周开启,股市走向关键时刻
美国科技巨头即将发布财报,市场高度关注。尽管美伊局势紧张,科技股仍推动股市上涨,本次财报被视为未来市场走向的关键因素。根据MarketWatch,谷歌、微软、亚马逊和Meta将于29日收盘后(韩国时间30日上午)发布财报,苹果则在次日(韩国时间5月1日上午)发布。近期纽约股市在中东局势不稳的情况下持续上涨,标普500和纳斯达克指数连续四周创历史新高。市场分析认为,科技巨头是这波涨势的核心。科技股被认为在任何环境下都具有较高的防御力。即使经济放缓,稳健的业绩仍能支撑投资者信心,地缘政治风险扩大时也不易受油价上涨影响。Natixis投资管理公司的策略师加勒特·梅尔森表示,科技股在经济放缓时仍能凭借稳健业绩支撑投资者信心。特别是苹果、微软、谷歌、英伟达、亚马逊、特斯拉和Meta等被称为“壮丽七巨头”的大型科技股,因人工智能增长预期成为市场的核心投资对象。相关ETF在4月大幅反弹,收复了之前的跌幅。BNY Mellon Wealth Management的首席策略师凯文·谢伊指出,4月市场反映了科技股估值的吸引力,尽管战争对经济复苏提出质疑,但AI生态系统的基本面仍然积极。他认为大型科技股再次受到买盘推动市场。然而,MarketWatch指出,本周的财报将决定这种乐观情绪能否持续。StoneX的研究主管马特·韦勒表示,本季财报的关键在于AI和数据中心投资的盈利能力,而非投资规模。科技巨头在数据中心和AI基础设施上投入巨大,需验证其是否转化为实际收益。此外,同日美联储的利率决议也是一个变量。市场普遍认为利率将维持不变,但在杰罗姆·鲍威尔任期结束前,继任者的选择和政策方向仍存在不确定性。MarketWatch表示,如果科技巨头的业绩符合预期,当前的股市涨势可能持续,但若结果令人失望,波动性可能加大。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-28 01:37:25









