
主页搜索
搜索
选择时间
搜索范围
全部的
‘컴투스’新闻 7个
-
 컴투스홀딩스扩大平台与区块链业务,降低游戏风险并多元化收入来源
컴투스홀딩스正在扩大其平台和区块链业务,以减少游戏业务的业绩波动并多元化收入来源。该公司正在将内部使用的游戏后台技术发展为外部企业间交易(B2B)业务。 根据游戏行业的消息,컴투스홀딩스已开始向外部游戏公司提供游戏后台和云服务,并增加了基于人工智能(AI)的服务。在区块链方面,该公司正在扩大实物关联资产(RWA)和稳定币等的应用领域。 컴투스홀딩스将平台业务发展为能够补充游戏业务业绩波动的稳定收入来源。由于游戏业务的开发规模和完成度与市场表现无关,个别标题的业绩差异较大。而平台业务则基于外部客户,能够相对稳定地获得收入。 非游戏收入的扩展主要由컴투스홀딩스的全资子公司컴투스平台负责。컴투스平台负责向外部游戏公司提供游戏开发和运营所需的后台技术和云服务的B2B业务。 游戏后台平台'哈伊夫'起源于컴투스集团内部使用的软件开发工具包(SDK)。自2021年起,开始向外部游戏公司提供哈伊夫,发展为B2B业务,目前已有90多家合作伙伴的250多款游戏在使用。与腾讯云合作的去年云转售收入较去年增长了686%。 随着AI的普及,哈伊夫的功能也在不断扩展。该公司推出了利用AI支持游戏公司后台对接工作的'哈伊夫·艾克西尔'。컴투스홀딩스的相关人士表示:“随着越来越多的游戏开发者使用AI进行游戏开发,我们正在升级功能,以便开发者更方便地使用哈伊夫。” 在区块链业务方面,컴투스홀딩스正在将原本集中于游戏和内容的应用范围扩大到金融和实物资产领域。该公司通过XPLA构建了以游戏和内容为中心的Web3生态系统,并在今年转为CONX后,扩大了包括RWA和稳定币等金融科技基础设施的业务范围。 CONX正在推进基于AI的艺术平台'阿尔图'和RWA实证项目。尽管目前的业绩贡献较低,但该公司计划验证新商业模式的可能性,并正式开展相关业务。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-07 01:16:00 -
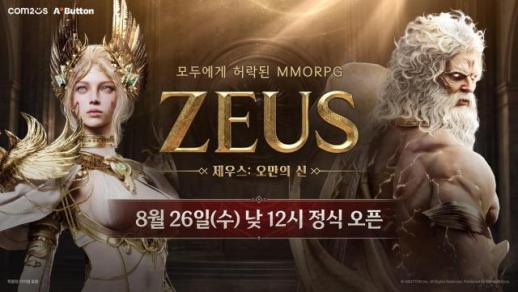 NH投资证券:컴투스新作《宙斯:傲慢之神》表现超出市场预期,目标股价上调
NH投资证券表示,컴투스的新作《宙斯:傲慢之神》的市场表现远超预期,因此将目标股价从原来的43000韩元上调至50000韩元。由于该游戏在发布后仍保持在收入排名的前列,分析认为其有可能与以往新作不同,实现业绩增长。 NH投资证券研究员安在敏在10日的报告中维持对컴투스的“买入”评级,并将目标股价上调了16.3%。 安研究员表示:“自8月26日发布以来,《宙斯:傲慢之神》在两周内保持了Google收入排名第一,其表现显著超出预期。”他指出:“我们有必要对这一良好表现给予认可。” NH投资证券大幅上调了对《宙斯》的收入预期,将第三季度的收入预测从10.2亿韩元和第四季度的24.3亿韩元分别上调至57.8亿韩元和76.5亿韩元。日均收入预测也从第三季度的3000万韩元上调至1.7亿韩元,第四季度从2.7亿韩元上调至8.5亿韩元。 安研究员解释说,以往컴투스发布的游戏在初期热度过后未能持续表现,这让投资者感到担忧。然而,他认为此次新作在直播服务方面的准备工作非常充分。 尤其是在发布两周后仍保持Google收入排名第一,这表明与过去相比,收入急剧下滑的可能性不大。 不过,安研究员预测,10日竞争对手《日食》的发布后,《宙斯》的收入是否能够维持将决定未来股价的走向。他表示:“如果在9月10日竞争对手《日食》发布后,收入能够保持,那么股价将会反弹。” 在估值方面,安研究员认为컴투스具有被低估的吸引力。他指出,全球游戏公司的2026年平均市盈率(PER)为22.9倍,而컴투스仅为8.2倍。 安研究员表示:“近期市场对游戏股的关注确实有所减弱,但此次新作的表现完全值得反映。” NH投资证券考虑到新作发布后动能消失的可能性,将目标市盈率从17倍下调至15倍。然而,由于2026年至2027年业绩增长幅度较大,目标股价反而上调。 截至9日,컴투스的收盘价为31200韩元,距离目标股价50000韩元还有约60.3%的上涨空间。安研究员表示:“2026年至2027年业绩增长幅度非常大,因此当前股价仍有充足的上涨空间。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 17:24:20 -
 컴투스因新作《宙斯:傲慢之神》期待大幅上涨17%
컴투스因新作《宙斯:傲慢之神》的市场期待而表现强劲。 根据27日韩国交易所的数据,截至上午9时25分,컴투스的股价上涨6100韩元(17.94%),交易价格为38450韩元。开盘初,컴투스的股价一度上涨至41100韩元,进一步扩大了涨幅。 《宙斯:傲慢之神》在发布后立即登上了两大应用市场的热门排行榜第一位,这一消息刺激了投资者的信心。 该游戏于24日开始预下载,当天便在苹果App Store的热门游戏排行榜上位居第一。正式发布日期为26日时,在谷歌Play上也同样取得了热门游戏排行榜第一的佳绩。发布前,用户的关注度就已相当高,自13日起进行的三次角色名称抢先注册活动均提前结束。 证券界认为,如果《宙斯》的初期热销能够转化为实际收入,将推动컴투스的业绩改善。 교보证券的研究员金东宇表示:“《宙斯》的发布成果是今年下半年和明年利润预测的重要因素。”他预测:“得益于《宙斯》的收入贡献,今年下半年的合并销售额将同比增长13.4%,摆脱下降趋势。”他还预计:“同期营业利润将达到225亿韩元,实现同比扭亏为盈。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 18:44:20 -
 컴투스홀딩스第二季度营业亏损扩大至53亿韩元
컴투스홀딩스因今年第二季度营收下降,营业亏损规模较去年同期扩大。然而,通过有效的成本控制,较上季度的亏损幅度有所减少。同时,因出售部分关联企业股份而获得的收益,使得当期净利润实现了扭亏为盈。下半年,公司计划通过推出新游戏和扩大游戏平台业务来改善业绩。 컴투스홀딩스于12日公布,2026年第二季度合并营收为156亿韩元,营业亏损为53亿韩元。营收较去年同期下降43.1%,营业亏损较去年同期扩大139%。不过,与上季度相比,营业亏损规模有所减少。 当期净利润为77亿韩元,实现了扭亏为盈。这是由于出售部分关联企业股份所带来的收益。 公司计划在下半年推出多款不同类型的新作,以扩大游戏业务的增长基础。战略是通过多样化角色扮演游戏(RPG)、动作大型多人在线角色扮演游戏(MMORPG)、收集型RPG、休闲益智游戏等类型,来同时扩大盈利能力和用户基础。 下半年,收集型RPG《星际水手》和推理益智游戏《颜色清扫者》已启动新作阵容。科幻动作RPG《阿瑞斯:铁卫》在六个国家进行了提前开放,并准备在第三季度全球发布。 移动RPG《杰诺尼亚1:记忆的丝线》和类银河战士游戏《致命之爪》将推出PC游戏平台Steam和主机平台。此外,公司还计划推出三款以上的新作,以推动游戏业务的增长。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-13 03:20:00 -
 컴투스第二季度营业利润达到72亿韩元,同比增长421%
컴투스基于《召唤师战争》和棒球游戏等主力标题的表现,改善了今年第二季度的营业利润。下半年将推出MMORPG新作《宙斯:傲慢之神》,并扩大全球热门知识产权(IP)基础的新作阵容,以继续保持增长势头。 컴투스于12日公布,2026年第二季度合并营业收入为1570亿韩元,营业利润为72亿韩元。尽管营业收入同比下降15%,但营业利润却增长了421%。同期,单独营业收入为1340亿韩元,营业利润为123亿韩元。 营业利润改善的原因主要归功于《召唤师战争:天空竞技场》(以下简称《召唤师战争》)和棒球游戏阵容等主力标题的表现。单独营业利润也增长了149.5%。 컴투스表示:“下半年将通过持续增强现有主力标题的竞争力和期待新作的发布,扩大增长动能。” 首先,多人在线角色扮演游戏(MMORPG)新作《宙斯:傲慢之神》将于26日在国内上线,进军下半年游戏市场。《宙斯:傲慢之神》以希腊神话为背景,具有高质量的图形、丰富的竞争与成长结构以及高水平的便利性。 컴투스的目标是基于由金大焕代表领导的艾伯顿的MMORPG开发能力与컴투스的优秀服务经验,打造出差异化的游戏体验,使《宙斯:傲慢之神》成为下半年的代表性畅销作品。 此外,棒球游戏阵容将在下半年根据各大联赛的主要日程进行更新和活动,扩大电子竞技内容,以提高竞争力。棒球游戏《컴투스프로야구V26》在历史上实现了最大季度收入和日活跃用户数(DAU)的新高,持续保持增长势头。 《召唤师战争》通过推出12周年纪念更新和促销活动保持了人气。最近,通过与《长送的弗里伦》的合作、规模庞大的成长支持季节“天空狂热”,以及第10届全球电子竞技大赛“SWC2026”等活动,增强了全球粉丝基础。 此外,基于日本热门动画的黑暗幻想回合制角色扮演游戏《桃源暗鬼:猩红地狱》、以及《价值阿库塔:游戏(暂定)》和《全知的读者视角》等全球知名知识产权(IP)基础的新作阵容也在持续扩大,以增强中长期的增长基础。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-13 03:16:00 -
 컴투스홀딩스第一季度亏损扩大,受直播游戏表现不佳影响
컴투스홀딩스在2026年第一季度因服务中的游戏收入下降,业绩不佳。公司计划将推出两年之久的《灵魂冲击》推向长期热销轨道,并在下半年推出10余款新作以恢复业绩。 컴투스홀딩스于5月13日公告,2026年第一季度合并基础收入为171亿韩元,同比下降26.1%。营业亏损为99亿韩元,较去年第一季度的营业亏损32亿韩元有所扩大,且较上季度的营业利润25亿韩元转为亏损。 公司相关人士表示:“由于合并基础关联企业评估损失等因素,导致营业亏损。” 按单独标准计算,收入为129亿韩元,营业利润为29亿韩元。单独标准的营业利润同比增长超过50%,并较上季度实现扭亏为盈。 컴투스홀딩斯通过在《灵魂冲击》中进行的合作活动等增强了粉丝群体。 自2024年1月推出以来,《灵魂冲击》的全球累计下载量已超过400万次。为了将《灵魂冲击》推向长期热销轨道,컴투스홀딩斯于3月进行了《基诺尼亚》知识产权的合作活动。 今年,公司还计划开展多种IP联动活动,并引入季节制,以持续推动《灵魂冲击》的增长。 第二季度,将推出以动画风格的图形和角色为特点的收集型角色扮演游戏(RPG)《星际水手》,并准备推出提供村庄装饰和多种迷你游戏的移动益智游戏《泡泡匹配》。 公司还在准备大型游戏及向PC和主机平台的扩展。컴투스홀딩斯下半年将推出的4款新作正在开发主机版本。 《阿瑞斯》将通过早期预览提升用户期待感,并扩大用户参与,建立粉丝群体。此外,游戏将全面改版以单人游戏为中心,强化动作性,计划在下半年全球市场推出。 以漫画风格的《渐隐回声》将针对亚洲市场推出PC及主机平台版本。地铁类动作RPG《致命之爪》也计划在下半年全球发布。《基诺尼亚1:记忆的丝线》和《厨师之路》也将纳入下半年PC及主机平台的阵容。 子公司컴투스平台的游戏后端服务“Hive”基于客户的云业务正在推动外部收入的增长。特别是与腾讯云扩大合作的人工智能(AI)基础的企业间交易(B2B)业务也在加速发展。 컴투스홀딩스相关人士表示:“通过推出多种类型的新作扩大游戏业务,并通过平台子公司的技术业务扩展增强增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 04:06:40 -
 컴투스홀딩스第一季度营业亏损99亿韩元,计划通过十余款新作实现反弹
컴투스홀딩스在今年第一季度报告了合并营业亏损。然而,单独标准上成功实现盈利,并计划在年底前逐步推出十余款新作以实现业绩反弹。 컴투스홀딩스于5月13日表示,2026年第一季度合并收入为171亿韩元,营业亏损为99亿韩元,当期净亏损为116亿韩元。收入较去年同期下降29.6%,较上季度下降38.7%。关联企业评估损失等因素对合并业绩造成了压力。 单独标准的业绩有所改善。单独收入为129亿韩元,营业利润为29亿韩元。营业利润较去年同期增长超过50%,并从上季度的亏损转为盈利。 컴투스홀딩스的方针是巩固现有游戏的长期热销基础,同时通过新作发布提升游戏业务的竞争力。代表性知识产权(IP)《灵魂打击》将通过合作等方式继续扩大用户基础。 第二季度将推出收集型RPG《星际水手》进入全球市场。该游戏以动画风格的图形和角色性格为特色。同时,还将推出结合村庄装饰和迷你游戏元素的手机益智游戏《泡泡匹配》。 下半年计划推出9款新作,其中4款将支持主机平台。《阿瑞斯》将以单人游戏为中心,全面改进系统并增强动作性,准备在手机和PC上全球发布。 PC和主机阵容也将扩大。以漫画风格视觉为特点的《渐隐回声》将瞄准亚洲市场。地铁恶魔类动作RPG《致命之锁》也即将全球发布。《记忆的丝线》和《论厨师》也将在下半年以PC和主机平台发布。 子公司컴투스平台将基于游戏后端服务《Hive》扩大云业务的外部收入。并基于与腾讯云的合作,推动AI基础的企业间交易业务。 컴투스홀딩斯今年的任务是恢复合并业绩。虽然单独标准的盈利能力有所改善,但关联企业评估损失和收入下降对合并业绩造成了压力。如果下半年新作发布按计划进行,且PC和主机阵容取得成果,将可能成为业绩反弹的契机。 컴투스홀딩斯相关人士表示:“将通过多种类型的新作发布扩大游戏业务,并提升平台子公司的技术业务,以增强增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 03:24:56
-
컴투스홀딩스扩大平台与区块链业务,降低游戏风险并多元化收入来源
컴투스홀딩스正在扩大其平台和区块链业务,以减少游戏业务的业绩波动并多元化收入来源。该公司正在将内部使用的游戏后台技术发展为外部企业间交易(B2B)业务。 根据游戏行业的消息,컴투스홀딩스已开始向外部游戏公司提供游戏后台和云服务,并增加了基于人工智能(AI)的服务。在区块链方面,该公司正在扩大实物关联资产(RWA)和稳定币等的应用领域。 컴투스홀딩스将平台业务发展为能够补充游戏业务业绩波动的稳定收入来源。由于游戏业务的开发规模和完成度与市场表现无关,个别标题的业绩差异较大。而平台业务则基于外部客户,能够相对稳定地获得收入。 非游戏收入的扩展主要由컴투스홀딩스的全资子公司컴투스平台负责。컴투스平台负责向外部游戏公司提供游戏开发和运营所需的后台技术和云服务的B2B业务。 游戏后台平台'哈伊夫'起源于컴투스集团内部使用的软件开发工具包(SDK)。自2021年起,开始向外部游戏公司提供哈伊夫,发展为B2B业务,目前已有90多家合作伙伴的250多款游戏在使用。与腾讯云合作的去年云转售收入较去年增长了686%。 随着AI的普及,哈伊夫的功能也在不断扩展。该公司推出了利用AI支持游戏公司后台对接工作的'哈伊夫·艾克西尔'。컴투스홀딩스的相关人士表示:“随着越来越多的游戏开发者使用AI进行游戏开发,我们正在升级功能,以便开发者更方便地使用哈伊夫。” 在区块链业务方面,컴투스홀딩스正在将原本集中于游戏和内容的应用范围扩大到金融和实物资产领域。该公司通过XPLA构建了以游戏和内容为中心的Web3生态系统,并在今年转为CONX后,扩大了包括RWA和稳定币等金融科技基础设施的业务范围。 CONX正在推进基于AI的艺术平台'阿尔图'和RWA实证项目。尽管目前的业绩贡献较低,但该公司计划验证新商业模式的可能性,并正式开展相关业务。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-07 01:16:00 -
NH投资证券:컴투스新作《宙斯:傲慢之神》表现超出市场预期,目标股价上调
NH投资证券表示,컴투스的新作《宙斯:傲慢之神》的市场表现远超预期,因此将目标股价从原来的43000韩元上调至50000韩元。由于该游戏在发布后仍保持在收入排名的前列,分析认为其有可能与以往新作不同,实现业绩增长。 NH投资证券研究员安在敏在10日的报告中维持对컴투스的“买入”评级,并将目标股价上调了16.3%。 安研究员表示:“自8月26日发布以来,《宙斯:傲慢之神》在两周内保持了Google收入排名第一,其表现显著超出预期。”他指出:“我们有必要对这一良好表现给予认可。” NH投资证券大幅上调了对《宙斯》的收入预期,将第三季度的收入预测从10.2亿韩元和第四季度的24.3亿韩元分别上调至57.8亿韩元和76.5亿韩元。日均收入预测也从第三季度的3000万韩元上调至1.7亿韩元,第四季度从2.7亿韩元上调至8.5亿韩元。 安研究员解释说,以往컴투스发布的游戏在初期热度过后未能持续表现,这让投资者感到担忧。然而,他认为此次新作在直播服务方面的准备工作非常充分。 尤其是在发布两周后仍保持Google收入排名第一,这表明与过去相比,收入急剧下滑的可能性不大。 不过,安研究员预测,10日竞争对手《日食》的发布后,《宙斯》的收入是否能够维持将决定未来股价的走向。他表示:“如果在9月10日竞争对手《日食》发布后,收入能够保持,那么股价将会反弹。” 在估值方面,安研究员认为컴투스具有被低估的吸引力。他指出,全球游戏公司的2026年平均市盈率(PER)为22.9倍,而컴투스仅为8.2倍。 安研究员表示:“近期市场对游戏股的关注确实有所减弱,但此次新作的表现完全值得反映。” NH投资证券考虑到新作发布后动能消失的可能性,将目标市盈率从17倍下调至15倍。然而,由于2026年至2027年业绩增长幅度较大,目标股价反而上调。 截至9日,컴투스的收盘价为31200韩元,距离目标股价50000韩元还有约60.3%的上涨空间。安研究员表示:“2026年至2027年业绩增长幅度非常大,因此当前股价仍有充足的上涨空间。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 17:24:20 -
컴투스因新作《宙斯:傲慢之神》期待大幅上涨17%
컴투스因新作《宙斯:傲慢之神》的市场期待而表现强劲。 根据27日韩国交易所的数据,截至上午9时25分,컴투스的股价上涨6100韩元(17.94%),交易价格为38450韩元。开盘初,컴투스的股价一度上涨至41100韩元,进一步扩大了涨幅。 《宙斯:傲慢之神》在发布后立即登上了两大应用市场的热门排行榜第一位,这一消息刺激了投资者的信心。 该游戏于24日开始预下载,当天便在苹果App Store的热门游戏排行榜上位居第一。正式发布日期为26日时,在谷歌Play上也同样取得了热门游戏排行榜第一的佳绩。发布前,用户的关注度就已相当高,自13日起进行的三次角色名称抢先注册活动均提前结束。 证券界认为,如果《宙斯》的初期热销能够转化为实际收入,将推动컴투스的业绩改善。 교보证券的研究员金东宇表示:“《宙斯》的发布成果是今年下半年和明年利润预测的重要因素。”他预测:“得益于《宙斯》的收入贡献,今年下半年的合并销售额将同比增长13.4%,摆脱下降趋势。”他还预计:“同期营业利润将达到225亿韩元,实现同比扭亏为盈。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 18:44:20 -
컴투스홀딩스第二季度营业亏损扩大至53亿韩元
컴투스홀딩스因今年第二季度营收下降,营业亏损规模较去年同期扩大。然而,通过有效的成本控制,较上季度的亏损幅度有所减少。同时,因出售部分关联企业股份而获得的收益,使得当期净利润实现了扭亏为盈。下半年,公司计划通过推出新游戏和扩大游戏平台业务来改善业绩。 컴투스홀딩스于12日公布,2026年第二季度合并营收为156亿韩元,营业亏损为53亿韩元。营收较去年同期下降43.1%,营业亏损较去年同期扩大139%。不过,与上季度相比,营业亏损规模有所减少。 当期净利润为77亿韩元,实现了扭亏为盈。这是由于出售部分关联企业股份所带来的收益。 公司计划在下半年推出多款不同类型的新作,以扩大游戏业务的增长基础。战略是通过多样化角色扮演游戏(RPG)、动作大型多人在线角色扮演游戏(MMORPG)、收集型RPG、休闲益智游戏等类型,来同时扩大盈利能力和用户基础。 下半年,收集型RPG《星际水手》和推理益智游戏《颜色清扫者》已启动新作阵容。科幻动作RPG《阿瑞斯:铁卫》在六个国家进行了提前开放,并准备在第三季度全球发布。 移动RPG《杰诺尼亚1:记忆的丝线》和类银河战士游戏《致命之爪》将推出PC游戏平台Steam和主机平台。此外,公司还计划推出三款以上的新作,以推动游戏业务的增长。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-13 03:20:00 -
컴투스第二季度营业利润达到72亿韩元,同比增长421%
컴투스基于《召唤师战争》和棒球游戏等主力标题的表现,改善了今年第二季度的营业利润。下半年将推出MMORPG新作《宙斯:傲慢之神》,并扩大全球热门知识产权(IP)基础的新作阵容,以继续保持增长势头。 컴투스于12日公布,2026年第二季度合并营业收入为1570亿韩元,营业利润为72亿韩元。尽管营业收入同比下降15%,但营业利润却增长了421%。同期,单独营业收入为1340亿韩元,营业利润为123亿韩元。 营业利润改善的原因主要归功于《召唤师战争:天空竞技场》(以下简称《召唤师战争》)和棒球游戏阵容等主力标题的表现。单独营业利润也增长了149.5%。 컴투스表示:“下半年将通过持续增强现有主力标题的竞争力和期待新作的发布,扩大增长动能。” 首先,多人在线角色扮演游戏(MMORPG)新作《宙斯:傲慢之神》将于26日在国内上线,进军下半年游戏市场。《宙斯:傲慢之神》以希腊神话为背景,具有高质量的图形、丰富的竞争与成长结构以及高水平的便利性。 컴투스的目标是基于由金大焕代表领导的艾伯顿的MMORPG开发能力与컴투스的优秀服务经验,打造出差异化的游戏体验,使《宙斯:傲慢之神》成为下半年的代表性畅销作品。 此外,棒球游戏阵容将在下半年根据各大联赛的主要日程进行更新和活动,扩大电子竞技内容,以提高竞争力。棒球游戏《컴투스프로야구V26》在历史上实现了最大季度收入和日活跃用户数(DAU)的新高,持续保持增长势头。 《召唤师战争》通过推出12周年纪念更新和促销活动保持了人气。最近,通过与《长送的弗里伦》的合作、规模庞大的成长支持季节“天空狂热”,以及第10届全球电子竞技大赛“SWC2026”等活动,增强了全球粉丝基础。 此外,基于日本热门动画的黑暗幻想回合制角色扮演游戏《桃源暗鬼:猩红地狱》、以及《价值阿库塔:游戏(暂定)》和《全知的读者视角》等全球知名知识产权(IP)基础的新作阵容也在持续扩大,以增强中长期的增长基础。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-13 03:16:00 -
컴투스홀딩스第一季度亏损扩大,受直播游戏表现不佳影响
컴투스홀딩스在2026年第一季度因服务中的游戏收入下降,业绩不佳。公司计划将推出两年之久的《灵魂冲击》推向长期热销轨道,并在下半年推出10余款新作以恢复业绩。 컴투스홀딩스于5月13日公告,2026年第一季度合并基础收入为171亿韩元,同比下降26.1%。营业亏损为99亿韩元,较去年第一季度的营业亏损32亿韩元有所扩大,且较上季度的营业利润25亿韩元转为亏损。 公司相关人士表示:“由于合并基础关联企业评估损失等因素,导致营业亏损。” 按单独标准计算,收入为129亿韩元,营业利润为29亿韩元。单独标准的营业利润同比增长超过50%,并较上季度实现扭亏为盈。 컴투스홀딩斯通过在《灵魂冲击》中进行的合作活动等增强了粉丝群体。 自2024年1月推出以来,《灵魂冲击》的全球累计下载量已超过400万次。为了将《灵魂冲击》推向长期热销轨道,컴투스홀딩斯于3月进行了《基诺尼亚》知识产权的合作活动。 今年,公司还计划开展多种IP联动活动,并引入季节制,以持续推动《灵魂冲击》的增长。 第二季度,将推出以动画风格的图形和角色为特点的收集型角色扮演游戏(RPG)《星际水手》,并准备推出提供村庄装饰和多种迷你游戏的移动益智游戏《泡泡匹配》。 公司还在准备大型游戏及向PC和主机平台的扩展。컴투스홀딩斯下半年将推出的4款新作正在开发主机版本。 《阿瑞斯》将通过早期预览提升用户期待感,并扩大用户参与,建立粉丝群体。此外,游戏将全面改版以单人游戏为中心,强化动作性,计划在下半年全球市场推出。 以漫画风格的《渐隐回声》将针对亚洲市场推出PC及主机平台版本。地铁类动作RPG《致命之爪》也计划在下半年全球发布。《基诺尼亚1:记忆的丝线》和《厨师之路》也将纳入下半年PC及主机平台的阵容。 子公司컴투스平台的游戏后端服务“Hive”基于客户的云业务正在推动外部收入的增长。特别是与腾讯云扩大合作的人工智能(AI)基础的企业间交易(B2B)业务也在加速发展。 컴투스홀딩스相关人士表示:“通过推出多种类型的新作扩大游戏业务,并通过平台子公司的技术业务扩展增强增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 04:06:40 -
컴투스홀딩스第一季度营业亏损99亿韩元,计划通过十余款新作实现反弹
컴투스홀딩스在今年第一季度报告了合并营业亏损。然而,单独标准上成功实现盈利,并计划在年底前逐步推出十余款新作以实现业绩反弹。 컴투스홀딩스于5月13日表示,2026年第一季度合并收入为171亿韩元,营业亏损为99亿韩元,当期净亏损为116亿韩元。收入较去年同期下降29.6%,较上季度下降38.7%。关联企业评估损失等因素对合并业绩造成了压力。 单独标准的业绩有所改善。单独收入为129亿韩元,营业利润为29亿韩元。营业利润较去年同期增长超过50%,并从上季度的亏损转为盈利。 컴투스홀딩스的方针是巩固现有游戏的长期热销基础,同时通过新作发布提升游戏业务的竞争力。代表性知识产权(IP)《灵魂打击》将通过合作等方式继续扩大用户基础。 第二季度将推出收集型RPG《星际水手》进入全球市场。该游戏以动画风格的图形和角色性格为特色。同时,还将推出结合村庄装饰和迷你游戏元素的手机益智游戏《泡泡匹配》。 下半年计划推出9款新作,其中4款将支持主机平台。《阿瑞斯》将以单人游戏为中心,全面改进系统并增强动作性,准备在手机和PC上全球发布。 PC和主机阵容也将扩大。以漫画风格视觉为特点的《渐隐回声》将瞄准亚洲市场。地铁恶魔类动作RPG《致命之锁》也即将全球发布。《记忆的丝线》和《论厨师》也将在下半年以PC和主机平台发布。 子公司컴투스平台将基于游戏后端服务《Hive》扩大云业务的外部收入。并基于与腾讯云的合作,推动AI基础的企业间交易业务。 컴투스홀딩斯今年的任务是恢复合并业绩。虽然单独标准的盈利能力有所改善,但关联企业评估损失和收入下降对合并业绩造成了压力。如果下半年新作发布按计划进行,且PC和主机阵容取得成果,将可能成为业绩反弹的契机。 컴투스홀딩斯相关人士表示:“将通过多种类型的新作发布扩大游戏业务,并提升平台子公司的技术业务,以增强增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 03:24:56









