
主页搜索
搜索
选择时间
搜索范围
全部的
‘走弱’新闻 39个
-
 美国半导体股下跌,亚洲科技股遭重创,韩国股市暴跌6%,日本和台湾也下跌近2%
由于美国半导体股的下跌,13日亚洲主要股市以科技股为主普遍走弱。韩国KOSPI指数在盘中下跌近6%,日本和台湾股市也以科技股为主下跌,跌幅接近2%。 根据韩国时间13日下午2时44分的数据显示,KOSPI指数下跌5.89%,报6008.24点;日本日经225平均股价下跌1.97%,报67670.02点;台湾加权指数下跌1.95%,报48341.31点。不过,中国的上海综合指数上涨0.36%,报3810.99点,香港股市也在平盘附近波动。 在个股方面,半导体相关科技股的疲软表现尤为明显。三星电子和SK海力士的股价在盘中分别下跌超过8%和10%;在日本,软银集团下跌8%,内存半导体公司东芝控股下跌超过12%。在台湾,全球最大代工厂台积电的股价下跌1.97%。在中国,长鑫存储(CXMT)股价也下跌约0.8%。 这股抛售潮源于前一天美国纽约股市的半导体股下跌。12日(当地时间),美国内存半导体公司美光科技股价下跌3.88%,包括英伟达、博通、AMD等主要半导体股也普遍走弱,费城半导体指数下跌2.67%。 这种科技股的疲软是在对今年早些时候表现强劲的半导体相关股的担忧加剧的背景下出现的。博通首席执行官霍克·坦在当天新加坡举行的活动中指出,许多投资者对自己所投资的内容一无所知,并表示“极端高的预期最终让他们意识到自己就像在赌场一样。”此外,英特尔首席执行官丽贝卡·坦也预测,随着AI基础设施的快速扩展,相关硬件的供应短缺将在未来2至3年内持续,但内存半导体市场可能会比其他领域更早出现增长放缓的迹象。 此外,上周美国10年期国债收益率创下24年来的最高水平,高利率和巨额AI基础设施投资成本可能会对企业盈利能力造成压力。上周,英伟达支持的澳大利亚数据中心公司Perth Grid的IPO计划被搁置,进一步加剧了对AI基础设施投资的警惕。 瑞士金融公司UBP的高级股票顾问贝伊森·林表示:“投资者在不安情绪中寻找机会,兑现内存半导体股及今年股价大幅上涨的AI相关股的利润。” KCM贸易的首席市场分析师蒂姆·沃特勒表示:“投资者现在不再无条件相信积极的消息或高企业价值,AI相关投资仍然是严密审查的对象,数字和基础业务的可行性正在被更加仔细地审视。” 三星电子和SK海力士遭重创 特别是,三星电子和SK海力士等内存半导体大型股在韩国股市中占比很大,因此韩国股市的下跌幅度尤为明显。对此,韩国交易所自8月以来首次启动了程序性卖出报价的临时停效(卖出侧车)。 KOSPI指数自去年6月创下历史最高点以来已下跌约三分之一,并跌破长期趋势的200日移动平均线。外资投资者本月在KOSPI市场上净卖出超过630亿美元(约8万亿韩元)的股票。 推动韩国半导体股下跌的主要原因之一是中国内存半导体公司长鑫存储(CXMT)的技术开发消息。香港《南华早报》报道,CXMT在提高存储密度的新型内存结构开发上取得了进展,并计划在年内推出基于此的下一代服务器产品。 随着中国半导体企业技术的快速提升,市场对三星电子和SK海力士等传统内存半导体公司的竞争力下降的担忧加剧。优金资产管理的首席投资官哈石根表示:“关于半导体繁荣期是否会持续到2028年之后的不确定性,似乎给韩国半导体企业的企业价值和股价带来了压力。” 另一方面,贝伊森·林顾问表示:“实际上,中国内存半导体企业在长期内可能会威胁全球供需平衡,但短期内仍面临技术壁垒,尤其是在HBM等高性能和先进内存领域。”
2026-10-13 23:52:20 -
 汇率持续在1330韩元区间,受全球强势美元影响
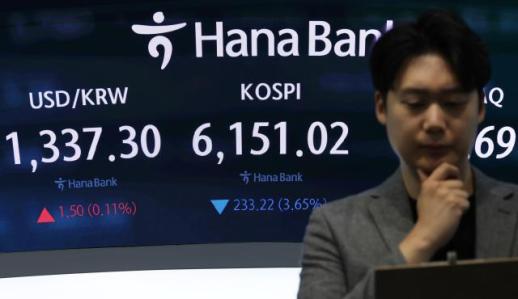
韩元对美元汇率持续在1330韩元区间。 截至13日上午9时17分,首尔外汇市场上,韩元对美元汇率为1335.8韩元。当天的汇率较上午6时的基准价上涨0.7韩元,交易价格为1335.8韩元。 这被解读为由于美元强势而略微上涨。前一晚,美元指数(DXY)较主要六国货币上涨0.36%,达到102.599,创下去年4月以来的最高水平。日元对美元汇率也上涨至158.662日元,涨幅为0.24%。 美国纽约股市表现不一。道琼斯工业平均指数上涨195.60点(0.38%),收于51850.55点。 标准普尔500指数下跌4.30点(0.06%),收于7807.24点,纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 国际油价因也门胡塞武装袭击沙特阿拉伯利雅得国际机场的影响,连续三天上涨。 12月交货的布伦特原油上涨1.84%,收于每桶106.65美元,11月交货的西德克萨斯中质原油(WTI)上涨2.06%,收于93.74美元。 同一时间,国内股市中,外资投资者处于卖出优势。开盘初,外资在证券市场上净卖出6999亿韩元。 当天的汇率预计将因美元强势和风险偏好下降而上涨。韩国银行经济学家闵京元表示:“预计美元强势和风险资产心理的下降将主导汇率上涨压力。” 他进一步指出:“油价连续三天上涨,这再次刺激了物价不安,成为美元强势的因素。虽然韩元相较其他货币表现出相对坚挺,但如果强势美元压力进一步加大,韩元可能在与其他货币的对比中走弱。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 18:32:10 -
 韩国8月生产消费投资同步下降 时隔3个月再现"三降"
韩国8月生产、消费和投资同步下降,时隔3个月再次出现“三降”。其中,汽车行业集中休假和部分企业罢工导致生产明显下滑,并进一步拖累相关消费;此前连续两个月增长的设备投资也转为负增长。 韩国国家数据处30日发布的《8月产业活动动向》显示,8月全产业生产指数为118.7,环比下降1.3%,继7月下降0.1%后连续第二个月下滑,降幅为去年10月以来最大。 分行业来看,矿工业生产环比下降4.8%,其中汽车生产大幅下降24.8%,橡胶和塑料制品生产下降11%。汽车生产降幅创2020年2月以来最大。 韩国国家数据处经济动向统计审议官李斗元表示,7月起部分汽车企业发生罢工,对生产造成一定影响。与此同时,以往分散在7月至8月的汽车行业暑期休假今年更多集中在8月,工作日减少也进一步影响了产量。 消费同样走弱。反映商品消费状况的零售销售额指数环比下降1.8%,继7月下降2.6%后连续第二个月减少。其中,乘用车等耐用品销售下降4.5%,食品饮料等非耐用品下降1.6%。 受汽车减产影响,乘用车消费环比下降13.6%,为2024年1月以来最大降幅。家电销售也下降6.2%,连续第二个月减少。国家数据处分析认为,6月至7月初温努里商品券返还活动提前释放部分消费需求,也对后续家电销售产生一定影响。 与商品消费不同,服务业生产环比增长0.5%。其中,批发零售业下降0.7%,但信息通信业增长4.7%,专业、科学及技术服务业增长2.3%,对整体服务业形成支撑。 投资方面,8月设备投资环比下降9.5%,结束此前两个月增长。6月和7月设备投资分别增长6.2%和8%,主要受到半导体相关投资增加带动。 8月半导体制造设备等机械类投资仍增长1.6%,但运输设备投资大幅下降32.8%。国家数据处解释称,7月船舶和航空器投资大幅增加形成较高基数,是8月运输设备投资明显减少的重要原因。 建筑方面,反映建筑企业实际施工情况的建筑工程完成额环比增长1.9%。其中,土木工程下降3.9%,建筑工程则增长4.5%。 从景气指标来看,反映当前经济状况的同步综合指数循环变动值较前月上升0.5点,反映未来经济走势的先行综合指数循环变动值则下降0.1点。
2026-10-01 00:41:56 -
 美国利率与油价压力下,韩国股市预期走弱…关注半导体股波动性
由于美国长期国债利率上升和纽约股市走弱,预计韩国股市将面临下行压力。前一天,韩国综合股价指数(KOSPI)暴跌超过2%,在一定程度上反映了外部不利因素,季度末的再平衡供需和过度下跌的反弹将导致市场波动。 28日(当地时间),纽约股市三大指数全线下跌。道琼斯工业平均指数收盘下跌0.67%,报51481.51点。标准普尔500指数下跌0.77%,报7683.69点,纳斯达克综合指数下跌0.92%,报26820.38点。 由于美国与伊朗之间的对峙持续,国际油价和美国国债利率同步上涨,抑制了投资者的情绪。美国10年期国债利率在盘中一度超过5.27%,最终记录为5.241%,达到2007年6月以来的最高水平。30年期国债利率也上升至5.561%。 国际油价在盘中上涨超过4%,但由于美国与伊朗之间对话可能性的凸显,涨幅大部分回吐。11月交货的布伦特原油上涨0.92%,报每桶105.28美元,西德克萨斯中质原油(WTI)上涨0.21%,报92.60美元。 由于利率压力,科技股的投资情绪也受到抑制。费城半导体指数下跌1.61%。不过,英伟达宣布了1500亿美元的股票回购计划,股价上涨1.68%,在一定程度上限制了指数的下跌幅度。 与韩国股市相关的指标普遍表现不佳。MSCI韩国股市上市指数基金(ETF)下跌1.92%,MSCI新兴市场指数ETF下跌1.15%。KOSPI夜间期货也下跌0.3%。在NXT盘前市场中,截至29日早上8时13分,三星电子(-0.56%)、SK平方(-0.45%)、现代汽车(-0.42%)表现疲软,而SK海力士(0.17%)和三星电机(0.73%)则上涨。 徐相英,未来资产证券研究员表示:“国际油价在开盘初由于美国与伊朗之间的不安上涨超过4%,但随着两国对话可能性的凸显,涨幅回吐。”他还指出:“国债利率在国际油价涨幅缩小的情况下仍保持在高位,这与全球财政不安和日元套利问题等因素有关。” 他进一步表示:“国内股市可能受到利率不安和季度末再平衡供需的影响。”但他也指出:“由于前一天的急剧下跌,相关担忧在一定程度上已经反映出来,因此需要关注由于过度下跌而可能出现的反弹。” 当天,国内股市的走势将受到美国长期利率变动和外资供需的影响。尤其是前一天大幅下跌的半导体股能否消化费城半导体指数的疲软并反弹,将成为指数走势的主要变量。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 17:20:00 -
 韩国8月汽车产销出口同步下滑 主要海外市场全面走弱
受暑期休假、部分车企罢工等因素影响,韩国8月汽车生产、出口和国内销量同比均出现两位数下降。其中,汽车产量同比下降逾三成,现代汽车出口量减少近五成。不过,新能源汽车表现相对稳定,国内销量占整体汽车销量的比重超过六成。 韩国产业通商部17日发布的《8月汽车产业动向》显示,8月韩国汽车产量为20.6064万辆,同比下降35.8%。 韩国产业通商部表示,今年韩国汽车行业暑期休假较为集中,导致工作日减少,加上部分车企罢工造成生产受阻,是汽车产量明显下降的主要原因。生产端受到影响的同时,韩国汽车出口和国内销售也同步走弱。 出口方面,8月韩国汽车出口量为14.6499万辆,同比下降26.9%。其中,现代汽车受工会罢工和暑期休假等因素影响,出口量降至4.7014万辆,同比大幅下降48.9%。 相比整体汽车出口,新能源汽车出口降幅相对较小。8月韩国新能源汽车出口量约为5.8万辆,同比下降16.4%,降幅较整体汽车出口低10.5个百分点。 出口金额也明显减少。8月韩国汽车出口额为38.5亿美元,同比下降29.8%。主要出口市场均出现下滑,其中对北美出口额同比下降28.2%,对欧盟(EU)下降16.8%,对亚洲和中东分别下降41.9%和23.6%。从地区来看,韩国汽车出口下滑并非集中于单一市场,而是主要出口地区普遍出现下降。 国内市场方面,8月韩国汽车销量为10.992万辆,同比下降20.8%。其中,新能源汽车销量约为6.9万辆,占整体国内销量的62.6%,在汽车市场整体销量下滑的情况下仍保持较高占比。也就是说,8月韩国国内每售出10辆汽车中,就有超过6辆为新能源汽车。 从具体车型来看,特斯拉Model Y以9638辆位居8月韩国国内市场销量首位。起亚索兰托以6397辆排名第二,现代雅尊以5931辆位居第三,起亚嘉华和狮铂拓界分别以4186辆和3874辆位列第四和第五。
2026-09-17 23:30:40 -
 因对人工智能速度调控的担忧,韩国股市走弱,外资和机构净卖出
在个人投资者净买入的情况下,韩国综合股价指数(KOSPI)出现下跌。由于围绕半导体行业主导地位减弱的争论,行业间出现了差异化表现。 根据韩国交易所的数据,截至当天上午9时3分,KOSPI较前一交易日下跌15.29点(0.23%),报6669.08点。KOSPI在开盘后持续下跌。个人投资者净买入1173亿韩元,而外资和机构分别净卖出989亿韩元和232亿韩元。 在市值前列的股票中,三星电子上涨0.20%,SK海力士上涨0.18%。三星电子优先股上涨0.82%,SK广场上涨0.80%,LG能源解决方案上涨0.14%。相反,三星电机下跌0.75%,现代汽车下跌0.67%,三星生物制药下跌0.28%,KB金融下跌2.64%,三星生命下跌1.34%。 同一时间,KOSDAQ较前一交易日上涨3.06点(0.38%),报809.85点。个人投资者净买入106亿韩元,而外资和机构分别净卖出95亿韩元和16亿韩元。阿尔特基生物(Alteogen)上涨2.31%,生态科技(EcoPro)上涨0.25%,生态科技B(EcoProBM)上涨0.48%,主成工程(Jusung Engineering)上涨0.49%,彩虹机器人(Rainbow Robotics)上涨0.48%,伊奥科技(EoTechnics)上涨1.52%,罗博提兹(Robotis)上涨3.24%。相反,元益IPS下跌1.18%,利诺工业下跌0.31%。 市场分析认为,本周人工智能(AI)开发速度调控问题可能会加大股市波动性,但没有必要进行追涨卖出。 基于此,Kiwoom证券的研究员韩志英表示:“即使本周因AI速度调控问题波动性加大,追涨卖出的实利也不大。保持现有头寸,或将部分资金分散到相对低波动且具备收益防御能力的银行、保险、控股等股东回报行业,将是一个可行的选择。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 18:08:20 -
 沙特石油管道停运与船只遭袭致油价大幅上涨,美国股指期货走弱
沙特阿拉伯东西横贯石油管道的停运,以及胡塞武装的进一步攻击和霍尔木兹海峡内船只遭袭,导致原油供应紧张的担忧加剧,国际油价上涨超过2%,而美国主要股指期货则普遍下跌,开启了本周的交易。 根据14日Investing.com的数据,截至韩国时间上午8时47分,10月交货的西德克萨斯中质原油(WTI)期货上涨2.21美元(2.21%),报每桶102.26美元。11月交货的布伦特原油期货上涨2.90美元(2.78%),报每桶107.37美元。国际油价在开盘初一度上涨超过3%。 中东主要原油运输线路的紧张局势推动了油价的上涨。路透社报道称,沙特国营媒体公布了前一天在南部吉赞省胡塞武装攻击后,房屋和清真寺等受损的画面。胡塞武装声称攻击了附近地区的沙特军事基地。 霍尔木兹海峡的船只也遭到袭击。英国海事贸易组织(UKMTO)表示,前一天一艘经过海峡的船只遭到发射物袭击,起火并且船员们进行了疏散。伊朗方面表示,一艘伊朗商船在其海岸附近遭到攻击,导致1人死亡,4名船员受伤。 尤其是11日,沙特阿拉伯东西横贯石油管道因无人机攻击停运,导致供应紧张的担忧加剧。该管道是沙特通过红海出口原油的关键绕行路线,避免经过霍尔木兹海峡。路透社报道称,管道停运可能影响全球原油供应量的最大4%。 此外,亲伊朗的也门胡塞武装在11日向巴布埃尔曼德布海峡的重要位置——费林岛推进,进一步加剧了另一条主要原油运输线路的不安。巴布埃尔曼德布海峡是近几个月全球原油供应量约4%至5%经过的主要航道。 由于供应不安,国际油价在上周上涨约8%,首次突破每桶100美元。 IG市场分析师托尼·西卡莫尔表示,如果在阿曼举行的伊朗与海湾国家的会谈未能取得实质性成果,或沙特东西横贯石油管道未能提前恢复运转,油价可能上涨至3月初创下的每桶119.48美元的水平。 然而,原本被期待作为缓解紧张局势的外交日程也被推迟。阿曼外长巴德尔·阿尔布赛迪在前一天通过社交媒体X表示,海湾国家与伊朗原定于当天在阿曼举行的关于霍尔木兹海峡问题的会谈已被推迟。 在中东紧张局势和油价上涨的背景下,美国股指期货表现疲软。韩国时间上午8时37分,纳斯达克100期货下跌350.50点(1.18%),报29333.75点。标准普尔500期货下跌41.25点(0.53%),报7686.00点,道琼斯30期货下跌153点(0.29%),报52849.00点。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-14 18:12:00 -
 国际油价上涨,股市下跌...半导体用铜箔板块强劲
10日,中国股市下跌。国际油价突破100美元,导致股指走弱。当天,上证综合指数下跌0.43%,收于3934.40点;深证成分指数下跌0.77%,收于13617.67点;创业板指数下跌0.49%,收于3338.42点。 由于伊朗战争的持续,国际油价急剧上涨。布伦特原油在前一天突破每桶100美元后,今天再次达到101.2美元。油价的急剧上涨引发了通货膨胀的担忧,利率也随之上升,美国10年期国债收益率上升至4.845%。特别是,利率的上升与美国财政部公布的回购规模未达到市场预期有关。《金融时报》指出,美国与中国的10年期国债利率差距扩大至3.17个百分点,创历史新高。这一利率差的扩大预计将增加中国资金流向美国的压力。 《中国证券报》分析称,近期市场交易量减少,资金在行业间激烈流动,形成了结构性市场。9月份以来,融资余额减少超过120亿人民币,股票型ETF则净流入超过50亿人民币。 当天,半导体用铜箔相关股票大幅上涨。金安国纪、超声电子等股票涨停。中国制造半导体用铜箔的企业“建滔”发出今年第七次价格上涨通知,成为利好消息。该公司对FR-4铜箔层压板(CCL)统一上涨10%,并根据规格调整预浸料(Prepreg)的价格,薄玻璃纤维原料产品的价格最高上涨20%。松下也于9月1日起提高了铜箔层压板的价格,部分产品的涨幅达到30%。南亚塑胶也随之实施了20%至25%的价格上涨。 银行股表现强劲。宁波银行、南京银行等上涨超过2%。今年上半年,中国上市银行的总收入为3.034万亿人民币,同比增长7.4%;净利润为1.013万亿人民币,同比增长3%,继续保持良好势头。 与此同时,中国人民银行公布的美元对人民币中间价为6.7766元,较前一日下降0.0003元,人民币升值0.005%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-11 01:08:10 -
 中东紧张局势推动油价突破100美元…半导体能否守住7000点
国际油价突破每桶100美元,加上美国国债收益率急剧上升,导致纽约股市全面下跌。然而,半导体股仍保持强劲,因此10日国内股市能否稳住7000点备受关注。 9日(当地时间),纽约证券交易所(NYSE)数据显示,道琼斯工业平均指数下跌0.77%,标准普尔500指数和纳斯达克综合指数分别下跌0.48%和0.64%。 美国中央司令部(CENTCOM)宣布摧毁了5艘伊朗油轮,伊朗则声称以弹道导弹攻击约旦的美军基地进行报复,导致中东地区紧张局势加剧,投资者情绪受到抑制。 国际油价也急剧上涨。11月交货的布伦特原油收盘上涨3.29美元(3.36%),报每桶101.21美元。布伦特油价自7月23日以来首次收盘突破100美元。 油价上涨引发通货膨胀担忧,市场对美联储货币政策的警惕性增强。美国国债收益率也随之上升,10年期国债收益率在盘中突破4.85%,创下2023年11月以来的最高水平。 西相荣,未来资产证券研究员表示:“由于中东局势紧张,布伦特油价突破100美元,导致市场对物价上涨的担忧加剧,股市开盘下跌。同时,30年期国债收益率接近5.3%也对投资者情绪产生了抑制作用。” 相反,半导体股继续强劲。费城半导体指数上涨0.37%,连续五个交易日上涨,SK海力士的美国存托股票(ADR)也上涨7.05%。 当天,国内股市在美国科技股和半导体股的带动下,预计将受到半导体股的上涨压力。然而,国际油价和美国国债收益率的上升可能限制指数的上行空间。 在NXT盘前市场,截止上午8时22分,SK海力士上涨1.62%,三星电子下跌0.19%。SK创新(3.52%)、SK平方(0.26%)等也呈现上涨趋势。 韩智英,Kiwoom证券研究员表示:“由于油价和美国长期国债收益率的上升,导致美国股市走弱,加之国内期货和期权的同时到期日影响,预计将出现部分回吐前日涨幅的走势。” 她还补充道:“在期货和期权的同时到期日以及8月消费者物价指数(CPI)的预警心理影响下,市场波动性可能加大,再次跌破7000点的可能性依然存在。”
2026-09-10 17:56:00 -
 日元对美元汇率面临转折点,五年走势或将改变
上周公布的美国8月非农就业人数增加幅度超过市场预期的三倍,但日元对美元汇率在数据公布后仅上涨了约1日元。通常情况下,就业数据强劲会加大市场对美国加息的预期,从而导致美元走强、日元走弱。然而,经历了2日至4日三天内超过5日元的急剧下跌后,汇率的反弹幅度受到限制,外汇市场开始认为持续的“超日元贬值”局面可能迎来转折点。 美国劳工部在4日(当地时间)发布的数据显示,8月非农就业人数较上月增加了16.2万人,远超道琼斯预期的5.3万人,且7月的就业人数也被修正为增加。根据芝加哥商品交易所(CME)基于短期利率期货市场的动向计算,9月加息的概率从前一天的约50%跃升至4日下午接近60%。 然而,汇率在数据公布后仅在155日元初头到156日元之间波动。7日早间,东京外汇市场一度跌至每美元155.80日元,整体在155日元后半段波动。日本经济新闻(日经)在7日的报道中指出,尽管就业数据强劲,但日元对美元汇率的上涨受到限制,显示市场对日元卖出获利的认知正在发生变化。 日元对美元汇率在2日时为每美元160日元初头,4日跌至155日元初头,跌幅超过5日元。美国财政部长斯科特·贝尔森特在上月30日呼吁纠正日元贬值后,日本银行(BOJ)行长上田和夫及委员高田肇也发表了支持加息的言论。随着市场对日本银行加快加息的预期升温,投资者急于平仓之前建立的日元卖出头寸。根据美国商品期货交易委员会(CFTC)的数据,在汇率急剧下跌前的1日,对日元的净卖出头寸为102,188份(约1.2万亿日元),较一周前增加了33%。日经指出,日元卖出头寸仍然大规模积累,可能导致日元买入和美元卖出之间的连锁反应。 市场的关注点在于此次急剧下跌是否只是短期头寸平仓,还是会引发趋势转变。美国就业数据公布后,趋势转变的可能性似乎在增加。三井住友银行首席外汇策略师铃木宏文表示:“尽管美国就业数据稳健,但市场对日元升值的买入势头依然强劲。” 155日元突破与否引人关注 接下来的试金石是将于11日公布的美国8月消费者物价指数(CPI)。青空银行首席市场策略师森川明认为,如果CPI低于预期,并且美联储在16日召开的联邦公开市场委员会(FOMC)上决定维持政策利率不变,日元对美元汇率可能跌至152日元左右。相反,如果CPI高于预期,但日元对美元汇率的上涨受到限制,投资者可能会重新审视日元贬值的投资策略。 不过,也有观点认为汇率进一步下跌并不容易。美国中央司令部在5日宣布对三艘伊朗油轮进行了攻击。中东局势的不稳定使得美国西德克萨斯中质原油(WTI)期货价格在7日上涨至每桶92美元左右。由于日本大部分能源依赖进口,市场普遍预计贸易赤字将加大,这也是日元卖出和美元买入的因素。 目前市场关注的分水岭是每美元155日元的关口。尽管日本政府在4至5月进行了日元买入干预,并且在7月底美日联合干预后,汇率仍未能跌破155日元。理想综合控股首席策略师井口圭一预测:“汇率将很快跌破155日元。”森川策略师补充道,如果美国CPI放缓导致加息预期减弱,而日本政府进一步明确支持日本银行的加息基调,汇率可能跌至150日元。因此,过去五年将日元对美元汇率推高约60日元的日元贬值趋势是否会改变,预计将在155日元关口得到验证。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 23:40:10
-
美国半导体股下跌,亚洲科技股遭重创,韩国股市暴跌6%,日本和台湾也下跌近2%
由于美国半导体股的下跌,13日亚洲主要股市以科技股为主普遍走弱。韩国KOSPI指数在盘中下跌近6%,日本和台湾股市也以科技股为主下跌,跌幅接近2%。 根据韩国时间13日下午2时44分的数据显示,KOSPI指数下跌5.89%,报6008.24点;日本日经225平均股价下跌1.97%,报67670.02点;台湾加权指数下跌1.95%,报48341.31点。不过,中国的上海综合指数上涨0.36%,报3810.99点,香港股市也在平盘附近波动。 在个股方面,半导体相关科技股的疲软表现尤为明显。三星电子和SK海力士的股价在盘中分别下跌超过8%和10%;在日本,软银集团下跌8%,内存半导体公司东芝控股下跌超过12%。在台湾,全球最大代工厂台积电的股价下跌1.97%。在中国,长鑫存储(CXMT)股价也下跌约0.8%。 这股抛售潮源于前一天美国纽约股市的半导体股下跌。12日(当地时间),美国内存半导体公司美光科技股价下跌3.88%,包括英伟达、博通、AMD等主要半导体股也普遍走弱,费城半导体指数下跌2.67%。 这种科技股的疲软是在对今年早些时候表现强劲的半导体相关股的担忧加剧的背景下出现的。博通首席执行官霍克·坦在当天新加坡举行的活动中指出,许多投资者对自己所投资的内容一无所知,并表示“极端高的预期最终让他们意识到自己就像在赌场一样。”此外,英特尔首席执行官丽贝卡·坦也预测,随着AI基础设施的快速扩展,相关硬件的供应短缺将在未来2至3年内持续,但内存半导体市场可能会比其他领域更早出现增长放缓的迹象。 此外,上周美国10年期国债收益率创下24年来的最高水平,高利率和巨额AI基础设施投资成本可能会对企业盈利能力造成压力。上周,英伟达支持的澳大利亚数据中心公司Perth Grid的IPO计划被搁置,进一步加剧了对AI基础设施投资的警惕。 瑞士金融公司UBP的高级股票顾问贝伊森·林表示:“投资者在不安情绪中寻找机会,兑现内存半导体股及今年股价大幅上涨的AI相关股的利润。” KCM贸易的首席市场分析师蒂姆·沃特勒表示:“投资者现在不再无条件相信积极的消息或高企业价值,AI相关投资仍然是严密审查的对象,数字和基础业务的可行性正在被更加仔细地审视。” 三星电子和SK海力士遭重创 特别是,三星电子和SK海力士等内存半导体大型股在韩国股市中占比很大,因此韩国股市的下跌幅度尤为明显。对此,韩国交易所自8月以来首次启动了程序性卖出报价的临时停效(卖出侧车)。 KOSPI指数自去年6月创下历史最高点以来已下跌约三分之一,并跌破长期趋势的200日移动平均线。外资投资者本月在KOSPI市场上净卖出超过630亿美元(约8万亿韩元)的股票。 推动韩国半导体股下跌的主要原因之一是中国内存半导体公司长鑫存储(CXMT)的技术开发消息。香港《南华早报》报道,CXMT在提高存储密度的新型内存结构开发上取得了进展,并计划在年内推出基于此的下一代服务器产品。 随着中国半导体企业技术的快速提升,市场对三星电子和SK海力士等传统内存半导体公司的竞争力下降的担忧加剧。优金资产管理的首席投资官哈石根表示:“关于半导体繁荣期是否会持续到2028年之后的不确定性,似乎给韩国半导体企业的企业价值和股价带来了压力。” 另一方面,贝伊森·林顾问表示:“实际上,中国内存半导体企业在长期内可能会威胁全球供需平衡,但短期内仍面临技术壁垒,尤其是在HBM等高性能和先进内存领域。”
2026-10-13 23:52:20 -
汇率持续在1330韩元区间,受全球强势美元影响
韩元对美元汇率持续在1330韩元区间。 截至13日上午9时17分,首尔外汇市场上,韩元对美元汇率为1335.8韩元。当天的汇率较上午6时的基准价上涨0.7韩元,交易价格为1335.8韩元。 这被解读为由于美元强势而略微上涨。前一晚,美元指数(DXY)较主要六国货币上涨0.36%,达到102.599,创下去年4月以来的最高水平。日元对美元汇率也上涨至158.662日元,涨幅为0.24%。 美国纽约股市表现不一。道琼斯工业平均指数上涨195.60点(0.38%),收于51850.55点。 标准普尔500指数下跌4.30点(0.06%),收于7807.24点,纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 国际油价因也门胡塞武装袭击沙特阿拉伯利雅得国际机场的影响,连续三天上涨。 12月交货的布伦特原油上涨1.84%,收于每桶106.65美元,11月交货的西德克萨斯中质原油(WTI)上涨2.06%,收于93.74美元。 同一时间,国内股市中,外资投资者处于卖出优势。开盘初,外资在证券市场上净卖出6999亿韩元。 当天的汇率预计将因美元强势和风险偏好下降而上涨。韩国银行经济学家闵京元表示:“预计美元强势和风险资产心理的下降将主导汇率上涨压力。” 他进一步指出:“油价连续三天上涨,这再次刺激了物价不安,成为美元强势的因素。虽然韩元相较其他货币表现出相对坚挺,但如果强势美元压力进一步加大,韩元可能在与其他货币的对比中走弱。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 18:32:10 -
韩国8月生产消费投资同步下降 时隔3个月再现"三降"
韩国8月生产、消费和投资同步下降,时隔3个月再次出现“三降”。其中,汽车行业集中休假和部分企业罢工导致生产明显下滑,并进一步拖累相关消费;此前连续两个月增长的设备投资也转为负增长。 韩国国家数据处30日发布的《8月产业活动动向》显示,8月全产业生产指数为118.7,环比下降1.3%,继7月下降0.1%后连续第二个月下滑,降幅为去年10月以来最大。 分行业来看,矿工业生产环比下降4.8%,其中汽车生产大幅下降24.8%,橡胶和塑料制品生产下降11%。汽车生产降幅创2020年2月以来最大。 韩国国家数据处经济动向统计审议官李斗元表示,7月起部分汽车企业发生罢工,对生产造成一定影响。与此同时,以往分散在7月至8月的汽车行业暑期休假今年更多集中在8月,工作日减少也进一步影响了产量。 消费同样走弱。反映商品消费状况的零售销售额指数环比下降1.8%,继7月下降2.6%后连续第二个月减少。其中,乘用车等耐用品销售下降4.5%,食品饮料等非耐用品下降1.6%。 受汽车减产影响,乘用车消费环比下降13.6%,为2024年1月以来最大降幅。家电销售也下降6.2%,连续第二个月减少。国家数据处分析认为,6月至7月初温努里商品券返还活动提前释放部分消费需求,也对后续家电销售产生一定影响。 与商品消费不同,服务业生产环比增长0.5%。其中,批发零售业下降0.7%,但信息通信业增长4.7%,专业、科学及技术服务业增长2.3%,对整体服务业形成支撑。 投资方面,8月设备投资环比下降9.5%,结束此前两个月增长。6月和7月设备投资分别增长6.2%和8%,主要受到半导体相关投资增加带动。 8月半导体制造设备等机械类投资仍增长1.6%,但运输设备投资大幅下降32.8%。国家数据处解释称,7月船舶和航空器投资大幅增加形成较高基数,是8月运输设备投资明显减少的重要原因。 建筑方面,反映建筑企业实际施工情况的建筑工程完成额环比增长1.9%。其中,土木工程下降3.9%,建筑工程则增长4.5%。 从景气指标来看,反映当前经济状况的同步综合指数循环变动值较前月上升0.5点,反映未来经济走势的先行综合指数循环变动值则下降0.1点。
2026-10-01 00:41:56 -
美国利率与油价压力下,韩国股市预期走弱…关注半导体股波动性
由于美国长期国债利率上升和纽约股市走弱,预计韩国股市将面临下行压力。前一天,韩国综合股价指数(KOSPI)暴跌超过2%,在一定程度上反映了外部不利因素,季度末的再平衡供需和过度下跌的反弹将导致市场波动。 28日(当地时间),纽约股市三大指数全线下跌。道琼斯工业平均指数收盘下跌0.67%,报51481.51点。标准普尔500指数下跌0.77%,报7683.69点,纳斯达克综合指数下跌0.92%,报26820.38点。 由于美国与伊朗之间的对峙持续,国际油价和美国国债利率同步上涨,抑制了投资者的情绪。美国10年期国债利率在盘中一度超过5.27%,最终记录为5.241%,达到2007年6月以来的最高水平。30年期国债利率也上升至5.561%。 国际油价在盘中上涨超过4%,但由于美国与伊朗之间对话可能性的凸显,涨幅大部分回吐。11月交货的布伦特原油上涨0.92%,报每桶105.28美元,西德克萨斯中质原油(WTI)上涨0.21%,报92.60美元。 由于利率压力,科技股的投资情绪也受到抑制。费城半导体指数下跌1.61%。不过,英伟达宣布了1500亿美元的股票回购计划,股价上涨1.68%,在一定程度上限制了指数的下跌幅度。 与韩国股市相关的指标普遍表现不佳。MSCI韩国股市上市指数基金(ETF)下跌1.92%,MSCI新兴市场指数ETF下跌1.15%。KOSPI夜间期货也下跌0.3%。在NXT盘前市场中,截至29日早上8时13分,三星电子(-0.56%)、SK平方(-0.45%)、现代汽车(-0.42%)表现疲软,而SK海力士(0.17%)和三星电机(0.73%)则上涨。 徐相英,未来资产证券研究员表示:“国际油价在开盘初由于美国与伊朗之间的不安上涨超过4%,但随着两国对话可能性的凸显,涨幅回吐。”他还指出:“国债利率在国际油价涨幅缩小的情况下仍保持在高位,这与全球财政不安和日元套利问题等因素有关。” 他进一步表示:“国内股市可能受到利率不安和季度末再平衡供需的影响。”但他也指出:“由于前一天的急剧下跌,相关担忧在一定程度上已经反映出来,因此需要关注由于过度下跌而可能出现的反弹。” 当天,国内股市的走势将受到美国长期利率变动和外资供需的影响。尤其是前一天大幅下跌的半导体股能否消化费城半导体指数的疲软并反弹,将成为指数走势的主要变量。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 17:20:00 -
韩国8月汽车产销出口同步下滑 主要海外市场全面走弱
受暑期休假、部分车企罢工等因素影响,韩国8月汽车生产、出口和国内销量同比均出现两位数下降。其中,汽车产量同比下降逾三成,现代汽车出口量减少近五成。不过,新能源汽车表现相对稳定,国内销量占整体汽车销量的比重超过六成。 韩国产业通商部17日发布的《8月汽车产业动向》显示,8月韩国汽车产量为20.6064万辆,同比下降35.8%。 韩国产业通商部表示,今年韩国汽车行业暑期休假较为集中,导致工作日减少,加上部分车企罢工造成生产受阻,是汽车产量明显下降的主要原因。生产端受到影响的同时,韩国汽车出口和国内销售也同步走弱。 出口方面,8月韩国汽车出口量为14.6499万辆,同比下降26.9%。其中,现代汽车受工会罢工和暑期休假等因素影响,出口量降至4.7014万辆,同比大幅下降48.9%。 相比整体汽车出口,新能源汽车出口降幅相对较小。8月韩国新能源汽车出口量约为5.8万辆,同比下降16.4%,降幅较整体汽车出口低10.5个百分点。 出口金额也明显减少。8月韩国汽车出口额为38.5亿美元,同比下降29.8%。主要出口市场均出现下滑,其中对北美出口额同比下降28.2%,对欧盟(EU)下降16.8%,对亚洲和中东分别下降41.9%和23.6%。从地区来看,韩国汽车出口下滑并非集中于单一市场,而是主要出口地区普遍出现下降。 国内市场方面,8月韩国汽车销量为10.992万辆,同比下降20.8%。其中,新能源汽车销量约为6.9万辆,占整体国内销量的62.6%,在汽车市场整体销量下滑的情况下仍保持较高占比。也就是说,8月韩国国内每售出10辆汽车中,就有超过6辆为新能源汽车。 从具体车型来看,特斯拉Model Y以9638辆位居8月韩国国内市场销量首位。起亚索兰托以6397辆排名第二,现代雅尊以5931辆位居第三,起亚嘉华和狮铂拓界分别以4186辆和3874辆位列第四和第五。
2026-09-17 23:30:40 -
因对人工智能速度调控的担忧,韩国股市走弱,外资和机构净卖出
在个人投资者净买入的情况下,韩国综合股价指数(KOSPI)出现下跌。由于围绕半导体行业主导地位减弱的争论,行业间出现了差异化表现。 根据韩国交易所的数据,截至当天上午9时3分,KOSPI较前一交易日下跌15.29点(0.23%),报6669.08点。KOSPI在开盘后持续下跌。个人投资者净买入1173亿韩元,而外资和机构分别净卖出989亿韩元和232亿韩元。 在市值前列的股票中,三星电子上涨0.20%,SK海力士上涨0.18%。三星电子优先股上涨0.82%,SK广场上涨0.80%,LG能源解决方案上涨0.14%。相反,三星电机下跌0.75%,现代汽车下跌0.67%,三星生物制药下跌0.28%,KB金融下跌2.64%,三星生命下跌1.34%。 同一时间,KOSDAQ较前一交易日上涨3.06点(0.38%),报809.85点。个人投资者净买入106亿韩元,而外资和机构分别净卖出95亿韩元和16亿韩元。阿尔特基生物(Alteogen)上涨2.31%,生态科技(EcoPro)上涨0.25%,生态科技B(EcoProBM)上涨0.48%,主成工程(Jusung Engineering)上涨0.49%,彩虹机器人(Rainbow Robotics)上涨0.48%,伊奥科技(EoTechnics)上涨1.52%,罗博提兹(Robotis)上涨3.24%。相反,元益IPS下跌1.18%,利诺工业下跌0.31%。 市场分析认为,本周人工智能(AI)开发速度调控问题可能会加大股市波动性,但没有必要进行追涨卖出。 基于此,Kiwoom证券的研究员韩志英表示:“即使本周因AI速度调控问题波动性加大,追涨卖出的实利也不大。保持现有头寸,或将部分资金分散到相对低波动且具备收益防御能力的银行、保险、控股等股东回报行业,将是一个可行的选择。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 18:08:20 -
沙特石油管道停运与船只遭袭致油价大幅上涨,美国股指期货走弱
沙特阿拉伯东西横贯石油管道的停运,以及胡塞武装的进一步攻击和霍尔木兹海峡内船只遭袭,导致原油供应紧张的担忧加剧,国际油价上涨超过2%,而美国主要股指期货则普遍下跌,开启了本周的交易。 根据14日Investing.com的数据,截至韩国时间上午8时47分,10月交货的西德克萨斯中质原油(WTI)期货上涨2.21美元(2.21%),报每桶102.26美元。11月交货的布伦特原油期货上涨2.90美元(2.78%),报每桶107.37美元。国际油价在开盘初一度上涨超过3%。 中东主要原油运输线路的紧张局势推动了油价的上涨。路透社报道称,沙特国营媒体公布了前一天在南部吉赞省胡塞武装攻击后,房屋和清真寺等受损的画面。胡塞武装声称攻击了附近地区的沙特军事基地。 霍尔木兹海峡的船只也遭到袭击。英国海事贸易组织(UKMTO)表示,前一天一艘经过海峡的船只遭到发射物袭击,起火并且船员们进行了疏散。伊朗方面表示,一艘伊朗商船在其海岸附近遭到攻击,导致1人死亡,4名船员受伤。 尤其是11日,沙特阿拉伯东西横贯石油管道因无人机攻击停运,导致供应紧张的担忧加剧。该管道是沙特通过红海出口原油的关键绕行路线,避免经过霍尔木兹海峡。路透社报道称,管道停运可能影响全球原油供应量的最大4%。 此外,亲伊朗的也门胡塞武装在11日向巴布埃尔曼德布海峡的重要位置——费林岛推进,进一步加剧了另一条主要原油运输线路的不安。巴布埃尔曼德布海峡是近几个月全球原油供应量约4%至5%经过的主要航道。 由于供应不安,国际油价在上周上涨约8%,首次突破每桶100美元。 IG市场分析师托尼·西卡莫尔表示,如果在阿曼举行的伊朗与海湾国家的会谈未能取得实质性成果,或沙特东西横贯石油管道未能提前恢复运转,油价可能上涨至3月初创下的每桶119.48美元的水平。 然而,原本被期待作为缓解紧张局势的外交日程也被推迟。阿曼外长巴德尔·阿尔布赛迪在前一天通过社交媒体X表示,海湾国家与伊朗原定于当天在阿曼举行的关于霍尔木兹海峡问题的会谈已被推迟。 在中东紧张局势和油价上涨的背景下,美国股指期货表现疲软。韩国时间上午8时37分,纳斯达克100期货下跌350.50点(1.18%),报29333.75点。标准普尔500期货下跌41.25点(0.53%),报7686.00点,道琼斯30期货下跌153点(0.29%),报52849.00点。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-14 18:12:00 -
国际油价上涨,股市下跌...半导体用铜箔板块强劲
10日,中国股市下跌。国际油价突破100美元,导致股指走弱。当天,上证综合指数下跌0.43%,收于3934.40点;深证成分指数下跌0.77%,收于13617.67点;创业板指数下跌0.49%,收于3338.42点。 由于伊朗战争的持续,国际油价急剧上涨。布伦特原油在前一天突破每桶100美元后,今天再次达到101.2美元。油价的急剧上涨引发了通货膨胀的担忧,利率也随之上升,美国10年期国债收益率上升至4.845%。特别是,利率的上升与美国财政部公布的回购规模未达到市场预期有关。《金融时报》指出,美国与中国的10年期国债利率差距扩大至3.17个百分点,创历史新高。这一利率差的扩大预计将增加中国资金流向美国的压力。 《中国证券报》分析称,近期市场交易量减少,资金在行业间激烈流动,形成了结构性市场。9月份以来,融资余额减少超过120亿人民币,股票型ETF则净流入超过50亿人民币。 当天,半导体用铜箔相关股票大幅上涨。金安国纪、超声电子等股票涨停。中国制造半导体用铜箔的企业“建滔”发出今年第七次价格上涨通知,成为利好消息。该公司对FR-4铜箔层压板(CCL)统一上涨10%,并根据规格调整预浸料(Prepreg)的价格,薄玻璃纤维原料产品的价格最高上涨20%。松下也于9月1日起提高了铜箔层压板的价格,部分产品的涨幅达到30%。南亚塑胶也随之实施了20%至25%的价格上涨。 银行股表现强劲。宁波银行、南京银行等上涨超过2%。今年上半年,中国上市银行的总收入为3.034万亿人民币,同比增长7.4%;净利润为1.013万亿人民币,同比增长3%,继续保持良好势头。 与此同时,中国人民银行公布的美元对人民币中间价为6.7766元,较前一日下降0.0003元,人民币升值0.005%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-11 01:08:10 -
中东紧张局势推动油价突破100美元…半导体能否守住7000点
国际油价突破每桶100美元,加上美国国债收益率急剧上升,导致纽约股市全面下跌。然而,半导体股仍保持强劲,因此10日国内股市能否稳住7000点备受关注。 9日(当地时间),纽约证券交易所(NYSE)数据显示,道琼斯工业平均指数下跌0.77%,标准普尔500指数和纳斯达克综合指数分别下跌0.48%和0.64%。 美国中央司令部(CENTCOM)宣布摧毁了5艘伊朗油轮,伊朗则声称以弹道导弹攻击约旦的美军基地进行报复,导致中东地区紧张局势加剧,投资者情绪受到抑制。 国际油价也急剧上涨。11月交货的布伦特原油收盘上涨3.29美元(3.36%),报每桶101.21美元。布伦特油价自7月23日以来首次收盘突破100美元。 油价上涨引发通货膨胀担忧,市场对美联储货币政策的警惕性增强。美国国债收益率也随之上升,10年期国债收益率在盘中突破4.85%,创下2023年11月以来的最高水平。 西相荣,未来资产证券研究员表示:“由于中东局势紧张,布伦特油价突破100美元,导致市场对物价上涨的担忧加剧,股市开盘下跌。同时,30年期国债收益率接近5.3%也对投资者情绪产生了抑制作用。” 相反,半导体股继续强劲。费城半导体指数上涨0.37%,连续五个交易日上涨,SK海力士的美国存托股票(ADR)也上涨7.05%。 当天,国内股市在美国科技股和半导体股的带动下,预计将受到半导体股的上涨压力。然而,国际油价和美国国债收益率的上升可能限制指数的上行空间。 在NXT盘前市场,截止上午8时22分,SK海力士上涨1.62%,三星电子下跌0.19%。SK创新(3.52%)、SK平方(0.26%)等也呈现上涨趋势。 韩智英,Kiwoom证券研究员表示:“由于油价和美国长期国债收益率的上升,导致美国股市走弱,加之国内期货和期权的同时到期日影响,预计将出现部分回吐前日涨幅的走势。” 她还补充道:“在期货和期权的同时到期日以及8月消费者物价指数(CPI)的预警心理影响下,市场波动性可能加大,再次跌破7000点的可能性依然存在。”
2026-09-10 17:56:00 -
日元对美元汇率面临转折点,五年走势或将改变
上周公布的美国8月非农就业人数增加幅度超过市场预期的三倍,但日元对美元汇率在数据公布后仅上涨了约1日元。通常情况下,就业数据强劲会加大市场对美国加息的预期,从而导致美元走强、日元走弱。然而,经历了2日至4日三天内超过5日元的急剧下跌后,汇率的反弹幅度受到限制,外汇市场开始认为持续的“超日元贬值”局面可能迎来转折点。 美国劳工部在4日(当地时间)发布的数据显示,8月非农就业人数较上月增加了16.2万人,远超道琼斯预期的5.3万人,且7月的就业人数也被修正为增加。根据芝加哥商品交易所(CME)基于短期利率期货市场的动向计算,9月加息的概率从前一天的约50%跃升至4日下午接近60%。 然而,汇率在数据公布后仅在155日元初头到156日元之间波动。7日早间,东京外汇市场一度跌至每美元155.80日元,整体在155日元后半段波动。日本经济新闻(日经)在7日的报道中指出,尽管就业数据强劲,但日元对美元汇率的上涨受到限制,显示市场对日元卖出获利的认知正在发生变化。 日元对美元汇率在2日时为每美元160日元初头,4日跌至155日元初头,跌幅超过5日元。美国财政部长斯科特·贝尔森特在上月30日呼吁纠正日元贬值后,日本银行(BOJ)行长上田和夫及委员高田肇也发表了支持加息的言论。随着市场对日本银行加快加息的预期升温,投资者急于平仓之前建立的日元卖出头寸。根据美国商品期货交易委员会(CFTC)的数据,在汇率急剧下跌前的1日,对日元的净卖出头寸为102,188份(约1.2万亿日元),较一周前增加了33%。日经指出,日元卖出头寸仍然大规模积累,可能导致日元买入和美元卖出之间的连锁反应。 市场的关注点在于此次急剧下跌是否只是短期头寸平仓,还是会引发趋势转变。美国就业数据公布后,趋势转变的可能性似乎在增加。三井住友银行首席外汇策略师铃木宏文表示:“尽管美国就业数据稳健,但市场对日元升值的买入势头依然强劲。” 155日元突破与否引人关注 接下来的试金石是将于11日公布的美国8月消费者物价指数(CPI)。青空银行首席市场策略师森川明认为,如果CPI低于预期,并且美联储在16日召开的联邦公开市场委员会(FOMC)上决定维持政策利率不变,日元对美元汇率可能跌至152日元左右。相反,如果CPI高于预期,但日元对美元汇率的上涨受到限制,投资者可能会重新审视日元贬值的投资策略。 不过,也有观点认为汇率进一步下跌并不容易。美国中央司令部在5日宣布对三艘伊朗油轮进行了攻击。中东局势的不稳定使得美国西德克萨斯中质原油(WTI)期货价格在7日上涨至每桶92美元左右。由于日本大部分能源依赖进口,市场普遍预计贸易赤字将加大,这也是日元卖出和美元买入的因素。 目前市场关注的分水岭是每美元155日元的关口。尽管日本政府在4至5月进行了日元买入干预,并且在7月底美日联合干预后,汇率仍未能跌破155日元。理想综合控股首席策略师井口圭一预测:“汇率将很快跌破155日元。”森川策略师补充道,如果美国CPI放缓导致加息预期减弱,而日本政府进一步明确支持日本银行的加息基调,汇率可能跌至150日元。因此,过去五年将日元对美元汇率推高约60日元的日元贬值趋势是否会改变,预计将在155日元关口得到验证。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 23:40:10









