
主页搜索
搜索
选择时间
搜索范围
全部的
‘石油精炼’新闻 2个
-
 KDI:半导体强劲推动韩国经济缓慢改善,制造业与建筑业疲软
韩国经济在半导体出口和服务业的强劲表现下保持缓慢改善,但国策研究机构的研究结果显示,制造业在汽车、石油精炼等部分行业的生产正在调整。 根据韩国开发研究院(KDI)于8日发布的7月经济动态,制造业生产在半导体的强劲增长势头减弱的情况下,其他领域也表现疲软,整体呈现小幅下降。 KDI相关人士表示:“受益于稳健的人工智能相关需求,半导体等信息通信技术(ICT)产品的出口持续保持高增长,半导体相关投资也保持良好趋势。”同时指出:“服务业生产在金融、保险业和专业、科学、技术服务业的带动下,继续保持较高的增长势头,支撑了整体工业生产的增长。” 5月的整体工业生产(2.4%→2.3%)在服务业的强劲表现下与上月保持相似的增长趋势。特别是服务业生产(4.9%)在金融和保险业(10.4%)、专业、科学和技术服务业(17.5%)的推动下,增幅有所扩大。 相反,采矿和制造业生产中,半导体的增长率从13.3%降至1.5%。此外,由于零部件企业发生火灾,汽车生产也下降了5.2%;而由于原油供应不稳定,石油精炼(-14.7%)和化学产品(-2.8%)的表现也不佳。 消费逐渐显示出改善的迹象。5月零售销售额指数(1.6%→1.7%)较上月小幅上升。这被解读为政府支持政策等因素推动了耐用消费品和非耐用消费品的增长幅度。然而,高油价和高汇率仍然是物价上涨的因素,这可能导致基准利率上升的压力,消费改善的趋势仍不确定。 5月设备投资(7.9%→9.7%)因半导体的强劲表现而增幅扩大。机械设备中,半导体制造设备的增长率达到75.9%,推动了整体设备投资的增长。然而,除半导体外,普通工业机械(-3.0%)和电气及电子设备(-1.2%)等领域表现疲软。 建筑投资主要集中在住宅建筑,仍未能摆脱负增长。5月建筑施工额(-5.3%→-1.9%)因住宅建筑疲软而整体呈下降趋势。 不过,出口在信息通信技术(ICT)产品的带动下持续增长。上个月的出口(70.9%)在半导体(179.6%)和计算机(281.6%)的推动下大幅上升。进口(30.1%)在能源资源(41.8%)增加的情况下,除这一项外,半导体设备(41.3%)也有所增长。
2026-07-08 21:08:00 -
 中东战争后果影响产业指标,或为短期调整
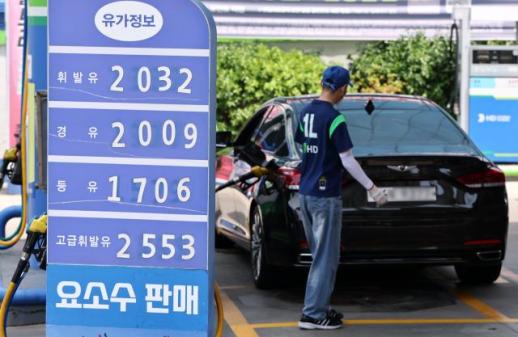
上个月,生产、消费和投资等工业活动整体出现负增长。这是自去年8月以来的第八个月,出现了所谓的“三重下降”。自2月底开始的中东战争后果引发了人们的担忧,认为这标志着经济形势的严峻,同时也有观点认为这只是短期调整。 石油精炼“急剧下降”导致车辆燃料销售减少…投资也疲软 国家数据处29日发布的《2025年4月工业活动趋势》显示,上个月全行业生产(季节调整,农林渔业除外)指数为117.8(2020年=100),较上月下降0.6%。全行业生产的下降是自今年1月(-0.8%)以来的首次。 光工业生产较上月下降0.7%,其中中东战争导致的石油精炼生产下降了19.4%。这是自1988年5月(-22.1%)以来的最大降幅,影响了光工业生产下降0.6个百分点。 霍尔木兹海峡的封锁造成了重大影响。由于中东战争的影响,伊朗宣布封锁霍尔木兹海峡,超大型原油运输船(VLCC)停靠在波斯湾内。原油和石脑油的供应困难导致化学产品生产下降了2.1%。由于原油和石脑油供应紧张,石化行业提前进行了设施维护和修理。 内需指标也表现不佳。上个月零售销售额指数较上月下降了3.6%,是自2024年2月(-3.7%)以来的最大降幅。这也被认为受到中东战争的影响。车辆燃料销售较一个月前下降了8.3%。由于原油供应危机的警戒级别上升,公共机构实施了限购政策。 气候能源环境部自3月25日起对公共机构实施了车辆五限政策。随后,随着原油供应担忧加剧,自上个月8日起,公共机构的乘用车实施了两限政策,公共停车场的乘用车实施了五限政策。此外,石油产品的最高价格政策也因高油价持续而导致零售销售下降。 投资也未能避免下降。设备投资较上月下降了3.6%。尽管半导体制造设备等机械类投资增长了0.5%,但其他运输设备(-11.5%)的投资却减少。数据处认为,飞机进口投资的减少是决定性因素。建筑业方面,建筑(-1.5%)和土木(-1.1%)的施工业绩均有所下降,导致较3月减少了1.4%。 同步与领先综合指数循环变动值同步上升…政府称“基数效应影响” 尽管国内工业活动指标普遍下降,但政府认为这只是短期调整。实际上,反映当前经济状况的同步综合指数循环变动值较上月上升0.2个百分点,达100.2。这是连续两个月超过基准值100。预示未来经济形势的领先综合指数循环变动值上升了0.6个百分点,达104.1。 上个月消费者信心指数跌破基准线100,但本月反弹至106.1。企业信心指数也创下43个月以来的最高值,达到98.9。消费和投资的积极信号不断出现,意味着经济复苏的趋势正在延续。 对韩国经济造成冲击的原油供应也显示出恢复的迹象。工业通商部表示,5月至7月的原油进口量为2.2万桶,约为往年水平的85%。政府预计8月原油供应不会出现大问题。 尽管由于霍尔木兹海峡的封锁,面临中东原油供应困难,但非中东原油的比例有所增加。去年中东原油的比例曾达到69.1%,而今年5月至7月的比例预计降至48.5%(暂定)。在此期间,非中东原油的比例已扩大至51.5%,其中美洲占35.6%,非洲占8.3%,亚洲占7.4%,欧洲占0.3%。 此外,根据国际能源机构(IEA)的共同决议,战略储备的释放预计将在没有政府释放的情况下完成。工业部当天发布了将民间储备义务天数从40天减少到20天的通知。政府通过利用战略储备互换(SWAP)制度等政策应对,整体原油负担有所减轻。政府的战略储备释放将作为最后手段使用,这是工业部的判断。 副总理兼财政经济部部长具允哲在当天召开的紧急经济总部会议及经济·产业竞争力强化关系部长会议上表示:“在中东战争长期持续的情况下,主要机构对我们经济的今年增长率预期进行了上调。”他强调:“4月工业生产因之前的高增长带来的基数效应等原因受到短期调整,但5月将恢复改善的趋势。”
2026-05-29 21:46:00
-
KDI:半导体强劲推动韩国经济缓慢改善,制造业与建筑业疲软
韩国经济在半导体出口和服务业的强劲表现下保持缓慢改善,但国策研究机构的研究结果显示,制造业在汽车、石油精炼等部分行业的生产正在调整。 根据韩国开发研究院(KDI)于8日发布的7月经济动态,制造业生产在半导体的强劲增长势头减弱的情况下,其他领域也表现疲软,整体呈现小幅下降。 KDI相关人士表示:“受益于稳健的人工智能相关需求,半导体等信息通信技术(ICT)产品的出口持续保持高增长,半导体相关投资也保持良好趋势。”同时指出:“服务业生产在金融、保险业和专业、科学、技术服务业的带动下,继续保持较高的增长势头,支撑了整体工业生产的增长。” 5月的整体工业生产(2.4%→2.3%)在服务业的强劲表现下与上月保持相似的增长趋势。特别是服务业生产(4.9%)在金融和保险业(10.4%)、专业、科学和技术服务业(17.5%)的推动下,增幅有所扩大。 相反,采矿和制造业生产中,半导体的增长率从13.3%降至1.5%。此外,由于零部件企业发生火灾,汽车生产也下降了5.2%;而由于原油供应不稳定,石油精炼(-14.7%)和化学产品(-2.8%)的表现也不佳。 消费逐渐显示出改善的迹象。5月零售销售额指数(1.6%→1.7%)较上月小幅上升。这被解读为政府支持政策等因素推动了耐用消费品和非耐用消费品的增长幅度。然而,高油价和高汇率仍然是物价上涨的因素,这可能导致基准利率上升的压力,消费改善的趋势仍不确定。 5月设备投资(7.9%→9.7%)因半导体的强劲表现而增幅扩大。机械设备中,半导体制造设备的增长率达到75.9%,推动了整体设备投资的增长。然而,除半导体外,普通工业机械(-3.0%)和电气及电子设备(-1.2%)等领域表现疲软。 建筑投资主要集中在住宅建筑,仍未能摆脱负增长。5月建筑施工额(-5.3%→-1.9%)因住宅建筑疲软而整体呈下降趋势。 不过,出口在信息通信技术(ICT)产品的带动下持续增长。上个月的出口(70.9%)在半导体(179.6%)和计算机(281.6%)的推动下大幅上升。进口(30.1%)在能源资源(41.8%)增加的情况下,除这一项外,半导体设备(41.3%)也有所增长。
2026-07-08 21:08:00 -
中东战争后果影响产业指标,或为短期调整
上个月,生产、消费和投资等工业活动整体出现负增长。这是自去年8月以来的第八个月,出现了所谓的“三重下降”。自2月底开始的中东战争后果引发了人们的担忧,认为这标志着经济形势的严峻,同时也有观点认为这只是短期调整。 石油精炼“急剧下降”导致车辆燃料销售减少…投资也疲软 国家数据处29日发布的《2025年4月工业活动趋势》显示,上个月全行业生产(季节调整,农林渔业除外)指数为117.8(2020年=100),较上月下降0.6%。全行业生产的下降是自今年1月(-0.8%)以来的首次。 光工业生产较上月下降0.7%,其中中东战争导致的石油精炼生产下降了19.4%。这是自1988年5月(-22.1%)以来的最大降幅,影响了光工业生产下降0.6个百分点。 霍尔木兹海峡的封锁造成了重大影响。由于中东战争的影响,伊朗宣布封锁霍尔木兹海峡,超大型原油运输船(VLCC)停靠在波斯湾内。原油和石脑油的供应困难导致化学产品生产下降了2.1%。由于原油和石脑油供应紧张,石化行业提前进行了设施维护和修理。 内需指标也表现不佳。上个月零售销售额指数较上月下降了3.6%,是自2024年2月(-3.7%)以来的最大降幅。这也被认为受到中东战争的影响。车辆燃料销售较一个月前下降了8.3%。由于原油供应危机的警戒级别上升,公共机构实施了限购政策。 气候能源环境部自3月25日起对公共机构实施了车辆五限政策。随后,随着原油供应担忧加剧,自上个月8日起,公共机构的乘用车实施了两限政策,公共停车场的乘用车实施了五限政策。此外,石油产品的最高价格政策也因高油价持续而导致零售销售下降。 投资也未能避免下降。设备投资较上月下降了3.6%。尽管半导体制造设备等机械类投资增长了0.5%,但其他运输设备(-11.5%)的投资却减少。数据处认为,飞机进口投资的减少是决定性因素。建筑业方面,建筑(-1.5%)和土木(-1.1%)的施工业绩均有所下降,导致较3月减少了1.4%。 同步与领先综合指数循环变动值同步上升…政府称“基数效应影响” 尽管国内工业活动指标普遍下降,但政府认为这只是短期调整。实际上,反映当前经济状况的同步综合指数循环变动值较上月上升0.2个百分点,达100.2。这是连续两个月超过基准值100。预示未来经济形势的领先综合指数循环变动值上升了0.6个百分点,达104.1。 上个月消费者信心指数跌破基准线100,但本月反弹至106.1。企业信心指数也创下43个月以来的最高值,达到98.9。消费和投资的积极信号不断出现,意味着经济复苏的趋势正在延续。 对韩国经济造成冲击的原油供应也显示出恢复的迹象。工业通商部表示,5月至7月的原油进口量为2.2万桶,约为往年水平的85%。政府预计8月原油供应不会出现大问题。 尽管由于霍尔木兹海峡的封锁,面临中东原油供应困难,但非中东原油的比例有所增加。去年中东原油的比例曾达到69.1%,而今年5月至7月的比例预计降至48.5%(暂定)。在此期间,非中东原油的比例已扩大至51.5%,其中美洲占35.6%,非洲占8.3%,亚洲占7.4%,欧洲占0.3%。 此外,根据国际能源机构(IEA)的共同决议,战略储备的释放预计将在没有政府释放的情况下完成。工业部当天发布了将民间储备义务天数从40天减少到20天的通知。政府通过利用战略储备互换(SWAP)制度等政策应对,整体原油负担有所减轻。政府的战略储备释放将作为最后手段使用,这是工业部的判断。 副总理兼财政经济部部长具允哲在当天召开的紧急经济总部会议及经济·产业竞争力强化关系部长会议上表示:“在中东战争长期持续的情况下,主要机构对我们经济的今年增长率预期进行了上调。”他强调:“4月工业生产因之前的高增长带来的基数效应等原因受到短期调整,但5月将恢复改善的趋势。”
2026-05-29 21:46:00









