
主页搜索
搜索
选择时间
搜索范围
全部的
‘生产基地’新闻 26个
-
 资本问题与供应不足交织,三星与SK加速半导体扩张
关于人工智能(AI)基础设施扩展的最大瓶颈,全球市场出现了不同的看法。在资本流动性与供应不足这两种对立的观点中,三星电子和SK海力士决定加快设备投资,以应对半导体市场的不确定性。14日,业界消息称,博通首席执行官霍坦在最近于新加坡举行的会议上表示:“AI扩展的最大制约因素并不是电力或半导体本身的生产能力,而是资本。”他警告称,科技巨头在AI相关设备投资上面临巨大的资金压力,未来市场增长可能低于预期。相反,作为主要内存供应商的美光首席执行官山贾伊·梅赫罗特拉指出:“目前我们只能满足核心客户需求的50%至66%,现场供应不足的情况非常严重。”他强调了供需失衡的问题。全球投资银行分析认为,投资资本的限制与先进内存短缺将共同加剧市场的两极分化。摩根士丹利表示:“AI基础设施扩展已进入资本支出的效率验证阶段。”同时指出,短期内的资本担忧将不及那些在供应链中占据优势的顶级制造商所获得的持续利益。在市场波动中,三星电子和SK海力士计划通过主动扩张来掌握供需主导权,以降低风险。三星电子正在推动将平泽5校园(P5)第一阶段的设备引入时间提前一个季度以上。原定于明年第三季度的设备引入计划,正在与主要的前道和后道合作伙伴密切讨论具体的交付时间表,以提前至明年第二季度。在去年11月的临时经营委员会上决定启动P5框架工程后,自12月起,现场技术人员大量投入,工程进展迅速。平泽校园的常驻人员从原来的5万人左右增加到最近的7万至8万人。资金方面也已准备就绪。产业银行与五大商业银行于今年2月批准了25000亿韩元的贷款。三星电子将把这笔资金集中用于P5变电站等必要基础设施的建设以及极紫外(EUV)光刻设备的引进。与此同时,三星电子还计划同时推进“P5 Fab2”的建设,以尽早完成平泽的大规模先进DRAM生产基地。SK海力士同样在清州M15X工厂的下一代内存生产核心基地,计划将每月的晶圆投入量逐步扩大至8万片。此举旨在提前应对激增的高带宽内存(HBM)和下一代DRAM需求。龙仁半导体集群一期的完工也在加速推进。今年2月,决定对一期工厂追加投资21.6万亿韩元,并正式将首个洁净室的开放时间从原定的明年5月提前至2月。业界人士表示:“能够解决极端先进内存供应不足的企业将主导未来市场。”同时指出,近期政府也新设了专门支持半导体基础设施的组织,预计新工厂的投产将进一步提速。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 03:04:20 -
 LG能源解决方案与加拿大公司签署锂供应合同,四年内确保24万吨锂矿
LG能源解决方案于8日宣布与北美锂生产企业埃勒布拉锂公司签署了长期锂矿供应合同。从今年年底开始,未来四年将供应24万吨加拿大锂矿。 这相当于约3万吨氢氧化锂,可以制造约70万辆高性能电动车的电池。锂矿将由埃勒布拉锂在加拿大魁北克省运营的北美锂(NAL)矿山生产。 锂矿是经过加工和浓缩的锂矿石原料,经过精炼工艺可制成碳酸锂和氢氧化锂。碳酸锂主要用于锂铁磷(LFP)电池和三元电池,而氢氧化锂则主要用于高性能高镍三元电池。 通过此次合同,LG能源解决方案在北美本地获得了从原料(锂矿)到材料(碳酸锂、氢氧化锂、正极材料)再到电池的价值链的最前端。由于获得了加工前的原料,预计可以更灵活地应对电动车和能源储存系统(ESS)市场变化带来的碳酸锂和氢氧化锂需求。 获得的原料将用于LG能源解决方案在北美的电池生产基地。随着人工智能(AI)数据中心的扩展和可再生能源的普及,北美地区对ESS的需求迅速增长,预计将有助于生产ESS用的LFP电池。 LG能源解决方案在北美设有五个ESS生产基地,包括美国的密歇根兰辛工厂、密歇根霍兰德工厂,以及加拿大的下一个星能源安大略工厂等三个独立工厂。此外,还运营着美国本田合资工厂L-H电池公司俄亥俄工厂和通用汽车合资工厂Ultium Cells田纳西工厂。计划在今年年底前将北美ESS用LFP电池的生产能力扩大到50GWh以上。 LG能源解决方案采购中心总监李强烈表示:“此次合同是加强北美原材料供应链、应对快速增长的北美电池市场的重要成果。我们将基于稳定的锂矿供应,提高供应链的稳定性和灵活性,更快速地响应客户需求。” 此外,LG能源解决方案今年上半年的营业收入达到14.1152万亿韩元,同比增长10.5%。由于将生产能力从电动车电池转向ESS电池,ESS相关收入较去年同期增长了4.6倍,占公司总收入的比例也扩大到20%后半部分。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:56:10 -
 Solidaime扩大在台湾的SSD委托生产基地
SK海力士的子公司索利达姆正在进一步扩大其在台湾的企业级固态硬盘(SSD)生产基地。此举旨在提高与大规模科技服务器制造商密切合作的能力,以便及时响应人工智能数据中心的需求。 根据行业消息,索利达姆近日在其官方网站上发布了产品变更通知(PCN),宣布将在台湾新增数据中心用SSD的委托生产(ODM)制造基地。新生产基地的产品将保持现有的质量标准,并计划于12月开始向全球客户发货。 由于在台湾没有独立的闪存制造工厂,索利达姆一直利用当地合作伙伴如Powertech Technology(PTI)和佩加特隆进行委托生产。 此次生产基地的扩展被解读为最大化与占据全球AI服务器出货量大部分的台湾制造生态系统的协作效应。 目前,福克斯孔、广达、纬创等台湾主要服务器公司在全球科技供应链中扮演着核心角色,特别是与英伟达、AMD等公司合作。SSD也通过这些服务器制造环节最终构建到数据中心,因此增强当地供应基础设施显得尤为重要。 在SK海力士集团层面,全球SSD生产能力也在持续扩大。公司正在推进青州M17新厂的建设以及中国大连第二工厂的扩建,而索利达姆在当地生态系统的紧密布局预计将成为抢占日益增长的企业级SSD需求的跳板。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-06 01:12:00 -
 皮诺推进3500亿规模的RCPS发行…为美国市场布局调整中国股权结构
韩国科斯达克上市公司皮诺正在通过私募第三方配售方式发行4000万股可赎回可转换优先股(RCPS),预计融资规模约为3500亿韩元。皮诺的最大股东为中国前驱体企业CNGR集团。此次RCPS发行被分析为一方面筹集进入美国市场所需的资金,另一方面规避针对中国资本的美国监管措施的布局。 根据金融投资行业的消息,皮诺正在推进以私募方式发行4000万股RCPS。每股发行价格将在后续确定,但根据前一天的收盘价(8870韩元)计算,预计融资规模约为3548亿韩元。该优先股的存续期为10年,优先股息率为2%。发行后12个月内可转换为普通股,36个月后可赎回。 投资银行(IB)行业对RCPS发行条件中与最大股东股份相关的条款表示关注。皮诺为最大股东出售管理权股份时,投资者也可按相同条件参与出售,享有共同出售权(Tag-along)。但为了满足非禁止外国机构(Non-PFE)要求,若最大股东部分出售股份,则不适用该条款。 分析认为,设立这一例外条款是由于皮诺的股权结构。皮诺于2001年在科斯达克上市,2024年并入全球第一的前驱体企业中国CNGR集团。截至今年6月,最大股东Zoomwe Hong Kong New Energy Technology持有25.62%的股份,另一家CNGR子公司CNGR Hong Kong Hongchuang New Energy持有11.09%。两家公司的股份合计为36.71%。 皮诺正在推进进入美国市场的电池材料供应链,为此需要稀释最大股东的中国股权比例。美国去年通过大规模减税法案“一个伟大而美丽的法案”(OBBBA),加强了对电池等高端制造领域的禁止外国机构(PFE)相关监管。主要内容是对中国等敌对国家企业在美国以外的企业中持股超过一定比例的情况,减少税收抵免或补贴优惠。对皮诺而言,此次RCPS发行不仅能吸引大量外部资金,同时也能降低中国最大股东的持股比例,具有多重战略意义。 与此相关,皮诺今年上半年也在积极布局国内生产基地,以进入美国供应链。皮诺通过增持与CNGR和POSCO Future M共同成立的锂铁磷(LFP)正极材料合资公司C&P的股份,将持股比例从29%提高至75%。这一策略旨在确保国内LFP生产基地,并以此为基础进入美国供应链。 皮诺还在与国内电池企业加强资本交流。皮诺于今年4月通过第三方配售向三星SDI增发了7.35%的股份(612万6200股)。8月,皮诺还决定向Cosmo新材料进行150亿韩元规模的第三方配售增资。 皮诺的积极推进也带来了近期业绩的改善。皮诺在2024年更名为Sky Moon Technology后,几乎结束了原有的通信设备业务,经过约两年时间,将前驱体等电池材料发展为核心业务。今年上半年,皮诺的营业收入为2135亿韩元,同比增长109.0%;营业利润为117亿9000万韩元,增长1626.0%。净利润则由去年的36亿5000万韩元亏损转为71亿3000万韩元的盈利。 皮诺相关人士表示,关于RCPS的发行情况,“由于公司内部原因,暂时无法回答”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-02 01:08:10 -
 LG能源解决方案加入英伟达AI工厂生态系统,成为国内唯一电池企业
LG能源解决方案成为国内唯一加入英伟达(NVIDIA)下一代AI工厂生态系统的电池企业。 22日,LG能源解决方案宣布已作为BESS(电池储能系统)企业加入英伟达首次推出的“DSX Ready”。 根据英伟达的说法,此次被选为BESS合作伙伴的企业包括LG能源解决方案、日立能源(Hitachi Energy)和特斯拉(Tesla)等三家公司。 AI工厂是一个管理AI生命周期的高度集成的数据中心,旨在从数据中创造价值。英伟达正在构建DSX AI工厂平台,以整合和优化从设计到建设、运营的整个过程。DSX Ready是针对符合相关要求的合作伙伴产品和解决方案的资格认证程序。 LG能源解决方案的高容量LFP(锂·铁·磷)基础的“JF2 AC Link”产品符合英伟达DSX Ready的要求,适用于交流储能解决方案(AC Energy Storage Solution)。 此外,LG能源解决方案还具备以下竞争优势: △在美国的生产能力占据优势 △通过本地生产实现及时供应 △拥有自主系统集成(SI)能力 △受益于通货膨胀减免法(IRA)政策等,满足AI数据中心客户对储能系统(ESS)的需求。 目前,LG能源解决方案在北美运营5个ESS生产基地,所有产品从电池到包、链接均在当地100%生产,并计划在今年底前在北美地区实现超过50GWh的ESS生产能力。 基于这一本地生产能力,LG能源解决方案能够及时应对快速增长的需求,并向客户提供通货膨胀减免法(IRA)投资税收抵免(ITC)等政策优惠。此外,通过在美国的ESS系统集成公司Vertech,提供电池设计、运营和维护的整体解决方案,具备完整的业务能力。 特别是,LG能源解决方案通过此次加入DSX Ready,计划加速在快速增长的北美AI数据中心ESS业务的扩展。 实际上,LG能源解决方案在今年5月与美国公用事业公司DTE能源签署了总规模为6GWh的ESS电池供应合同,该公司正在进行大规模AI数据中心项目。此外,在7月,LG能源解决方案还宣布将为谷歌和Cypress Creek Energy(CCE)的太阳能和ESS项目提供电池,展示了其在与全球大型科技公司AI电力需求相关的超大型能源基础设施项目中的强大订单能力。 LG能源解决方案ESS电池事业部执行董事强昌范表示:“加入英伟达首次推出的DSX Ready,证明了我们产品在AI数据中心领域的竞争力。”他还表示:“未来,我们将继续基于差异化的本地生产能力和技术领导力,进一步扩大AI基础设施业务领域,加速增长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-22 17:20:00 -
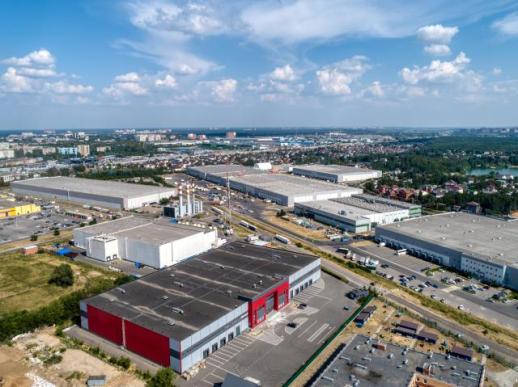 韩国500强企业生产基地近六成集中岭南和忠清地区
韩国500强企业在韩生产基地中,超过一半集中在岭南和忠清地区。不同地区的产业布局也呈现明显差异,岭南地区以汽车、石油化工等传统制造业为主,而半导体等高科技产业生产基地则主要集中在仁川、京畿和忠清地区。 韩国企业数据研究机构CEO Score于16日发布的数据显示,以500强企业营业报告为基础,对其中210家在韩国设有生产基地的制造企业进行调查后发现,这些企业在韩共有752处生产基地。 从地区分布来看,岭南地区(釜山、蔚山、庆尚南道、庆尚北道、大邱)生产基地数量最多,达到256处,占整体的34%。忠清地区(忠清北道、忠清南道、大田、世宗)共有179处,占23.8%;仁川和京畿地区共有178处,占23.7%;湖南地区(全北特别自治道、全罗南道、光州)共有116处,占15.4%;首尔、江原道和济州道合计23处,占3.1%。 其中,岭南和忠清地区生产基地合计435处,占全部生产基地的57.8%。不同地区的主要生产行业也各具特色。在所有生产基地中占比较高的食品行业,在仁川和京畿地区分布最多,共有52处。分析认为,这与当地人口规模较大、消费能力较强有关。 相较之下,岭南地区的生产基地则以传统制造业为主导。其中,汽车生产基地60处,石油化工及医药50处,金属行业19处。此外,在电气、电子、半导体及显示器领域,全国共有105处生产基地,其中67处位于仁川、京畿和忠清地区,占63.8%。尤其是41处半导体生产基地中,有31处集中在上述地区,占比高达75.6%。 湖南地区则以石油化工及医药产业为主,共有37处相关生产基地。其中,以丽水国家产业园区为中心,聚集25处基础油品及石油化工生产基地。
2026-09-17 01:45:04 -
 半导体闭关主义必败…韩国制造竞争力维持需扩展生态系统
为了维持国内半导体企业的超强竞争力,迫切需要在全球生态系统中加强立足点。尽管三星电子和SK海力士在日本等海外扩展引发了技术外流和国内就业萎缩的担忧,但战略性扩展领土被认为是当务之急。 9日,业界消息称,TSMC在今年1月正式宣布计划到2030年将海外生产基地比例提高到15%,到2036年提高到20%。美光也已将其主要生产线多元化,除了美国本土外,还包括台湾、新加坡和日本广岛等地。 相对而言,韩国企业的核心内存生产线大多集中在国内。虽然三星电子在美国的泰勒晶圆厂和SK海力士在印第安纳州的封装工厂等海外高端投资正在进行,但内存领域的海外据点仅限于中国西安和无锡等地的通用产品及后工序线。下一代先进内存前端工艺的核心生产仍然完全由平泽、伊川和龙仁等国内校园承担。 企业的海外扩展计划也受到政府和政界的担忧阻碍,未能加速推进。今年6月,时任国务总理金敏锡表示:“不是‘在韩国做不成’,而是要找到无论如何都能在韩国做成的方案”,对国内投资施加了压力。他还公开反驳了SK集团会长崔泰源关于“如果在韩国困难,海外投资也是不得不考虑”的言论,暗示了对日本等海外扩展的可能性。 然而,专家们担心,在全球霸权竞争的背景下,过于坚持国内生产的所谓“半导体闭关主义”可能会导致竞争力的削弱。他们认为,这将使韩国在全球供应链重组过程中不可避免地陷入孤立。 根据韩国贸易协会和韩国银行的数据,国内半导体设备的国产化率仅为20%。对核心设备的美国、日本和荷兰的进口依赖度超过70%。在无法单独构建材料、设备和封装全过程的情况下,仅依靠增加国内晶圆厂的方式明显存在局限性。 国家安全战略研究所(INSS)副研究员尹正贤表示:“如果国家和企业过于倾向于技术民族主义,将优先考虑增强本国能力,而非合作,最终可能导致排他性保护主义的风险。” 这也是国内半导体企业大胆进行海外领土扩展的良机。根据今年上半年数据,三星电子和SK海力士的现金及现金等价物(包括短期金融产品)接近278万亿韩元,达到了历史最高水平,具备了在全球占据据点的实力,这与过去因资金困难而无法进行海外投资的情况截然不同。 海外主要国家的强烈吸引也接连而至。美国通过高额关税施压,并以补贴为纽带,全力吸引国内高端晶圆厂,而日本则推出了最高达工厂建设费用50%的现金支持政策,吸引全球半导体企业。 韩国半导体产业协会常务理事安基贤表示:“利用海外补贴和有利的地理条件进行领土扩展,是增强全球市场主导力的战略,而非技术外流。”他强调:“是时候摆脱保护主义框架,抢占海外据点,加强与全球生态系统的联系,做出政策决策。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 03:04:10 -
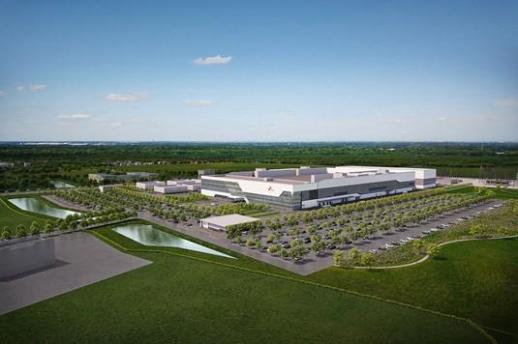 SK海力士美国首座HBM生产基地开工 预计2029年量产
当地时间27日,SK海力士在美国印第安纳州西拉斐特举行下一代高带宽内存(HBM)先进封装工厂奠基仪式。这是SK海力士在美国建设的首座生产基地,预计将于2028年10月完成洁净室建设,2029年下半年起量产HBM。 这意味着从未在美国本土进行生产的HBM将首次由韩国企业制造,包括英伟达在内的美国科技巨头今后将使用SK海力士生产的“美国制造”HBM。 SK海力士社长郭鲁正在奠基仪式上表示,印第安纳州封装工厂的HBM生产能力将达到每年数十万片。工厂每年将以数十万片DRAM晶圆为基础,通过后道工艺生产HBM。根据业界掌握的情况,SK海力士目前DRAM年产能约为600万片,其中一部分用于生产HBM。 郭鲁正称,印第安纳项目将建设美国首座HBM生产基地,这里将成为SK海力士首次供应“美国制造”HBM的核心基地,同时也将成为强化美国半导体供应链、促进经济发展并提升国家安全的重要基础。 SK海力士计划投资约40亿美元建设印第安纳工厂,根据美国《芯片与科学法案》,美国政府将提供最高4.5亿美元补贴及5亿美元贷款支持。 SK集团美洲业务负责人俞柾准表示,SK集团计划2030年前在美国累计投资450亿美元。 印第安纳工厂不仅将承担先进封装业务,还将同时研发下一代HBM。目前SK海力士量产的最新HBM产品为第六代HBM4,采用12层DRAM堆叠,并将搭载于英伟达最新一代AI加速器“Vera Rubin”等产品。 英伟达计划持续提升AI加速器性能,SK海力士未来在印第安纳工厂生产的HBM预计不会局限于目前的第六代产品。 郭鲁正透露,印第安纳工厂未来将生产第七代HBM4E。目前,SK海力士正在开发这一产品。 为加强下一代HBM研发和测试,SK海力士与当地顶尖大学普渡大学签署加强研发合作的谅解备忘录,计划吸引普渡大学优秀人才。印第安纳工厂所在的西拉斐特本属普渡大学土地,工厂全面投产后预计将创造约1000个工作岗位。若将工厂建设及运营人力、100多家材料、零部件和设备供应商形成的产业链纳入计算,项目预计将创造7000个直接和间接工作岗位。 SK海力士还制定了面向驻韩美军退役军人的招聘流程,此次奠基仪式还邀请了参加过“6·25战争”的美国退伍军人出席。 除郭鲁正外,韩国驻美大使康京和、印第安纳州州长迈克·布劳恩、共和党联邦参议员托德·扬等出席当天的奠基仪式。
2026-08-28 18:46:50 -
 SK海力士在美国印第安纳州开设首个HBM生产基地,瞄准美国本地供应链
SK海力士将在美国印第安纳州建立首个HBM生产基地。该基地的核心是建立在美国进行先进封装和检测的生产体系,以提高对当地客户的响应能力,同时直接融入美国的AI半导体供应链。 SK海力士于27日(当地时间)在美国印第安纳州西拉菲特举行了AI内存先进封装生产基地的奠基仪式,并于28日宣布,总投资额超过40亿美元。工厂计划于2028年10月完成洁净室建设,并于2029年下半年开始量产下一代HBM。 印第安纳工厂将与现有的韩国生产基地分工合作。韩国生产的晶圆将被运送到美国,在当地进行先进的封装和检测。通过这种方式,工厂将建立起向当地客户供应在美国生产的HBM的结构。 这标志着SK海力士在美国直接建立HBM供应链的重大意义。在美国大型科技公司和数据中心对HBM的需求不断增加的背景下,SK海力士将能够在客户身边建立生产和研发基地。 工厂还将设有先进的封装研发和测试设施,以便客户、大学和商业伙伴共同开发下一代封装技术,并进行原型制作和性能验证。 SK海力士还将致力于扩大当地生态系统。约有100家材料、零部件和设备公司正在讨论进驻西拉菲特。工厂的建设和运营预计将直接或间接创造7000多个就业机会。 印第安纳工厂还将用于增强美国本地的研发能力。SK海力士当天与普渡大学签署了先进封装技术的联合研究协议,共同开发包括HBM在内的下一代系统集成技术和先进封装技术。 业界人士关注印第安纳工厂不仅是简单的生产设施,更可能成为连接美国客户、研究机构及材料、零部件和设备企业的枢纽。这可能成为将HBM供应链从韩国中心扩展到韩美联动结构的契机。 SK海力士计划围绕印第安纳进一步扩大与美国中西部大学和研究机构的合作,旨在同时推进当地人才的获取和技术开发,以增强HBM的竞争力。 郭诺正 SK海力士首席执行官表示:“印第安纳工厂将成为首次在美国生产HBM的基地,我们将扩大在美国的投资与合作,成为共同创造AI未来的合作伙伴。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 16:28:00 -
 SK海力士在中国重庆撤资,计划在龙仁和清州投资54万亿韩元,聚焦AI内存
SK海力士计划在龙仁和清州进行总额达54万亿韩元的大规模投资,致力于扩展国内最先进的人工智能(AI)内存生产基地。与此同时,因盈利能力下降,SK海力士将推动重庆后工序生产线的资产优化,包括股权出售,以进一步增强对高带宽内存(HBM)和下一代闪存的需求应对能力。 据业内消息,SK海力士近日通过董事会决定,向龙仁半导体集群二期工厂(Y2)投资35.2万亿韩元,向清州M17工厂投资19.1万亿韩元,总投资额约为54.3万亿韩元。这一决定标志着其在6月底公布的中长期扩展计划的正式启动,显示出其在全球AI内存需求激增背景下,及时提升供应能力的强烈意愿。 此次国内投资的核心是构建下一代AI内存的前沿基地。龙仁Y2工厂预计于明年7月开工,建筑面积达112万7272平方米(约34万1000坪),目标在2029年实现首个洁净室的投入使用。SK海力士计划将龙仁Y2打造成未来引领全球市场的最先进HBM和下一代DRAM生产基地。清州M17工厂也将在明年2月开工,计划于2028年底开放洁净室,新增高端闪存生产线。 与此同时,SK海力士还将推进重庆封装工厂的股权出售等资产优化。根据彭博社等外媒的报道,SK海力士正在与中国基金及当地半导体企业进行重庆工厂出售的幕后协调,预计出售的股权价值将达到300亿美元(约4万亿韩元)。 重庆工厂于2014年7月开始量产,主要负责闪存的通用封装。然而,由于生产竞争力下降和运营效率降低,SK海力士决定在中国整理通用生产线,计划通过外包半导体封装和测试(OSAT)来降低固定成本,提高整体生产效率。 业内人士认为,此次大规模国内投资是加强本国高端半导体生态系统的举措。分析指出,这一转变是为了摆脱过去为了降低成本而增加海外生产基地的方式,转而寻求技术保护和供应链稳定的“价值链内涵化”趋势。此外,SK海力士还计划与政府、地方政府及国内材料和零部件企业合作,在龙仁集群内推进测试平台的建设,这也是强化国内生态系统的延续。 随着AI内存市场竞争加剧,及时的供应能力变得愈发重要。SK海力士希望通过加快工厂建设和洁净室的投入使用,最大化市场应对能力,以满足大型科技公司对内存的需求。 韩国半导体产业协会常务理事安基贤表示:“在全球供应链不确定性加大的情况下,集中于国内高端基地是不可避免的选择。此次投资将进一步增强以龙仁和清州为中心的国内半导体生态系统的竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-10 02:04:10
-
资本问题与供应不足交织,三星与SK加速半导体扩张
关于人工智能(AI)基础设施扩展的最大瓶颈,全球市场出现了不同的看法。在资本流动性与供应不足这两种对立的观点中,三星电子和SK海力士决定加快设备投资,以应对半导体市场的不确定性。14日,业界消息称,博通首席执行官霍坦在最近于新加坡举行的会议上表示:“AI扩展的最大制约因素并不是电力或半导体本身的生产能力,而是资本。”他警告称,科技巨头在AI相关设备投资上面临巨大的资金压力,未来市场增长可能低于预期。相反,作为主要内存供应商的美光首席执行官山贾伊·梅赫罗特拉指出:“目前我们只能满足核心客户需求的50%至66%,现场供应不足的情况非常严重。”他强调了供需失衡的问题。全球投资银行分析认为,投资资本的限制与先进内存短缺将共同加剧市场的两极分化。摩根士丹利表示:“AI基础设施扩展已进入资本支出的效率验证阶段。”同时指出,短期内的资本担忧将不及那些在供应链中占据优势的顶级制造商所获得的持续利益。在市场波动中,三星电子和SK海力士计划通过主动扩张来掌握供需主导权,以降低风险。三星电子正在推动将平泽5校园(P5)第一阶段的设备引入时间提前一个季度以上。原定于明年第三季度的设备引入计划,正在与主要的前道和后道合作伙伴密切讨论具体的交付时间表,以提前至明年第二季度。在去年11月的临时经营委员会上决定启动P5框架工程后,自12月起,现场技术人员大量投入,工程进展迅速。平泽校园的常驻人员从原来的5万人左右增加到最近的7万至8万人。资金方面也已准备就绪。产业银行与五大商业银行于今年2月批准了25000亿韩元的贷款。三星电子将把这笔资金集中用于P5变电站等必要基础设施的建设以及极紫外(EUV)光刻设备的引进。与此同时,三星电子还计划同时推进“P5 Fab2”的建设,以尽早完成平泽的大规模先进DRAM生产基地。SK海力士同样在清州M15X工厂的下一代内存生产核心基地,计划将每月的晶圆投入量逐步扩大至8万片。此举旨在提前应对激增的高带宽内存(HBM)和下一代DRAM需求。龙仁半导体集群一期的完工也在加速推进。今年2月,决定对一期工厂追加投资21.6万亿韩元,并正式将首个洁净室的开放时间从原定的明年5月提前至2月。业界人士表示:“能够解决极端先进内存供应不足的企业将主导未来市场。”同时指出,近期政府也新设了专门支持半导体基础设施的组织,预计新工厂的投产将进一步提速。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 03:04:20 -
LG能源解决方案与加拿大公司签署锂供应合同,四年内确保24万吨锂矿
LG能源解决方案于8日宣布与北美锂生产企业埃勒布拉锂公司签署了长期锂矿供应合同。从今年年底开始,未来四年将供应24万吨加拿大锂矿。 这相当于约3万吨氢氧化锂,可以制造约70万辆高性能电动车的电池。锂矿将由埃勒布拉锂在加拿大魁北克省运营的北美锂(NAL)矿山生产。 锂矿是经过加工和浓缩的锂矿石原料,经过精炼工艺可制成碳酸锂和氢氧化锂。碳酸锂主要用于锂铁磷(LFP)电池和三元电池,而氢氧化锂则主要用于高性能高镍三元电池。 通过此次合同,LG能源解决方案在北美本地获得了从原料(锂矿)到材料(碳酸锂、氢氧化锂、正极材料)再到电池的价值链的最前端。由于获得了加工前的原料,预计可以更灵活地应对电动车和能源储存系统(ESS)市场变化带来的碳酸锂和氢氧化锂需求。 获得的原料将用于LG能源解决方案在北美的电池生产基地。随着人工智能(AI)数据中心的扩展和可再生能源的普及,北美地区对ESS的需求迅速增长,预计将有助于生产ESS用的LFP电池。 LG能源解决方案在北美设有五个ESS生产基地,包括美国的密歇根兰辛工厂、密歇根霍兰德工厂,以及加拿大的下一个星能源安大略工厂等三个独立工厂。此外,还运营着美国本田合资工厂L-H电池公司俄亥俄工厂和通用汽车合资工厂Ultium Cells田纳西工厂。计划在今年年底前将北美ESS用LFP电池的生产能力扩大到50GWh以上。 LG能源解决方案采购中心总监李强烈表示:“此次合同是加强北美原材料供应链、应对快速增长的北美电池市场的重要成果。我们将基于稳定的锂矿供应,提高供应链的稳定性和灵活性,更快速地响应客户需求。” 此外,LG能源解决方案今年上半年的营业收入达到14.1152万亿韩元,同比增长10.5%。由于将生产能力从电动车电池转向ESS电池,ESS相关收入较去年同期增长了4.6倍,占公司总收入的比例也扩大到20%后半部分。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:56:10 -
Solidaime扩大在台湾的SSD委托生产基地
SK海力士的子公司索利达姆正在进一步扩大其在台湾的企业级固态硬盘(SSD)生产基地。此举旨在提高与大规模科技服务器制造商密切合作的能力,以便及时响应人工智能数据中心的需求。 根据行业消息,索利达姆近日在其官方网站上发布了产品变更通知(PCN),宣布将在台湾新增数据中心用SSD的委托生产(ODM)制造基地。新生产基地的产品将保持现有的质量标准,并计划于12月开始向全球客户发货。 由于在台湾没有独立的闪存制造工厂,索利达姆一直利用当地合作伙伴如Powertech Technology(PTI)和佩加特隆进行委托生产。 此次生产基地的扩展被解读为最大化与占据全球AI服务器出货量大部分的台湾制造生态系统的协作效应。 目前,福克斯孔、广达、纬创等台湾主要服务器公司在全球科技供应链中扮演着核心角色,特别是与英伟达、AMD等公司合作。SSD也通过这些服务器制造环节最终构建到数据中心,因此增强当地供应基础设施显得尤为重要。 在SK海力士集团层面,全球SSD生产能力也在持续扩大。公司正在推进青州M17新厂的建设以及中国大连第二工厂的扩建,而索利达姆在当地生态系统的紧密布局预计将成为抢占日益增长的企业级SSD需求的跳板。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-06 01:12:00 -
皮诺推进3500亿规模的RCPS发行…为美国市场布局调整中国股权结构
韩国科斯达克上市公司皮诺正在通过私募第三方配售方式发行4000万股可赎回可转换优先股(RCPS),预计融资规模约为3500亿韩元。皮诺的最大股东为中国前驱体企业CNGR集团。此次RCPS发行被分析为一方面筹集进入美国市场所需的资金,另一方面规避针对中国资本的美国监管措施的布局。 根据金融投资行业的消息,皮诺正在推进以私募方式发行4000万股RCPS。每股发行价格将在后续确定,但根据前一天的收盘价(8870韩元)计算,预计融资规模约为3548亿韩元。该优先股的存续期为10年,优先股息率为2%。发行后12个月内可转换为普通股,36个月后可赎回。 投资银行(IB)行业对RCPS发行条件中与最大股东股份相关的条款表示关注。皮诺为最大股东出售管理权股份时,投资者也可按相同条件参与出售,享有共同出售权(Tag-along)。但为了满足非禁止外国机构(Non-PFE)要求,若最大股东部分出售股份,则不适用该条款。 分析认为,设立这一例外条款是由于皮诺的股权结构。皮诺于2001年在科斯达克上市,2024年并入全球第一的前驱体企业中国CNGR集团。截至今年6月,最大股东Zoomwe Hong Kong New Energy Technology持有25.62%的股份,另一家CNGR子公司CNGR Hong Kong Hongchuang New Energy持有11.09%。两家公司的股份合计为36.71%。 皮诺正在推进进入美国市场的电池材料供应链,为此需要稀释最大股东的中国股权比例。美国去年通过大规模减税法案“一个伟大而美丽的法案”(OBBBA),加强了对电池等高端制造领域的禁止外国机构(PFE)相关监管。主要内容是对中国等敌对国家企业在美国以外的企业中持股超过一定比例的情况,减少税收抵免或补贴优惠。对皮诺而言,此次RCPS发行不仅能吸引大量外部资金,同时也能降低中国最大股东的持股比例,具有多重战略意义。 与此相关,皮诺今年上半年也在积极布局国内生产基地,以进入美国供应链。皮诺通过增持与CNGR和POSCO Future M共同成立的锂铁磷(LFP)正极材料合资公司C&P的股份,将持股比例从29%提高至75%。这一策略旨在确保国内LFP生产基地,并以此为基础进入美国供应链。 皮诺还在与国内电池企业加强资本交流。皮诺于今年4月通过第三方配售向三星SDI增发了7.35%的股份(612万6200股)。8月,皮诺还决定向Cosmo新材料进行150亿韩元规模的第三方配售增资。 皮诺的积极推进也带来了近期业绩的改善。皮诺在2024年更名为Sky Moon Technology后,几乎结束了原有的通信设备业务,经过约两年时间,将前驱体等电池材料发展为核心业务。今年上半年,皮诺的营业收入为2135亿韩元,同比增长109.0%;营业利润为117亿9000万韩元,增长1626.0%。净利润则由去年的36亿5000万韩元亏损转为71亿3000万韩元的盈利。 皮诺相关人士表示,关于RCPS的发行情况,“由于公司内部原因,暂时无法回答”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-02 01:08:10 -
LG能源解决方案加入英伟达AI工厂生态系统,成为国内唯一电池企业
LG能源解决方案成为国内唯一加入英伟达(NVIDIA)下一代AI工厂生态系统的电池企业。 22日,LG能源解决方案宣布已作为BESS(电池储能系统)企业加入英伟达首次推出的“DSX Ready”。 根据英伟达的说法,此次被选为BESS合作伙伴的企业包括LG能源解决方案、日立能源(Hitachi Energy)和特斯拉(Tesla)等三家公司。 AI工厂是一个管理AI生命周期的高度集成的数据中心,旨在从数据中创造价值。英伟达正在构建DSX AI工厂平台,以整合和优化从设计到建设、运营的整个过程。DSX Ready是针对符合相关要求的合作伙伴产品和解决方案的资格认证程序。 LG能源解决方案的高容量LFP(锂·铁·磷)基础的“JF2 AC Link”产品符合英伟达DSX Ready的要求,适用于交流储能解决方案(AC Energy Storage Solution)。 此外,LG能源解决方案还具备以下竞争优势: △在美国的生产能力占据优势 △通过本地生产实现及时供应 △拥有自主系统集成(SI)能力 △受益于通货膨胀减免法(IRA)政策等,满足AI数据中心客户对储能系统(ESS)的需求。 目前,LG能源解决方案在北美运营5个ESS生产基地,所有产品从电池到包、链接均在当地100%生产,并计划在今年底前在北美地区实现超过50GWh的ESS生产能力。 基于这一本地生产能力,LG能源解决方案能够及时应对快速增长的需求,并向客户提供通货膨胀减免法(IRA)投资税收抵免(ITC)等政策优惠。此外,通过在美国的ESS系统集成公司Vertech,提供电池设计、运营和维护的整体解决方案,具备完整的业务能力。 特别是,LG能源解决方案通过此次加入DSX Ready,计划加速在快速增长的北美AI数据中心ESS业务的扩展。 实际上,LG能源解决方案在今年5月与美国公用事业公司DTE能源签署了总规模为6GWh的ESS电池供应合同,该公司正在进行大规模AI数据中心项目。此外,在7月,LG能源解决方案还宣布将为谷歌和Cypress Creek Energy(CCE)的太阳能和ESS项目提供电池,展示了其在与全球大型科技公司AI电力需求相关的超大型能源基础设施项目中的强大订单能力。 LG能源解决方案ESS电池事业部执行董事强昌范表示:“加入英伟达首次推出的DSX Ready,证明了我们产品在AI数据中心领域的竞争力。”他还表示:“未来,我们将继续基于差异化的本地生产能力和技术领导力,进一步扩大AI基础设施业务领域,加速增长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-22 17:20:00 -
韩国500强企业生产基地近六成集中岭南和忠清地区
韩国500强企业在韩生产基地中,超过一半集中在岭南和忠清地区。不同地区的产业布局也呈现明显差异,岭南地区以汽车、石油化工等传统制造业为主,而半导体等高科技产业生产基地则主要集中在仁川、京畿和忠清地区。 韩国企业数据研究机构CEO Score于16日发布的数据显示,以500强企业营业报告为基础,对其中210家在韩国设有生产基地的制造企业进行调查后发现,这些企业在韩共有752处生产基地。 从地区分布来看,岭南地区(釜山、蔚山、庆尚南道、庆尚北道、大邱)生产基地数量最多,达到256处,占整体的34%。忠清地区(忠清北道、忠清南道、大田、世宗)共有179处,占23.8%;仁川和京畿地区共有178处,占23.7%;湖南地区(全北特别自治道、全罗南道、光州)共有116处,占15.4%;首尔、江原道和济州道合计23处,占3.1%。 其中,岭南和忠清地区生产基地合计435处,占全部生产基地的57.8%。不同地区的主要生产行业也各具特色。在所有生产基地中占比较高的食品行业,在仁川和京畿地区分布最多,共有52处。分析认为,这与当地人口规模较大、消费能力较强有关。 相较之下,岭南地区的生产基地则以传统制造业为主导。其中,汽车生产基地60处,石油化工及医药50处,金属行业19处。此外,在电气、电子、半导体及显示器领域,全国共有105处生产基地,其中67处位于仁川、京畿和忠清地区,占63.8%。尤其是41处半导体生产基地中,有31处集中在上述地区,占比高达75.6%。 湖南地区则以石油化工及医药产业为主,共有37处相关生产基地。其中,以丽水国家产业园区为中心,聚集25处基础油品及石油化工生产基地。
2026-09-17 01:45:04 -
半导体闭关主义必败…韩国制造竞争力维持需扩展生态系统
为了维持国内半导体企业的超强竞争力,迫切需要在全球生态系统中加强立足点。尽管三星电子和SK海力士在日本等海外扩展引发了技术外流和国内就业萎缩的担忧,但战略性扩展领土被认为是当务之急。 9日,业界消息称,TSMC在今年1月正式宣布计划到2030年将海外生产基地比例提高到15%,到2036年提高到20%。美光也已将其主要生产线多元化,除了美国本土外,还包括台湾、新加坡和日本广岛等地。 相对而言,韩国企业的核心内存生产线大多集中在国内。虽然三星电子在美国的泰勒晶圆厂和SK海力士在印第安纳州的封装工厂等海外高端投资正在进行,但内存领域的海外据点仅限于中国西安和无锡等地的通用产品及后工序线。下一代先进内存前端工艺的核心生产仍然完全由平泽、伊川和龙仁等国内校园承担。 企业的海外扩展计划也受到政府和政界的担忧阻碍,未能加速推进。今年6月,时任国务总理金敏锡表示:“不是‘在韩国做不成’,而是要找到无论如何都能在韩国做成的方案”,对国内投资施加了压力。他还公开反驳了SK集团会长崔泰源关于“如果在韩国困难,海外投资也是不得不考虑”的言论,暗示了对日本等海外扩展的可能性。 然而,专家们担心,在全球霸权竞争的背景下,过于坚持国内生产的所谓“半导体闭关主义”可能会导致竞争力的削弱。他们认为,这将使韩国在全球供应链重组过程中不可避免地陷入孤立。 根据韩国贸易协会和韩国银行的数据,国内半导体设备的国产化率仅为20%。对核心设备的美国、日本和荷兰的进口依赖度超过70%。在无法单独构建材料、设备和封装全过程的情况下,仅依靠增加国内晶圆厂的方式明显存在局限性。 国家安全战略研究所(INSS)副研究员尹正贤表示:“如果国家和企业过于倾向于技术民族主义,将优先考虑增强本国能力,而非合作,最终可能导致排他性保护主义的风险。” 这也是国内半导体企业大胆进行海外领土扩展的良机。根据今年上半年数据,三星电子和SK海力士的现金及现金等价物(包括短期金融产品)接近278万亿韩元,达到了历史最高水平,具备了在全球占据据点的实力,这与过去因资金困难而无法进行海外投资的情况截然不同。 海外主要国家的强烈吸引也接连而至。美国通过高额关税施压,并以补贴为纽带,全力吸引国内高端晶圆厂,而日本则推出了最高达工厂建设费用50%的现金支持政策,吸引全球半导体企业。 韩国半导体产业协会常务理事安基贤表示:“利用海外补贴和有利的地理条件进行领土扩展,是增强全球市场主导力的战略,而非技术外流。”他强调:“是时候摆脱保护主义框架,抢占海外据点,加强与全球生态系统的联系,做出政策决策。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 03:04:10 -
SK海力士美国首座HBM生产基地开工 预计2029年量产
当地时间27日,SK海力士在美国印第安纳州西拉斐特举行下一代高带宽内存(HBM)先进封装工厂奠基仪式。这是SK海力士在美国建设的首座生产基地,预计将于2028年10月完成洁净室建设,2029年下半年起量产HBM。 这意味着从未在美国本土进行生产的HBM将首次由韩国企业制造,包括英伟达在内的美国科技巨头今后将使用SK海力士生产的“美国制造”HBM。 SK海力士社长郭鲁正在奠基仪式上表示,印第安纳州封装工厂的HBM生产能力将达到每年数十万片。工厂每年将以数十万片DRAM晶圆为基础,通过后道工艺生产HBM。根据业界掌握的情况,SK海力士目前DRAM年产能约为600万片,其中一部分用于生产HBM。 郭鲁正称,印第安纳项目将建设美国首座HBM生产基地,这里将成为SK海力士首次供应“美国制造”HBM的核心基地,同时也将成为强化美国半导体供应链、促进经济发展并提升国家安全的重要基础。 SK海力士计划投资约40亿美元建设印第安纳工厂,根据美国《芯片与科学法案》,美国政府将提供最高4.5亿美元补贴及5亿美元贷款支持。 SK集团美洲业务负责人俞柾准表示,SK集团计划2030年前在美国累计投资450亿美元。 印第安纳工厂不仅将承担先进封装业务,还将同时研发下一代HBM。目前SK海力士量产的最新HBM产品为第六代HBM4,采用12层DRAM堆叠,并将搭载于英伟达最新一代AI加速器“Vera Rubin”等产品。 英伟达计划持续提升AI加速器性能,SK海力士未来在印第安纳工厂生产的HBM预计不会局限于目前的第六代产品。 郭鲁正透露,印第安纳工厂未来将生产第七代HBM4E。目前,SK海力士正在开发这一产品。 为加强下一代HBM研发和测试,SK海力士与当地顶尖大学普渡大学签署加强研发合作的谅解备忘录,计划吸引普渡大学优秀人才。印第安纳工厂所在的西拉斐特本属普渡大学土地,工厂全面投产后预计将创造约1000个工作岗位。若将工厂建设及运营人力、100多家材料、零部件和设备供应商形成的产业链纳入计算,项目预计将创造7000个直接和间接工作岗位。 SK海力士还制定了面向驻韩美军退役军人的招聘流程,此次奠基仪式还邀请了参加过“6·25战争”的美国退伍军人出席。 除郭鲁正外,韩国驻美大使康京和、印第安纳州州长迈克·布劳恩、共和党联邦参议员托德·扬等出席当天的奠基仪式。
2026-08-28 18:46:50 -
SK海力士在美国印第安纳州开设首个HBM生产基地,瞄准美国本地供应链
SK海力士将在美国印第安纳州建立首个HBM生产基地。该基地的核心是建立在美国进行先进封装和检测的生产体系,以提高对当地客户的响应能力,同时直接融入美国的AI半导体供应链。 SK海力士于27日(当地时间)在美国印第安纳州西拉菲特举行了AI内存先进封装生产基地的奠基仪式,并于28日宣布,总投资额超过40亿美元。工厂计划于2028年10月完成洁净室建设,并于2029年下半年开始量产下一代HBM。 印第安纳工厂将与现有的韩国生产基地分工合作。韩国生产的晶圆将被运送到美国,在当地进行先进的封装和检测。通过这种方式,工厂将建立起向当地客户供应在美国生产的HBM的结构。 这标志着SK海力士在美国直接建立HBM供应链的重大意义。在美国大型科技公司和数据中心对HBM的需求不断增加的背景下,SK海力士将能够在客户身边建立生产和研发基地。 工厂还将设有先进的封装研发和测试设施,以便客户、大学和商业伙伴共同开发下一代封装技术,并进行原型制作和性能验证。 SK海力士还将致力于扩大当地生态系统。约有100家材料、零部件和设备公司正在讨论进驻西拉菲特。工厂的建设和运营预计将直接或间接创造7000多个就业机会。 印第安纳工厂还将用于增强美国本地的研发能力。SK海力士当天与普渡大学签署了先进封装技术的联合研究协议,共同开发包括HBM在内的下一代系统集成技术和先进封装技术。 业界人士关注印第安纳工厂不仅是简单的生产设施,更可能成为连接美国客户、研究机构及材料、零部件和设备企业的枢纽。这可能成为将HBM供应链从韩国中心扩展到韩美联动结构的契机。 SK海力士计划围绕印第安纳进一步扩大与美国中西部大学和研究机构的合作,旨在同时推进当地人才的获取和技术开发,以增强HBM的竞争力。 郭诺正 SK海力士首席执行官表示:“印第安纳工厂将成为首次在美国生产HBM的基地,我们将扩大在美国的投资与合作,成为共同创造AI未来的合作伙伴。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 16:28:00 -
SK海力士在中国重庆撤资,计划在龙仁和清州投资54万亿韩元,聚焦AI内存
SK海力士计划在龙仁和清州进行总额达54万亿韩元的大规模投资,致力于扩展国内最先进的人工智能(AI)内存生产基地。与此同时,因盈利能力下降,SK海力士将推动重庆后工序生产线的资产优化,包括股权出售,以进一步增强对高带宽内存(HBM)和下一代闪存的需求应对能力。 据业内消息,SK海力士近日通过董事会决定,向龙仁半导体集群二期工厂(Y2)投资35.2万亿韩元,向清州M17工厂投资19.1万亿韩元,总投资额约为54.3万亿韩元。这一决定标志着其在6月底公布的中长期扩展计划的正式启动,显示出其在全球AI内存需求激增背景下,及时提升供应能力的强烈意愿。 此次国内投资的核心是构建下一代AI内存的前沿基地。龙仁Y2工厂预计于明年7月开工,建筑面积达112万7272平方米(约34万1000坪),目标在2029年实现首个洁净室的投入使用。SK海力士计划将龙仁Y2打造成未来引领全球市场的最先进HBM和下一代DRAM生产基地。清州M17工厂也将在明年2月开工,计划于2028年底开放洁净室,新增高端闪存生产线。 与此同时,SK海力士还将推进重庆封装工厂的股权出售等资产优化。根据彭博社等外媒的报道,SK海力士正在与中国基金及当地半导体企业进行重庆工厂出售的幕后协调,预计出售的股权价值将达到300亿美元(约4万亿韩元)。 重庆工厂于2014年7月开始量产,主要负责闪存的通用封装。然而,由于生产竞争力下降和运营效率降低,SK海力士决定在中国整理通用生产线,计划通过外包半导体封装和测试(OSAT)来降低固定成本,提高整体生产效率。 业内人士认为,此次大规模国内投资是加强本国高端半导体生态系统的举措。分析指出,这一转变是为了摆脱过去为了降低成本而增加海外生产基地的方式,转而寻求技术保护和供应链稳定的“价值链内涵化”趋势。此外,SK海力士还计划与政府、地方政府及国内材料和零部件企业合作,在龙仁集群内推进测试平台的建设,这也是强化国内生态系统的延续。 随着AI内存市场竞争加剧,及时的供应能力变得愈发重要。SK海力士希望通过加快工厂建设和洁净室的投入使用,最大化市场应对能力,以满足大型科技公司对内存的需求。 韩国半导体产业协会常务理事安基贤表示:“在全球供应链不确定性加大的情况下,集中于国内高端基地是不可避免的选择。此次投资将进一步增强以龙仁和清州为中心的国内半导体生态系统的竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-10 02:04:10









