
主页搜索
搜索
选择时间
搜索范围
全部的
‘城市整治项目’新闻 9个
-
 现代建设连续两年城市整治项目中标额突破10万亿韩元
现代建设连续两年城市整治项目的中标额超过10万亿韩元。去年,现代建设首次在建筑行业实现年中标额10万亿韩元的里程碑,今年也成为国内建筑公司中首个达到10万亿韩元的企业。 现代建设于19日宣布,成功获得了位于首尔汝矣岛的广场公寓38-1重建项目、蔚山南区B-01区再开发项目以及大邱名轮地区再开发项目的施工权,累计中标额达到10万1180亿韩元。 这三个项目的施工费用分别为:汝矣岛广场公寓38-1重建项目5463亿韩元,蔚山南区B-01区再开发项目7110亿韩元,大邱名轮地区再开发项目5001亿韩元。 汝矣岛广场公寓38-1重建项目位于首尔永登浦区汝矣岛38-1号,计划建设地下7层、地上最高49层的三栋建筑,共405户及配套设施。现代建设提议的项目名称为“Willow 168”。 蔚山南区B-01区再开发项目位于蔚山南区新正洞,占地93,084平方米,计划建设地下3层、地上最高35层的1482户住宅及邻里生活设施。项目名称提议为“Hillstate新正河滨”。 大邱名轮地区再开发项目位于大邱中区南山洞,占地48,353平方米,计划建设地下4层、地上最高29层的1082户住宅及92间办公酒店。现代建设提议的项目名称为“Hillstate南山标志”。 现代建设今年还陆续中标了压区3区和压区5区的重建项目、军浦金正2区再开发项目、新吉1区公共再开发项目、安阳冲勋部地区公共再开发项目等。计划在第四季度推进目东10单元重建及龙山汉江路区等主要整治项目的中标。 尽管施工费用上涨和金融市场波动,现代建设依然通过以核心地段为中心的选择性中标战略,继续在城市整治市场中保持主导地位。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-20 19:48:00 -
 IPARK现代工业开发,五年来季度营业利润首次突破1000亿,盈利能力大幅提升
IPARK现代工业开发在自主业务和优质项目销售的推动下,成功提升了盈利能力和财务健康,业绩持续上升。 公司于31日公布,2026年第二季度合并营业收入为9146亿韩元,营业利润为1227亿韩元。与上一季度相比,营业收入增长了35.7%,营业利润增长了53.1%;与去年第二季度相比,营业利润增长了52.9%。当期净利润为837亿韩元,较上一季度增长69.8%。 第二季度营业利润率为13.4%,单独计算为13.7%。继第一季度的11.9%后,连续两个季度保持了两位数的营业利润率。季度营业利润首次超过1000亿韩元,距2021年第二季度已有约五年。 业绩的改善得益于优质项目的进展和自主业务销售的扩大。天安爱帕克城市和坡州运正爱帕克森林等大型项目的销售比重增加,使得外包住宅部门的销售毛利率从去年上半年7.9%上升至今年上半年16.4%,上升了8.5个百分点。 在自主住宅部门,首尔园爱帕克、清州加景爱帕克6期、瑞山中央爱帕克等项目的销售表现突出。 财务健康状况也有所改善。与去年年底相比,净负债减少了3000亿韩元,降至8000亿韩元水平,PF意外债务从1兆9339亿韩元减少至1兆2876亿韩元,下降了33.4%。 此外,公司计划在下半年陆续供应天安爱帕克城市3、4期、清州加景爱帕克7、8期、仁川城市OCL9期等项目,目标是全年供应1万3000套住宅。 城市整治项目的承接也在扩大。继7月成功承接5852亿韩元规模的城南太平3区后,公司计划参与下半年主要整治项目的施工单位选择。 从中长期来看,公司将于今年第四季度启动复正站周边开发项目的建设,随后逐步推进公陵站周边、龙山铁路医院用地、蚕室体育及MICE等大型综合开发项目。 公司正以首尔园为中心,扩大综合开发业务,增强开发和运营能力。然而,商业和酒店设施的租户获取及运营收益的创造仍然是待解决的问题。 IPARK现代工业开发相关人士表示:“我们计划持续强化能够同时确保盈利能力和成长性的业务组合,通过扩大城市整治项目和优质项目的供应,建立稳定的业务基础。” 与此同时,现代工业开发为了提升股东价值,决定新购约150万股、300亿韩元规模的自家股票并进行注销。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 19:04:10 -
 斗山建设上半年营业利润达727亿韩元,同比增长35.6%
斗山建设今年上半年营业利润同比增长35.6%,但销售额有所下降。 斗山建设于14日表示,今年上半年合并口径营业利润暂时统计为727亿韩元,销售额为7645亿韩元,同比下降12%,净利润为525亿韩元,同比增长47.1%。 上半年成本率为84.8%,较去年同期下降4.7个百分点。因此,营业利润率从去年的6.2%上升至今年的9.5%,提高了3.3个百分点。 斗山建设解释称,住宅业务中主要区域项目的销售大部分已完成,相关风险降低。随着已完成项目的入住逐步展开,财务方面也出现了改善趋势。 在签约方面,上半年斗山建设在首尔及周边地区扩大业务,选择性地攻克主要区域的大型项目。通过此举,成功获得约2.6万亿韩元规模的城市整治项目施工权。 斗山建设相关人士表示:“以盈利为中心的选择性签约战略的成果与主要项目的进展同步体现在业绩上。”并表示:“将继续在首尔及周边地区扩大业务基础,通过民间城市整治项目和公共住房项目等多样化的业务组合,增强稳定的增长基础。” 此外,斗山建设与双龙建设组成财团,推进的京畿道富川所沙本1-1区重建项目‘斗山Weave the Zenith富川’的样板房于14日开馆,正式开始销售。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-15 02:32:00 -
 DL易安西,第二季度营业利润增长26%…新签订单超过3万亿
DL易安西在住房业务盈利能力改善和城市整治项目订单扩大的推动下,2026年第二季度营业利润和新签订单大幅增长。公司还计划进行555亿韩元的自购股票,以同时加强业绩改善和股东回报政策。 DL易安西于30日公布,2026年第二季度合并营业收入为1.8029万亿韩元,营业利润为1594亿韩元,新签订单为3.1189万亿韩元。 营业利润较去年同期增长26%,得益于住房业务成本率的稳定。上半年累计营业利润同比增长53%,新签订单在同一时期增长约224%。 公司表示,专注于盈利能力和风险管理的选择性订单策略以及成本管理推动了业绩的改善。尤其是住房业务部门的成本率稳定和以盈利为中心的业务运营对利润增长贡献显著。 新签订单显著增加,反映了汉南5区和木洞6单元的重建等城市整治项目的订单。DL易安西计划在下半年积极参与包括成水2地区在内的首尔核心整治项目的招标。 公司还在推进以能源和数据中心为中心的业务组合多元化。公司在6月获得了5500亿韩元规模的东济州综合发电项目,并在扩大国内综合发电和抽水蓄能等电力基础设施项目的订单。基于在北美的工厂执行经验和小型模块化反应堆(SMR)设计能力,公司还计划加强对下一代能源市场的攻势。 在数据中心领域,公司也期待订单的扩大。上半年,子公司DL建设获得了1268亿韩元规模的富川AI数据中心订单,DL易安西正在积极争取下半年在忠清地区和首都圈推进的大型数据中心项目。 财务稳定性也得到了保持。截至第二季度末,净现金约为1.2万亿韩元,负债比率为86.4%。自2021年分拆以来,公司每年保持营业现金流为正,并且最近获得了国内信用评级机构的公司债信用评级“AA-(稳定)”和商业票据信用评级“A1”。 此外,DL易安西还宣布签署了555亿韩元规模的自购股票信托合同,合同期限为从31日到12月24日。 此次自购股票是2024年至2026年股东回报政策的一部分,规模为去年合并基础上净利润3702亿韩元的15%。公司持续实施将合并净利润的10%用于现金分红,15%用于自购股票的政策。 DL易安西相关人士表示:“以盈利为中心的业务运营和严格的成本管理的成果正在逐步反映在业绩上,形成了利润和现金创造能力共同改善的良性循环结构。”同时表示:“我们将继续积极推进业绩改善和股东价值提升活动。” 另一方面,韩国国土交通部于30日发布的《2026年建筑企业施工能力评估》中,DL易安西以9.0352万亿韩元的施工能力评估额排名第六,较去年下降了两个名次。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 02:32:20 -
 27万亿城市整治项目竞争:关键在于盈利能力
根据最新数据显示,今年上半年,现代建设、GS建设和三星物产等“三大建筑公司”在城市整治项目的招标中占据了前十名建筑公司招标额的70%以上。尽管在江南地区和汉江沿岸的核心项目中,大型公司的集中现象十分明显,但招标额的增加并不意味着业绩的改善,因此下半年将面临选择性中标和利润管理的挑战。 据整治行业消息,上半年十家建筑公司的城市整治项目累计招标额为27万1393亿韩元。其中,现代建设、GS建设和三星物产的合计招标额为19万8804亿韩元,占总额的73.2%。 现代建设以7万6947亿韩元位居第一,连续获得了压缩井3和5区的项目,巩固了在江南汉江沿岸的重建市场的优势。GS建设则通过获得成水战略整治区1地块、城南相对元2区、西大门振兴公寓、松坡汉阳2期等项目,记录了7万4694亿韩元的招标额。三星物产则在江南地区的核心项目中,如压缩井4区、新半浦19和25期、方背新三号、开浦优胜4期等,积累了4万7163亿韩元的招标额。 虽然从表面上看,整治项目市场在大型公司的带动下迅速复苏,但关键在于盈利能力。即使招标额很大,整治项目也不一定能直接改善业绩。从选定施工公司后,搬迁、拆除、开工、销售、进度推进和结算都需要时间。如果发生施工费用重新谈判、金融成本增加、业主分担费用的冲突,实际利润率也可能会受到影响。 一位建筑公司相关人士表示:“由于原材料和人工成本上涨,施工费用大幅增加,利率负担依然存在。我们正在考虑项目的可行性、开工可能性、一般销售性和金融成本负担,而不仅仅是扩大规模。” 从当前的业绩指标来看,招标规模和盈利能力并不一定是同向发展的。今年第一季度,现代建设的营业利润率为2.9%,GS建设为3.1%,三星物产建筑部门为3.2%。虽然这不是上半年招标的个别盈利率,但这意味着大型公司的业绩实力并未如招标规模那样改善。 相反,在整治项目招标排名中落后于三大公司的部分建筑公司的盈利能力更高。大宇建设在今年第一季度的营业利润率为13.1%,IPARK现代工业开发为11.8%,DL E&C为9.12%。这被解读为高成本项目竣工、成本率改善、自有项目及优质承包项目进展的结果。 从近年来的趋势来看,大型建筑公司的盈利能力恢复缓慢。现代建设去年实现盈利,但营业利润率仍停留在2%初期,GS建设在检丹事故影响后逐渐恢复。三星物产建筑部门在2022至2024年维持5%至6%的营业利润率,但去年降至3%以下。 因此,在下半年的整治项目招标中,项目的盈利性审查将比单纯的招标额竞争更为重要。尽管在成水、木洞、汝矣岛等大型整治项目中,三大公司的偏好仍将持续,但建筑公司也在考虑施工费用、开工可能性、一般销售性和金融成本,采取选择性参与的态度。 业内人士表示:“核心地区的招标在品牌管理上至关重要,但考虑到施工费用和金融成本的负担,盲目招标可能会对业绩造成压力。未来,在整治项目中,能否保持稳定的利润将成为建筑公司业绩的关键。”
2026-07-03 01:12:00 -
 现山、DL、大发,哈班期城市整治项目竞争加剧,成数与木洞招标战升温
在上半年城市整治项目的招标竞争中,现代建设、GS建设、三星物产等大型建筑公司占据主导地位。预计下半年围绕成数和木洞的招标竞争将进一步加剧。经历了上半年招标空白期或在最后时刻成功中标的建筑公司,将在首尔核心整治项目中展开反击,市场格局可能再次发生变化。 根据整治行业的消息,下半年最大的竞争区域被认为是首尔成东区成数战略整治区域2地块和阳川区木洞新市镇后续项目。成数2地块的项目计划在成东区成数洞1街区建设一个地下5层、地上最高65层、2381户的住宅区。总投资额预计在2万亿韩元左右,因其位于汉江边且具有超高层地标的象征性,建筑公司的品牌竞争将异常激烈。 木洞也是下半年整治项目市场的核心舞台。DL E&C公司获得了总造价为1兆2868亿韩元的木洞6单元重建施工权,成为木洞新市镇重建的首个施工单位。DL E&C以高端品牌“阿克罗”为旗帜,率先在木洞重建市场上占据了一席之地。 后续项目的招标竞争也在加速进行。木洞10单元是一个规模超过4200户的大型重建项目,施工费用达到2兆6000亿韩元。现场说明会吸引了现代建设、大宇建设、浦项E&C等6家公司参与。木洞13单元的现场说明会也吸引了三星物产、DL E&C、大宇建设、IPARK现代工业开发等公司的关注,大家对正式投标的局势充满期待。 经历了上半年招标空白的IPARK现代工业开发,成为下半年招标竞争中最受关注的建筑公司之一。该公司有可能参与成数2地块、木洞11单元和木洞13单元的招标。自更名以来,该公司将品牌身份置于首位,因此在首尔核心整治项目的中标不仅仅是业绩的获取,尤其是成数2地块作为汉江边的高档住宅区,其中标将对品牌形象的提升产生显著影响。 DL E&C预计将以木洞6单元的中标为基础,争取下半年更多的业绩。作为木洞新市镇的首个施工单位,DL E&C已摆脱了城市整治项目的招标空白,能否在成数2地块和木洞后续项目中取得更多成果将成为关注的焦点。 大宇建设被认为是木洞后续项目招标竞争中的主要潜在对手。该公司以高端品牌“普鲁吉奥·山顶”为主攻木洞重建市场。最近,大宇建设在木洞设立了山顶品牌体验空间,积极参与西南地区整治项目的招标,并参加了木洞10单元和13单元的现场说明会。 成数和木洞不仅在招标金额上具有重要性,其品牌象征性也相当突出。成数战略整治区域将建设为汉江边的超高层住宅区,因此对施工公司的技术能力和高端产品性要求都很高。木洞通过14个单元的重建,将从2万6000户重新整合为约4万7000户的大型市场,初期的中标成果可能会影响后续项目的竞争。 现代工程自2024年12月获得前农9区公共再开发项目的中标后,未能在城市整治市场上取得更多业绩。在施工费用上涨、金融成本负担加重、各项目风险加大的情况下,该公司倾向于继续保持选择性招标的策略,而非盲目追求中标。 业内人士表示:“成数和木洞的招标规模都很大,但品牌象征性更为重要。上半年业绩不足的建筑公司可以通过下半年这些项目寻求气氛的反转,而已经获得中标业绩的建筑公司也会为了不失去核心市场而选择性参与竞争。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-02 00:24:00 -
 城市整治项目竞争格局重塑:现代建设与GS建设双雄并立
今年上半年,城市整治项目的中标格局以现代建设和GS建设为中心重新洗牌。去年,现代建设和三星物产的中标额在9万亿至10万亿韩元之间,主导市场,但今年现代建设和GS建设均达到了7万亿韩元的中标额,形成了领先地位。 根据6月14日的行业统计,今年城市整治项目的累计中标额为现代建设7万6946亿韩元,GS建设7万4694亿韩元。两家公司中标额合计达到15万1640亿韩元。三星物产以3万9018亿韩元位列第三,大宇建设和乐天建设的中标额均超过1万亿韩元。 现代建设通过接连获得压缩区大型项目,迅速突破7万亿韩元的中标额。上个月,现代建设相继获得了压缩区3号和5号的重建施工权。压缩区3号是一个总工程费用为5万5610亿韩元的超大型项目,而压缩区5号的总工程费用为1万4960亿韩元,其中现代建设的份额为1万472亿韩元。 GS建设也通过中标松坡汉阳2期、开浦优胜6期、成水战略整治区1区、西小区公寓、龙仁水池三星4期、军浦金正4区等项目,主导了上半年的市场。成南相对元2区的重建项目在协会大会上通过了将GS建设选为新施工公司的提案,已计入行业统计的中标额中。 然而,相对元2区仍存在法律争议。DL E&C对协会的合同解除决定提出了效力停止的临时禁令,并在协会大会上合同解除和GS建设选定的提案再次通过后,预告将采取法律行动。GS建设的中标额中,相对元2区的工程费用1万9217亿韩元可能会根据后续诉讼进展而有所变动。 三星物产以3万9018亿韩元的中标额位列第三,接连中标大治双龙1期重建、压缩区4号重建、新半浦19·25期综合重建、方排新三号重建等项目。各项目的工程费用分别为大治双龙1期约6892亿韩元、压缩区4号2万1154亿韩元、新半浦19·25期4434亿韩元、方排新三号6538亿韩元。 大宇建设的中标额为2万9153亿韩元,乐天建设为1万5049亿韩元。POSCO E&C的业绩为6477亿韩元,SK生态计划的业绩为2048亿韩元。 相反,DL E&C、IPARK现代产业开发和现代工程截至目前没有确认的城市整治项目中标额。DL E&C在压缩区5号的中标竞争中败给了现代建设,并在相对元2区的施工公司更换决议中持续争议。 上半年的最后阶段仍存在变数。三星物产将在6月20日召开开浦优胜4期重建施工公司选定大会,预计工程费用为8145亿4000万韩元,如果提案通过,三星物产的城市整治项目中标额将上升至4万7000亿韩元。 DL E&C也将在6月27日召开目东6单元重建施工公司选定大会,争取今年首次城市整治项目中标。目东6单元是DL E&C单独获得优先谈判对象资格的项目,协会公布的项目费用为1万2129亿韩元。 业内分析认为,今年上半年的中标两极化不仅仅是业绩差距的体现,更显示了整治项目市场的结构性变化。随着工程费用上升和金融负担加重,建筑公司们更倾向于选择具有业务效益和品牌效应的核心项目,而非盲目扩大规模。 李泰熙 韩国建筑产业研究院研究员表示:“像压缩区和成水这样业务性经过验证的项目,大型建筑公司积极参与,而相对业务性较低的地区则关注度下降。同时,协会成员对品牌的偏好现象也加剧了中标的集中化。”
2026-06-15 00:45:00 -
 乐天建设第一季度营业利润增长13倍,成本控制与项目融资风险降低
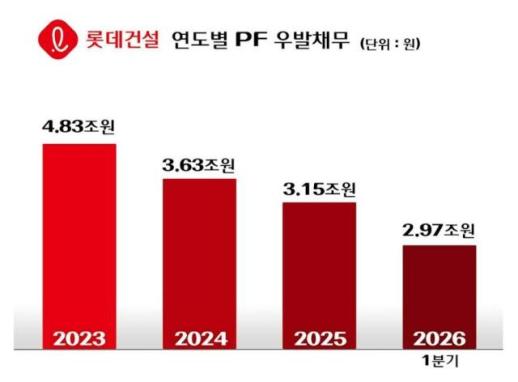
乐天建设在今年初提出财务结构改善和以盈利为中心的经营策略后,取得了显著的业绩反弹,证明了其体质改善的成效。公司通过从招标阶段开始严格把控的选择性招标策略和现场成本管理的加强,取得了显著成果。 根据16日金融监督院电子公示系统的数据,乐天建设在2026年第一季度的合并营业收入为1兆6012亿韩元,营业利润为504亿韩元,净利润为171亿韩元。特别是,营业利润较去年同期的38亿韩元增长了约13倍,净利润也比去年同期的38亿韩元增加了4.5倍,显示出明显的扭转趋势。 此次业绩良好的主要原因是公司整体成本率的改善。第一季度成本率为91.7%,较去年同期的95.4%下降了3.7个百分点。 由于在材料费和人工费急剧上涨的情况下开工,负担较重的高成本项目的销售比例逐渐减少,同时通过严格的监控系统提高了各项目的盈利能力,从而推动了成本率的稳定。 第一季度的负债率为168.2%,较去年年底的186.7%下降了18.5个百分点,持续改善,保持在200%以下。 市场上曾经担忧的项目融资(PF)意外债务风险也基本得到缓解。去年年底为3兆1500亿韩元的PF意外债务规模,在第一季度降至2兆9700亿韩元,减少了约1800亿韩元,进入2兆韩元区间。这一水平低于乐天建设的自有资本(3兆5249亿韩元),处于安全范围内。乐天建设计划通过本项目融资转型等措施,到年底将意外债务降低至2兆韩元的低位。 在财务实力增强的基础上,公司的业务竞争力也在不断提升。在以“乐天城堡”和“乐尔”为代表的城市整治项目中,乐天建设今年在首尔松坡区的加乐剧东公寓重建(4840亿韩元)、城东区金湖第21区域再开发(6242亿韩元)、昌原龙湖3区域重建(3967亿韩元)等项目中相继中标,累计业绩达1兆5049亿韩元。未来,乐天建设还将通过利用集团子公司持有的房地产进行综合开发,进一步提升综合开发能力。 在流动性保障方式的多样化方面也获得了积极评价。乐天建设最近成为业内首家利用即将完工项目的工程款债权开发资产证券化证券(ABS),发行了最高评级的“AAA”债券,筹集了3000亿韩元。通过发行高于乐天建设自身信用评级(A0)的债券,显著降低了融资成本,提高了市场的外部信任度。 乐天建设相关人士表示:“经营体质的强化努力正在转化为财务指标的实质性改善。”并表示:“我们将以稳定的城市整治项目竞争力和集团关联开发商的业务能力为基础,巩固中长期的增长动力。” 此外,乐天建设方面表示,此次提出的“集团关联开发商业务扩展”是3月代表董事在全体员工会议上宣布的经营方针的延续,开发专家出身的代表董事吴日根的意愿得到了强烈体现。目前已开始对首尔内部分子公司的部分土地进行长期审查。 乐天建设相关人士表示:“利用集团子公司土地进行的关联开发商业务,目前尚未确定具体的项目,但已设定了中长期的未来发展方向。”并指出:“由于大规模综合开发的特性,与审批机构的协商等前期工作较多,计划在未来2至3年内具体化可见的蓝图。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 21:46:34 -
 乐天建设2026年第一季度营业利润达504亿韩元,同比增长13倍,财务稳定性改善
乐天建设于5月15日公布,2026年第一季度实现营业收入1兆6012亿韩元,营业利润504亿韩元,净利润171亿韩元。 在1兆6012亿韩元的收入中,盈利能力大幅改善。营业利润较去年同期的38亿韩元增长约13倍,净利润也从38亿韩元增至171亿韩元,增长约4.5倍。 乐天建设表示,此次业绩改善是由于以盈利为中心的选择性承接和加强成本管理等全公司体质改善努力的成果。 特别是成本率降至91.7%,较去年同期的95.4%下降了3.7个百分点。由于过去成本负担较重的现场比例减少,加上各现场的盈利能力管理加强,整体成本结构得以稳定。财务稳定性指标也持续改善。第一季度负债率为168.2%,较去年年底的186.7%下降了18.5个百分点。PF意外债务规模也从去年年底的3兆1500亿韩元减少至2兆9700亿韩元,下降约1800亿韩元,降至2兆韩元以下。 这表明自有资本(3兆5249亿韩元)以下的水平,市场对PF风险的担忧也大幅缓解。乐天建设计划通过项目进度管理和PF转换等措施,将意外债务规模在年底前降低至2兆韩元的初期水平。 承接策略也在向盈利为中心进行重组。乐天建设在综合评估项目的可行性、预期收益率和施工风险的基础上,继续选择优质项目进行承接,同时在承接后加强各阶段的监控,完善项目管理体系。 以城市整治项目为中心的承接竞争力也在持续增强。乐天建设今年先后承接了位于松坡区的加乐极东公寓重建、城东区的金湖21区域再开发、昌原的龙湖3区域重建等项目,累计获得1兆5049亿韩元规模的城市整治项目业绩。 乐天建设计划在财务稳定的基础上加快中长期增长基础的强化。通过在城市整治项目中提升“乐天城堡”和“尔尔”品牌的竞争力,并扩大与集团子公司的综合开发项目,提升开发能力。 乐天建设相关人士表示:“经营体质强化的努力正在转化为财务指标的实质性改善”,“我们将以‘乐天城堡’和‘尔尔’的品牌实力为基础,巩固城市整治项目的竞争力,以及与集团联动的开发商业务能力,确保中长期增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 08:24:40
-
现代建设连续两年城市整治项目中标额突破10万亿韩元
现代建设连续两年城市整治项目的中标额超过10万亿韩元。去年,现代建设首次在建筑行业实现年中标额10万亿韩元的里程碑,今年也成为国内建筑公司中首个达到10万亿韩元的企业。 现代建设于19日宣布,成功获得了位于首尔汝矣岛的广场公寓38-1重建项目、蔚山南区B-01区再开发项目以及大邱名轮地区再开发项目的施工权,累计中标额达到10万1180亿韩元。 这三个项目的施工费用分别为:汝矣岛广场公寓38-1重建项目5463亿韩元,蔚山南区B-01区再开发项目7110亿韩元,大邱名轮地区再开发项目5001亿韩元。 汝矣岛广场公寓38-1重建项目位于首尔永登浦区汝矣岛38-1号,计划建设地下7层、地上最高49层的三栋建筑,共405户及配套设施。现代建设提议的项目名称为“Willow 168”。 蔚山南区B-01区再开发项目位于蔚山南区新正洞,占地93,084平方米,计划建设地下3层、地上最高35层的1482户住宅及邻里生活设施。项目名称提议为“Hillstate新正河滨”。 大邱名轮地区再开发项目位于大邱中区南山洞,占地48,353平方米,计划建设地下4层、地上最高29层的1082户住宅及92间办公酒店。现代建设提议的项目名称为“Hillstate南山标志”。 现代建设今年还陆续中标了压区3区和压区5区的重建项目、军浦金正2区再开发项目、新吉1区公共再开发项目、安阳冲勋部地区公共再开发项目等。计划在第四季度推进目东10单元重建及龙山汉江路区等主要整治项目的中标。 尽管施工费用上涨和金融市场波动,现代建设依然通过以核心地段为中心的选择性中标战略,继续在城市整治市场中保持主导地位。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-20 19:48:00 -
IPARK现代工业开发,五年来季度营业利润首次突破1000亿,盈利能力大幅提升
IPARK现代工业开发在自主业务和优质项目销售的推动下,成功提升了盈利能力和财务健康,业绩持续上升。 公司于31日公布,2026年第二季度合并营业收入为9146亿韩元,营业利润为1227亿韩元。与上一季度相比,营业收入增长了35.7%,营业利润增长了53.1%;与去年第二季度相比,营业利润增长了52.9%。当期净利润为837亿韩元,较上一季度增长69.8%。 第二季度营业利润率为13.4%,单独计算为13.7%。继第一季度的11.9%后,连续两个季度保持了两位数的营业利润率。季度营业利润首次超过1000亿韩元,距2021年第二季度已有约五年。 业绩的改善得益于优质项目的进展和自主业务销售的扩大。天安爱帕克城市和坡州运正爱帕克森林等大型项目的销售比重增加,使得外包住宅部门的销售毛利率从去年上半年7.9%上升至今年上半年16.4%,上升了8.5个百分点。 在自主住宅部门,首尔园爱帕克、清州加景爱帕克6期、瑞山中央爱帕克等项目的销售表现突出。 财务健康状况也有所改善。与去年年底相比,净负债减少了3000亿韩元,降至8000亿韩元水平,PF意外债务从1兆9339亿韩元减少至1兆2876亿韩元,下降了33.4%。 此外,公司计划在下半年陆续供应天安爱帕克城市3、4期、清州加景爱帕克7、8期、仁川城市OCL9期等项目,目标是全年供应1万3000套住宅。 城市整治项目的承接也在扩大。继7月成功承接5852亿韩元规模的城南太平3区后,公司计划参与下半年主要整治项目的施工单位选择。 从中长期来看,公司将于今年第四季度启动复正站周边开发项目的建设,随后逐步推进公陵站周边、龙山铁路医院用地、蚕室体育及MICE等大型综合开发项目。 公司正以首尔园为中心,扩大综合开发业务,增强开发和运营能力。然而,商业和酒店设施的租户获取及运营收益的创造仍然是待解决的问题。 IPARK现代工业开发相关人士表示:“我们计划持续强化能够同时确保盈利能力和成长性的业务组合,通过扩大城市整治项目和优质项目的供应,建立稳定的业务基础。” 与此同时,现代工业开发为了提升股东价值,决定新购约150万股、300亿韩元规模的自家股票并进行注销。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 19:04:10 -
斗山建设上半年营业利润达727亿韩元,同比增长35.6%
斗山建设今年上半年营业利润同比增长35.6%,但销售额有所下降。 斗山建设于14日表示,今年上半年合并口径营业利润暂时统计为727亿韩元,销售额为7645亿韩元,同比下降12%,净利润为525亿韩元,同比增长47.1%。 上半年成本率为84.8%,较去年同期下降4.7个百分点。因此,营业利润率从去年的6.2%上升至今年的9.5%,提高了3.3个百分点。 斗山建设解释称,住宅业务中主要区域项目的销售大部分已完成,相关风险降低。随着已完成项目的入住逐步展开,财务方面也出现了改善趋势。 在签约方面,上半年斗山建设在首尔及周边地区扩大业务,选择性地攻克主要区域的大型项目。通过此举,成功获得约2.6万亿韩元规模的城市整治项目施工权。 斗山建设相关人士表示:“以盈利为中心的选择性签约战略的成果与主要项目的进展同步体现在业绩上。”并表示:“将继续在首尔及周边地区扩大业务基础,通过民间城市整治项目和公共住房项目等多样化的业务组合,增强稳定的增长基础。” 此外,斗山建设与双龙建设组成财团,推进的京畿道富川所沙本1-1区重建项目‘斗山Weave the Zenith富川’的样板房于14日开馆,正式开始销售。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-15 02:32:00 -
DL易安西,第二季度营业利润增长26%…新签订单超过3万亿
DL易安西在住房业务盈利能力改善和城市整治项目订单扩大的推动下,2026年第二季度营业利润和新签订单大幅增长。公司还计划进行555亿韩元的自购股票,以同时加强业绩改善和股东回报政策。 DL易安西于30日公布,2026年第二季度合并营业收入为1.8029万亿韩元,营业利润为1594亿韩元,新签订单为3.1189万亿韩元。 营业利润较去年同期增长26%,得益于住房业务成本率的稳定。上半年累计营业利润同比增长53%,新签订单在同一时期增长约224%。 公司表示,专注于盈利能力和风险管理的选择性订单策略以及成本管理推动了业绩的改善。尤其是住房业务部门的成本率稳定和以盈利为中心的业务运营对利润增长贡献显著。 新签订单显著增加,反映了汉南5区和木洞6单元的重建等城市整治项目的订单。DL易安西计划在下半年积极参与包括成水2地区在内的首尔核心整治项目的招标。 公司还在推进以能源和数据中心为中心的业务组合多元化。公司在6月获得了5500亿韩元规模的东济州综合发电项目,并在扩大国内综合发电和抽水蓄能等电力基础设施项目的订单。基于在北美的工厂执行经验和小型模块化反应堆(SMR)设计能力,公司还计划加强对下一代能源市场的攻势。 在数据中心领域,公司也期待订单的扩大。上半年,子公司DL建设获得了1268亿韩元规模的富川AI数据中心订单,DL易安西正在积极争取下半年在忠清地区和首都圈推进的大型数据中心项目。 财务稳定性也得到了保持。截至第二季度末,净现金约为1.2万亿韩元,负债比率为86.4%。自2021年分拆以来,公司每年保持营业现金流为正,并且最近获得了国内信用评级机构的公司债信用评级“AA-(稳定)”和商业票据信用评级“A1”。 此外,DL易安西还宣布签署了555亿韩元规模的自购股票信托合同,合同期限为从31日到12月24日。 此次自购股票是2024年至2026年股东回报政策的一部分,规模为去年合并基础上净利润3702亿韩元的15%。公司持续实施将合并净利润的10%用于现金分红,15%用于自购股票的政策。 DL易安西相关人士表示:“以盈利为中心的业务运营和严格的成本管理的成果正在逐步反映在业绩上,形成了利润和现金创造能力共同改善的良性循环结构。”同时表示:“我们将继续积极推进业绩改善和股东价值提升活动。” 另一方面,韩国国土交通部于30日发布的《2026年建筑企业施工能力评估》中,DL易安西以9.0352万亿韩元的施工能力评估额排名第六,较去年下降了两个名次。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 02:32:20 -
27万亿城市整治项目竞争:关键在于盈利能力
根据最新数据显示,今年上半年,现代建设、GS建设和三星物产等“三大建筑公司”在城市整治项目的招标中占据了前十名建筑公司招标额的70%以上。尽管在江南地区和汉江沿岸的核心项目中,大型公司的集中现象十分明显,但招标额的增加并不意味着业绩的改善,因此下半年将面临选择性中标和利润管理的挑战。 据整治行业消息,上半年十家建筑公司的城市整治项目累计招标额为27万1393亿韩元。其中,现代建设、GS建设和三星物产的合计招标额为19万8804亿韩元,占总额的73.2%。 现代建设以7万6947亿韩元位居第一,连续获得了压缩井3和5区的项目,巩固了在江南汉江沿岸的重建市场的优势。GS建设则通过获得成水战略整治区1地块、城南相对元2区、西大门振兴公寓、松坡汉阳2期等项目,记录了7万4694亿韩元的招标额。三星物产则在江南地区的核心项目中,如压缩井4区、新半浦19和25期、方背新三号、开浦优胜4期等,积累了4万7163亿韩元的招标额。 虽然从表面上看,整治项目市场在大型公司的带动下迅速复苏,但关键在于盈利能力。即使招标额很大,整治项目也不一定能直接改善业绩。从选定施工公司后,搬迁、拆除、开工、销售、进度推进和结算都需要时间。如果发生施工费用重新谈判、金融成本增加、业主分担费用的冲突,实际利润率也可能会受到影响。 一位建筑公司相关人士表示:“由于原材料和人工成本上涨,施工费用大幅增加,利率负担依然存在。我们正在考虑项目的可行性、开工可能性、一般销售性和金融成本负担,而不仅仅是扩大规模。” 从当前的业绩指标来看,招标规模和盈利能力并不一定是同向发展的。今年第一季度,现代建设的营业利润率为2.9%,GS建设为3.1%,三星物产建筑部门为3.2%。虽然这不是上半年招标的个别盈利率,但这意味着大型公司的业绩实力并未如招标规模那样改善。 相反,在整治项目招标排名中落后于三大公司的部分建筑公司的盈利能力更高。大宇建设在今年第一季度的营业利润率为13.1%,IPARK现代工业开发为11.8%,DL E&C为9.12%。这被解读为高成本项目竣工、成本率改善、自有项目及优质承包项目进展的结果。 从近年来的趋势来看,大型建筑公司的盈利能力恢复缓慢。现代建设去年实现盈利,但营业利润率仍停留在2%初期,GS建设在检丹事故影响后逐渐恢复。三星物产建筑部门在2022至2024年维持5%至6%的营业利润率,但去年降至3%以下。 因此,在下半年的整治项目招标中,项目的盈利性审查将比单纯的招标额竞争更为重要。尽管在成水、木洞、汝矣岛等大型整治项目中,三大公司的偏好仍将持续,但建筑公司也在考虑施工费用、开工可能性、一般销售性和金融成本,采取选择性参与的态度。 业内人士表示:“核心地区的招标在品牌管理上至关重要,但考虑到施工费用和金融成本的负担,盲目招标可能会对业绩造成压力。未来,在整治项目中,能否保持稳定的利润将成为建筑公司业绩的关键。”
2026-07-03 01:12:00 -
现山、DL、大发,哈班期城市整治项目竞争加剧,成数与木洞招标战升温
在上半年城市整治项目的招标竞争中,现代建设、GS建设、三星物产等大型建筑公司占据主导地位。预计下半年围绕成数和木洞的招标竞争将进一步加剧。经历了上半年招标空白期或在最后时刻成功中标的建筑公司,将在首尔核心整治项目中展开反击,市场格局可能再次发生变化。 根据整治行业的消息,下半年最大的竞争区域被认为是首尔成东区成数战略整治区域2地块和阳川区木洞新市镇后续项目。成数2地块的项目计划在成东区成数洞1街区建设一个地下5层、地上最高65层、2381户的住宅区。总投资额预计在2万亿韩元左右,因其位于汉江边且具有超高层地标的象征性,建筑公司的品牌竞争将异常激烈。 木洞也是下半年整治项目市场的核心舞台。DL E&C公司获得了总造价为1兆2868亿韩元的木洞6单元重建施工权,成为木洞新市镇重建的首个施工单位。DL E&C以高端品牌“阿克罗”为旗帜,率先在木洞重建市场上占据了一席之地。 后续项目的招标竞争也在加速进行。木洞10单元是一个规模超过4200户的大型重建项目,施工费用达到2兆6000亿韩元。现场说明会吸引了现代建设、大宇建设、浦项E&C等6家公司参与。木洞13单元的现场说明会也吸引了三星物产、DL E&C、大宇建设、IPARK现代工业开发等公司的关注,大家对正式投标的局势充满期待。 经历了上半年招标空白的IPARK现代工业开发,成为下半年招标竞争中最受关注的建筑公司之一。该公司有可能参与成数2地块、木洞11单元和木洞13单元的招标。自更名以来,该公司将品牌身份置于首位,因此在首尔核心整治项目的中标不仅仅是业绩的获取,尤其是成数2地块作为汉江边的高档住宅区,其中标将对品牌形象的提升产生显著影响。 DL E&C预计将以木洞6单元的中标为基础,争取下半年更多的业绩。作为木洞新市镇的首个施工单位,DL E&C已摆脱了城市整治项目的招标空白,能否在成数2地块和木洞后续项目中取得更多成果将成为关注的焦点。 大宇建设被认为是木洞后续项目招标竞争中的主要潜在对手。该公司以高端品牌“普鲁吉奥·山顶”为主攻木洞重建市场。最近,大宇建设在木洞设立了山顶品牌体验空间,积极参与西南地区整治项目的招标,并参加了木洞10单元和13单元的现场说明会。 成数和木洞不仅在招标金额上具有重要性,其品牌象征性也相当突出。成数战略整治区域将建设为汉江边的超高层住宅区,因此对施工公司的技术能力和高端产品性要求都很高。木洞通过14个单元的重建,将从2万6000户重新整合为约4万7000户的大型市场,初期的中标成果可能会影响后续项目的竞争。 现代工程自2024年12月获得前农9区公共再开发项目的中标后,未能在城市整治市场上取得更多业绩。在施工费用上涨、金融成本负担加重、各项目风险加大的情况下,该公司倾向于继续保持选择性招标的策略,而非盲目追求中标。 业内人士表示:“成数和木洞的招标规模都很大,但品牌象征性更为重要。上半年业绩不足的建筑公司可以通过下半年这些项目寻求气氛的反转,而已经获得中标业绩的建筑公司也会为了不失去核心市场而选择性参与竞争。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-02 00:24:00 -
城市整治项目竞争格局重塑:现代建设与GS建设双雄并立
今年上半年,城市整治项目的中标格局以现代建设和GS建设为中心重新洗牌。去年,现代建设和三星物产的中标额在9万亿至10万亿韩元之间,主导市场,但今年现代建设和GS建设均达到了7万亿韩元的中标额,形成了领先地位。 根据6月14日的行业统计,今年城市整治项目的累计中标额为现代建设7万6946亿韩元,GS建设7万4694亿韩元。两家公司中标额合计达到15万1640亿韩元。三星物产以3万9018亿韩元位列第三,大宇建设和乐天建设的中标额均超过1万亿韩元。 现代建设通过接连获得压缩区大型项目,迅速突破7万亿韩元的中标额。上个月,现代建设相继获得了压缩区3号和5号的重建施工权。压缩区3号是一个总工程费用为5万5610亿韩元的超大型项目,而压缩区5号的总工程费用为1万4960亿韩元,其中现代建设的份额为1万472亿韩元。 GS建设也通过中标松坡汉阳2期、开浦优胜6期、成水战略整治区1区、西小区公寓、龙仁水池三星4期、军浦金正4区等项目,主导了上半年的市场。成南相对元2区的重建项目在协会大会上通过了将GS建设选为新施工公司的提案,已计入行业统计的中标额中。 然而,相对元2区仍存在法律争议。DL E&C对协会的合同解除决定提出了效力停止的临时禁令,并在协会大会上合同解除和GS建设选定的提案再次通过后,预告将采取法律行动。GS建设的中标额中,相对元2区的工程费用1万9217亿韩元可能会根据后续诉讼进展而有所变动。 三星物产以3万9018亿韩元的中标额位列第三,接连中标大治双龙1期重建、压缩区4号重建、新半浦19·25期综合重建、方排新三号重建等项目。各项目的工程费用分别为大治双龙1期约6892亿韩元、压缩区4号2万1154亿韩元、新半浦19·25期4434亿韩元、方排新三号6538亿韩元。 大宇建设的中标额为2万9153亿韩元,乐天建设为1万5049亿韩元。POSCO E&C的业绩为6477亿韩元,SK生态计划的业绩为2048亿韩元。 相反,DL E&C、IPARK现代产业开发和现代工程截至目前没有确认的城市整治项目中标额。DL E&C在压缩区5号的中标竞争中败给了现代建设,并在相对元2区的施工公司更换决议中持续争议。 上半年的最后阶段仍存在变数。三星物产将在6月20日召开开浦优胜4期重建施工公司选定大会,预计工程费用为8145亿4000万韩元,如果提案通过,三星物产的城市整治项目中标额将上升至4万7000亿韩元。 DL E&C也将在6月27日召开目东6单元重建施工公司选定大会,争取今年首次城市整治项目中标。目东6单元是DL E&C单独获得优先谈判对象资格的项目,协会公布的项目费用为1万2129亿韩元。 业内分析认为,今年上半年的中标两极化不仅仅是业绩差距的体现,更显示了整治项目市场的结构性变化。随着工程费用上升和金融负担加重,建筑公司们更倾向于选择具有业务效益和品牌效应的核心项目,而非盲目扩大规模。 李泰熙 韩国建筑产业研究院研究员表示:“像压缩区和成水这样业务性经过验证的项目,大型建筑公司积极参与,而相对业务性较低的地区则关注度下降。同时,协会成员对品牌的偏好现象也加剧了中标的集中化。”
2026-06-15 00:45:00 -
乐天建设第一季度营业利润增长13倍,成本控制与项目融资风险降低
乐天建设在今年初提出财务结构改善和以盈利为中心的经营策略后,取得了显著的业绩反弹,证明了其体质改善的成效。公司通过从招标阶段开始严格把控的选择性招标策略和现场成本管理的加强,取得了显著成果。 根据16日金融监督院电子公示系统的数据,乐天建设在2026年第一季度的合并营业收入为1兆6012亿韩元,营业利润为504亿韩元,净利润为171亿韩元。特别是,营业利润较去年同期的38亿韩元增长了约13倍,净利润也比去年同期的38亿韩元增加了4.5倍,显示出明显的扭转趋势。 此次业绩良好的主要原因是公司整体成本率的改善。第一季度成本率为91.7%,较去年同期的95.4%下降了3.7个百分点。 由于在材料费和人工费急剧上涨的情况下开工,负担较重的高成本项目的销售比例逐渐减少,同时通过严格的监控系统提高了各项目的盈利能力,从而推动了成本率的稳定。 第一季度的负债率为168.2%,较去年年底的186.7%下降了18.5个百分点,持续改善,保持在200%以下。 市场上曾经担忧的项目融资(PF)意外债务风险也基本得到缓解。去年年底为3兆1500亿韩元的PF意外债务规模,在第一季度降至2兆9700亿韩元,减少了约1800亿韩元,进入2兆韩元区间。这一水平低于乐天建设的自有资本(3兆5249亿韩元),处于安全范围内。乐天建设计划通过本项目融资转型等措施,到年底将意外债务降低至2兆韩元的低位。 在财务实力增强的基础上,公司的业务竞争力也在不断提升。在以“乐天城堡”和“乐尔”为代表的城市整治项目中,乐天建设今年在首尔松坡区的加乐剧东公寓重建(4840亿韩元)、城东区金湖第21区域再开发(6242亿韩元)、昌原龙湖3区域重建(3967亿韩元)等项目中相继中标,累计业绩达1兆5049亿韩元。未来,乐天建设还将通过利用集团子公司持有的房地产进行综合开发,进一步提升综合开发能力。 在流动性保障方式的多样化方面也获得了积极评价。乐天建设最近成为业内首家利用即将完工项目的工程款债权开发资产证券化证券(ABS),发行了最高评级的“AAA”债券,筹集了3000亿韩元。通过发行高于乐天建设自身信用评级(A0)的债券,显著降低了融资成本,提高了市场的外部信任度。 乐天建设相关人士表示:“经营体质的强化努力正在转化为财务指标的实质性改善。”并表示:“我们将以稳定的城市整治项目竞争力和集团关联开发商的业务能力为基础,巩固中长期的增长动力。” 此外,乐天建设方面表示,此次提出的“集团关联开发商业务扩展”是3月代表董事在全体员工会议上宣布的经营方针的延续,开发专家出身的代表董事吴日根的意愿得到了强烈体现。目前已开始对首尔内部分子公司的部分土地进行长期审查。 乐天建设相关人士表示:“利用集团子公司土地进行的关联开发商业务,目前尚未确定具体的项目,但已设定了中长期的未来发展方向。”并指出:“由于大规模综合开发的特性,与审批机构的协商等前期工作较多,计划在未来2至3年内具体化可见的蓝图。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 21:46:34 -
乐天建设2026年第一季度营业利润达504亿韩元,同比增长13倍,财务稳定性改善
乐天建设于5月15日公布,2026年第一季度实现营业收入1兆6012亿韩元,营业利润504亿韩元,净利润171亿韩元。 在1兆6012亿韩元的收入中,盈利能力大幅改善。营业利润较去年同期的38亿韩元增长约13倍,净利润也从38亿韩元增至171亿韩元,增长约4.5倍。 乐天建设表示,此次业绩改善是由于以盈利为中心的选择性承接和加强成本管理等全公司体质改善努力的成果。 特别是成本率降至91.7%,较去年同期的95.4%下降了3.7个百分点。由于过去成本负担较重的现场比例减少,加上各现场的盈利能力管理加强,整体成本结构得以稳定。财务稳定性指标也持续改善。第一季度负债率为168.2%,较去年年底的186.7%下降了18.5个百分点。PF意外债务规模也从去年年底的3兆1500亿韩元减少至2兆9700亿韩元,下降约1800亿韩元,降至2兆韩元以下。 这表明自有资本(3兆5249亿韩元)以下的水平,市场对PF风险的担忧也大幅缓解。乐天建设计划通过项目进度管理和PF转换等措施,将意外债务规模在年底前降低至2兆韩元的初期水平。 承接策略也在向盈利为中心进行重组。乐天建设在综合评估项目的可行性、预期收益率和施工风险的基础上,继续选择优质项目进行承接,同时在承接后加强各阶段的监控,完善项目管理体系。 以城市整治项目为中心的承接竞争力也在持续增强。乐天建设今年先后承接了位于松坡区的加乐极东公寓重建、城东区的金湖21区域再开发、昌原的龙湖3区域重建等项目,累计获得1兆5049亿韩元规模的城市整治项目业绩。 乐天建设计划在财务稳定的基础上加快中长期增长基础的强化。通过在城市整治项目中提升“乐天城堡”和“尔尔”品牌的竞争力,并扩大与集团子公司的综合开发项目,提升开发能力。 乐天建设相关人士表示:“经营体质强化的努力正在转化为财务指标的实质性改善”,“我们将以‘乐天城堡’和‘尔尔’的品牌实力为基础,巩固城市整治项目的竞争力,以及与集团联动的开发商业务能力,确保中长期增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 08:24:40









