主页搜索
搜索
选择时间
搜索范围
全部的
‘供应减少’新闻 4个
-
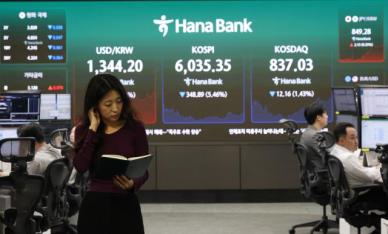
 全球内存市场迎来空前繁荣,三星与SK加速投资
随着人工智能(AI)需求的扩大,全球内存半导体行业正经历前所未有的繁荣。主要厂商的利润率超过70%,而在繁荣中获得的资金又迅速投入到大规模的设备投资中。三星电子和SK海力士在国内生产基地建设上加快了步伐,而中国厂商也开始扩张,预计内存市场的竞争将更加激烈。根据《日本经济新闻》11日的报道,全球六大主要内存厂商的业绩在息税前利润(EBIT)标准下进行比较,4月至6月的利润率均超过70%。其中,中国的长鑫存储科技(CXMT)以82%位居第一,美光为80%(3月至5月),闪迪为78%,SK海力士为76%,东芝为74%,三星电子半导体业务为70%。高利润率源于AI引发的内存供应短缺。三星电子、SK海力士和美光将有限的生产能力优先分配给高带宽内存(HBM)和服务器用高附加值DRAM,导致用于PC和智能手机等的通用DRAM供应减少。此外,AI服务器的扩张也推动了对高容量DDR5的需求,价格上涨趋势扩展至所有内存产品。市场研究机构TrendForce指出,今年第二季度全球DRAM销售额达到1547.3亿美元,比上一季度增长59.5%。在繁荣中获得的资金再次投入到设备投资中。三星电子在今年上半年就执行了28.1万亿韩元的设备投资(CAPEX)。预计平泽校园P4将在年内全面投入使用,继4月开工的P5工厂1后,P5工厂2的建设进度也在加快。位于龙仁的国家产业园区投资也在加速,三星电子计划将该地区6座工厂中的第一座的投产时间从原定的2030年至2031年提前至2029年。SK海力士也在加快龙仁半导体集群的投资进度。原定到2045年逐步建设的4座工厂的完工目标提前至2033年,计划在龙仁二期工厂(Y2)投资35.2万亿韩元,在清州的NAND生产基地M17投资19.1万亿韩元,总计增加54.3万亿韩元的投入。在国内厂商投资扩大之际,中国的追赶也在加速。中国的DRAM厂商正以通用产品为中心扩大生产能力,逐步在三星电子、SK海力士和美光主导的市场中占据一席之地。中国最大的DRAM厂商CXMT目前有3座DRAM工厂,计划未来扩展至6座。因此,CXMT目前每月30万片的晶圆生产能力预计到2030年将超过60万片,翻倍增长。全球DRAM市场份额预计将从去年的8%提升至2028年的11%和2030年的15%。如果中国厂商获得两位数的市场份额,现有的内存三巨头市场格局将面临变化。厂商们的持续扩张也被视为未来内存行业的变数。目前,AI需求的增加与供应短缺相互交织,保持着高利润率,但在新生产能力正式投入使用之前,需求的增长能否持续仍是关键。特别是如果包括中国在内的全球厂商的生产能力同时增加,供应短缺可能会迅速缓解。市场研究机构Counterpoint Research表示:“根据韩国政府主导的重大项目,三星电子和SK海力士的DRAM生产能力预计将翻倍,但目标时间为2031年。”同时指出:“制造商们正将当前的高营业利润集中投入到先进技术开发和工厂扩建中,并通过长期供应合同(LTA)为未来的下行周期做好准备。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-12 01:00:20 -
 中国CXMT超越三星与SK海力士,营收利润率达82%
中国存储半导体公司长鑫存储科技(CXMT)在第二季度的盈利能力上超越了三星电子和SK海力士。 根据《日本经济新闻》的分析报道,CXMT在4至6月的营业利润率达82%,在主要存储厂商中位居第一,超过了SK海力士的76%和三星电子半导体业务的70%。 CXMT是中国最大的DRAM生产商,客户包括阿里巴巴、字节跳动和腾讯等大型科技企业。4至6月的营业利润约为1.9万亿日元(约合16.5万亿韩元),相比去年同期的约2500亿韩元的亏损,显著改善。 销售额约为20万亿韩元,同比增加十倍,增速在三星电子、SK海力士、美国美光科技、日本东芝控股和美国闪迪等公司中最高。 《日本经济新闻》基于这六家公司的最新季度业绩,比较了以EBIT(息税前利润)为基础的盈利能力。 CXMT盈利能力大幅提升的原因在于通用DRAM DDR5价格的暴涨。由于三星电子、SK海力士和美光等主要存储厂商优先生产用于人工智能(AI)服务器的高带宽内存(HBM),导致PC和游戏机等使用的通用DRAM供应减少,从而推动了DDR5价格的上涨。 主力产品的差异也影响了业绩。与三星电子、SK海力士和美光专注于HBM不同,CXMT的通用DRAM(如DDR5)占比更高,主要用于数据中心、PC和游戏机等。 HBM和DDR5的合同方式也不同。HBM通常与超大规模客户签订年度供应合同,因此相对不易受到短期市场波动的影响。而DDR5则是市场价格波动迅速反映在交易价格中的结构。 台湾市场调研公司TrendForce分析称:“自1至3月以来,HBM的盈利能力开始低于DDR5。”KPMG FAS的执行董事冈本俊也表示:“在当前形势下,通用DRAM的销售占比越高,越容易受益于市场上升。” 随着业绩改善,CXMT的投资能力也大幅提升。CXMT在2023年1至6月的自由现金流(FCF)约为19.2万亿韩元,较去年同期改善了约24.4万亿韩元。 CXMT正在加速扩大生产能力,依托于7月通过首次公开募股(IPO)获得的资金和中国政府的支持。目前在安徽省合肥市扩大生产能力,并计划在上海建设新工厂。 市场对CXMT的成长潜力给予了高度评价。根据QUICK&FactSet的数据,去除自家股份后,CXMT的市值约为87万亿日元,超过腾讯,成为中国股市上市公司中最大规模的公司。与东芝的市值约31万亿日元相比,CXMT的市值几乎是其三倍。 CXMT的预期市盈率(PER)接近20倍。由于存储行业的市场波动性较大,三星电子、SK海力士和东芝等公司的PER仍停留在个位数。 中国存储企业的攻势并不仅限于CXMT。闪存厂商YMTC的母公司长江存储控股(CCSH)也申请了上市。由于存储供应不足,业绩和现金流改善的中国企业纷纷开始扩张。 《日本经济新闻》指出,如果CXMT和YMTC扩大生产能力后采取低价策略,可能会成为全球存储市场的新变量。 中国制造业一直以来通过相对低价的通用产品提升市场份额,逐步增强竞争力。正如电动车电池市场中中国宁德时代成为全球第一一样,存储市场也可能出现类似的变化。 特别是如果中国企业的扩张加速,三星电子、SK海力士和美光等主导的全球存储市场竞争格局可能会发生变化。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-11 22:48:00 -
 科技股普遍下跌...煤炭股大幅上涨
中国股市在前一天小幅上涨后,于19日普遍下跌。分析认为,前一日美国科技股的暴跌对中国股市产生了负面影响。当天,上证综合指数下跌2.40%,收于3894.42点;深证成分指数下跌5.01%,收于13890.15点;创业板指数下跌6.26%,收于3473.49点。 在前一晚的美国股市中,费城半导体指数暴跌5%,大型科技股也出现大幅下跌。由于人工智能相关股票的高估值受到关注,导致中国市场也出现了以科技股为主的抛售潮。当天,中国股市中,半导体、内存、光通信等与人工智能硬件相关的股票跌幅较大。有分析认为,这并不是人工智能产业增长逻辑的崩溃,而是近期快速上涨的个股进入了估值调整的阶段。 美国国债收益率的上升也对科技股产生了负面影响。美国30年期国债收益率在盘中一度上升至5.34%,创下20年来的最高水平。日本10年期国债收益率也接近3%。国债收益率上升会降低未来收益的现值,因此对科技股构成利空。 当天,中国股市的最大亮点无疑是宇树科技的上市。宇树科技的开盘价较发行价暴涨629.4%,达到1100元。随后由于抛售出现,价格回落,最终收盘价上涨460.3%,为845.0元。 中信证券在当天的报告中指出:“人工智能新产业的叙事尚未形成实质性支持,许多应用场景仍停留在概念阶段,距离商业化还有相当长的时间。”并表示:“短期内,整体行业的估值重估将面临困难。”同时强调:“市场需要耐心等待新产业逻辑的实现。” 当天,煤炭板块表现强劲。宝泰隆、陕西黑猫等股票涨停。中国主要焦炭企业宣布将于20日起调价,这成为利好消息。焦炭作为煤炭加工产品,随着煤炭价格上涨而同步上涨。此外,上个月中国的煤炭产量创下自2021年10月以来的最低水平,同比下降10.1%。供应减少,预计煤炭价格将进一步上涨。 银行股也出现上涨。中信银行、农业银行、工商银行等均录得较高的涨幅。南京银行日前宣布其净利润增长8%。分析认为,贷款扩张和债务管理的成果共同推动了银行业整体业绩的改善。 与此同时,中国人民银行当天公布的美元兑人民币中间价为6.7854元,较前一日下降0.0051元,人民币升值0.07%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-20 01:12:00 -
 公建成本飙升影响韩国公共住房原则
建设成本的飙升正在动摇韩国住房供应的长期模式。今年3月,建筑工程成本指数达到134.42,连续7个月创下历史新高。以2020年为基准,六年来上涨超过30%。这一现象是由于材料成本和人工费用的双重上涨所致。问题不仅仅是简单的成本上升,公共住房供应的基本计算方式也受到影响。 目前,改建项目的现场已经难以承受。重建和再开发的合作社成员需要承担的额外费用在部分项目中已飙升至数亿韩元。在项目盈利性较低的地区,分担费用甚至超过了现有房价,出现了“分担费用逆转”的担忧。即使是在盈利性较好的江南地区,重建项目也因找不到能够承担施工费用的承包商而延误。随着施工成本的上升,供应速度减缓,延迟的供应又进一步刺激了房价的不稳定,形成了恶性循环。 政府设定的价格标准也未能跟上现实。今年3月,政府规定的基本建筑成本仅上涨了2.12%。在实际施工成本急剧上升的情况下,公共价格几乎没有变化。设定的价格与市场现实之间的差距越大,愿意按照该价格进行建设的承包商就越少。试图通过压低价格来稳定供应的政策,反而导致了供应的萎缩,这是一种悖论。 更为严重的是,这种冲击不仅仅影响建筑公司的收益。建设成本的负担会导致房价和租金上涨,而项目延误则会导致供应减少。供应减少将再次加大市场的不稳定。最终,建设成本的负担大部分将转嫁给无房者和年轻人,成本上升的压力将扩展到整个市场的居住负担上。 与此同时,公共部门正在朝着与私营部门分担供应负担的方向发展。LH决定今年通过民间参与的方式推进大量公共住房供应。这可能是为了加快供应速度和减轻财政负担的现实选择。然而,私营部门的运作是以盈利为前提的。如果公共性没有通过合同和管理得到充分保障,公共住房的负担最终将不可避免地转嫁给无房的低收入群体和年轻人。 更令人担忧的是,尽管建设成本处于历史最高水平,建筑现场却显得萎缩。由于建设成本的负担,项目停滞不前,供应减少。供应不足的担忧再次加剧了市场的不稳定。特别是公共住房一直以来为年轻人、新婚夫妇和无房低收入者提供了市场的最后安全网。如果因为成本上升而使公共部门退缩,最先受到影响的将是弱势群体的居住稳定。 解决方案并不在于回避现实。应承认建设成本的上升,但对未经验证的增额要求应通过公共审查进行筛选。公共部门设定的建筑成本标准也需要根据现实进行调整。即使与私营部门合作,公共性也应更加严格地管理。同时,还应为难以承担分担费用的合作社成员和租户提供出口和支持机制。 建设成本的飙升是无法避免的现实。然而,成本上升并不意味着公共部门可以放弃供应责任。仅仅通过压低价格来增加供应的政策,或将负担转嫁给私营部门而期待公共性的做法,都难以持久。如果公共住房的原则受到动摇,最先受到影响的将是低收入者的居住稳定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 02:32:00
-
全球内存市场迎来空前繁荣,三星与SK加速投资
随着人工智能(AI)需求的扩大,全球内存半导体行业正经历前所未有的繁荣。主要厂商的利润率超过70%,而在繁荣中获得的资金又迅速投入到大规模的设备投资中。三星电子和SK海力士在国内生产基地建设上加快了步伐,而中国厂商也开始扩张,预计内存市场的竞争将更加激烈。根据《日本经济新闻》11日的报道,全球六大主要内存厂商的业绩在息税前利润(EBIT)标准下进行比较,4月至6月的利润率均超过70%。其中,中国的长鑫存储科技(CXMT)以82%位居第一,美光为80%(3月至5月),闪迪为78%,SK海力士为76%,东芝为74%,三星电子半导体业务为70%。高利润率源于AI引发的内存供应短缺。三星电子、SK海力士和美光将有限的生产能力优先分配给高带宽内存(HBM)和服务器用高附加值DRAM,导致用于PC和智能手机等的通用DRAM供应减少。此外,AI服务器的扩张也推动了对高容量DDR5的需求,价格上涨趋势扩展至所有内存产品。市场研究机构TrendForce指出,今年第二季度全球DRAM销售额达到1547.3亿美元,比上一季度增长59.5%。在繁荣中获得的资金再次投入到设备投资中。三星电子在今年上半年就执行了28.1万亿韩元的设备投资(CAPEX)。预计平泽校园P4将在年内全面投入使用,继4月开工的P5工厂1后,P5工厂2的建设进度也在加快。位于龙仁的国家产业园区投资也在加速,三星电子计划将该地区6座工厂中的第一座的投产时间从原定的2030年至2031年提前至2029年。SK海力士也在加快龙仁半导体集群的投资进度。原定到2045年逐步建设的4座工厂的完工目标提前至2033年,计划在龙仁二期工厂(Y2)投资35.2万亿韩元,在清州的NAND生产基地M17投资19.1万亿韩元,总计增加54.3万亿韩元的投入。在国内厂商投资扩大之际,中国的追赶也在加速。中国的DRAM厂商正以通用产品为中心扩大生产能力,逐步在三星电子、SK海力士和美光主导的市场中占据一席之地。中国最大的DRAM厂商CXMT目前有3座DRAM工厂,计划未来扩展至6座。因此,CXMT目前每月30万片的晶圆生产能力预计到2030年将超过60万片,翻倍增长。全球DRAM市场份额预计将从去年的8%提升至2028年的11%和2030年的15%。如果中国厂商获得两位数的市场份额,现有的内存三巨头市场格局将面临变化。厂商们的持续扩张也被视为未来内存行业的变数。目前,AI需求的增加与供应短缺相互交织,保持着高利润率,但在新生产能力正式投入使用之前,需求的增长能否持续仍是关键。特别是如果包括中国在内的全球厂商的生产能力同时增加,供应短缺可能会迅速缓解。市场研究机构Counterpoint Research表示:“根据韩国政府主导的重大项目,三星电子和SK海力士的DRAM生产能力预计将翻倍,但目标时间为2031年。”同时指出:“制造商们正将当前的高营业利润集中投入到先进技术开发和工厂扩建中,并通过长期供应合同(LTA)为未来的下行周期做好准备。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-12 01:00:20 -
中国CXMT超越三星与SK海力士,营收利润率达82%
中国存储半导体公司长鑫存储科技(CXMT)在第二季度的盈利能力上超越了三星电子和SK海力士。 根据《日本经济新闻》的分析报道,CXMT在4至6月的营业利润率达82%,在主要存储厂商中位居第一,超过了SK海力士的76%和三星电子半导体业务的70%。 CXMT是中国最大的DRAM生产商,客户包括阿里巴巴、字节跳动和腾讯等大型科技企业。4至6月的营业利润约为1.9万亿日元(约合16.5万亿韩元),相比去年同期的约2500亿韩元的亏损,显著改善。 销售额约为20万亿韩元,同比增加十倍,增速在三星电子、SK海力士、美国美光科技、日本东芝控股和美国闪迪等公司中最高。 《日本经济新闻》基于这六家公司的最新季度业绩,比较了以EBIT(息税前利润)为基础的盈利能力。 CXMT盈利能力大幅提升的原因在于通用DRAM DDR5价格的暴涨。由于三星电子、SK海力士和美光等主要存储厂商优先生产用于人工智能(AI)服务器的高带宽内存(HBM),导致PC和游戏机等使用的通用DRAM供应减少,从而推动了DDR5价格的上涨。 主力产品的差异也影响了业绩。与三星电子、SK海力士和美光专注于HBM不同,CXMT的通用DRAM(如DDR5)占比更高,主要用于数据中心、PC和游戏机等。 HBM和DDR5的合同方式也不同。HBM通常与超大规模客户签订年度供应合同,因此相对不易受到短期市场波动的影响。而DDR5则是市场价格波动迅速反映在交易价格中的结构。 台湾市场调研公司TrendForce分析称:“自1至3月以来,HBM的盈利能力开始低于DDR5。”KPMG FAS的执行董事冈本俊也表示:“在当前形势下,通用DRAM的销售占比越高,越容易受益于市场上升。” 随着业绩改善,CXMT的投资能力也大幅提升。CXMT在2023年1至6月的自由现金流(FCF)约为19.2万亿韩元,较去年同期改善了约24.4万亿韩元。 CXMT正在加速扩大生产能力,依托于7月通过首次公开募股(IPO)获得的资金和中国政府的支持。目前在安徽省合肥市扩大生产能力,并计划在上海建设新工厂。 市场对CXMT的成长潜力给予了高度评价。根据QUICK&FactSet的数据,去除自家股份后,CXMT的市值约为87万亿日元,超过腾讯,成为中国股市上市公司中最大规模的公司。与东芝的市值约31万亿日元相比,CXMT的市值几乎是其三倍。 CXMT的预期市盈率(PER)接近20倍。由于存储行业的市场波动性较大,三星电子、SK海力士和东芝等公司的PER仍停留在个位数。 中国存储企业的攻势并不仅限于CXMT。闪存厂商YMTC的母公司长江存储控股(CCSH)也申请了上市。由于存储供应不足,业绩和现金流改善的中国企业纷纷开始扩张。 《日本经济新闻》指出,如果CXMT和YMTC扩大生产能力后采取低价策略,可能会成为全球存储市场的新变量。 中国制造业一直以来通过相对低价的通用产品提升市场份额,逐步增强竞争力。正如电动车电池市场中中国宁德时代成为全球第一一样,存储市场也可能出现类似的变化。 特别是如果中国企业的扩张加速,三星电子、SK海力士和美光等主导的全球存储市场竞争格局可能会发生变化。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-11 22:48:00 -
科技股普遍下跌...煤炭股大幅上涨
中国股市在前一天小幅上涨后,于19日普遍下跌。分析认为,前一日美国科技股的暴跌对中国股市产生了负面影响。当天,上证综合指数下跌2.40%,收于3894.42点;深证成分指数下跌5.01%,收于13890.15点;创业板指数下跌6.26%,收于3473.49点。 在前一晚的美国股市中,费城半导体指数暴跌5%,大型科技股也出现大幅下跌。由于人工智能相关股票的高估值受到关注,导致中国市场也出现了以科技股为主的抛售潮。当天,中国股市中,半导体、内存、光通信等与人工智能硬件相关的股票跌幅较大。有分析认为,这并不是人工智能产业增长逻辑的崩溃,而是近期快速上涨的个股进入了估值调整的阶段。 美国国债收益率的上升也对科技股产生了负面影响。美国30年期国债收益率在盘中一度上升至5.34%,创下20年来的最高水平。日本10年期国债收益率也接近3%。国债收益率上升会降低未来收益的现值,因此对科技股构成利空。 当天,中国股市的最大亮点无疑是宇树科技的上市。宇树科技的开盘价较发行价暴涨629.4%,达到1100元。随后由于抛售出现,价格回落,最终收盘价上涨460.3%,为845.0元。 中信证券在当天的报告中指出:“人工智能新产业的叙事尚未形成实质性支持,许多应用场景仍停留在概念阶段,距离商业化还有相当长的时间。”并表示:“短期内,整体行业的估值重估将面临困难。”同时强调:“市场需要耐心等待新产业逻辑的实现。” 当天,煤炭板块表现强劲。宝泰隆、陕西黑猫等股票涨停。中国主要焦炭企业宣布将于20日起调价,这成为利好消息。焦炭作为煤炭加工产品,随着煤炭价格上涨而同步上涨。此外,上个月中国的煤炭产量创下自2021年10月以来的最低水平,同比下降10.1%。供应减少,预计煤炭价格将进一步上涨。 银行股也出现上涨。中信银行、农业银行、工商银行等均录得较高的涨幅。南京银行日前宣布其净利润增长8%。分析认为,贷款扩张和债务管理的成果共同推动了银行业整体业绩的改善。 与此同时,中国人民银行当天公布的美元兑人民币中间价为6.7854元,较前一日下降0.0051元,人民币升值0.07%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-20 01:12:00 -
公建成本飙升影响韩国公共住房原则
建设成本的飙升正在动摇韩国住房供应的长期模式。今年3月,建筑工程成本指数达到134.42,连续7个月创下历史新高。以2020年为基准,六年来上涨超过30%。这一现象是由于材料成本和人工费用的双重上涨所致。问题不仅仅是简单的成本上升,公共住房供应的基本计算方式也受到影响。 目前,改建项目的现场已经难以承受。重建和再开发的合作社成员需要承担的额外费用在部分项目中已飙升至数亿韩元。在项目盈利性较低的地区,分担费用甚至超过了现有房价,出现了“分担费用逆转”的担忧。即使是在盈利性较好的江南地区,重建项目也因找不到能够承担施工费用的承包商而延误。随着施工成本的上升,供应速度减缓,延迟的供应又进一步刺激了房价的不稳定,形成了恶性循环。 政府设定的价格标准也未能跟上现实。今年3月,政府规定的基本建筑成本仅上涨了2.12%。在实际施工成本急剧上升的情况下,公共价格几乎没有变化。设定的价格与市场现实之间的差距越大,愿意按照该价格进行建设的承包商就越少。试图通过压低价格来稳定供应的政策,反而导致了供应的萎缩,这是一种悖论。 更为严重的是,这种冲击不仅仅影响建筑公司的收益。建设成本的负担会导致房价和租金上涨,而项目延误则会导致供应减少。供应减少将再次加大市场的不稳定。最终,建设成本的负担大部分将转嫁给无房者和年轻人,成本上升的压力将扩展到整个市场的居住负担上。 与此同时,公共部门正在朝着与私营部门分担供应负担的方向发展。LH决定今年通过民间参与的方式推进大量公共住房供应。这可能是为了加快供应速度和减轻财政负担的现实选择。然而,私营部门的运作是以盈利为前提的。如果公共性没有通过合同和管理得到充分保障,公共住房的负担最终将不可避免地转嫁给无房的低收入群体和年轻人。 更令人担忧的是,尽管建设成本处于历史最高水平,建筑现场却显得萎缩。由于建设成本的负担,项目停滞不前,供应减少。供应不足的担忧再次加剧了市场的不稳定。特别是公共住房一直以来为年轻人、新婚夫妇和无房低收入者提供了市场的最后安全网。如果因为成本上升而使公共部门退缩,最先受到影响的将是弱势群体的居住稳定。 解决方案并不在于回避现实。应承认建设成本的上升,但对未经验证的增额要求应通过公共审查进行筛选。公共部门设定的建筑成本标准也需要根据现实进行调整。即使与私营部门合作,公共性也应更加严格地管理。同时,还应为难以承担分担费用的合作社成员和租户提供出口和支持机制。 建设成本的飙升是无法避免的现实。然而,成本上升并不意味着公共部门可以放弃供应责任。仅仅通过压低价格来增加供应的政策,或将负担转嫁给私营部门而期待公共性的做法,都难以持久。如果公共住房的原则受到动摇,最先受到影响的将是低收入者的居住稳定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 02:32:00