
在庆祝韩文日的假期结束后,韩国股市将于12日恢复交易,市场对三星电子和SK海力士等半导体大型企业的股价走势产生了关注。在前一个交易日的8日,韩国综合股价指数(KOSPI)下跌超过2%,而美国股市在人工智能(AI)相关科技股的投资情绪动摇的背景下,假期后韩国股市的波动性可能会加大。
然而,美国股市在8日下跌后,9日主要指数出现反弹,表现不一。因此,12日的韩国股市需要关注美国半导体行业的后续动态以及国内投资者的资金流动。
根据韩国交易所的数据,8日KOSPI收于6625.93点,较前一交易日下跌177.97点(2.62%)。KOSDAQ指数也下跌6.16点(0.69%),收于892.27点。外资和机构的联合卖出压力使得大型股受到压制。
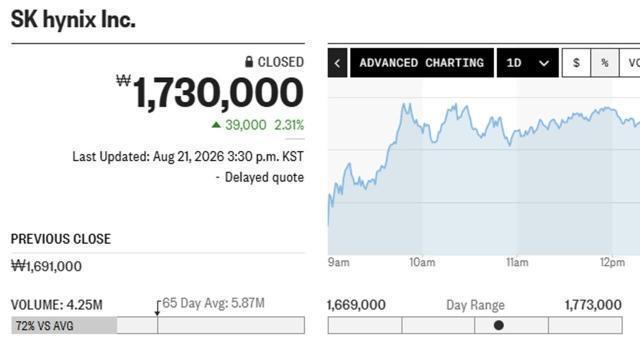
尤其是,三星电子在第三季度发布了107万4000亿韩元的暂定营业利润,但股价却反而下跌。8日,三星电子的股价收于26万2000韩元,较前一交易日下跌2.42%;SK海力士的股价也下跌2.44%,收于168万1000韩元。市场对业绩改善的预期是否已经反映在股价中,以及未来业绩增长的持续性,成为影响股价的因素。
美国半导体股调整……AI投资预期受阻
在美国股市中,围绕AI产业增长预期的不确定性成为科技股疲软的背景。路透社报道,8日纽约股市纳斯达克指数下跌1.25%,标准普尔500指数下跌0.47%。费城半导体指数当天也下跌约3.4%。关于OpenAI的收入预期的报道影响了AI相关企业的增长预期,加上国际油价上涨和国债利率的压力。
不过,9日美国主要指数出现反弹。美联社报道称,道琼斯工业平均指数上涨0.8%,标准普尔500指数和纳斯达克指数分别上涨0.6%。然而,半导体行业未能参与反弹。
这表明,需要区分美国股市整体的恢复趋势与半导体行业的投资情绪。12日的韩国股市不应仅仅依赖美国主要指数的反弹来判断半导体股的恢复,而应关注半导体行业是否会继续下跌,以及AI相关投资忧虑是否会缓解。
内存供需预期是支撑……业绩与股价走势不同
半导体行业的中长期前景并非完全负面。Money Today在1日引用美光的业绩发布,报道了业内预计内存供给短缺可能持续到2028年,以及高带宽内存(HBM)需求增加的可能性。如果这一预期得以维持,将成为支撑三星电子和SK海力士业绩预期的因素。
然而,单凭行业前景的积极并不足以预期短期股价上涨。就像三星电子创纪录的暂定业绩发布后股价下跌的案例一样,市场不仅反映业绩规模,还考虑预期差异、未来增长的持续性和投资者的资金流动。
因此,12日的韩国股市可以将以下三项作为主要确认指标。
首先,外资和机构的卖出压力是否减轻。前一个交易日KOSPI的下跌受到外资和机构联合卖出的影响。如果半导体大型股的卖出压力持续,指数的恢复将受到限制。相反,如果卖出规模减少,买入资金流入,将有助于缩小跌幅。
其次,美国半导体行业的后续动态。如果美国主要指数反弹,但半导体行业的疲软持续,可能会对韩国半导体股造成压力。半导体指数是否稳定,以及AI投资忧虑是否得到缓解,将是判断韩国市场投资情绪的指标。
最后,三星电子和SK海力士的相对股价走势。两者都共享内存行业改善的预期,但短期收益率和资金流动可能会有所不同。需要关注开盘初期是否能减少跌幅,以及交易中外资买入是否恢复。
综合来看,12日的韩国股市可能会在假期前的下跌压力与对内存行业的期待之间形成对峙。然而,由于美国股市的反弹与半导体行业的疲软表现不一,因此难以提前判断KOSPI的进一步下跌或三星电子、SK海力士的反弹。需要通过观察开盘初期的股价走势、外资和机构的资金流动,以及美国半导体行业的后续动态来判断市场方向。
※ 本报道经人工智能(AI)系统翻译与编辑。












