
青年未来储蓄的第二次报名申请于7日开始。这是继青年希望储蓄(2022年推出)和青年跃进账户(2023年推出)之后,政府推出的代表性青年资产形成金融产品。青年未来储蓄根据现场反馈,考虑到现有青年跃进账户5年的到期时间负担,缩短了未来储蓄的加入期限至3年,并将政府贡献金提高至缴存额的最高12%。到期时间缩短,政府支持增加。那么,在希望储蓄、跃进账户和未来储蓄之间,青年们所感受到的具体好处又有何变化呢?
到期时间从5年缩短至3年,限额从70万韩元降至50万韩元……支持比例最高达12%
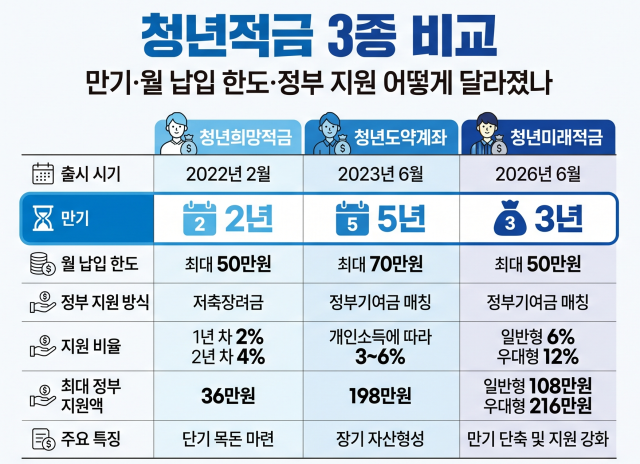
青年未来储蓄最大的变化在于将到期时间缩短至3年。现有的青年跃进账户到期时间为5年,但政府考虑到长期锁定资金的负担,决定将未来储蓄的加入期限缩短至3年。
政府在跃进账户的运营过程中也推出了降低长期加入负担的补救措施。对于保持3年以上的参与者,如果中途解约,将承认免税优惠和政府贡献金的60%;如果保持2年以上,则允许在缴存本金的某个范围内部分提取。青年未来储蓄正是考虑到这种长期加入的负担,将到期时间缩短至3年。
月缴存上限从跃进账户的70万韩元降低至与希望储蓄相同的50万韩元。相反,政府支持比例则有所提高。未来储蓄分为支持缴存额6%的普通型和支持12%的优待型。与跃进账户根据个人收入匹配缴存额的3%至6%相比,最高支持比例提高了两倍。此前的青年希望储蓄在到期时提供第一年缴存额的2%和第二年4%的储蓄奖励。
从金额上看,如果未来储蓄每月缴存50万韩元,3年全部缴存,普通型可获得108万韩元,优待型可获得216万韩元的政府贡献金。跃进账户的政府贡献金根据收入区间,每月最高为2万1000韩元至3万3000韩元,政府所提供的5年内最高支持额为198万韩元。希望储蓄在2年内最多可获得36万韩元。特别是未来储蓄的优待型,3年内获得的政府贡献金超过跃进账户的5年最高额度。与跃进账户相比,缴存期限和月缴存上限降低,政府支持比例提高。
跃进账户的参与者也可切换至未来储蓄
现有的青年跃进账户参与者也可以切换至未来储蓄。虽然这两种产品不能重复参与,但如果为了加入未来储蓄而解约跃进账户,将被视为特殊中途解约,从而保持现有的政府贡献金和免税优惠。金融监管机构在此次第二次招募中也为跃进账户的参与者提供了切换机会。不过,跃进账户每月最高可缴存70万韩元,5年内可积累更多本金,而未来储蓄则为每月最高50万韩元、3年的结构。参与者需根据剩余的加入期限和月储蓄能力、是否符合未来储蓄优待型等进行权衡。
普通型收入在6000万韩元以下……优待型以中小企业在职者和小商户为主
青年未来储蓄根据收入水平和工作形式分为普通型和优待型。这两种类型的对象均为19至34岁的青年,但个人收入和家庭收入的标准有所不同。普通型的对象为总收入在6000万韩元以下(综合收入在4800万韩元以下)的收入者,或年销售额在3亿韩元以下的小商户中,家庭收入在基准中位收入200%以下的青年。可获得缴存额6%的政府贡献金支持。
优待型的对象为总收入在3600万韩元以下(综合收入在2600万韩元以下)的中小企业在职者,或年销售额在1亿韩元以下的小商户中,家庭收入在基准中位收入150%以下的青年。支持比例为普通型的两倍,达到12%。不过,中小企业的新入职者即使满足普通型收入标准,也无法享受优待型的优惠。
与现有的青年跃进账户相比,个人收入的上限为总收入7500万韩元,标准相同,但家庭收入的标准更加严格。跃进账户的家庭收入只需在基准中位收入250%以下,而未来储蓄要获得政府贡献金,普通型需在200%以下,优待型需在150%以下。总收入超过6000万韩元的青年即使加入,也只能获得免税优惠而无法获得政府贡献金。不过,双职工家庭的家庭收入标准有所放宽,普通型为250%以下,优待型为200%以下。
青年家庭,储蓄少于债务的唯一世代
政府对青年资产形成的支持始于2021年8月发布的“青年特别对策”。政府表示将支持青年的资产管理和未来发展,并于次年2月推出青年希望储蓄,随后推出青年跃进账户和青年未来储蓄。这些产品是支持符合一定收入条件的青年资产形成的金融产品,与帮助低收入青年的自我生活的福利型项目青年明天储蓄账户不同。政府之所以持续支持青年资产形成,是因为青年群体的资产状况相较其他世代更为脆弱。根据国会立法调查处对2025年家庭金融福利调查的分析,39岁以下的青年家庭的平均资产为3亿1498万韩元,仅占整体平均(5亿6678万韩元)的55.6%,是所有年龄段中最低的水平。房地产持有额也仅为1亿6418万韩元,仅为50岁(4亿6131万韩元)的三分之一。
债务负担更为沉重。青年家庭的资产负债比为30.3%,约为整体平均(16.8%)的1.8倍。储蓄额与金融债务的比率为131.1%,是所有年龄段中唯一超过100%的群体。这意味着他们的储蓄少于应偿还的债务,是唯一一个这种情况的年龄段。
立法调查处表示:“如果说收入是维持每月生活的流动,那么资产则是应对失业、疾病等危机和投资教育、居住、创业等机会的基础。”政府通过在青年缴存的金额上增加奖励金或贡献金的方式,继续实施资产形成政策,旨在帮助青年更快地积累初始资产。
对没有储蓄能力的青年支持仍是待解的课题
通过在个人储蓄额上增加政府支持的方式,三种产品的模式相同。国会立法调查处指出:“现行的支持项目都以个人的储蓄为前提,因此没有储蓄收入的青年根本无法加入。”如果中途解约,将失去政府贡献金和免税优惠。最终,这意味着支持效果可能集中在有储蓄能力的青年身上。青年未来储蓄将到期时间从5年缩短至3年,减轻了长期加入的负担。剩下的课题是如何将储蓄能力不足的青年纳入制度,并确保已加入的青年能够在3年到期前保持账户。
※ 本报道经人工智能(AI)系统翻译与编辑。












