
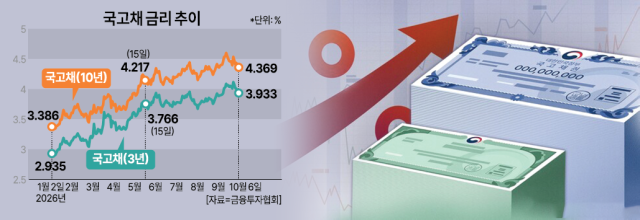
6日,金融投资协会报告称,国债3年期利率较前一交易日下降0.4个基点(1个基点=0.01个百分点),收于年3.933%。10年期利率上升0.4个基点,达到年4.369%;30年期利率上升1.3个基点,达到年4.510%。全球长期利率的上升导致国内长期债券表现疲软。
为了稳定国债利率,政府已开始调整供应。利用超额税收,决定本月国债总发行量比原计划减少5万亿韩元。尽管当局的市场稳定意愿得到了确认,中短期债券利率的上升压力有所缓解,但全球长期利率上升这一外部因素仍然是一个负担。
特别是在美国,巨额财政负担可能会使长期利率上升固化。根据美国财政部的数据,截至1日(当地时间),美国的国家总债务为40万2424亿美元(约合54025万亿韩元)。在今年8月,国家债务首次突破40万亿美元。2026财年,美国政府的累计利息支出约为1万2700亿美元(约合1705万亿韩元),超过国防支出(9010亿美元)。高利率可能加大利息负担和财政赤字,导致再次发行国债,从而进一步推高长期利率,形成恶性循环。
AI投资的扩大也是对债券市场供需的压力因素。由于数据中心和电力基础设施等需要大量资金,科技巨头的公司债发行增加,也对债券市场造成了压力。政府和民间的债券发行同时增加,国债与投资资金的争夺加剧。
此外,全球债券市场的主要投资者——日本资金减少海外债券的比例也产生了影响。日本在8月的外国债券出售规模达到1万1000亿日元,为5个月来最高。住友三井DS资产管理公司最近也全量出售了法国国债。由于日本国债利率上升,海外债券投资的吸引力减弱,加上日元套利交易的清算,形成了这一趋势。
问题在于,这一趋势可能不仅限于国内利率的上升。国债利率作为银行债和公司债的基准利率,若高利率长期化,将增加企业和金融机构的融资成本。若风险规避情绪增强,信用利差扩大,企业的负担将进一步加重。家庭也将受到利率上升的影响。银行融资成本的上升将反映在贷款利率上,借款人的利息负担将加重。
汇率和股市也处于长期利率上升的影响之下。近期良好的供需状况使得韩元走强,但如果美国国债市场的调整迅速扩散至风险规避,可能导致外资流出和韩元贬值的逆转。利率上升将提高成长股的折现率,对国内股市形成压力。
资本市场研究院高级研究员姜贤珠表示:“国债利率作为银行债和公司债的基准利率,长期利率的上升将导致民间融资成本增加。”她还指出:“边际企业和个体经营者等脆弱借款人需要注意可能导致偿还能力下降和逾期率上升的风险。”
※ 本报道经人工智能(AI)系统翻译与编辑。












