
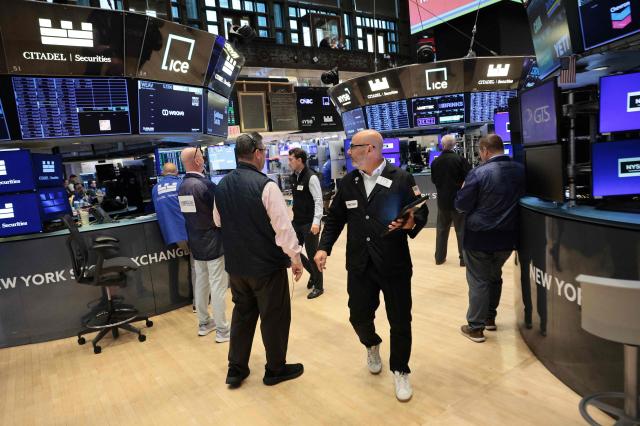
美国纽约股市因人工智能(AI)相关科技股强劲上涨,国内市场则关注美国长期利率和主要经济指标,预计将在7000点附近展开争夺。AI的推动力支撑了股市底部,而美国的就业数据和美光科技的业绩等将成为本周股市走向的主要变量。
在25日(当地时间),纽约证券交易所的道琼斯工业平均指数上涨478.64点(0.93%),收于51828.62点。标准普尔500指数上涨0.51%,收于7743.41点,科技股主导的纳斯达克综合指数上涨0.48%,收于27068.72点。
然而,国债利率的急剧上升限制了股市的上行空间。美国10年期国债利率在盘中达到2007年以来的最高水平,最终记录为5.196%。美联储的鹰派言论、强劲的经济指标和高企的能源价格等因素加大了利率上升的压力。市场对10月进一步加息的可能性也在上升。
不过,霍尔木兹海峡重启的可能性引发国际油价下跌,这在一定程度上提振了投资者情绪。西德克萨斯中质油(WTI)下跌2.3%,收于每桶92.41美元,布伦特油下跌2.1%,收于104.32美元。美国与伊朗讨论逐步结束战争的消息也增强了风险偏好。
国内市场在开盘初期呈现出个股差异化的走势。28日,NXT盘前市场数据显示,上午8时07分,三星电子下跌0.18%,SK海力士下跌1.29%,SK广场下跌1.34%。相比之下,三星电机和现代汽车分别上涨0.86%和1.27%。
证券界预计,本周KOSPI将在美国长期利率、主要经济指标和美光业绩的影响下,在7000点附近波动。
Kiwoom证券的研究员韩志英表示,本周KOSPI的预期范围为6800至7250点。韩研究员指出:“本周KOSPI将受到假期期间美国股市变化、美国10年期国债利率走向、美国9月非农就业、8月个人消费支出(PCE)、韩国9月出口、美国9月供应管理协会(ISM)制造业采购经理人指数(PMI)以及美光业绩等多重因素的影响。”
特别是美国9月就业数据被视为决定股市方向的关键变量。市场预计9月新增就业岗位将为10万个,低于8月的16万2000个。韩研究员认为,如果就业数据符合市场预期的放缓水平,将降低市场对美联储进一步紧缩的担忧,并控制近期对股市施加压力的美国10年期国债利率上升速度。
在半导体股方面,美光业绩和韩国出口数据将是关键。9月1日至20日,韩国出口同比增长78.3%,半导体出口增长259.4%。这被视为AI需求扩展是否真正转化为半导体和设备投资需求的指标。
韩研究员表示:“本周股市将面临围绕美国长期国债利率上升的不确定性,但AI基础设施股如代理AI和半导体的主导力量正在恢复,这将为股市提供上行动能。”
他还补充道:“在周末集中发布的美光业绩、出口和就业等重大事件的消化过程中,可能出现的波动也可以视为扩大股票比例的机会。”
※ 本报道经人工智能(AI)系统翻译与编辑。












