
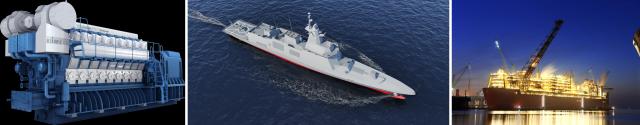
根据9月17日韩国信用评级公司的报告,HD韩国造船海洋、汉华海洋和三星重工等主要造船企业已确保三年以上的订单积压。考虑到订单积压等因素,预计这种良好业绩在中短期内将持续。
在过去的造船业超级周期中,增加的建造能力在2008年全球金融危机后导致船舶订单急剧减少,从而引发供给过剩。因此,业内人士认为,造船公司在此次繁荣期并未积极扩大建造能力,而是通过加强非船舶业务,降低对液化天然气(LNG)运输船等部分高附加值船型的依赖。
HD现代重工正在建立一个涵盖引擎机械、特种船和海洋平台的相对平衡的业务组合。特别是在引擎机械领域,最近还签署了两份针对美国数据中心的引擎供应合同,合同总额达到1.58万亿韩元,与以往引擎需求主要与新造船订单相关不同,现有市场需求正在向非船舶领域扩展。
汉华海洋在特种船和美国本土生产基础上,正在三大造船公司中进行最积极的业务结构转型。通过收购美国的菲尔造船厂,建立了本土生产基础,并计划收购澳大利亚造船和国防公司奥斯塔尔的美国业务部门100%股份。
关键在于非船舶业务能否在未来的船舶市场下滑阶段依然创造稳定的利润和现金流。特种船与国防预算和安全政策密切相关,与船舶市场的波动性较低,但面临海外订单不确定性和前期投资负担,而海洋平台虽然项目规模较大,但设计变更和成本波动风险依然存在。
引擎领域虽然最近在数据中心发电等非船舶需求上有所增长,但在整体需求中所占比例仍然有限。最终,非船舶业务的外形扩展与未来船舶市场疲软时能否保持稳定的利润和现金流,将决定业务多元化的成败。
造船业相关人士表示:“主要造船公司的收入中船舶占比高,因此可以看作是在盈利良好的时期扩大对未来的投资。”并指出:“基于过去繁荣期后经历的困难教训,正在推进特种船、美国业务和海洋平台技术开发等业务多元化。”
※ 本报道经人工智能(AI)系统翻译与编辑。












