
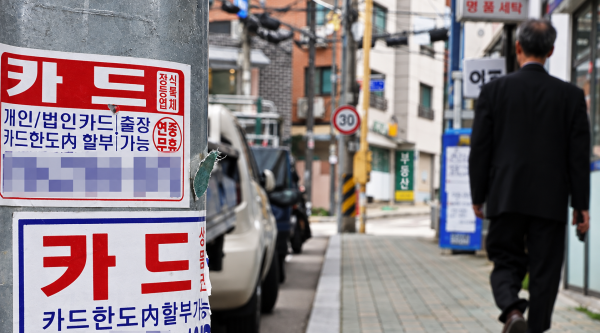
根据9月13日的信用金融协会数据,截至7月底,三星、信贷、KB国民、现代、乐天、 하나、우리、BC、NH农协卡等9家信用卡公司的卡贷款余额为42兆7957亿韩元,较6月底的42兆9093亿韩元减少了1136亿韩元。
卡贷款余额在5月达到历史最高水平,但6月和7月连续两个月减少。这是因为信用卡公司缩减了卡贷款的营销并调整了额度,同时季度末的不良债权核销和出售的影响也被反映在内。
相反,现金服务余额大幅增加。截至7月底,9家信用卡公司的现金服务余额为7兆251亿韩元,比上个月的6兆7842亿韩元增加了2409亿韩元。将部分信用卡支付金额转至下个月的循环信用余额也增加至6兆8759亿韩元,较上月增加了439亿韩元。
在线投资关联金融(P2P)的个人信用贷款余额也在快速增长。这是因为被银行贷款窗口拒绝的中低信用者正在寻找其他资金筹措方式。截至8月底,P2P个人信用贷款余额约为6100亿韩元,是去年1月(1740亿韩元)的3.5倍。国内46家P2P公司的整体贷款余额也从去年年底的1兆6072亿韩元增加至今年8月底的2兆2671亿韩元,增长了41.1%。
问题在于,资金需求转向成本负担更大的短期信用卡金融,可能导致债务质量进一步恶化。中低信用者如果反复使用高利率的短期产品,将面临更大的利息负担,增加逾期的可能性。
截至7月底,8家专业信用卡公司的卡贷款平均利率为年14.15%。循环信用的年利率为17.38%,现金服务的年利率为18.16%,均高于卡贷款。
在韩国银行转向紧缩政策的背景下,利率的上升趋势可能会加重弱势借款人的负担。根据韩国银行发布的《上半年金融安全报告》,截至今年第一季度末,多重债务且低收入、低信用的“弱势借款人”占家庭借款总数的6.7%,比去年第三季度(6.4%)增加了0.3个百分点。弱势借款人所持有的贷款在家庭贷款中的比例也从同期的4.9%上升至5.2%。接近弱势借款人的“潜在弱势借款人”比例在今年第一季度末达到了18.0%。
金融界人士表示:“由于监管机构将卡贷款纳入家庭贷款管理的范围,部分中低信用借款人转向利率更高的现金服务或循环信用。随着贷款不良的可能性增加,高风险借款人也在增加,因此需要针对弱势群体的补救措施。”
※ 本报道经人工智能(AI)系统翻译与编辑。












