
国税厅已对涉嫌利用幽灵公司承接山火灾后恢复工程并缩减收入的林业公司展开税务调查。这些调查对象公司中标的恢复工程金额约为230亿韩元,整体逃税嫌疑金额达到约700亿韩元。
国税厅于3日表示,将对10家涉嫌虚假开具发票和虚构成本的林业公司展开税务调查。这些公司动用了41个幽灵公司。
调查对象公司在调查期间以幽灵公司为名参与了6500余次山火灾恢复项目的投标,其中约260次中标,金额约为230亿韩元。
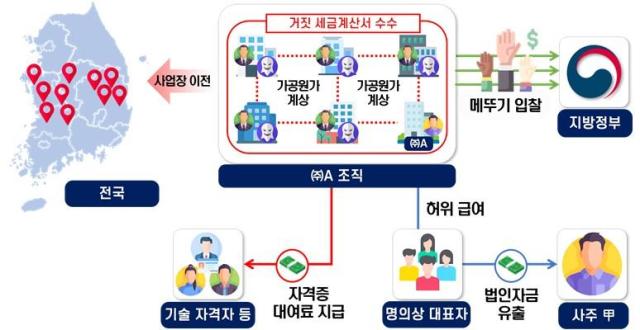
为规避保护地方中小企业的地方限制投标规定,这些公司频繁迁移经营场所,形成所谓的“蝗虫投标”行为。一家公司在五年内迁移了16次经营场所。
主要的逃税手法包括通过幽灵公司之间的虚假交易来虚增业绩和分散收入。为了满足投标所需的业绩标准,这些公司在没有实际交易的情况下互相开具发票,或是将中标的幽灵公司与实际提供服务的公司混淆,开具与事实不符的发票。
调查中还发现,有公司未实际雇佣林业技术人员,仅借用资格证书,并将租金作为工资处理。此外,还有将未实际支出的费用列为“杂费”或“其他费用”,并随意编写日工收入支付明细表以减少收入的案例。
以经常迁移经营场所的A公司为例,该组织动用了6家公司参与了约300次恢复工程投标,并中标约20次。国税厅正在调查该组织是否将约10亿韩元的公司资金以工资名义流出给未实际工作的股东配偶等名义上的代表。
A公司组织还被指控以工资形式支付数亿韩元的资格证书租赁费,并通过重复记录日工的工作地点和工作时间等方式虚增约10亿韩元的虚构成本。
在江原地区,动用6家公司的B公司组织为满足投标业绩要求,互相开具了约20亿韩元的虚假发票,并虚增了约30亿韩元的成本。
B公司股东被指控使用公司信用卡购买奢侈手表等,私自使用数亿韩元。此外,其配偶在没有任何收入的情况下购置了约20亿韩元的房地产,国税厅将对此资金来源进行核查。
国税厅计划通过账户查询等方式调查交易记录和公司资金流出路径,并将审查被怀疑通过不当利益形成财产的股东家族的资金来源。如果虚假发票交易等符合税收犯罪处罚法的条件,将采取相应的处罚措施。
※ 本报道经人工智能(AI)系统翻译与编辑。












