
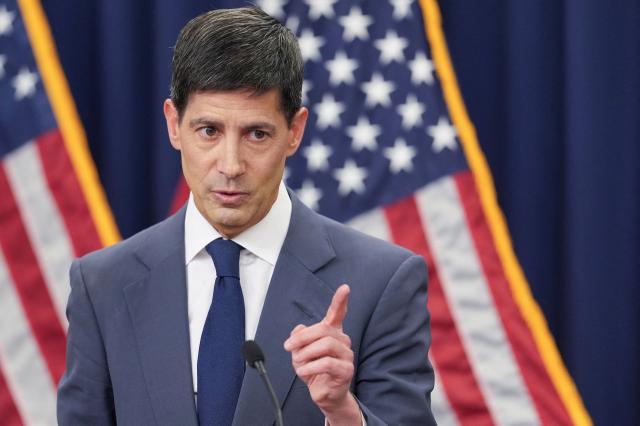
凯文·沃什美国联邦储备系统(Fed)主席在其就职后的首次杰克逊霍尔演讲中明确释放了鹰派信号。他表示:“尽管今年夏季个人消费支出(PCE)物价指数和消费者物价指数(CPI)表现优于预期,但不能认为基本趋势有显著改善。”他指出:“从我们的一项职责——物价稳定的角度来看,相关指标的情况更加令人担忧。”
市场将此解读为9月加息的信号。根据芝加哥商品交易所(CME)的FedWatch工具,联邦基金利率(FFR)期货市场反映出,9月FOMC会议上,现行3.50%至3.75%的基准利率有57.5%的概率将上调0.25个百分点至3.75%至4.00%。尽管特朗普总统施压要求降息,沃什主席依然将物价稳定放在首位,因此在中期选举前,美国国内的政治冲突与加息周期可能并行发展。
由于过去几年高利率和高物价的累积疲惫,内需消费难以复苏。自营职业者和弱势借款人的贷款逾期率维持在高位,若再增加利息负担,他们可能会首先陷入困境。若韩国银行加息,可能会使本已萎缩的内需进一步受挫,陷入两难境地。
解决方案在于制定精细的政策组合,以避免受到外部因素的影响,同时防止金融不稳定。韩国银行应避免机械性地跟随美国的加息步伐,而应密切关注汇率和资本流动的动态,尽量保留独立判断的空间。
在物价、增长和金融稳定这三者之间明确优先级,并与市场的沟通应在一致的原则下进行,以建立信任。家庭债务的管理也应通过总债务本金和利息偿还比率(DSR)管理、贷款结构改善等宏观审慎政策来分散风险,而非仅依赖利率这一总量工具。
政府也不应仅将压力施加于货币政策,还应通过财政政策来缓解弱势群体和小微企业的利息负担。同时,需要重新审视外汇储备和货币互换等外部安全措施,并提前制定应对资本流出波动的应急计划。
当前最需要的是前瞻性应对。如果在美国的紧缩信号确认后再行动,政策工具将不可避免地受到限制,所需成本也将相应增加。距离9月FOMC会议时间不多,政府和韩国银行应从现在开始具体检讨各类应对方案。
外部变量是我们无法控制的,但我们能吸收多大冲击则取决于国内政策的准备程度。只有采取前瞻性应对,才能避免外部冲击转化为家庭债务和内需等国内脆弱点的最坏情景。
※ 本报道经人工智能(AI)系统翻译与编辑。












