
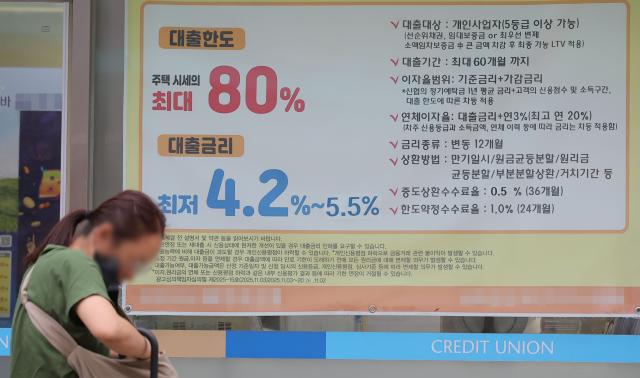
根据金融界的数据,截至今年第二季度末,家庭信贷余额首次突破2000万亿韩元,达到2019万8000亿韩元。三个月内增加了25万9000亿韩元,创下自2021年第三季度以来的最大增幅。不仅住房相关贷款,信用贷款等其他贷款也在增加,家庭对利率的敏感度进一步提高。
企业和房地产项目融资(PF)也面临高利率的压力。根据韩国证券结算所的数据,预计在9月至12月到期的普通企业公司债将达到22万3030亿韩元。PF贷款的逾期率在今年3月底达到了4.65%,比上个季度上升了0.77个百分点,业务评估中被列为关注和不良的信贷也达到了16万4000亿韩元。利率再次飙升,已经负担沉重的家庭和企业、PF项目将面临更大的冲击。
在这种情况下,美国的利率上升再次推高了国内金融成本。美国30年期国债利率在18日(当地时间)一度超过5.3%,达到19年来的最高水平。美国国家债务首次超过40万亿美元,加上财政负担、国债供应增加和物价不确定性等因素,推动了长期利率的上升。
这一冲击迅速传导至国内债券市场。国债30年期利率在18日达到了年4.751%,创下2012年首次发行以来的最高水平。当天上午,30年期国债利率为年4.698%,10年期国债利率为4.335%,维持在高位。国债利率的上升也导致企业实际融资利率的上升。
尤其是在低利率时期以2%至3%的利率发行公司债的企业,面临到期后需要以超过4%的利率进行再融资的可能性加大。营业利润充足的优质企业能够承受,但依赖借款或信用评级较低的企业,利息成本的增加可能导致投资减少和就业萎缩。资金状况更差的企业甚至可能面临无法再融资的风险。
家庭也受到冲击。固定型住房贷款的主要基准利率——金融债5年期利率当天为年4.3967%,比去年同期大幅上升。四大银行(KB国民、信韩、 하나、우리)的固定型住房贷款利率已上升至年5.07%至6.37%,上限接近7%。如果金融债继续上升,新贷款或重新定价的借款人负担将进一步加重。
在家庭债务超过2000万亿韩元的情况下,利率稍有波动就会对整个经济产生较大冲击。需要支付更多利息的家庭会减少消费,金融成本增加的企业则会减少投资和就业。尤其是在销售下降的情况下,依靠债务维持运营资金的自营业者或连利息都难以用营业利润承担的边缘企业,对利率上升更加脆弱。PF项目的金融成本增加也可能使业务性较低的项目更难以正常化。
世宗大学商学院教授金大钟表示:“利率仅上升0.5至1个百分点,借款规模较大的家庭每年可能会承担数百万韩元的额外利息,这笔钱无法用于消费,因此可能对经济产生负面影响。”
※ 本报道经人工智能(AI)系统翻译与编辑。












