
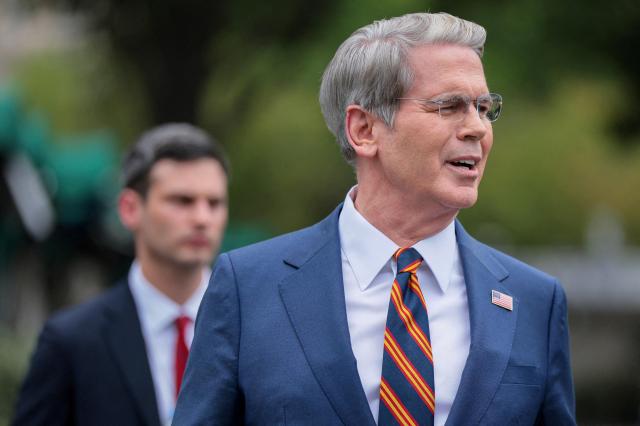
美国国家债务已超过40万亿美元(约5京5600万亿元),伴随长期国债利率飙升,斯科特·贝森特美国财政部长频繁干预国债和外汇市场。
彭博社于19日报道,贝森特部长在今年出人意料地采取市场干预措施,成为数十年来最积极干预金融市场的美国财政部长。
道格拉斯·雷迪克国际资本战略管理合伙人表示:“贝森特向市场展示了即使没有过去几十年所需的危机因素,他也会采取更积极的干预措施。”
最近的举措是扩大长期国债的回购。美国财政部宣布,为提高10至30年期国债的流动性,回购规模将从每次最多20亿美元提高到至少40亿美元,增加了两倍多。这是在两周前公布本季度回购计划后采取的进一步措施。
财政部在本月初还表示,未来可能减少长期国债的发行规模。上个月31日,财政部与日本合作,时隔近30年首次购入日元。今年初,美国当局还对银行进行所谓的“利率检查”,询问日元交易价格。
市场普遍认为,贝森特作为曾与乔治·索罗斯一起对英镑和日元进行大规模押注的对冲基金经理,其激进的市场应对方式逐渐显露。前美国财政部官员马克·索贝尔表示:“他显然在积极干预,这让人想起他的对冲基金背景。”他进一步指出:“贝森特和现任政府显然对长期利率上升感到担忧。”
贝森特直接参与市场稳定的背景是美国不断增加的国家债务和借款成本。由于通货膨胀担忧、大规模财政赤字以及联邦储备政策的不确定性,本周30年期美国国债利率已升至2007年以来的最高水平。
在国家债务超过40万亿美元的情况下,国债利率的上升将加大政府的利息负担。高国债利率还会影响住房抵押贷款等私人借款成本,可能对即将到来的11月中期选举的美国经济造成压力。
扩大回购措施暂时起到了平抑市场的效果。公告后,10年期国债利率下降约6个基点(1个基点=0.01个百分点),30年期国债利率下降约9个基点。市场普遍解读为财政部传递出不愿意让长期利率继续上升的信号。
美国亚美证券利率交易与策略负责人格雷戈里·帕拉内洛对彭博社表示:“信息很明确,就是要停止利率上升。”
问题在于,财政部的利率抑制措施可能与联邦储备的货币政策出现不协调。长期国债利率上升将提高企业和家庭的借款成本,即使联邦储备不直接提高基准利率,金融环境也会趋紧。然而,如果财政部通过回购降低长期利率,这种效果可能会部分抵消。
根据雅虎财经的报道,威尔·斯蒂斯威尔明顿信托债券投资组合经理表示:“市场认为长期国债利率的上升在替联邦储备起到紧缩作用,因此不必一定提高联邦基金利率,但现在财政部长实际上正在扭转这一效果。”
如果通货膨胀维持在高位,联邦储备可能需要直接进一步提高政策利率。实际上,7月联邦公开市场委员会(FOMC)会议记录显示,如果通货膨胀未减缓,可能需要进一步加息。斯蒂斯指出:“联邦储备和财政部实际上在朝相反的方向行动。”他预测,如果财政部的措施导致金融环境放松,联邦储备可能需要比原先预期更多地调整基准利率。
RSM首席经济学家乔·布鲁苏埃拉斯也评价称,财政部的举措可能加大凯文·沃什联邦储备主席将通货膨胀率降低到2%目标的压力。沃什主席一直表示,他更倾向于市场形成利率,而不是政府或联邦储备直接干预。
不过,普遍认为仅靠财政部的回购措施难以持续压制长期利率的上升。艾弗科尔ISI的克里希纳·古哈中央银行策略负责人表示:“短期效果相当显著,但此次措施是否能在长期内产生实质性影响仍存疑。”
实际上,截至2026财年结束前两个月,美国财政赤字已达1.8万亿美元。社会保障、医疗保险和国债利息支出推高了开支,而国防预算增加和进一步减税的可能性也加大了财政负担。
布鲁克斯研究所高级研究员罗宾·布鲁克斯批评道:“财政部试图操纵收益率曲线,而不是解决减少债务和缩小财政赤字的根本问题。”苏黎世保险首席策略师盖·米勒也指出,财政部强烈的干预意愿在短期内可能产生显著效果,但如果不解决宽松的财政政策,这种效果是不可持续的。
※ 本报道经人工智能(AI)系统翻译与编辑。












