
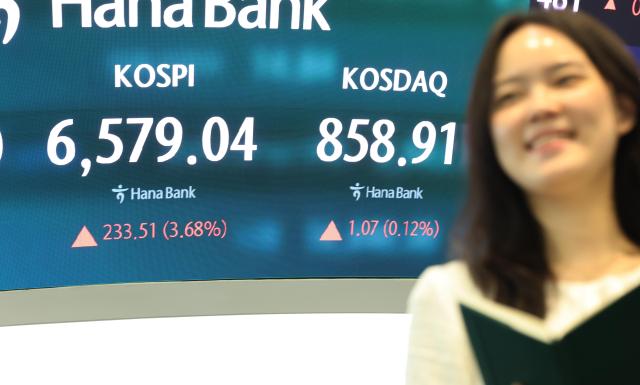
美国7月消费者物价指数(CPI)符合市场预期,通货膨胀和利率压力有所缓解,预计国内股市将继续以半导体为中心反弹。核心网络和超级微型计算机等与人工智能(AI)基础设施相关企业的良好业绩减轻了市场对AI需求的担忧,加之美国半导体股表现强劲,预计将形成对国内股市的有利投资情绪。然而,近期半导体行业的供需集中,是否会出现行业间的轮动将成为影响综合股价指数进一步上涨的变量。
12日(当地时间),纽约股市收盘涨跌互现。道琼斯工业平均指数收于53370.27点,较前一交易日微跌21.58点(-0.04%),而标准普尔500指数上涨0.26%,纳斯达克综合指数上涨0.54%,分别收于7748.50点和26588.49点。以中小型股为主的罗素2000指数上涨0.61%。费城半导体指数上涨2.49%。
韩证券公司研究员韩志英表示:“7月CPI至少在一定程度上缓解了美联储9月加息的风险,因此对股市是中性以上的利好。”实际上,CPI公布后,联邦基金利率期货市场中,9月基准利率维持不变的概率从公布前的52%上升至59%。
然而,也有分析认为物价不安的情况并未完全消除。世界杯特殊情况结束后,住宿费用大幅下降等临时因素影响了物价稳定,医疗和航空等部分服务价格仍呈上涨趋势。国际油价也可能因中东地缘政治风险而面临波动性加大。
国内股市最受关注的部分是美国半导体股的强劲表现。英伟达上涨3.03%,美光上涨4.92%,闪迪上涨5.76%。SK海力士的美国存托股票(ADR)上涨9.01%。费城半导体指数上涨2.49%,这使得国内半导体股也有可能吸引买盘。
对AI基础设施投资的期待再次升高也是一个积极因素。核心网络和超级微型计算机的业绩超出市场预期,并提供了强劲的指引,表明AI投资不仅是期待,而是实际的服务器和云需求及销售。核心网络和超级微型计算机的股价分别上涨19.28%和19.02%。
未来资产证券公司研究员徐相英表示:“AI服务器需求不仅是简单的期待,而是实际订单的体现。”他分析称:“消费者物价指数符合预期,导致近期调整的半导体企业出现了反弹买盘。”
因此,国内股市中,三星电子和SK海力士等半导体股的反弹情况至关重要。特别是近期因AI需求见顶和大型科技公司资本支出(CAPEX)缩减的担忧而调整的半导体股,如果美国的利好持续,可能会支撑综合股价指数的进一步上涨。
除了半导体以外,其他行业的买盘也值得关注。8月以来,IT家电、有色金属、木材、建筑、机械、IT硬件等24个行业的收益率超过了综合股价指数。与8月以来表现不佳的半导体相比,部分行业已经出现上涨趋势,因此未来可能会加强轮动。
外资的供需状况也在改善。外资净卖出规模从6月的48.3万亿韩元大幅减少至7月的9.9万亿韩元,而8月1日至12日的净卖出规模缩减至4.5万亿韩元。由于CPI缓解了利率压力,若外资供需进一步改善,可能会增强国内股市的上涨动力。
波动性减弱也是一个积极信号。前一天,综合股价指数波动率指数(VKOSPI)下跌9%,降至56点,8月以来VKOSPI已下降约33%。一位研究员表示:“现在是波动性稳定的轮动市场。”他指出,外资的净买入正在增加,但汽车、医疗、证券、零售等行业的股价尚未跟上,值得关注。
然而,今晚将公布的美国生产者物价指数(PPI)仍是短期变量。由于CPI中部分服务物价再次上涨,若PPI结果高于预期,可能会重新加大市场对物价和利率的警惕。因此,预计当天国内股市将在美国半导体股强劲和AI需求恢复的期待下尝试上涨,但在PPI公布前的警惕性和行业供需变化可能会影响上涨幅度。
※ 本报道经人工智能(AI)系统翻译与编辑。












