
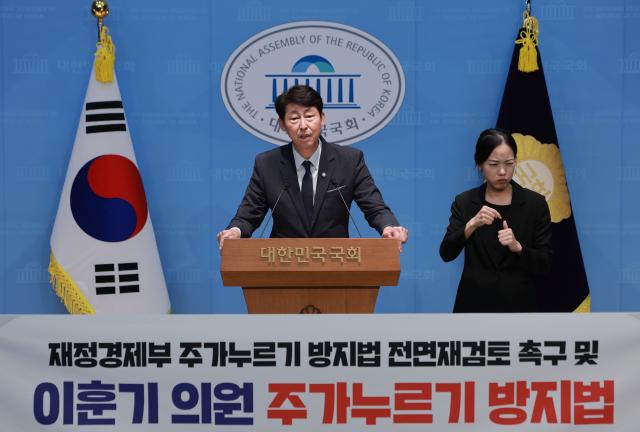
5日,民主党议员李勋基代表提出了将上市股票评估额的下限定为净资产价值80%的遗产税和赠与税法修正案。政府认为,现行方案难以充分阻止长期低估企业的变相继承和赠与,因此在法律中明确规定了PBR为0.8的绝对标准。
现行遗产和赠与税法规定,上市股票的价值根据评估基准日前后各两个月的收盘价平均值进行计算。最大股东在继承前减少分红或回购股份等行为,导致股价保持在低位,从而降低遗产和赠与税的负担。
李议员的提案是,如果股价未达到净资产价值的80%,则以净资产价值的80%作为征税标准。此举旨在防止通过低估来实现的税收减免。
政府在3日发布的税制改革方案中,选择了两种类型的股价压制可疑企业,而不是设定绝对下限。若某企业在最近六年内的PBR位于证券市场行业的下25%或科斯达克市场的下10%,则被推测为长期股价压制。
被评估企业的股票将根据股价被压制前的价格重新评估。对于长期低PBR企业,将适用现行评估额的30%溢价和过去最长六年六个月的平均股价中的较大金额。短期股价下跌的企业则根据最近六个月、一年、两年、三年的平均股价中最高的金额进行评估。
问题在于,这两种方式都以市场形成的过去股价为基准。如果股价长期保持在低位,即使延长评估期,企业的净资产价值也可能无法达到合理价格。
假设过去的平均股价并不高,即使将PBR为0.2的企业的评估额提高30%,PBR也仅为0.26。与将净资产价值的80%作为下限的议员提案相比,税收加强的幅度有限。
在选择企业的相对评价方式中,也可能出现盲区。如果整个行业被低估,绝对PBR较低的企业也可能脱离行业下25%的范围。相反,在企业价值普遍较高的行业中,未有股价压制意图的企业也可能被纳入下层群体。
股价压制的持续时间和行为要求也是争议点。如果低PBR状态未持续六年,则不会被归类为长期股价压制。通过扩大分红、回购股份或企业说明活动等方式的消极行为,难以被明确识别为损害企业价值的行为。
政府决定设立国税局评估审议委员会的审查程序,以筛选因经济波动或不可避免原因导致PBR降低的企业。即使符合推测条件,纳税人若能证明没有股价压制的意图,则将适用评估基准日前后各两个月的收盘价平均。
然而,具体的审查标准可能导致相同的股价下跌却产生不同的税收结果,从而降低了可预测性。在选择适用对象的阶段可能存在盲区,而在审议过程中,税务机关的判断范围可能扩大。
政府认为,适用净资产价值将使上市公司的复杂资产结构需要逐一评估,从而增加纳税人的负担。财政经济部相关人士表示:“考虑到市价税收原则和评估带来的成本,我们希望尽量利用市场上确定的价格(股价),而不是采用非上市股票评估方法的补充评估方法。”
※ 本报道经人工智能(AI)系统翻译与编辑。












