
财政经济部于3日召开税制发展审议委员会,发布了《2026年税制改革方案》。综合房地产税将在2027年至2028年间逐步改革,资本利得税则经过缓冲期,预计到2029年完成改革。
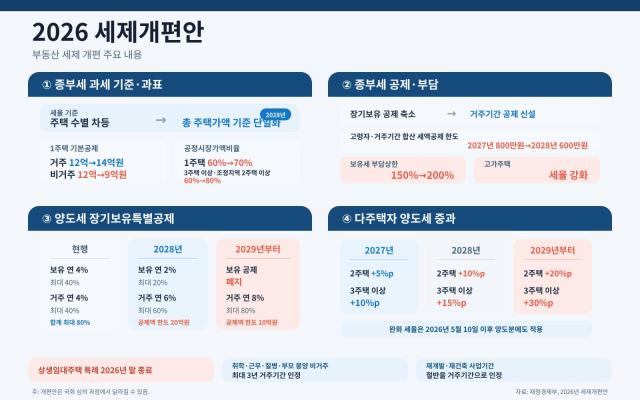
综合房地产税的税率体系将从2028年起统一为以住房价值为基准,而不再考虑住房数量。现行制度对持有1、2套住房和3套以上住房的纳税人适用不同税率,即使持有相同价值的住房,税负也因住房数量而异。改革方案的重点在于消除住房数量标准,以提高税收公平性。
居住1家庭1住宅的基本扣除将从1200万元提高至1400万元。今年,约2000万元的公寓市场价格将被排除在综合房地产税的征税范围之外。然而,持有住房但不居住的1住宅者,其基本扣除额将降低至900万元。
目前60%的公平市场价值比率将在2028年对居住和非居住的1住宅者适用70%。持有3套以上住房者和调控区域内持有2套以上住房者的比率将提高至80%。高价住房的税率也将加强,持有税负的上限将从前一年的税额的150%提高至200%。
因此,居住1住宅者的市场价值在2000万元以下将不再被征收综合房地产税,而在2000万元至3000万元之间的税额将减少。3000万元至4000万元的税额变化不大,但超过4000万元至5000万元的高价住房税负将显著增加。
非居住1住宅者和多住宅者的税负大多将增加,与住房价格无关。根据改革,综合房地产税的税收增加预计在2027年为8000亿元,2028年为1.1万亿元,2029年为3000亿元,总计为2.2万亿元(不包括农渔村特别税)。
资本利得税的长期持有特别扣除也将重新设计为以实际居住为中心。目前,1家庭1住宅者可根据持有时间和居住时间分别获得每年4%的扣除,最高可达80%。
到2028年,持有时间的扣除将降低至每年2%,最高20%;居住时间的扣除将提高至每年6%,最高60%。从2029年起,将取消持有时间的扣除,改为根据居住时间每年8%,最高80%的扣除。扣除额的上限将在2028年降至2000万元,2029年降至1000万元。
因入学、工作、疾病、赡养父母等不可避免的原因未能居住的时间,最多可计入3年的居住时间。再开发和重建项目的时间将大约计算为一半的居住时间。
为提供多住宅者的资本利得税中加税的出售机会,暂时放宽对多住宅者的加税。对持有2套住房者的加税率将在2027年降低5个百分点,2028年降低10个百分点;对持有3套以上住房者的加税率将分别降低10个百分点和15个百分点。从2029年起,将恢复到现行的20个百分点和30个百分点水平。
政府在今年5月结束对多住宅者资本利得税中加税的豁免后,约三个月再次降低税率,这引发了对房地产政策可预测性下降的质疑。政府计划在5月10日中加税豁免重新实施后,对适用中加税率的转让部分也适用减税税率。
限制租金上涨率在5%以内的情况下,1家庭1住宅的免税和长期持有特别扣除的居住要求将于今年年底结束。由于实施了租金上限制度,特例的实效性降低,政府认为这对非居住住房给予了过多的优惠。
财政经济部税制室长赵满熙表示:“此次房地产税制改革的主要目标不是稳定房价,而是税制正常化。虽然多住宅者或租赁经营者的房源增加可能会对房价稳定产生影响,但这只是附带效果。”
※ 本报道经人工智能(AI)系统翻译与编辑。












