
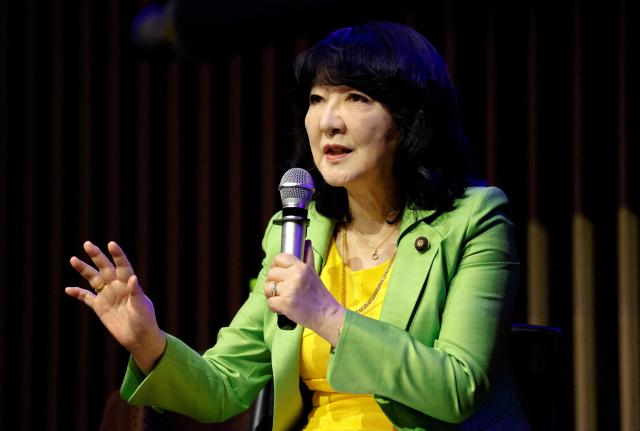
美国总统唐纳德·特朗普和财政部长斯科特·贝森特之后,日本财务大臣片山聪也宣布了美日两国的联合汇市干预。他们表示,未来将不排除进一步的联合干预,展现出强烈的日元防御意愿。
片山财务大臣在当天的声明中正式宣布,美日两国于上月31日在纽约外汇市场进行了日元买入的联合干预。他表示:“这是为了应对近期日元的过度波动和无序的走势。”他还指出:“我们将毫不犹豫地进行进一步的联合干预”,暗示了追加干预的可能性。美日两国正在协调发布联合声明。
在此之前,特朗普总统于2日与记者会面时表示,由于美国与日本“关系良好”,因此进行了联合干预。贝森特部长在当天的社交媒体上表示:“上周五的外汇市场联合干预是为了应对日元的无序波动。”他强调:“经济安全即国家安全,美日同盟正是基于这两者建立的。”他还补充道:“如有必要,我们将毫不犹豫地参与进一步的联合干预。”
贝森特部长在上月31日也在社交媒体上表示:“期待在8月底的二十国集团(G20)财长和央行行长会议上与日本银行行长上田和夫会面。”因此,在31日的交易中,日元兑美元汇率一度跌至157.20日元,创下约两个月半以来的最低点。为了阻止创纪录的日元贬值,两国在外汇市场的联合干预是自2011年以来的首次。日元买入的美日联合干预是自1998年亚洲金融危机以来的首次。
路透社报道称,参加当天内阁会议的美国财政部长斯科特·贝森特的桌子上放着一张写有“日本日元买入50亿至100亿美元(约合7万1662亿至14万3323亿元人民币)”的便条。《日本经济新闻》报道,在30日至31日的一系列干预中,美国当局通过出售欧元买入日元的方式介入市场。
联合干预是指两个或多个国家的货币当局在同一时刻介入市场,其汇率稳定效果被认为大于单一国家的干预。迄今为止,这种干预仅限于金融危机或重大灾害等特殊情况。美日在1995年阪神大地震后为了阻止日元急剧升值而进行了美元买入和日元卖出干预,而在1998年亚洲金融危机时则进行了日元买入干预。2011年日本东部大地震后,七国集团(G7)也进行了日元卖出干预。此次在日元贬值阶段进行的联合干预被认为是异常的。
美日确认去年9月干预原则
《读卖新闻》报道称,两国财务当局长期以来一直进行着秘密磋商。其基础是去年9月发布的美日财长联合声明。当时两国确认,外汇市场的干预应限于应对过度波动或无序走势的情况。
《日本经济新闻》解读认为,此声明实际上是对日本日元买入干预的认可。美国财政部在上月发布的汇率政策报告中指出:“过度波动是不理想的”,这也为此次联合干预奠定了基础。
《读卖新闻》报道称,美国在今年1月对金融机构进行了汇率检查,以遏制投机势力对日元的卖出。在美国实际上认可日本的干预的背景下,日本政府和日本银行于4月30日进行了时隔一年九个月的日元买入和美元卖出单独干预,之后也间歇性地进行了干预。联合干预的讨论是在5月12日片山财务大臣与贝森特部长会谈后正式启动的。然而,日元贬值的趋势并未停止,日元兑美元汇率在7月一度上涨至每美元163.90日元,创下39年8个月以来的日元贬值水平。
两国的利益也相互吻合。日本必须阻止因日元贬值导致的进口物价上涨。唐纳德·特朗普政府也担心美元强势会削弱制造业的出口竞争力。日本财务省的一位官员对《日本经济新闻》表示:“美国认为日本的出口变得有利,会对美国经济造成打击。”日元贬值可能抵消特朗普政府的高税率政策的效果,这也促使美国进行日元买入干预。
《读卖新闻》分析称,美国进行联合干预的背景还有抑制美国长期利率上升的意图。日本是美国国债的最大海外持有国,如果日本为了筹集干预资金大量抛售美国国债,可能会导致美国长期利率上升。《日本经济新闻》指出,3日日元和日本国债同时贬值的“日本抛售”可能会引发美国国债抛售,从而导致利率上升,这一点美国也有所意识。在11月的中期选举前,特朗普政府也有理由避免与住房抵押贷款利率等相关的长期利率上升。
然而,仅靠此次干预是否能扭转日元贬值的趋势仍不明朗。由于美国加息预期增强,许多人认为美日利差不会缩小。日本银行在加息方面持谨慎态度,消费税减免等积极财政政策的担忧也在支撑日元卖出压力。日本的贸易赤字和通过新NISA(小额投资免税制度)扩大海外股票型基金投资、美国数字服务使用费用增加导致的“数字赤字”也被视为结构性因素。野村综合研究所的经济学家木内高秀对《读卖新闻》表示:“干预效果是暂时的,未来几周内可能会回到干预前的水平。”
※ 本报道经人工智能(AI)系统翻译与编辑。












