
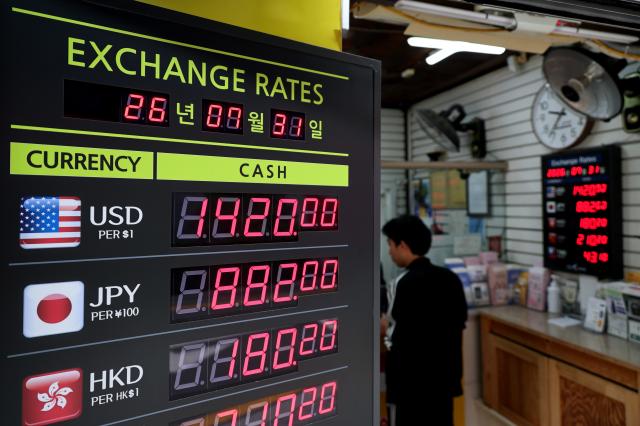
根据8月2日的数据显示,首尔外汇市场上,韩元兑美元汇率在上个月31日下午3时30分的交易结束时为1424.0韩元。与6月底的1549.4韩元相比,一个月内贬值了125.4韩元。这是自2009年3月全球金融危机以来,月度基准的最大跌幅。
上个月,韩元对美元的升值率也达到了8.81%,为2009年3月以来的最高水平。上个月1日,汇率一度飙升至1559.2韩元,但在30日降至1418.0韩元,创下9个月来的最低点。
最近汇率急剧下跌的原因之一是外汇市场供需的改善。市场分析认为,SK海力士的美国股票存托凭证(ADR)发行相关资金和出口企业的汇率交易量增加,导致美元供应增加。此外,韩国银行上个月将基准利率从2.50%上调至2.75%,缩小了韩美利差,也支撑了韩元的强势。
出口的良好表现也是短期汇率下跌的一个因素。根据产业通商部的数据,7月份的出口额同比增长62.8%,达到988亿9000万美元,创下历史月度第二高。半导体出口达到410亿1000万美元,增长178.8%,贸易顺差为303亿2000万美元。
然而,分析认为,这种短期因素导致的汇率下跌难以转化为中长期的韩元强势。根据想象证券对2022年初至今年6月的汇率波动因素的分析,经常账户盈余对韩元兑美元汇率施加了29个百分点的下行压力。而在同一时期,国内投资者的海外证券投资则造成了29个百分点的上行压力,几乎完全抵消了这一影响。想象证券分析认为,外国资金流出和风险溢价也对韩元贬值产生了影响。
经济基本面与实际汇率之间的差距也在加大。反映生产率、贸易条件、净对外资产和实际利差等因素的韩元价值被估计低于均衡水平约26%。考虑到半导体出口良好带来的贸易条件改善,韩元的均衡价值朝强势方向移动,但实际韩元价值未能跟上这一趋势。
在新冠疫情之前,即使汇率偏离均衡水平,通常也会经过约14个月的半衰期恢复,但自2020年以来,这种恢复力减弱。国内投资者的海外证券投资和机构、企业的海外资产购买等已成为结构性美元需求。
想象证券预计,如果韩国沿着与德国相似的路径,继续保持贸易顺差和海外投资,韩元兑美元汇率将在1430~1485韩元之间波动。如果按照以半导体为中心的大规模贸易顺差和海外资产积累的台湾路径,预计到2030年将升至1500韩元至1600韩元区间。
想象证券的研究员崔艺贞表示:“无论韩国选择哪种情景,结论都是过去的汇率水平将会持续较高。真正有意义的韩元升值将取决于外汇再流入速度的减缓,以及国内外资金回流的诱因。”
※ 本报道经人工智能(AI)系统翻译与编辑。












