
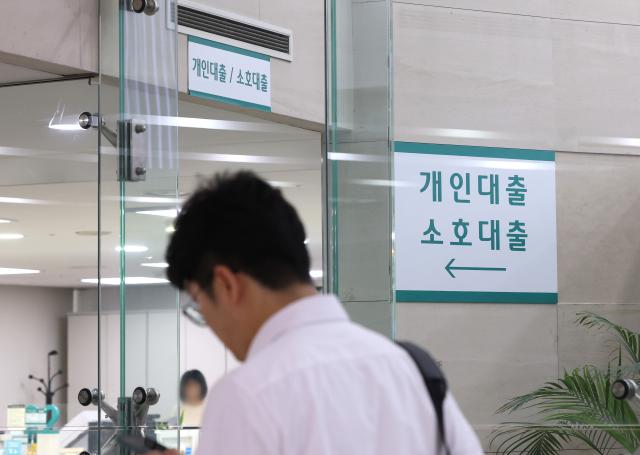
银行业正在迟缓地提高家庭贷款的门槛。KB国民银行决定将住房抵押贷款的上限从原来的6亿韩元降低至3亿韩元,随后新韩银行也开始限制抵押贷款保险的加入。NH农协银行和 하나银行也已经采取了类似的措施。减少住房贷款上限、停止贷款中介的接收、限制抵押贷款保险的加入,这些措施在银行业普遍蔓延。这是因为他们认为不能再放任家庭贷款的增长。然而,当贷款快速增加时,银行忙于竞争,等到总量管理压力增大时,突然提高门槛,这种反应显然是典型的“事后诸葛亮”。
家庭债务管理是必要的。在房价上涨预期恢复、住房贷款再次增加的情况下,银行不能袖手旁观。问题在于应对的时机和方式。银行每年都知道家庭贷款的总量目标,并且会关注市场情况。尽管如此,如果在没有充分预告或缓冲措施的情况下将上限减半并限制保险的加入,最终受害的还是借款人。如果金融机构自己在风险管理上掉以轻心,结果却在事后关闭窗口,这就难以被视为负责任的金融行为。
特别是实际需求者的不便不容小觑。对于即将到期的购房者和准备入住新公寓的人来说,贷款上限的缩减并非简单的不便。整个资金计划可能会受到影响,甚至在某些情况下可能导致合同违约和信用风险。在打击投机需求的名义下,将无房者、换房需求者和即将入住者一并置于同一门槛前,并不是精细的管理。
银行的措施时差跟进也是一个问题。一家银行首先收紧贷款,借款人就会涌向其他仍然开放的银行。然后,那家银行也会再次采取贷款限制。最终,市场上只会加剧“哪家银行何时关闭”的不安。如果为了管理家庭贷款而采取的措施导致了排队和气球效应,那就是失败的管理。
更大的问题是政府在房地产应对上仍然过度依赖贷款监管。当房价出现上涨迹象时收紧贷款,而交易冷却时又放宽贷款,这种方式已经多次暴露出局限性。在供应不足、首尔集中、租赁市场不安、税制和申购制度扭曲等结构性因素未得到解决的情况下,仅仅收紧贷款,市场只会暂时停滞。切断需求者的资金链并不能消除居住不安的根源。
银行也不能免于责任。家庭贷款是银行的主要收益来源。在利率上升期,银行会增加利息收益,而在房地产上升期则会扩大住房贷款业务。然而,当总量管理变得沉重时,却将突如其来的不便转嫁给实际需求者,这是不可接受的。即使提高贷款门槛,也必须提前通知、保护现有申请者,并设定合同阶段的例外标准。
家庭债务处于危险水平,必须遏制房地产市场的过热。然而,不能因为急于灭火而破坏实际需求者的资金计划,增加市场的不安。现在需要的不是更严格的贷款监管,而是更精细的政策。应首先建立对现有合同者、即将到期者和即将入住者的保护机制。在没有综合措施将供应、税制、金融和住房福利结合起来的情况下,仅仅关闭贷款窗口,难以避免另一场混乱。
※ 本报道经人工智能(AI)系统翻译与编辑。












