
国税局已向越南税务机关请求协助,解决在越南经营的韩国企业面临的增值税退税延迟和转让定价预先批准程序等税务问题。
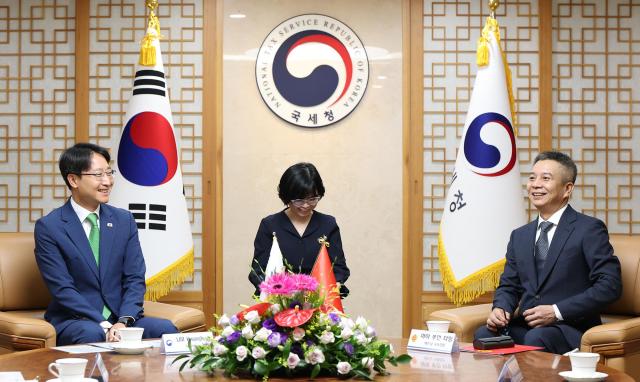
国税局长林光贤于本月25日在首尔与越南国税局长梅顺廷举行了第25次韩越国税局长会议,讨论了相关的税务支持方案。
截至去年底,越南境内的韩国企业数量达到2602家,超过中国的2397家和美国的933家。由于韩国企业在制造、建筑、金融等多个领域活跃,因此对税务合作的需求日益增加。
林局长在会议中强调,确保越南市场企业的可预见性至关重要。他指出,部分韩国企业因增值税退税延迟而面临经营困难,呼吁越南方面给予积极关注和协助。
会议还讨论了转让定价预先批准(APA)协商。APA是通过税务机关之间的协商,事先确定跨国企业关联公司之间的国际交易价格,以减少税务不确定性的一项制度。
林局长请求越南方面在组织调整和法律修订完成后,迅速推进两国之间的APA协商。对此,梅顺廷局长表示,将加快推进APA协商,以尽快消除两国企业的税务不确定性。
会议还讨论了减轻全球最低税负申报负担的方案。尽管越南在国内法中引入了全球最低税负,但并未加入自动信息交换协议,因此在越南经营的韩国企业需要向韩国和越南两国提交申报表。
林局长请求越南方面考虑加入全球最低税负自动信息交换协议。一旦加入,企业只需向一个国家提交全球最低税负申报表,免除向其他国家的提交义务。国税局表示,如有必要,将提供韩国的经验和专业知识。
双方还分享了税务数字化和税法修订的相关内容。林局长介绍了国税局专用人工智能的建设等国税行政的转型方向。国税局计划利用计算机资料以及工作手册等非结构化资料,导入适合于反洗钱、税务咨询等的人工智能模型。
越南方面介绍了即将于7月实施的税务管理法修订内容。修订案包括改善APA程序和认可利用外部商业数据库进行正常价格计算等对在越南经营的企业有利的内容。
※ 本报道经人工智能(AI)系统翻译与编辑。












