
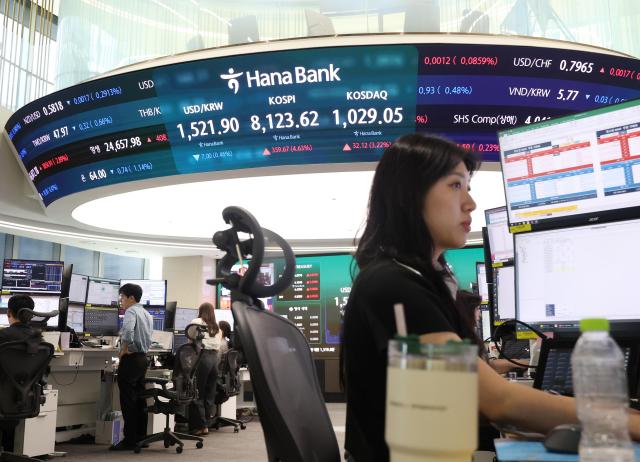
韩国股市因半导体领域的获利了结、地缘政治风险及利率不确定性而持续高波动。市场普遍预期,在美国联邦公开市场委员会(FOMC)和日本银行(BOJ)金融政策会议召开前,观望情绪将进一步加重。然而,人工智能(AI)投资周期及半导体业绩改善的趋势依然有效,因此短期波动后,业绩主导的市场可能会重新启动。
根据韩国交易所的数据,12日KOSPI指数收盘上涨359.67点(4.63%),报8123.62点。过去一周(8日至12日),KOSPI下跌0.45%,而KOSDAQ上涨2.65%。KOSPI在8日大跌8.29%后,9日又反弹8.18%,显示出较大的波动性,8日一度跌至7400点,12日盘中又回升至8400点以上。
市场普遍将此次调整的本质解读为自5月以来半导体集中现象的缓解,而非单纯的地缘政治风险。美国消费者物价指数(CPI)和生产者物价指数(PPI)在头条压力下,核心物价并未大幅偏离预期,AI投资放缓的担忧也被认为是由于供应限制和项目瓶颈造成的暂时噪音。内存价格上涨和半导体出口的良好表现也被视为业绩改善的支撑因素。
友邦证券研究员李在元表示:“此次调整的名义是战争、油价和利率,但本质上是自5月以来过度集中现象的缓解。”他进一步指出:“AI投资周期的担忧并不意味着趋势的破坏,半导体出口将推动每股收益(EPS)的上升,从而支撑指数底部。”他补充道:“目前正处于AI超级周期和半导体EPS改善的阶段,此次下跌更接近于过热后的压缩应对,而非经济衰退的信号。”
下周,全球货币政策事件将成为股市走向的关键变量。15日,七国集团(G7)首脑会议将召开,16日将举行日本银行的金融政策会议。接着在18日,美国FOMC和英国央行(BOE)的货币政策会议将同时举行。
市场特别关注美联储主席凯文·沃什首次主持的FOMC结果及新闻发布会。虽然维持基准利率不变的可能性较大,但考虑到近期稳健的就业和物价压力,鹰派基调可能会加强。有分析认为,沃什主席的发言强度及点阵图的变化可能会导致全球风险资产的波动加剧。
整周持续的AI相关全球活动也备受关注。数据布里克斯AI峰会、谷歌云峰会、VivaTech等活动将公布主要科技公司的人工智能投资计划和资本支出(CAPEX)战略,预计将对AI价值链的整体投资情绪产生影响。由于19日美国休市,期货和期权到期日提前至18日,这也被认为是短期波动的一个因素。
证券界认为,短期内波动市场的可能性较高,但中长期的方向依然被看好。对业绩动能稳健的半导体及半导体材料、金融、零售行业的关注仍然有效。同时,二次电池和高端消费品等此前被忽视的行业也可能出现轮动交易。
达沃投资证券研究员赵炳贤表示:“尽管通胀、利率和货币政策的不确定性交织在一起,但如果油价稳定,美国物价在下半年仍有可能出现下行趋势。”他指出:“下周需要确认BOJ和美联储的政策基调,但如果不是比之前更强的通胀应对基调,下半年积极的基本面展望仍需保持。”
※ 本报道经人工智能(AI)系统翻译与编辑。












