
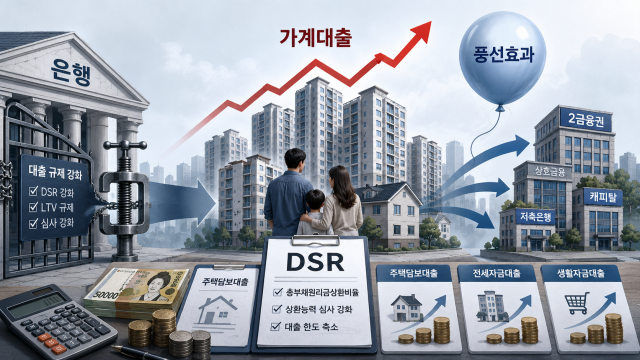
根据韩国银行的数据,自2024年第二季度以来,家庭信贷余额已连续八个季度增长,总额增加了111万亿韩元。今年第一季度末余额为1993万1000亿韩元,若近期的增长趋势持续,第二季度中家庭信贷余额有可能突破2000万亿韩元。韩国银行在2023年9月的金融安全报告中警告称,如果没有额外的政策努力,家庭债务在未来三年内每年可能增长4%至6%。当时提出的“2000万亿”的担忧如今已成为现实。
李在明总统也表达了对家庭债务的担忧。在就任一周年的记者会上,他表示:“韩国的民间债务过多,某个时刻可能会发生严重问题。”他进一步指出:“家庭债务接近2000万亿,若利率仅上升1个百分点,后果将不堪设想,这扭曲了经济形势。”此外,韩国家庭债务占国内生产总值(GDP)的比率(89%)在经济合作与发展组织(OECD)31个国家中排名第六,处于高位。
自政府成立以来,家庭贷款监管进一步加强。金融当局将今年家庭贷款总量管理目标设定为比去年低1.5%,并推进政策贷款比例缩减、限制多套房者住房抵押贷款的到期延长以及进行三阶段压力DSR检查。然而,家庭信贷仍创下历史新高,家庭债务的增长路径并未得到遏制。
家庭债务持续增加的原因在于住房相关资金需求。首尔房价上涨和房地产市场复苏的预期刺激了购房需求,住房抵押贷款的再融资需求也在持续。租赁资金、生活资金和政策贷款等实际需求贷款也难以通过监管减少。此外,近期韩国股市调整后,个人投资者期待反弹,利用透支账户进行“借贷投资”,导致五大银行个人透支账户使用余额在两天内增加了6000亿韩元以上。
要抑制家庭债务的增长,除了简单的金融监管外,还需同时改善住房金融惯例和住房供应结构。金融研究院高级研究员具本成指出:“为了提高政策效果,金融机构必须严格评估借款人的财务状况、资金筹措计划和偿还风险,同时通过严格的偿还期限规定来抑制过度贷款,并将多套房者贷款转变为促进新住房供应的开发金融方式。”
※ 本报道经人工智能(AI)系统翻译与编辑。












