
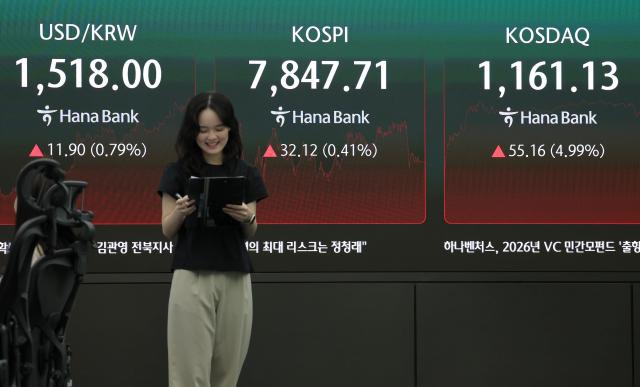
下周,国内股市将面临美国个人消费支出(PCE)物价指数和韩国银行金融货币委员会等重要事件,预计将探索市场方向。
根据23日韩国交易所的数据,前一交易日KOSPI指数上涨32.12点(0.41%),收于7847.71点。在11日至15日的一周内,KOSPI和KOSDAQ分别上涨4.73%和2.77%。
本周国内股市在KOSPI突破8000点后,因获利了结和利率压力交织,出现了剧烈的涨跌。由于美国与伊朗的谈判陷入僵局,国际油价急剧上涨,而美国联邦储备系统(Fed)降息预期的减弱也使投资者情绪受到抑制。尤其是美国物价指标高于预期,市场开始反映年内加息的可能性。
三星电子的劳资冲突引发的罢工担忧也是导致市场波动性加大的因素之一。然而,在周后半段,三星电子的劳资双方达成了暂时协议,且英伟达发布的业绩和指引超出市场预期,半导体投资情绪开始恢复。
下周将有多个重大宏观事件接连发生。25日,韩国、香港、英国和美国股市将休市;27日,三星电子和SK海力士的单一股票杠杆ETF将在韩国首次上市;28日,将公布美国4月PCE物价指数,并召开韩国银行金融货币委员会;29日,MSCI季度再平衡将生效。美国临床肿瘤学会(ASCO)2026年会也将于29日至下月2日举行。
市场普遍认为,美国PCE物价指数将成为短期股市方向的关键变量。由于国际油价上涨和物价压力加大,联储的政策不确定性也随之增加。根据彭博社的共识,预计美国4月的整体PCE同比上涨3.9%,核心PCE上涨3.3%。
NH投资证券的研究员郑女京表示:“最近核心消费者物价指数(CPI)的上涨主要受到租金统计噪声的影响,因此PCE物价指数中住房成本的变化可能会有限。但国际油价和利率的走势可能会继续导致市场波动。”
韩国银行金融货币委员会的结果也备受市场关注。市场普遍认为基准利率维持不变的可能性较高,但考虑到近期出口和内需的复苏趋势以及高油价带来的物价压力,鹰派基调可能会加强。
证券界认为,短期内市场波动性可能会持续,但业绩和估值的吸引力仍然存在。尤其是AI投资周期的持续和半导体盈利预期的上调,限制了主导股趋势的破坏可能性。
NH投资证券的研究员罗正焕表示:“在波动市场中,最终重要的是业绩和估值。目前KOSPI的领先市盈率(PER)远低于过去10年的平均水平,因此估值吸引力仍然很高。”他补充道:“AI基础设施投资周期的稳固性已得到重新确认,因此与AI基础设施相关的行业,如内存半导体的投资吸引力将更加突出。”
※ 本报道经人工智能(AI)系统翻译与编辑。












