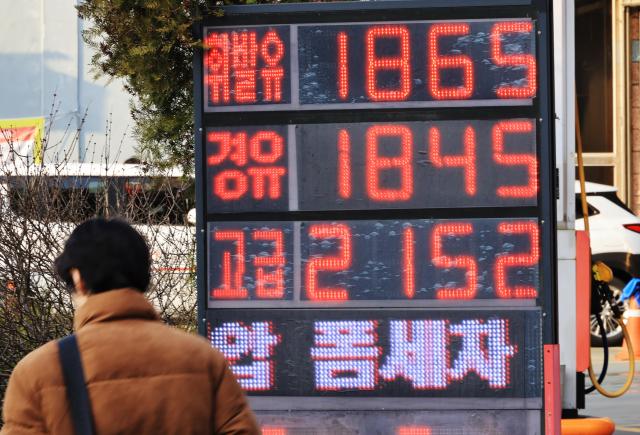
受中东局势持续紧张及国际油价大幅上涨影响,美国股市5日(当地时间)再度承压,三大股指集体收跌。同时,围绕霍尔木兹海峡运输受阻的担忧不断升温,全球能源供应不确定性加剧,韩国炼油和天然气行业也面临新的成本与供应压力。
当天纽约股市三大指数全线下跌。道琼斯工业平均指数较前一交易日下跌784.67点,跌幅1.61%,收于47954.74点;标普500指数下跌38.79点,跌幅0.56%,报6830.71点;以科技股为主的纳斯达克综合指数下跌58.5点,跌幅0.26%,收于22748.99点。
此前一天,国际油价短暂回稳曾带动美股小幅反弹。但随着市场对中东冲突升级的担忧加剧,油价再度大幅上涨,投资者风险偏好明显降温。
能源市场方面,国际油价显著走高。纽约商品交易所4月交割的西得克萨斯中质原油(WTI)期货价格上涨8.51%,收于每桶81.01美元,创2024年7月以来新高。作为全球原油价格基准的布伦特原油期货在伦敦ICE期货交易所上涨4.93%,报每桶85.41美元。
分析认为,油价飙升主要与霍尔木兹海峡运输风险上升有关。该海峡承担全球约20%的原油运输量,目前通行受阻风险上升,部分油轮滞留在波斯湾海域,对中东主要产油国的原油运输与生产造成一定影响。
目前韩国炼油和天然气企业主要依靠战略储备及长期采购合同缓冲冲击。但若冲突持续时间延长,油轮绕行带来的物流成本上升将成为新的负担。一旦库存逐步消耗并进入新的采购周期,不同企业在采购渠道与供应结构上的差异,可能直接影响其经营表现。
在天然气领域,由于韩国对中东地区的依赖程度相对较低,且长期合同占比较高,短期冲击相对有限。不过,如果高价周期持续,不同企业在合同结构、自有资源以及财务能力方面的差异,仍可能导致应对能力出现分化。
业内人士指出,韩国炼油企业对中东原油的依赖程度存在差异,一些企业长期依赖中东供应,在供应稳定性方面具有优势,但在调整采购来源时灵活度相对较低。相比之下,部分企业近年来通过扩大进口来源提高供应多元化水平,但由于中东原油在价格与品质方面仍具竞争力,即便寻找替代来源,也难以完全以相同条件替代,这意味着行业整体成本压力仍可能上升。
业内普遍认为,如果中东局势持续紧张,全球能源市场波动将进一步加剧,油价高位运行时间可能延长。在此背景下,能源企业的供应链管理能力、资源布局及财务承受能力,将成为决定经营韧性的关键因素。