
阳光电源股份有限公司的主营业务是太阳能、风能、储能、氢能、电动汽车及充电等新能源电源设备的研发、生产、销售和服务。公司的主要产品是光伏逆变器、储能系统、风电变流及传动产品、水面光伏系统、新能源汽车电控及电源系统、充电设备、可再生能源制氢系统、智慧能源运维服务。得益于海外市场的爆发,储能系统成增长核心引擎。


阳光电源股份有限公司的主营业务是太阳能、风能、储能、氢能、电动汽车及充电等新能源电源设备的研发、生产、销售和服务。公司的主要产品是光伏逆变器、储能系统、风电变流及传动产品、水面光伏系统、新能源汽车电控及电源系统、充电设备、可再生能源制氢系统、智慧能源运维服务。得益于海外市场的爆发,储能系统成增长核心引擎。

《 亚洲日报 》 所有作品受版权保护,未经授权,禁止转载。
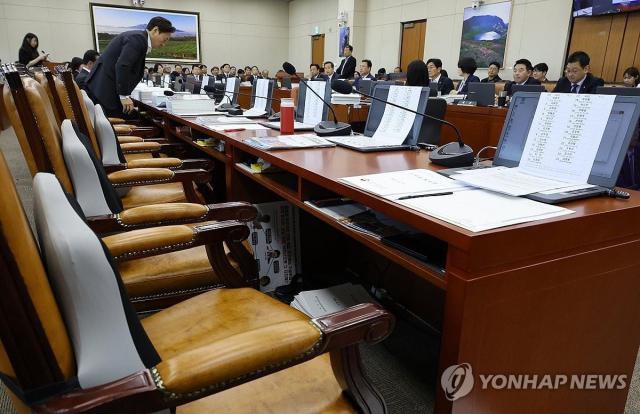
国民力量气候能源环境劳动委员会委员在国会举行的气候能源环境劳动委员会关于中央环境争端调解受害者委员会的国政审查中,因抗议南光宇韩国环境产业保健技术院长未提交资料而退场,留下空位。 气候能源环境部的环境领域及其下属机构的国政审查因机构长人事资料提交问题引发了朝野争论,导致会议未能进入实质性讨论而中断。国会气候能源环境劳动委员会于15日对韩国水资源公社、韩国环境公团等气候部下属机构进行国政审查。然而,由于南光宇韩国环境产业技术院长的自我介绍信和职务执行计划书提交问题,朝野双方发生冲突,审查多次中断。国民力量的议员罗京元提出对部分公共机构长人事干预的疑虑,并呼吁提交相关资料。罗议员表示:“职务计划书难道是个人信息、私生活吗?”他认为已经通过委员会决议要求的资料不应再交由干事间协商。国民力量的议员金基贤也批评称,公共机构长的履历和职务执行计划等应当公开,因个人信息理由不提交是不适当的。对此,南院长回应:“如果委员会主席和两党干事能够协商整理,我会按照气候劳动委员会的决定执行。”他提到未提交资料的原因包括招聘文件的保密和个人信息、私生活保护等。在野党对此表示反对,认为已通过的资料提交要求不应再进行协商。国民力量的干事金亨东表示:“国会受到了侮辱”,并要求委员会主席金正浩表态并中断会议。而执政党民主党的议员崔基相则表示,应考虑个人信息和私生活保护等宪法权利。他认为,既然机构长已作为证人出席,可以通过质询了解机构的运营能力。民主党的议员李建泰也反驳了南院长的回应,认为其表态是遵循国会决定的。金委员长于上午11时10分暂停了审查以便两党干事进行协商。然而,在审查恢复后,围绕资料提交和证人答辩态度的争论仍在继续。国民力量要求对执政党发言表示遗憾,并选择退场。李建泰议员批评在野党的资料要求是政治攻势,并请求提交其他环境领域公共机构长和高管的自我介绍信和职务计划书。金委员长要求南院长等被要求提交资料的机构证人提交相关文件。同时,他解释称南院长的职务执行计划书已提交,而自我介绍信因个人信息等原因未提交。最终,金委员长表示在国民力量议员离席的情况下,追加休会已不可避免,并宣布上午的审查结束,下午2时将继续进行。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 12:16:00
LG化学标志梅里茨证券于15日表示,尽管LG化学的子公司LG能源解决方案业绩良好,但其主营业务并未显著改善,因此维持对LG化学的投资评级为“持有”。合理股价定为31万韩元。 梅里茨证券研究员罗宇浩在当天的报告中预计,LG化学2023年第三季度的销售额为13.8万亿韩元,营业利润为7409亿韩元。尽管这一业绩预期大幅超出市场预期,但分析认为,这主要是由于子公司LG能源解决方案的一次性收益增加所致。 按业务部门划分,基础材料部门预计将因国际油价上涨带来的成本压力,记录1663亿韩元的营业损失。先进材料部门则预计将因IT材料和工程塑料(EP)业务的贡献,产生816亿韩元的营业利润。 特别是被视为增长动力的正极材料业务预计将继续低迷。第三季度正极材料的销售额预计为1544亿韩元,营业利润仅为25亿韩元。 罗研究员指出,尽管LG能源解决方案正在加速能源储存装置(ESS)生产线的转型,并扩大对北美和欧洲整车厂的圆柱形电池出货,但LG化学未能充分参与这一增长趋势。 LG能源解决方案的磷酸铁锂(LFP)基础ESS用正极材料供应链主要由一家中国公司和两家国内竞争对手构成,而圆柱形电池用正极材料的供应结构仍然由现有竞争对手垄断。 因此,预计LG化学的正极材料业务今年将实现销售额5620亿韩元,营业损失186亿韩元。明年预计销售额将达到7731亿韩元,营业利润为105亿韩元,尽管有望实现盈利,但认为尚未达到实质性的业绩改善。 罗研究员表示:“LG能源解决方案的业务方向在短期内无法同步,这限制了对持有股份价值的折扣率缩小的空间。” 他进一步表示,尽管对LG能源解决方案的合理价值进行了上调,但由于应用了63%的净资产价值(NAV)折扣率,LG化学的合理股价仍为31万韩元。他认为,LG化学的业务结构缺乏明显的催化剂,难以判断其股价处于低估状态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 08:52:10
在韩国股市因半导体大型股的急剧下跌而受到影响的情况下,LG能源解决方案在市值前25名中独自上涨。第三季度业绩改善和对能源储存系统(ESS)业务增长的期待被认为支撑了投资者的信心。根据13日韩国交易所的数据,截至下午1时56分,LG能源解决方案的股价上涨7500韩元(1.88%),交易价格为40万5500韩元。同一时间,三星电子下跌8.28%,报22万9750韩元,SK海力士下跌10.16%,报144万2000韩元。在市值前列的股票中,SK Square(-12.40%)、三星电机(-8.41%)、现代汽车(-4.69%)等大多数股票表现疲软,唯有LG能源解决方案保持上涨趋势。LG能源解决方案的强劲表现反映了最近发布的第三季度初步业绩和对ESS业务扩展的期待。公司表示,第三季度的营业收入为9兆6434亿韩元,营业利润为7560亿韩元,营业利润较上季度增长567.3%。在美国通货膨胀减免法(IRA)带来的税收减免优惠之外,营业利润也实现了3391亿韩元的扭亏为盈。尤其是在电动车市场增长放缓的担忧持续的情况下,ESS业务被视为新的增长动力。由于人工智能(AI)数据中心的扩展和电网投资的增加,ESS电池的需求预计将推动业绩改善。证券界对LG能源解决方案的评价也持续积极。NH投资证券最近将LG能源解决方案的目标股价上调至55万韩元。Daol投资证券也关注ESS业务的扩展,提出了62万韩元的目标股价。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 14:04:00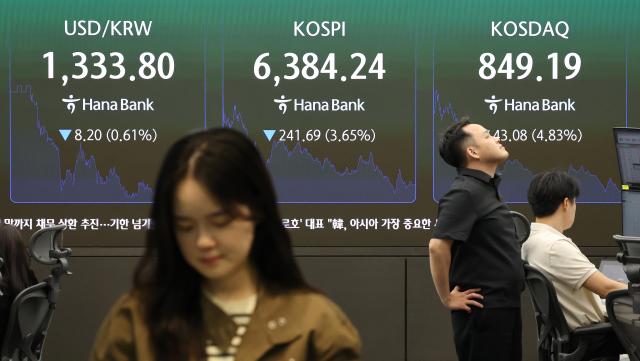
12日,作为ESS龙头股的LG能源解决方案和三星SDI分别以0.75%和1.41%的跌幅结束了常规交易。 根据韩国交易所的数据,LG能源解决方案当天的收盘价为39万8000韩元,三星SDI为56万1000韩元。 据联合新闻报道,受益于能源存储系统(ESS)的业绩预期,相关的二次电池股票在12日早盘上涨,但由于KOSPI指数的急剧下跌,最终以下跌收盘。 这两只股票在上午因AI数据中心扩展带来的ESS需求增加而上涨约5%,但由于KOSPI的急剧下跌,最终将涨幅全部回吐,收于低位。 当天KOSPI的急剧下跌主要是由于外资的大规模净卖出所致。 IBK投资证券分析认为,LG能源解决方案今年第三季度的初步营业利润超过市场预期的两倍,主要是由于与北美整车客户相关的一次性补偿金的集中反映。 三星SDI在今年第一季度持续亏损,但在第二季度实现了2038亿韩元的营业利润,结束了连续七个季度的亏损局面。然而,三星SDI的第三季度营业利润似乎也反映了一次性因素,包括生产税额抵免(AMPC)补助金(1210亿韩元)和与美国通用汽车合资公司Synergy Shelves股权收购过程中的结算收益(约1500亿韩元)。 与此同时,当天KOSPI因“龙头股”三星电子和SK海力士等大型半导体股下跌超过4%而急剧下滑。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 17:28:20











