
新冠疫情暴发的2019年以来,个体工商户贷款发放量较多,银行贷款持续增长,逾期滞纳金额也随之增加。由于高利率导致贷款人无法按时偿还贷款,随着基准利率上调,贷款利率也急剧上升。个体工商户面临还款困难,若维持基准利率长期不变,逾期贷款额将进一步增加。
韩国银行(央行)去年发布的《金融稳定报告》指出,高利率基调持续,个体工商户偿还贷款压力加重,加之商业地产市场持续低迷,可能会导致贷款人面临更大风险,并最终引发大规模的债务违约。

韩国五大商业银行 【图片提供 韩联社】

《 亚洲日报 》 所有作品受版权保护,未经授权,禁止转载。

韩国不动产院2日公布的《购房者各年龄段公寓交易》统计数据显示,今年第一季度全国30多岁的购房者占比为26.1%,较去年第四季度的25%略有增加。截至2022年,40多岁购房者在各年龄段中占比最高。但去年韩国政府扩大了对首次购房者的贷款支援,提供特例安居贷款,结果前三季度30多岁购房者的比重超过了40多岁。 然而,在去年第四季度,40多岁购房者的比重为25.4%,略高于30多岁人群的25%,再次领先。这主要是因为去年9月末特例安居贷款普通型(固定利率,住宅价值6亿至9亿韩元)的中断和房价下跌,导致30多岁人群的购房量减少。随后,今年第一季度30多岁购房者的比重再次上升,这一趋势可能受到了从1月末开始实施的新生儿特例贷款支援政策的影响。 新生儿特例贷款是为在申请日前2年内有过生育的家庭提供年利率1%至3%,低于特例安居贷款(4%)的优惠。该贷款适用于市值不超过9亿韩元、专用面积不超过85平方米(25.7坪)的住宅,最高可获得5亿韩元的支援。 首尔公寓市场30多岁购房者占比自2019年起一直稳居第一。去年第四季度有所回落至31.3%,但今年第一季度再度回升至32.4%。具体来看,东大门区30多岁购房者的比重从去年第四季度的29.9%增至今年第一季度的36.2%。城北区从30.6%增至38.3%,江北区从25.9%增至31.1%。由于新生儿特例贷款政策的覆盖范围限定在房价9亿韩元以下,因此在中低价公寓较为集中的江北地区,30多岁购房者的增幅尤为显著。 芦原区30多岁购房者的比重较去年第四季度(30.3%)有所增加,达到31.9%,创下去年第一季度(33.1%)以来的最高值。另外,衿川区(39.3%)、江西区(38.6%)、冠岳区(37.2%)、麻浦区(36.1%)、松坡区(31.5%)、阳川区(31.3%)等地30多岁人群的购房占比也较去年第四季度有所增加。相比之下,首尔地区中30多岁购房者占比最高的城东区,第一季度购房比重为42%,较去年第四季度(44.3%)略有下降。 京畿道地区30多岁购房者占比在去年第四季度一度降至27.2%,但今年第一季度回升至28.2%。同一时期,仁川地区该人群购房占比为26.5%,与去年第四季度(26.5%)持平。 上月,从南山眺望到首尔市内公寓楼林立。【图片提供 韩联社】
2024-05-02 11:12:40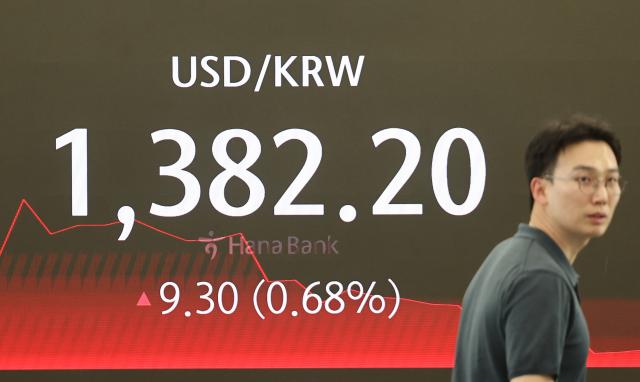
美元汇率持续攀升,对居住在美国的韩国留学生和侨民构成了巨大的生活压力。本月16日,韩元对美元汇率跌破1美元兑换1400韩元,创下17个月来的新低。虽然随后韩元略有回升,但截至本月19日,仍达到1382.2韩元兑1美元。 汇率波动给留学生和派驻人员等带来了诸多挑战,尤其是高汇率导致学费和生活成本大幅增加。一位在美国密歇根州留学的韩国大学生表示:“美国的生活费用增加了很多,汇率也大幅上涨,生活压力越来越大。” 不仅如此,韩元对美元汇率的上涨也导致了居住在美国的韩国员工实际薪资的缩水。一位居住在美国阿拉巴马州的韩国侨民说:“以韩元结算薪资的韩国侨民可能会发现,在兑换成美元后实际收入出现负数。” 此外,由于刚到美国时信用度不足,难以获得贷款批准,最近美元汇率的上涨可能使许多韩国人在出国定居过程中面临困难。为了节省兑换外币的手续费,部分韩国人已开始通过聊天软件KakaoTalk进行私人外币兑换。 预计美国降息的预期减弱将进一步推动美元汇率的暴涨。市场预计,韩元对美元汇率将持续保持强势,这将进一步增加居住在美国的韩国人的生活成本负担。 【图片提供 韩联社】
2024-04-22 17:32:04
国际货币基金组织(IMF)在当地时间17日发表的《财政监测报告》(Fiscal Monitor)中推算出37个经济发达国家2015年至2029年政府债务与国内生产总值(GDP)之比的政府负债率。韩国的政府负债率在2021年首次超过50%,2023年为55.2%,较前一年上升1.4%,2029年预计接近60%。 IMF数据显示,2015年韩国政府负债率为40.8%,但新冠疫情期间从2019年的42.1%激增至2020年的48.7%,2021年达到51.3%,首次超过50%。IMF推测,今年韩国的政府债务或达到GDP的56.6%,此后也会持续增加,在2029年达到59.4%,接近60%。 韩国政府11日在《2023会计年度国家结算报告》中表示,去年国家债务与GDP之比为50.4%,制定相关统计以来超过50%尚属首次。国家债务(D1)和政府债务(D2)的范围有所不同。国家债务依照《国家财政法》,由国债、贷款、国库债务负担行为构成,但IMF使用的政府债务是国家债务与非营利性公共机构债务之和。 IMF报告显示,以2023年为准,韩国的政府负债率低于日本(252.4%)、意大利(137.3%)、美国(122.1%)、法国(110.6%)、加拿大(107.1%)、英国(101.1%)、德国(64.3%)七个主要国家(G7),但高于丹麦(30.4%)、瑞士(38.3%)、挪威(41.8%)、新西兰(45.9%)、荷兰(47.2%)等国家。2023年G7和G20的平均国家负债率分别为126.1%和121.1%。 IMF评价称,除外汇资产外的韩国国家净债务(Net Debt)与GDP之比在2023年为24.7%,较前一年上升1.3%。韩国净负债率从2015年的9.5%上升到2019年的11.7%后,在新冠疫情暴发第一年的2020年激增至18.3%,2021年达到20.8%,超过20%。预计2029年韩国净负债率或达到29%,接近30%。 2023年韩国净负债率远远低于G7(94.7%)与G20(88.7%)的平均水平,远远低于日本(155.9%)、美国(96.3%)、英国(92.5%)等国家,但高于丹麦(2.5%)、加拿大(12.8%)和新西兰(20.5%)。目前大部分国家的净负债率每年都在增加,而丹麦从2015年的16.2%逐年递减,预计在2026年减至0.0%,即没有净债务。 【图片来源 韩联社】
2024-04-18 11:34:23
一项调查显示,韩国每10家出口企业中就有约6家处于营业利润完全用于支付利息,甚至营业利润不足以支付利息的困境。 韩国贸易协会在上月21日至27日期间面向417家出口企业的首席执行官(CEO)和管理人员进行“2024年第一季度贸易行业金融困境实态调查”,并于10日公布的结果显示,受访企业中57.3%回答“利息支出等于或超过营业利润”。 在2022年第四季度起定期进行的该项调查中,作出上述回答的企业占比最近连续四个季度呈增长趋势。对于销售额不足10亿韩元的小型企业,此次调查中回答“利息支出等于或超过营业利润”的占比高达72.9%。 在全体调查对象企业中,27.5%的企业表示目前贷款利率在5%至6%的水平。其后依次为4%至5%(25.9%)、3%至4%(19.2%)、6%至7%(11.8%)等。对于企业在保持顺利经营的情况下可以承受的贷款利率水平,48.7%的受访企业回答“3%以下”。 在贷款相关建议事项中,79.7%的受访企业选择“缓解利率负担”,58.5%的受访企业选择“扩大贷款和信用担保额度”。韩国贸易协会副会长李仁浩表示,因高利率长期化,出口企业逐渐陷入困境,在企业资金情况到达极限之前亟待相关政策支援。 【图片来源 GettyImagesBank】
2024-04-11 11:48:09











