

[图片来源 网络]
由宋仲基、苏志燮等人气演员主演的电影《军舰岛》受邀参加第8届北京国际电影节。
第8届北京国际电影节将于下月15-22日举行,过去1年来受“限韩令”影响,无一部韩国影片在中国上映。有分析认为,此次《军舰岛》受邀参加北京电影节表明“限韩令”有望被解禁。
《军舰岛》发行商希杰娱乐表示,上周收到了来自电影节方面的邀请,导演柳承莞正考虑是否亲自出席电影节。
[图片来源 网络]
《 亚洲日报 》 所有作品受版权保护,未经授权,禁止转载。
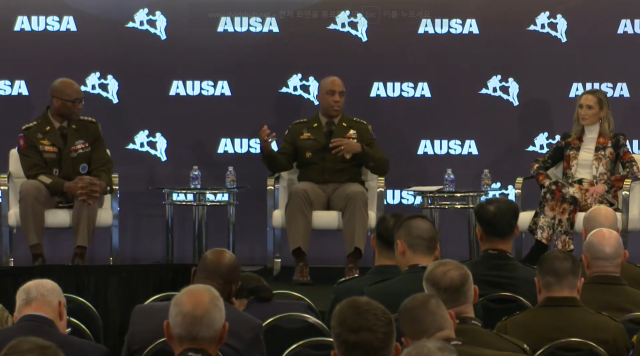
在13日(当地时间),驻韩美军司令官杰米尔·布伦森在美国华盛顿D.C.战略与国际问题研究中心(CSIS)的对话中,正式宣布美军多领域特遣部队(Multi-Domain Task Force,MDTF)将在朝鲜半岛部署。 联合国指挥部、联合军队指挥部及驻韩美军司令布伦森将在2026年10月12日美国陆军协会2026年年会上进行小组讨论。 MDTF是一个超越传统师和旅的地面战斗编制,能够在太空、海洋、空中、网络、电子战和高超音速等各个领域整合火力进行作战。它的意义在于能够在地面、空中和太空等多个领域执行任务。 布伦森司令官在对话中表示:“在太空等各个领域所需的核心能力非常重要,我们希望通过引入这些资产,更好地理解朝鲜半岛的作战环境以及更广泛的周边环境。” 他的发言暗示MDTF的部署不仅是针对朝鲜,还考虑到了中国和俄罗斯。他提到:“在地图上划一条线,就能看到北京与首尔之间的距离。”这直接指向了中国。 美军未来战斗的核心“MDTF” 美国最初创建MDTF是为了应对中国和俄罗斯等竞争国家的反接近/区域拒止(A2/AD)威胁。反接近/区域拒止战略是指在敌方力量进入作战区域之前,从远程进行压制,而对已进入区域的敌人则通过密集的导弹网进行打击,从而阻止其接近。这是因为中国和俄罗斯认为与拥有压倒性海空军力的美军进行全面战争没有胜算,因此选择通过阻止美军接近来应对。 MDTF通过首先在网络和电子战中瘫痪敌方的通信和防空网,然后利用高超音速导弹等精确火力立即打击核心目标,从而削弱这一防御网。从美军的角度来看,这意味着他们掌握了一张能够迅速无效化敌方最后防线和核心战略的强大牌。 驻韩美军的任务范围和性质正在根本性地重新编排,MDTF作为冷战后最大规模的力量重组,标志着驻韩美军的威慑力正在扩大。从最初的朝鲜半岛防御和对朝鲜的威慑,逐渐向对中国和俄罗斯等美军竞争国家的制衡扩展。 驻韩美军角色的扩大……战略灵活性不可避免 关于战略灵活性的发言也可以从类似的角度理解。在5月,布伦森司令官表示:“如果不看朝鲜半岛地图,就无法理解驻韩美军战略灵活性绝对必要的原因。”他强调了驻韩美军在中国和俄罗斯问题上的角色。 战略灵活性是指美军为了灵活应对全球威胁,不受特定地区固定防线的束缚,能够迅速分散和移动的作战运用体系。这意味着驻韩美军不仅限于朝鲜半岛防御的固定任务,还可以在台海等其他印太地区的冲突中迅速投入。随着驻韩美军战略灵活性的增强,朝鲜半岛成为美国与中国、俄罗斯之间霸权争夺战的可能性也在加大。 如果驻韩美军转变为覆盖整个印太地区的灵活力量,韩国将面临超越美国安全受益国的结构性压力,必须支持盟友的区域角色扩大。为了维持韩美同盟的可持续性,美国可能会要求更多的贡献,而不是给予更大的自主权。此外,如果韩国被视为依附于美国的战略灵活性,这可能会对与中国和俄罗斯的外交关系产生负面影响。 早在2016年,因部署萨德(THAAD)防御性武器,韩国就遭遇了与中国的巨大后果。具体而言,中国对韩国游客的限制、对韩剧、电影及K-POP的管制等“限韩令”造成了经济损失。 随着MDTF的部署,高超音速导弹“黑暗之鹰”的部署可能性也被提及。“黑暗之鹰”是一种以非正式的最大马赫17速度不规则机动飞行的先进导弹,目前被认为无法被中国和俄罗斯的防空网拦截。如果该武器部署在朝鲜半岛,中国和俄罗斯等国的反应将不言而喻。 驻韩美军专注于朝鲜半岛问题的时代已经结束。战略灵活性已成为不可逆转的趋势。关键在于把握变化的趋势,并尽可能战略性地加以利用。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 18:08:00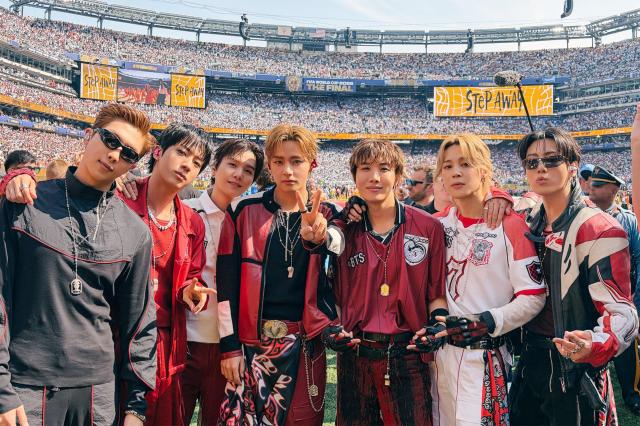
尽管BIGBANG、防弹少年团(BTS)等K-POP艺人相继回归,韩国娱乐股今年以来仍持续走低。韩国交易所23日数据显示,韩国四大娱乐公司股价较年初普遍下跌约40%。其中,SM娱乐累计下跌49.33%,跌幅居首;YG娱乐下跌44.74%,HYBE下跌38.94%,JYP娱乐下跌38.81%。 值得注意的是,尽管券商普遍上调娱乐公司的全年业绩预期,近期却纷纷下调其目标股价。金融信息企业FnGuide数据显示,今年HYBE销售额预计同比增长68.38%,YG娱乐增长12.62%,SM娱乐增长7.3%,JYP娱乐增长6.46%。然而本月以来,已有9家券商下调SM娱乐和HYBE的目标股价,8家券商下调YG娱乐目标股价,11家券商下调JYP娱乐目标股价。 从基本面来看,娱乐公司业绩并未明显恶化。大型艺人世界巡演持续火热,专辑销量保持稳健。今年第二季度,HYBE演出总观众人数达238万人次,其中BTS贡献143万人次,成为公司业绩增长的主要动力;SM娱乐旗下NCT WISH、aespa、Irene等组合和艺人正在亚洲巡演,加上东方神起、EXO、Super Junior等组合演出,预计观众总人数将超过70万人次。今年第一季度,四大娱乐公司专辑销量合计1378万张,同比增长113%。 业内人士认为,AI投资热潮导致资金集中流向半导体等科技板块,是娱乐股估值下降的重要原因之一。SK证券研究员朴俊亨(音)表示,今年上半年地缘政治风险叠加资金向特定行业集中,娱乐板块持续遭市场冷落,股价不断承压。新韩投资证券研究员池仁海(音)则指出,娱乐行业市盈率(PER)已由过去20至35倍降至目前12至22倍,主要受AI投资热潮,以及BTS回归利好兑现后市场获利回吐的影响,悲观情绪进一步蔓延。 此外,随着大型巡演增多,内容制作等相关成本同步上升,而资历较深的艺人在演出收入中的分成比例更高,削弱公司的盈利弹性;相比之下,新生代艺人巡演对利润的贡献更大,但目前尚未形成完整的接棒力量。与此同时,此前推动娱乐股上涨的中国放宽“限韩令”预期逐渐消退,也令市场情绪进一步降温。Kiwoom证券研究员林秀珍(音)表示,尽管今年上半年唱片、演出及周边商品销售均保持良好增长,但随着“限韩令”解除预期减弱,娱乐板块股价依然持续低迷。 不过,市场普遍认为,在当前估值明显偏低的背景下,若新生代艺人IP成长超预期,娱乐股仍具备反弹空间。业内预计,HYBE旗下KATSEYE、Cortis,SM娱乐旗下NCT WISH、Hearts2Hearts,JYP娱乐旗下NMIXX、KickFlip,以及YG娱乐旗下BABYMONSTER、TREASURE等新生代艺人的成长表现,将成为未来推动股价修复的重要因素。 防弹少年团(BTS)【图片提供 韩联社】
2026-07-23 14:58:19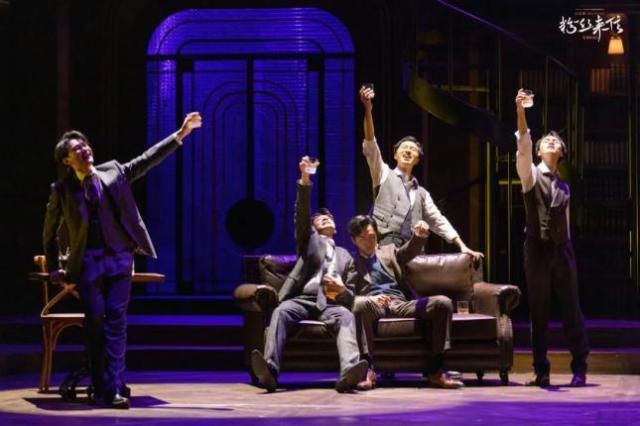
音乐剧《粉丝信》中国授权演出 在中国演出的音乐剧中,近一半是韩国授权的作品,这表明K-音乐剧在当地市场上受到了广泛欢迎。在曾经由西方授权音乐剧主导的中国市场,韩国原创音乐剧正迅速扩大其影响力,成为新的韩流内容。6月29日,香港《南华早报》分析称:“尽管受到限韩令的影响,K-音乐剧凭借与中国文化的相似性,更容易获得中国观众的共鸣。”音乐剧《粉丝信》就是一个典型的例子。这部以日本殖民时期为背景的作品在2016年韩国首演时就获得了认可,并于2022年在中国制作了本土化版本。中国版《粉丝信》将背景从首尔移至上海,但保留了1930年代日本殖民统治下主角们的生活与困惑的原作情节,因而赢得了中国观众的喜爱。《粉丝信》自2022年在中国首演以来,每年在10多个城市演出,逐渐扩大了当地的粉丝群体。不仅仅是《粉丝信》。K-音乐剧《米亚家庭》和《米奥兄弟》自2020年8月和2021年4月在中国授权首演以来,持续保持良好的票房表现。中国学术期刊《人文社会科学探索》4月号的一篇研究论文指出,K-音乐剧在中国成功的原因在于两国文化的共同点。论文分析称:“中国和韩国同属东亚文化圈,在文化传统、社会价值和审美感受上有许多相似之处,这为西方起源的音乐剧在两国的本土化提供了文化基础。”因此,在本土化改编过程中,历史文化背景往往会根据中国的实际情况进行调整。例如,《粉丝信》将背景从首尔移至上海,而以朝鲜战争为题材的音乐剧《女神在看着》在制作中国版时,甚至重新构建了时代和空间背景。K-音乐剧能够进入中国市场,部分原因在于音乐产业在限韩令的影响下相对较少受到限制。尽管中国政府在萨德(THAAD,高级反导系统)部署后并未正式宣布限韩令,但韩国电影、电视剧和K-pop歌手在中国的活动几乎停止。相比之下,音乐剧在近几年中相对较少受到直接监管,逐渐在中国市场上稳步发展。中国音乐剧市场本身也在快速增长。根据中国演出艺术协会的数据,去年中国全国音乐剧演出次数达到19700场,比前一年增长超过15%,观众人数超过818万。其中约80%为35岁以下的年轻人。业内人士预计,随着今年中韩两国在首脑会议上达成逐步扩大文化交流的共识,音乐剧领域的合作将更加活跃。最近,中国原创音乐剧在韩国市场的影响力也在不断增强。在首尔大学路,像《#0528》和《蝴蝶变身》等中国授权作品相继上演并获得好评,而今年大邱国际音乐剧节还邀请了以中国古典名著《红楼梦》为基础创作的音乐剧《宝玉》。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-29 15:00:00
爱茉莉太平洋正加快调整中国市场战略,从过去以雪花秀为代表的高端美妆路线,转向以医学美容(Derma Beauty)和功能性护肤为核心的新增长模式。随着中国消费环境变化以及本土美妆品牌快速崛起,曾风靡一时的“K-高端美妆”模式正面临挑战。 据流通行业日前消息,爱茉莉太平洋将于本月30日起结束梦妆(Mamonde)在中国的线上渠道运营,标志着其正式退出中国市场。该品牌已于2022年全面撤出中国线下门店。与此同时,雪花秀也正在推进渠道重组,目前公司正对中国约180家百货门店进行调整,重点缩减盈利能力较低的门店。 业内认为,疫情后消费复苏放缓、“限韩令”长期化以及中国本土美妆品牌崛起等因素叠加,使以雪花秀为核心的高端路线逐渐显现增长瓶颈。爱茉莉太平洋相关人士表示,过去大规模运营自营门店带来的固定成本负担较重,目前减少自营门店比重、加强与当地流通企业合作,以及拓展购物中心、电商平台等线上线下渠道的重组工作已基本完成。 业绩表现也反映出中国市场需求疲软及竞争加剧带来的压力。爱茉莉太平洋去年大中华区销售额为5124亿韩元(约合人民币22.9亿元),同比增长0.5%;今年第一季度销售额降至1149亿韩元,同比减少13.5%,再次转为负增长。市场普遍认为,这与线下渠道持续收缩存在一定关联。 与此同时,中国市场自2018年以来持续掀起“国潮”消费趋势,本土美妆品牌凭借较高性价比和产品创新不断扩大市场份额。市场调研机构欧睿国际(Euromonitor)数据显示,中国线上化妆品市场中韩国品牌销售占比已从2022年的69%降至今年约23%。曾被视为韩国高端化妆品代表品牌的雪花秀,也逐渐陷入全球奢侈品牌与中国本土高端品牌的双重竞争之中。 在此背景下,爱茉莉太平洋将医学美容和功能性护肤确立为中国市场新的增长方向,并将护肤品牌COSRX打造为核心增长引擎。今年2月,公司在中国香港设立COSRX首个海外法人,计划以香港为据点,构建连接中国大陆和东南亚市场的功能性护肤业务平台。未来,公司还将与已在市场站稳脚跟的瑷丝特兰(AESTURA)形成协同效应,进一步完善大中华区功能性护肤产品布局。 不过,市场对于这一战略能否在中国市场取得预期成效仍持谨慎态度。目前,完美日记、珀莱雅等中国本土品牌已凭借价格优势和产品创新迅速扩大市场份额。 与此同时,为降低对中国市场的依赖,爱茉莉太平洋正加快推进全球市场多元化布局。去年,美洲地区销售额达6310亿韩元,首次超过大中华区;欧洲、中东及非洲地区销售额增幅也超过40%。今年第一季度,美洲地区销售额进一步增至1747亿韩元,明显高于大中华区的1149亿韩元。 爱茉莉太平洋表示,今年在中国市场将不再以扩大规模为首要目标,而是聚焦提升盈利能力,实现扭亏为盈;与此同时,继续推动美洲、欧洲等海外市场增长。公司计划到2027年实现年销售额增长10%、营业利润率12%的目标。 爱茉莉太平洋集团社长金昇焕上月在美国佛罗里达举行的“2026 WWD Beauty CEO Summit”上表示:“韩国美妆正在成为全球护肤市场的新标准,公司将以各品牌差异化竞争力为基础,进一步加强全球市场布局。” 业界分析指出,中国市场仍是全球最重要的化妆品消费市场之一,但竞争格局已发生显著变化。对于爱茉莉太平洋而言,功能性护肤和医学美容能否成为新的增长引擎,仍有待市场进一步验证。 去年爱茉莉太平洋在中国国际进口博览会上设立的展台【图片来源 爱茉莉太平洋】
2026-06-17 17:01:23











