
主页搜索
搜索
选择时间
搜索范围
全部的
‘SK气体’新闻 5个
-
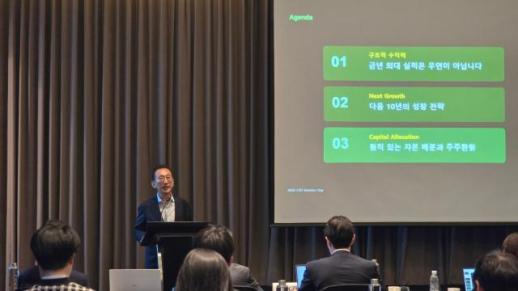 SK气体社长尹炳石:2030年实现年均4500亿韩元的税前利润
SK气体提出了到2030年实现年均超过4500亿韩元税前利润的目标。该计划基于液化天然气(LNG)和液化石油气(LPG)基础设施,旨在扩大业务领域并获取新的增长动力。 SK气体于14日在首尔汝矣岛康拉德酒店举行了针对国内外机构投资者和分析师的“首席执行官投资者日”,并发布了中长期增长战略和资本分配计划。当天,尹炳石社长亲自担任发言人。 SK气体通过选择性措施使年均税前利润从2015年至2019年的约1000亿韩元增加到2020年至2025年的3000亿韩元以上,增长了三倍多。在此期间,每股现金分红从2000韩元增加到9000韩元,增长了4.5倍,最近10年的年均股东总回报率(TSR)超过17%。 公司表示,能够根据原材料市场变化灵活调整采购和供应方式,并结合现有基础设施和交易能力来获取额外收益。 尹社长提出了未来的增长战略,包括客户和供应·销售网络、产品扩展等三个主要方向。计划利用蔚山LNG·LPG终端和发电厂应对人工智能(AI)普及带来的电力需求增加,并考虑北美气田等海外投资机会。此外,还计划引入乙烯,扩大从甲烷到丁烷的产品组合。 SK气体预计将在2027年至2030年期间大规模实施增长投资,并预计到2031年新业务利润将显现。公司计划并行进行包括并购(M&A)在内的投资和股东回报,并推进于13日宣布的总额900亿韩元的自家公司股票回购和注销计划。 尹炳石社长表示:“过去10年是SK气体证明自己能够将市场变化转化为机会的时期。我们将以更高的盈利能力为基础,准备再次飞跃,与股东共同成长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 02:08:00 -
 SK气体计划在未来三年内回购并注销900亿韩元的自家股票
SK气体计划在未来三年内回购并注销总额为900亿韩元的自家股票。 SK气体于13日宣布,董事会已批准从2026年到2028年每年回购并注销300亿韩元的自家股票,作为中期股东回报计划。这是对现有股东回报政策的补充,旨在与股东分享公司创造的成果,并持续提升企业价值。 首批300亿韩元的股票将在董事会会议的次日,即14日通过信托合同开始回购,回购完成后将全部注销。剩余的600亿韩元将在2027年和2028年分别回购300亿韩元,并逐步注销。 此次股东回报计划的决定基于SK气体在业务组合多元化方面的成果和财务能力的提升。过去十年,SK气体不断增强液化石油气(LPG)业务的竞争力,并扩展至液化天然气(LNG)和发电领域,通过利用“选择性”创造业务间的协同效应,提升了盈利能力和财务能力。 SK气体选择了在三年内进行自家股票回购和注销的方式,而非一次性特别分红。通过持续的回购和注销,提升每股价值,并与股东持续分享未来的增长过程和成果。 SK气体相关人士表示:“此次决定是为了与股东分享过去创造的成果,并展示对未来增长和企业价值提升的信心。我们将在现有业务稳定现金流的基础上,积极投资于高成长的新业务,但如果投资机会不足,将继续扩大股东回报,保持平衡的资本分配。” SK气体将在14日的投资者日(Investor Day)上发布包括此次计划在内的增长战略、资本分配方向及中长期企业价值提升计划。 此外,SK气体根据2024至2026年的股东回报政策,计划每年向股东分红不低于合并基础下的经常性控股股东净利润的25%,并在中长期自有资本收益率(ROE)目标超过12%时,考虑额外的股东回报。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 02:04:10 -
 SK气体因乌尔山GPS盈利大幅增长预期股价上涨4%
SK气体因乌尔山GPS的发电业务盈利贡献扩大以及液化石油气(LPG)业务复苏的预期,股价在盘中上涨超过4%。 根据10日韩国交易所的数据,截至下午1时24分,SK气体的股价较前一交易日上涨1万2000韩元(4.95%),报25万4500韩元。 证券界预计,随着乌尔山GPS的发电业务盈利扩大,SK气体的业绩改善趋势将持续。友安达证券预测,基于乌尔山GPS的发电业务营业利润将从今年的1160亿韩元增长至明年的2128亿韩元,增幅达到83.4%。 乌尔山GPS是一座LNG标准容量为1212MW、LPG标准容量为1171MW的发电厂,能够同时使用LNG和LPG作为燃料。分析认为,由于可以根据燃料价格选择相对经济的燃料,这将有利于改善发电业务的盈利能力。 SK气体是一家从海外采购LPG并在国内外销售的LPG进口和流通公司,最近通过扩展LNG储存和输送基础设施以及发电业务,正在多元化其盈利结构。 特别是预计从2027年起,乌尔山人工智能数据中心(AIDC)将逐步投入运营,电力和LNG的需求将增加。因此,乌尔山GPS和韩国能源终端(KET)等现有能源资产的利用率也将提高。 LPG主营业务的盈利基础稳固,也是提升业绩改善预期的因素之一。友安达证券研究员孙贤正表示:“尽管LPG业务的季度业绩波动可能会持续,但基于国内外销售和交易的年度盈利能力将保持。” 由于美国与伊朗之间的冲突加剧,能源供应链的不安定性也对股价产生了影响。霍尔木兹海峡周边的地缘政治风险凸显,使得市场对能够应对能源供需变化的气体相关企业的关注度上升。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 22:36:00 -
 SK气体吸收合并亏损子公司SK先进,期待丙烷与PDH协同效应
SK气体在6月完成了蔚山GPS发电厂资产流动化后,继续加快优化业务组合,吸收合并PDH子公司SK先进。此次合并计划将丙烷采购到丙烯生产的价值链整合为一个管理体系,以提高合并的协同效应。 SK气体于26日召开董事会,批准与SK先进签署合并协议。SK先进是SK气体实际持有100%股份的子公司。此次合并将以不发行新股的方式进行,因此现有SK气体股东的股份比例不会发生变化。 此次合并的核心在于将丙烷-丙烯价值链整合为一个管理体系。SK气体基于40多年积累的全球网络和交易能力,在海外进行丙烷的采购与供应。SK先进通过PDH(丙烷脱氢)工艺生产石化基础原料丙烯。 SK气体在综合考虑整合价值链的经济性和增长潜力后,认为将两家公司整合为一个管理体系能够提升整个价值链的竞争力。 合并后,将统一原料采购、产品生产与销售等业务的决策。这将增强原料采购的竞争力,提高运营效率和销售竞争力,同时通过资金筹集和财务管理的统一,降低金融成本,提高资金运用效率,获得财务上的协同效应。 SK气体相关人士表示:“此次合并是继6月蔚山GPS资产流动化后,优化业务组合的延续。我们计划在LPG向LNG的转型中,不仅连接现有资产的价值,还将持续寻求新的增长机会。” 此外,SK气体在今年第二季度的营业收入为2.313万亿韩元,营业亏损为439亿韩元,已转为亏损状态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 01:44:00 -
 SK气体因第二季度‘盈利惊吓’股价暴跌10%
SK气体在公布第二季度业绩远低于市场预期后,股价在开盘初期下跌超过10%。 根据韩国交易所的数据,截至上午9时54分,SK气体的股价较前一交易日下跌2万3000韩元(10.29%),报20万500韩元。 由于‘盈利惊吓’导致投资者情绪低迷,开盘初期出现了集中抛售的现象。 SK气体在7月31日公告称,2026年第二季度合并营业收入为2兆3130亿韩元,营业亏损为439亿韩元。尽管营业收入较去年同期增长了23.0%,但与上一季度相比下降了12.2%。 营业利润则由去年第二季度的1207亿韩元和今年第一季度的2277亿韩元均转为亏损。 金融信息公司FN Guide统计的市场共识为营业利润1489亿韩元,净利润1167亿韩元,但实际业绩大幅低于预期。 SK气体计划于5日上午针对国内机构投资者举行第二季度业绩的企业说明会(IR)。 SK气体是韩国最大的液化石油气(LPG)供应商,主要从事LPG的进口、储存和销售以及全球交易业务。 基于LPG业务,SK气体还运营着气化学子公司SK先进,并计划在2024年11月投入商业运营LNG终端(韩国能源终端)和12月全球首个LNG与LPG双燃料发电厂——蔚山GPS,进一步扩展业务组合。 目前,约90%的合并收入来自LPG业务,但公司计划逐步增加LNG和发电等新业务的比重。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 19:16:10
-
SK气体社长尹炳石:2030年实现年均4500亿韩元的税前利润
SK气体提出了到2030年实现年均超过4500亿韩元税前利润的目标。该计划基于液化天然气(LNG)和液化石油气(LPG)基础设施,旨在扩大业务领域并获取新的增长动力。 SK气体于14日在首尔汝矣岛康拉德酒店举行了针对国内外机构投资者和分析师的“首席执行官投资者日”,并发布了中长期增长战略和资本分配计划。当天,尹炳石社长亲自担任发言人。 SK气体通过选择性措施使年均税前利润从2015年至2019年的约1000亿韩元增加到2020年至2025年的3000亿韩元以上,增长了三倍多。在此期间,每股现金分红从2000韩元增加到9000韩元,增长了4.5倍,最近10年的年均股东总回报率(TSR)超过17%。 公司表示,能够根据原材料市场变化灵活调整采购和供应方式,并结合现有基础设施和交易能力来获取额外收益。 尹社长提出了未来的增长战略,包括客户和供应·销售网络、产品扩展等三个主要方向。计划利用蔚山LNG·LPG终端和发电厂应对人工智能(AI)普及带来的电力需求增加,并考虑北美气田等海外投资机会。此外,还计划引入乙烯,扩大从甲烷到丁烷的产品组合。 SK气体预计将在2027年至2030年期间大规模实施增长投资,并预计到2031年新业务利润将显现。公司计划并行进行包括并购(M&A)在内的投资和股东回报,并推进于13日宣布的总额900亿韩元的自家公司股票回购和注销计划。 尹炳石社长表示:“过去10年是SK气体证明自己能够将市场变化转化为机会的时期。我们将以更高的盈利能力为基础,准备再次飞跃,与股东共同成长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 02:08:00 -
SK气体计划在未来三年内回购并注销900亿韩元的自家股票
SK气体计划在未来三年内回购并注销总额为900亿韩元的自家股票。 SK气体于13日宣布,董事会已批准从2026年到2028年每年回购并注销300亿韩元的自家股票,作为中期股东回报计划。这是对现有股东回报政策的补充,旨在与股东分享公司创造的成果,并持续提升企业价值。 首批300亿韩元的股票将在董事会会议的次日,即14日通过信托合同开始回购,回购完成后将全部注销。剩余的600亿韩元将在2027年和2028年分别回购300亿韩元,并逐步注销。 此次股东回报计划的决定基于SK气体在业务组合多元化方面的成果和财务能力的提升。过去十年,SK气体不断增强液化石油气(LPG)业务的竞争力,并扩展至液化天然气(LNG)和发电领域,通过利用“选择性”创造业务间的协同效应,提升了盈利能力和财务能力。 SK气体选择了在三年内进行自家股票回购和注销的方式,而非一次性特别分红。通过持续的回购和注销,提升每股价值,并与股东持续分享未来的增长过程和成果。 SK气体相关人士表示:“此次决定是为了与股东分享过去创造的成果,并展示对未来增长和企业价值提升的信心。我们将在现有业务稳定现金流的基础上,积极投资于高成长的新业务,但如果投资机会不足,将继续扩大股东回报,保持平衡的资本分配。” SK气体将在14日的投资者日(Investor Day)上发布包括此次计划在内的增长战略、资本分配方向及中长期企业价值提升计划。 此外,SK气体根据2024至2026年的股东回报政策,计划每年向股东分红不低于合并基础下的经常性控股股东净利润的25%,并在中长期自有资本收益率(ROE)目标超过12%时,考虑额外的股东回报。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 02:04:10 -
SK气体因乌尔山GPS盈利大幅增长预期股价上涨4%
SK气体因乌尔山GPS的发电业务盈利贡献扩大以及液化石油气(LPG)业务复苏的预期,股价在盘中上涨超过4%。 根据10日韩国交易所的数据,截至下午1时24分,SK气体的股价较前一交易日上涨1万2000韩元(4.95%),报25万4500韩元。 证券界预计,随着乌尔山GPS的发电业务盈利扩大,SK气体的业绩改善趋势将持续。友安达证券预测,基于乌尔山GPS的发电业务营业利润将从今年的1160亿韩元增长至明年的2128亿韩元,增幅达到83.4%。 乌尔山GPS是一座LNG标准容量为1212MW、LPG标准容量为1171MW的发电厂,能够同时使用LNG和LPG作为燃料。分析认为,由于可以根据燃料价格选择相对经济的燃料,这将有利于改善发电业务的盈利能力。 SK气体是一家从海外采购LPG并在国内外销售的LPG进口和流通公司,最近通过扩展LNG储存和输送基础设施以及发电业务,正在多元化其盈利结构。 特别是预计从2027年起,乌尔山人工智能数据中心(AIDC)将逐步投入运营,电力和LNG的需求将增加。因此,乌尔山GPS和韩国能源终端(KET)等现有能源资产的利用率也将提高。 LPG主营业务的盈利基础稳固,也是提升业绩改善预期的因素之一。友安达证券研究员孙贤正表示:“尽管LPG业务的季度业绩波动可能会持续,但基于国内外销售和交易的年度盈利能力将保持。” 由于美国与伊朗之间的冲突加剧,能源供应链的不安定性也对股价产生了影响。霍尔木兹海峡周边的地缘政治风险凸显,使得市场对能够应对能源供需变化的气体相关企业的关注度上升。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 22:36:00 -
SK气体吸收合并亏损子公司SK先进,期待丙烷与PDH协同效应
SK气体在6月完成了蔚山GPS发电厂资产流动化后,继续加快优化业务组合,吸收合并PDH子公司SK先进。此次合并计划将丙烷采购到丙烯生产的价值链整合为一个管理体系,以提高合并的协同效应。 SK气体于26日召开董事会,批准与SK先进签署合并协议。SK先进是SK气体实际持有100%股份的子公司。此次合并将以不发行新股的方式进行,因此现有SK气体股东的股份比例不会发生变化。 此次合并的核心在于将丙烷-丙烯价值链整合为一个管理体系。SK气体基于40多年积累的全球网络和交易能力,在海外进行丙烷的采购与供应。SK先进通过PDH(丙烷脱氢)工艺生产石化基础原料丙烯。 SK气体在综合考虑整合价值链的经济性和增长潜力后,认为将两家公司整合为一个管理体系能够提升整个价值链的竞争力。 合并后,将统一原料采购、产品生产与销售等业务的决策。这将增强原料采购的竞争力,提高运营效率和销售竞争力,同时通过资金筹集和财务管理的统一,降低金融成本,提高资金运用效率,获得财务上的协同效应。 SK气体相关人士表示:“此次合并是继6月蔚山GPS资产流动化后,优化业务组合的延续。我们计划在LPG向LNG的转型中,不仅连接现有资产的价值,还将持续寻求新的增长机会。” 此外,SK气体在今年第二季度的营业收入为2.313万亿韩元,营业亏损为439亿韩元,已转为亏损状态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 01:44:00 -
SK气体因第二季度‘盈利惊吓’股价暴跌10%
SK气体在公布第二季度业绩远低于市场预期后,股价在开盘初期下跌超过10%。 根据韩国交易所的数据,截至上午9时54分,SK气体的股价较前一交易日下跌2万3000韩元(10.29%),报20万500韩元。 由于‘盈利惊吓’导致投资者情绪低迷,开盘初期出现了集中抛售的现象。 SK气体在7月31日公告称,2026年第二季度合并营业收入为2兆3130亿韩元,营业亏损为439亿韩元。尽管营业收入较去年同期增长了23.0%,但与上一季度相比下降了12.2%。 营业利润则由去年第二季度的1207亿韩元和今年第一季度的2277亿韩元均转为亏损。 金融信息公司FN Guide统计的市场共识为营业利润1489亿韩元,净利润1167亿韩元,但实际业绩大幅低于预期。 SK气体计划于5日上午针对国内机构投资者举行第二季度业绩的企业说明会(IR)。 SK气体是韩国最大的液化石油气(LPG)供应商,主要从事LPG的进口、储存和销售以及全球交易业务。 基于LPG业务,SK气体还运营着气化学子公司SK先进,并计划在2024年11月投入商业运营LNG终端(韩国能源终端)和12月全球首个LNG与LPG双燃料发电厂——蔚山GPS,进一步扩展业务组合。 目前,约90%的合并收入来自LPG业务,但公司计划逐步增加LNG和发电等新业务的比重。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 19:16:10









