
主页搜索
搜索
选择时间
搜索范围
全部的
‘NYSE’新闻 112个
-
 美股反弹推动三星、SK海力士在盘前上涨3%,韩国股市期待反弹买盘
美国纽约股市三大指数在国债利率下降和非科技股强劲表现的推动下,均以上涨收盘。前一日下跌超过7%的韩国股市预计将迎来反弹买盘的涌入。特别是三星电子和SK海力士在盘前交易中均上涨超过3%,投资者关注半导体大型股的投资情绪是否会恢复。 15日(当地时间),纽约证券交易所(NYSE)的道琼斯工业平均指数上涨556.21点(1.08%),收于52,177.69点。标准普尔500指数上涨25.12点(0.33%),收于7,744.06点,纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 美国国债利率的下降支撑了股市的上涨。美国10年期国债利率降至5.086%,单日跌幅为自8月1日以来最大。资金流向相对被忽视的行业,耐克(上涨5.21%)、家得宝(上涨4.31%)、沃尔玛(上涨1.46%)等表现强劲。 然而,人工智能(AI)相关企业的投资过热和信用风险的警惕感依然存在。尽管安特罗皮克的销售增长和台湾台积电的历史最高业绩,但对AI投资盈利能力的担忧仍在持续。费城半导体指数在盘中一度下跌4.39%,最终收跌0.88%。 通货膨胀压力也成为负担。美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超出市场预期(0.6%)。此前公布的消费者物价指数(CPI)同样超出预期,令市场对美联储进一步收紧政策的担忧加剧。 预计韩国股市将因前一日的急剧下跌而迎来反弹买盘。MSCI韩国股市上市指数基金(ETF)在盘中一度下跌6.33%,但最终收窄至2.26%的跌幅。KOSPI夜间期货上涨约4%,提升了反弹的期待。 16日的NXT盘前交易中,主要大型股表现强劲。截至当天上午8时04分,三星电子和SK海力士分别上涨3.33%。SK平方(上涨4.05%)、三星电机(上涨5.07%)、现代汽车(上涨1.05%)、LG(上涨1.85%)等也呈现上涨趋势。 徐相英,未来资产证券研究员表示:“前日韩国股市因AI投资收益率和信用风险的担忧而急剧下跌,但考虑到美国股市在盘中收窄跌幅以及KOSPI夜间期货接近上涨4%的情况,预计将迎来强劲的反弹开盘。” 他进一步指出:“美国的信用风险仍集中在部分AI基础设施企业,台积电的历史最高业绩和稳健的AI需求前景表明半导体行业本身并未受到损害,但台积电对2027年消费类半导体需求的谨慎展望以及费城半导体指数的持续下跌,给反弹的持续性带来了压力。” 汇率走势相对稳定。前一日,首尔外汇市场美元兑韩元汇率为1344.60元,离岸掉期市场的美元兑韩元一个月期为1340.50元。 当天韩国时间中午12时30分,泰国曼谷将举行美联储主席凯文·沃什与国际货币基金组织(IMF)总裁克里斯塔利娜·乔治娃的对话,这也是主要变量之一。 徐研究员预测:“在联邦公开市场委员会(FOMC)召开之前,预计不会直接发布货币政策指引,但由于近期高通胀和AI产业的信用风险、金融环境变化的评估,利率和美元可能会再次波动。” 他补充道:“尽管预计韩国股市将强劲反弹开盘,但美国时间外期货、国债利率、美元兑韩元汇率、外资供需变化将决定上涨幅度的扩大与否。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 17:16:00 -
 技术股疲软但反弹...国债收益率下降道琼斯上涨1%
15日(当地时间)纽约股市在人工智能(AI)相关技术股疲软的情况下,受国债收益率下降和消费股强劲表现的推动,整体上涨收盘。 根据纽约证券交易所(NYSE)的数据,道琼斯30工业平均指数收盘上涨556.21点(1.08%),报52,177.69点。 标准普尔500指数上涨25.12点(0.33%),收于7,744.06点;以技术股为主的纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 由于对AI企业过度投资和债务负担的担忧加剧,技术股表现疲软。特斯拉(1.29%)、英伟达(1.84%)、博通(0.55%)等均出现下跌。 然而,曾引发对AI基础设施投资担忧的云计算公司CoreWeave在当天早盘下跌近10%后,最终上涨5.9%。英伟达首席执行官黄仁勋在当天的彭博活动中表示:“CoreWeave的竞争力每天都在增强”,这对投资者情绪的恢复产生了影响。 尽管AI企业的良好业绩发布未能有效提振投资者情绪,安特罗皮克第三季度的收入同比增长45%,达168亿美元。全球最大的代工厂商台湾TSMC也公布了创纪录的季度净利润,但对AI相关技术股的警惕性依然存在。 相反,投资者将资金从AI技术股转移至消费品等行业,导致耐克(5.21%)、家得宝(4.31%)、沃尔玛(1.5%)等消费股上涨。 美国国债收益率的下降也推动了股市反弹。根据电子交易平台TradeWeb的数据,美国10年期国债收益率当天下降至5.086%,创下自8月1日以来最大单日跌幅。 “由于对AI企业的过度投资和债务负担的担忧加剧,投资者转向国债等安全资产。” 当天发布的美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超过市场预期(0.6%),创下自2022年3月以来的最大月度涨幅。然而,对股市的影响有限。 TradeStation全球策略师大卫·拉塞尔在接受CNBC采访时表示:“消费者物价指数(CPI)之后,PPI的能源价格维持在高位,显示出通胀正在恶化,联邦储备系统可能需要采取行动。” 与此同时,国际油价因美国原油库存减少和对油轮制裁放宽的审查而出现震荡。当天纽约商业交易所11月交货的西德克萨斯中质油(WTI)上涨2.88美元(3.03%),收于每桶97.97美元,已连续六个交易日上涨,创下自9月18日以来的最高水平。相反,全球基准布伦特油12月合约下跌0.14美元(0.13%),收于每桶105.92美元。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 15:52:00 -
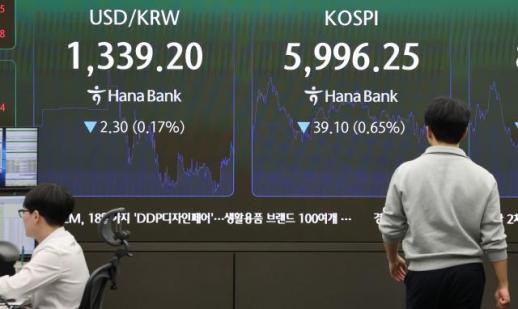 市场前瞻:纽约股市下跌,韩国KOSPI或面临冲击,三星电子开盘前下跌6%
间夜,纽约股市下跌,15日KOSPI预计将出现更大的波动,可能再次跌破6000点。前一交易日,KOSPI下跌26.54点(0.44%),收于6008.81,连续六个交易日下跌。该指数开盘上涨,曾一度达到6190.65点(2.57%),但随后回落并转为下跌,一度跌至5944.65点(-1.50%)。KOSPI连续六个交易日下跌,这是自2024年9月3日至11日连续七个交易日下跌以来的首次。14日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数下跌48.62点(0.09%),收于51621.48点。标准普尔500指数下跌86.51点(1.11%),收于7718.94点,科技股主导的纳斯达克综合指数下跌511.51点(1.88%),收于26692.87点。当天股市下跌的主要原因是美国物价上涨率超出市场预期。根据美国劳工部的数据,9月消费者物价指数(CPI)同比上涨3.7%。这一数据比8月的上涨率(3.4%)高出0.3个百分点,也超过了市场预期(3.6%)。剔除波动较大的食品和能源后的核心CPI同比上涨2.6%,环比上涨0.3%,均高于市场预期。截至当天上午8时50分,KOSPI的主要股票表现出下跌趋势。三星电子和SK海力士分别下跌6.5%和7.7%。未来资产证券公司常务董事徐相荣表示:“美国股市因9月CPI高于预期而下跌,市场对美联储加息的预期增强。随后,市场开始关注这一数据可能是暂时因素导致的,尽管美国国债收益率的上涨幅度有所缩小,但由于高德纳的负面报告,科技股尤其是AI半导体的下跌幅度扩大。”奇摩证券研究员韩智英表示:“短期内,尽管外资流入状况不佳,但KOSPI能否守住前低,尤其是半导体板块,将是关键。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 17:56:00 -
 纽约股市收盘:因物价冲击与半导体股疲软全面下跌,纳斯达克指数下跌1.88%
美国纽约股市三大指数因9月消费者物价指数(CPI)高于预期,导致通胀担忧加剧,全面下跌。 14日(当地时间),纽约证券交易所(NYSE)道琼斯30工业平均指数收于51621.48点,较前一交易日下跌48.62点(0.09%)。标准普尔500指数下跌86.51点(1.11%),收于7718.94点;以科技股为主的纳斯达克综合指数下跌511.51点(1.88%),收于26692.87点。 当天股市下跌的主要原因是美国物价上涨率超出市场预期。根据美国劳工部的数据,9月CPI同比上涨3.7%。这一数据比8月的上涨率(3.4%)高出0.3个百分点,也高于市场预期(3.6%)。 剔除波动较大的食品和能源后的核心CPI同比上涨2.6%,环比上涨0.3%,均超过市场预期。 尤其是汽油价格较上月猛增9.1%,成为整体物价上涨的主要推动力。住房等其他项目的价格上涨趋势也在持续,显示出通胀压力已超出能源领域。 美联储(Fed)在当天发布的经济动态报告《褐皮书》中指出,中东战争导致国际油价飙升,影响了美国整体供应链,进一步加大了物价上涨的压力。 由于物价上涨势头强于预期,市场对美联储进一步加息的可能性也有所上升。在联邦基金利率(FFR)期货市场上,10月加息的概率在CPI发布后从前一天的22.1%飙升至51.5%,随后在下午回落至30%区间。 美国国债收益率在物价数据发布后迅速上升,但由于股市下跌导致安全资产需求增加,收益率回落。截至下午3时,美国10年期国债收益率较前一交易日下降2.7个基点(1个基点=0.01个百分点),报5.189%。 此外,市场对人工智能企业过度借贷的担忧加剧,导致以科技股为主的抛售潮扩大。 人工智能云企业CoreWeave因为为基础设施扩展而增加的借款可能成为财务负担,股价暴跌15.46%。在高利率环境长期化的情况下,依赖大规模融资的人工智能企业盈利能力可能会受到影响。 这种担忧蔓延至整个半导体行业。前一交易日下跌超过3%的美光科技,今日继续下跌3.88%。AMD(-2.28%)、闪迪(-5.97%)、英特尔(-3.20%)、SK海力士美国存托股票(ADR·-4.02%)等主要半导体股票也纷纷下跌。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 16:20:00 -
 韩国股市因外资买入上涨,三星电子强劲反弹
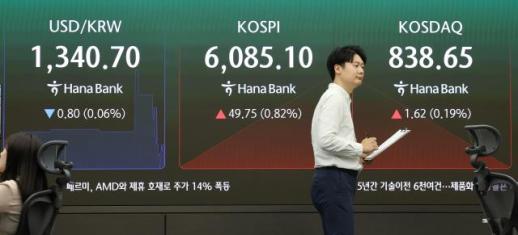
韩国综合股价指数因外资的净买入而上涨。前一天大幅下跌的三星电子也出现了超过3%的反弹。 根据13日的韩国交易所数据,截至上午9时15分,韩国综合股价指数上涨115.58点(1.92%),报6147.25点。 在证券市场上,个人和机构分别净卖出324亿韩元和79亿韩元,而外资则净买入124亿韩元。 市值前列的股票普遍表现强劲。三星电子上涨3.66%,SK海力士上涨2.98%,SK Square上涨2.33%,LG能源解决方案上涨1.91%。 同一时刻,韩国创业板指数上涨1.71点(0.20%),报838.74点。在创业板市场上,个人净买入1678亿韩元,而外资和机构分别净卖出1432亿韩元和239亿韩元。 市值前列的股票涨跌互现。Alteogen上涨0.89%,EcoPro上涨2.70%,EcoProBM上涨0.27%,而Jusung Engineering下跌4.01%,Wonik IPS下跌1.38%,Rino工业下跌2.76%。 在13日(当地时间),纽约证券交易所(NYSE)道琼斯30种工业平均指数下跌180.45点(0.35%),收于51670.10点。标准普尔500指数下跌0.02%,收于7805.45点,纳斯达克综合指数下跌0.15%,收于27204.38点。 未来资产证券公司常务理事徐相英表示:“韩国股市的半导体相关供需不稳定预计将持续,但美国股市中的人工智能半导体企业(部分)已出现反弹,主要的人工智能需求企业,包括超大规模企业,也表现出稳健的趋势,这可能刺激相关行业的反弹买入情绪。” Kiwoom证券研究员韩志英预测:“当天国内股市将在等待美国9月消费者物价指数(CPI)发布的心理和中国半导体不确定性的背景下,受美联储官员的货币宽松言论以及近期五个交易日连续大幅下跌后的低价买入潮的推动,尝试反弹。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 18:28:10 -
 市场前瞻:KOSPI能否突破6000点,外资抛售规模成变数
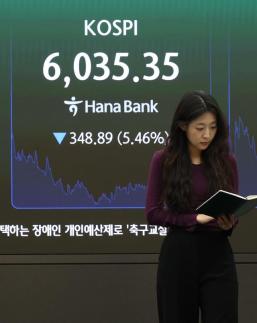
在KOSPI指数前一天大幅下跌的背景下,14日市场关注其能否反弹。外资是否会回归将成为影响KOSPI走势的关键因素。在13日,KOSPI指数收盘时较前一交易日下跌348.89点(5.46%),报6035.35点。该指数开盘时较前一交易日下跌198.16点(3.10%),报6186.08点,随后在早盘交易中进一步扩大跌幅。上午一度触发了程序性卖出暂停(卖出熔断),这是自8月以来约两个月内首次在KOSPI市场触发此措施。股市的急剧下跌被认为是由于中国内存半导体公司长鑫科技(CXMT)技术进展的消息引发了国内半导体行业竞争力下降的担忧。CXMT在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品,这一消息导致投资者情绪低迷。在证券市场上,外资连续六个交易日保持“卖出”态势,按照常规交易收盘标准,净卖出额达到4.5259万亿韩元。个人和机构分别净买入2.2271万亿韩元和1.6902万亿韩元,阻止了指数的进一步下跌。纽约股市的下跌也可能成为变数。13日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收盘下跌180.45点(0.35%),报51670.10点。标准普尔500指数下跌0.02%,报7805.45点,纳斯达克综合指数下跌0.15%,报27204.38点。股市下跌的主要原因是半导体股。美光科技下跌3.62%,SK海力士美国存托股票(ADR)下跌3.19%。西部数据也下跌1.61%,费城半导体指数下跌0.2%。截至当天上午8时30分,KOSPI的主要股票在盘前交易中表现出上涨趋势。三星电子上涨1.5%,SK平方上涨2.5%,SK海力士上涨1.8%,三星电机上涨3.0%。未来资产证券公司常务理事徐相英表示:“韩国股市的半导体相关供需不安将持续一段时间,但美国股市中一些人工智能半导体公司出现了反弹,主要的人工智能需求企业,包括超大规模云计算公司也表现出稳健的趋势,这可能刺激相关行业的反弹买入。”Kiwoom证券研究员韩智英预测:“当天国内股市将在等待美国9月消费者物价指数(CPI)发布的心理和中国半导体不确定性下,借助美联储官员的货币宽松言论以及最近五个交易日连续大幅下跌带来的低价买入潮,尝试反弹。”
2026-10-14 17:40:20 -
 纽约股市收盘:受半导体和银行股疲软影响三大指数全线下跌
由于对中国半导体企业技术追赶的担忧以及美国主要银行业绩不佳,投资者情绪受到压制,纽约股市三大指数全线下跌。 在13日(当地时间)纽约证券交易所(NYSE)收盘时,道琼斯工业平均指数下跌180.45点(0.35%),收于51670.10点。标准普尔500指数下跌0.02%,收于7805.45点,纳斯达克综合指数下跌0.15%,收于27204.38点。 当天,半导体股是市场下跌的主要推动力。美光科技下跌3.62%,SK海力士美国存托股票(ADR)下跌3.19%。西部数据也下跌1.61%,费城半导体指数下跌0.2%。 由于对中国内存半导体公司长鑫存储技术进步的担忧,以及对人工智能(AI)投资前景的不确定性,半导体股承受了压力。 银行股在第三季度业绩发布后也表现疲软。摩根大通第三季度营收为501亿7000万美元,低于市场预期的512亿3000万美元。每股收益(EPS)为5.75美元,也低于预期的5.93美元,股价下跌0.86%。 富国银行第三季度营收为218亿7000万美元,低于市场预期的223亿1000万美元。净利息收入为125亿2000万美元,也未达到预期的126亿3000万美元,股价下跌3.10%。 相比之下,高盛和花旗集团公布的业绩超出市场预期。高盛的股票交易收入同比激增72%,每股收益达到17.01美元。花旗集团的净利润同比增长40%,每股收益为2.85美元,超出市场预期。然而,股价分别下跌0.23%和5.60%。 不过,在交易后期,纽约联邦储备银行行长约翰·威廉姆斯的发言部分恢复了投资者情绪,主要指数的跌幅有所缩小。 威廉姆斯在接受彭博社采访时表示,今年再加息一次是合适的,但“目前没有理由在2027年进一步加息”。 投资者还关注美国9月份消费者物价指数(CPI)的发布。预计整体消费者物价上涨幅度将上升,而剔除食品和能源后的核心物价上涨则可能放缓。 国际油价呈现混合走势。由于对俄罗斯柴油供应增加的预期,12月交货的布伦特原油价格较前一交易日下跌0.90%,收于每桶105.69美元。相反,由于中东地区紧张局势加剧,11月交货的西德克萨斯中质原油(WTI)上涨0.43%,收于每桶94.14美元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 16:08:00 -
 韩国股市大幅下跌,外资大量抛售受中企半导体追赶影响
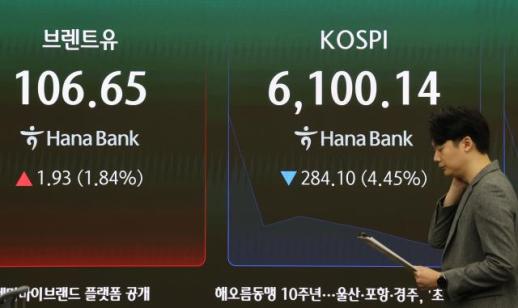
韩国股市和科斯达克市场开盘初期大幅下跌,尤其是证券市场上外资的抛售压力加大,给指数带来了负担。 根据韩国交易所的数据,截至上午9时11分,韩国综合股价指数(KOSPI)较前一交易日下跌295.64点(4.63%),报6088.60点。 在证券市场上,个人和机构分别净买入2634亿韩元和3111亿韩元,而外资则净卖出5164亿韩元。 市值前列的股票普遍下跌。三星电子下跌4.39%,SK海力士下跌5.30%,SK Square下跌7.22%,三星生物制剂下跌1.50%,LG能源解决方案下跌3.27%,三星电机下跌4.51%。 同一时间,科斯达克指数较前一交易日下跌16.39点(1.99%),报832.80点。在科斯达克市场上,个人净卖出1856亿韩元,而外资和机构分别净买入1751亿韩元和75亿韩元。 市值前列的股票大多数也呈现下跌趋势。Alteogen下跌2.16%,EcoPro BM下跌4.76%,Jusung Engineering下跌0.20%,Simmtech下跌4.13%,Wonik IPS下跌2.14%,IoTechnics下跌2.35%。 在12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数较前一交易日上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,科技股主导的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 尤其是在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫存储(CXMT)在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品,这一消息被解读为对相关股票的负面影响。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(NVIDIA)下跌1.29%,台积电(TSMC)下跌1.29%,博通(Broadcom)下跌1.88%。 韩志英,基于证券研究员表示:“近期个人投资者的投资心理减弱、三星电子自购股票结束、外资净卖出等因素叠加,导致国内股市的供需基础减弱。”她指出:“过去起到供需缓冲作用的自购股票也进入了结束阶段,导致市场的卖出压力加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 18:28:10 -
 市场展望:韩国股市连续五日下跌的担忧,关注外资与机构动向
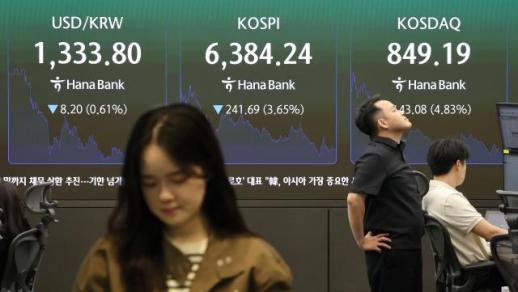
在纽约股市表现不一的背景下,韩国综合股价指数(KOSPI)能否在前一交易日的跌幅中反弹备受关注。前一天,KOSPI连续四日下跌,外资和机构的资金流动将决定指数的走向。 12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,科技股主导的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 尤其是在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫科技(CXMT)在DRAM技术上取得新进展,并计划在年内推出下一代服务器产品,这一消息对相关股票造成了压力。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)暴跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 前一天,KOSPI收盘下跌241.69点(3.65%),报6384.24点。以收盘价计算,指数跌至6300点区间是自8月11日(6345.53)以来的首次。跌幅是自上个月2日(-3.99%)以来最大。 指数自6日以来连续四个交易日表现疲软,期间累计下跌619.50点(8.85%)。日均跌幅分别为0.89%、1.98%、2.62%和3.65%,逐渐扩大。 开盘前,KOSPI主要股票也呈现下跌趋势。在当天的NXT盘前交易中,截至上午8时45分,三星电子(-3.39%)、SK海力士(-3.8%)、SK广场(-4.8%)、三星电机(-3.43%)等均出现下跌。 韩智英(Han Ji-young)来自Kiwoom证券的研究员表示:“从技术和估值的角度来看,KOSPI短期反弹的条件可能已经形成。”但她也指出:“需要保持对指数反弹的可能性开放,尤其是在美国9月消费者物价指数(CPI)及ASML、台积电业绩可能缓解宏观和盈利不确定性的情况下,外资流入的稳定也可能促成指数的恢复。”
2026-10-13 17:48:10 -
 纽约股市收盘:油价上涨、半导体股疲软,市场表现混合
美国纽约股市三大指数在国际油价上涨和半导体股疲软的背景下表现混合。 12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,而以科技股为主的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 当天,由于美国的哥伦布日假期,市场交易总体较为清淡,国际油价的上涨和内存半导体股的抛售对投资者情绪造成了压力。 国际油价因沙特阿拉伯利雅得国际机场遭袭引发的中东地区地缘政治紧张局势,连续三天上涨。 12月交货的布伦特原油上涨1.84%,收于每桶106.65美元;11月交货的美国西德克萨斯中质原油(WTI)上涨2.06%,收于每桶93.74美元。 在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫科技(CXMT)在DRAM技术上取得新进展,并计划在年内推出下一代服务器产品,这一消息被解读为对相关股票的压力。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)暴跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达、博通、AMD等主要半导体股也出现约2%的下跌。 市场参与者关注本周即将公布的美国主要金融机构的财报和经济指标。本周,摩根大通、花旗集团、富国银行等主要银行将发布第三季度财报。同时,美国9月份消费者物价指数(CPI)、生产者物价指数(PPI)和零售销售数据也将公布。 位于纽约的资产管理公司Ingalls & Snyder的首席投资策略师蒂姆·格里斯基(Tim Griskey)在接受路透社采访时表示:“本周后半段将有重要的经济指标公布。”他指出,由于国债市场休市,利率波动使得市场方向判断变得困难,这也加大了投资者的警惕性。 他还表示:“企业财报的发布也备受期待,这非常重要。”他指出,周二发布财报的四家大型银行可能会对市场产生重大影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 16:20:10
-
美股反弹推动三星、SK海力士在盘前上涨3%,韩国股市期待反弹买盘
美国纽约股市三大指数在国债利率下降和非科技股强劲表现的推动下,均以上涨收盘。前一日下跌超过7%的韩国股市预计将迎来反弹买盘的涌入。特别是三星电子和SK海力士在盘前交易中均上涨超过3%,投资者关注半导体大型股的投资情绪是否会恢复。 15日(当地时间),纽约证券交易所(NYSE)的道琼斯工业平均指数上涨556.21点(1.08%),收于52,177.69点。标准普尔500指数上涨25.12点(0.33%),收于7,744.06点,纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 美国国债利率的下降支撑了股市的上涨。美国10年期国债利率降至5.086%,单日跌幅为自8月1日以来最大。资金流向相对被忽视的行业,耐克(上涨5.21%)、家得宝(上涨4.31%)、沃尔玛(上涨1.46%)等表现强劲。 然而,人工智能(AI)相关企业的投资过热和信用风险的警惕感依然存在。尽管安特罗皮克的销售增长和台湾台积电的历史最高业绩,但对AI投资盈利能力的担忧仍在持续。费城半导体指数在盘中一度下跌4.39%,最终收跌0.88%。 通货膨胀压力也成为负担。美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超出市场预期(0.6%)。此前公布的消费者物价指数(CPI)同样超出预期,令市场对美联储进一步收紧政策的担忧加剧。 预计韩国股市将因前一日的急剧下跌而迎来反弹买盘。MSCI韩国股市上市指数基金(ETF)在盘中一度下跌6.33%,但最终收窄至2.26%的跌幅。KOSPI夜间期货上涨约4%,提升了反弹的期待。 16日的NXT盘前交易中,主要大型股表现强劲。截至当天上午8时04分,三星电子和SK海力士分别上涨3.33%。SK平方(上涨4.05%)、三星电机(上涨5.07%)、现代汽车(上涨1.05%)、LG(上涨1.85%)等也呈现上涨趋势。 徐相英,未来资产证券研究员表示:“前日韩国股市因AI投资收益率和信用风险的担忧而急剧下跌,但考虑到美国股市在盘中收窄跌幅以及KOSPI夜间期货接近上涨4%的情况,预计将迎来强劲的反弹开盘。” 他进一步指出:“美国的信用风险仍集中在部分AI基础设施企业,台积电的历史最高业绩和稳健的AI需求前景表明半导体行业本身并未受到损害,但台积电对2027年消费类半导体需求的谨慎展望以及费城半导体指数的持续下跌,给反弹的持续性带来了压力。” 汇率走势相对稳定。前一日,首尔外汇市场美元兑韩元汇率为1344.60元,离岸掉期市场的美元兑韩元一个月期为1340.50元。 当天韩国时间中午12时30分,泰国曼谷将举行美联储主席凯文·沃什与国际货币基金组织(IMF)总裁克里斯塔利娜·乔治娃的对话,这也是主要变量之一。 徐研究员预测:“在联邦公开市场委员会(FOMC)召开之前,预计不会直接发布货币政策指引,但由于近期高通胀和AI产业的信用风险、金融环境变化的评估,利率和美元可能会再次波动。” 他补充道:“尽管预计韩国股市将强劲反弹开盘,但美国时间外期货、国债利率、美元兑韩元汇率、外资供需变化将决定上涨幅度的扩大与否。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 17:16:00 -
技术股疲软但反弹...国债收益率下降道琼斯上涨1%
15日(当地时间)纽约股市在人工智能(AI)相关技术股疲软的情况下,受国债收益率下降和消费股强劲表现的推动,整体上涨收盘。 根据纽约证券交易所(NYSE)的数据,道琼斯30工业平均指数收盘上涨556.21点(1.08%),报52,177.69点。 标准普尔500指数上涨25.12点(0.33%),收于7,744.06点;以技术股为主的纳斯达克综合指数上涨20.16点(0.08%),收于26,713.03点。 由于对AI企业过度投资和债务负担的担忧加剧,技术股表现疲软。特斯拉(1.29%)、英伟达(1.84%)、博通(0.55%)等均出现下跌。 然而,曾引发对AI基础设施投资担忧的云计算公司CoreWeave在当天早盘下跌近10%后,最终上涨5.9%。英伟达首席执行官黄仁勋在当天的彭博活动中表示:“CoreWeave的竞争力每天都在增强”,这对投资者情绪的恢复产生了影响。 尽管AI企业的良好业绩发布未能有效提振投资者情绪,安特罗皮克第三季度的收入同比增长45%,达168亿美元。全球最大的代工厂商台湾TSMC也公布了创纪录的季度净利润,但对AI相关技术股的警惕性依然存在。 相反,投资者将资金从AI技术股转移至消费品等行业,导致耐克(5.21%)、家得宝(4.31%)、沃尔玛(1.5%)等消费股上涨。 美国国债收益率的下降也推动了股市反弹。根据电子交易平台TradeWeb的数据,美国10年期国债收益率当天下降至5.086%,创下自8月1日以来最大单日跌幅。 “由于对AI企业的过度投资和债务负担的担忧加剧,投资者转向国债等安全资产。” 当天发布的美国9月生产者物价指数(PPI)较上月上涨1.3%,大幅超过市场预期(0.6%),创下自2022年3月以来的最大月度涨幅。然而,对股市的影响有限。 TradeStation全球策略师大卫·拉塞尔在接受CNBC采访时表示:“消费者物价指数(CPI)之后,PPI的能源价格维持在高位,显示出通胀正在恶化,联邦储备系统可能需要采取行动。” 与此同时,国际油价因美国原油库存减少和对油轮制裁放宽的审查而出现震荡。当天纽约商业交易所11月交货的西德克萨斯中质油(WTI)上涨2.88美元(3.03%),收于每桶97.97美元,已连续六个交易日上涨,创下自9月18日以来的最高水平。相反,全球基准布伦特油12月合约下跌0.14美元(0.13%),收于每桶105.92美元。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 15:52:00 -
市场前瞻:纽约股市下跌,韩国KOSPI或面临冲击,三星电子开盘前下跌6%
间夜,纽约股市下跌,15日KOSPI预计将出现更大的波动,可能再次跌破6000点。前一交易日,KOSPI下跌26.54点(0.44%),收于6008.81,连续六个交易日下跌。该指数开盘上涨,曾一度达到6190.65点(2.57%),但随后回落并转为下跌,一度跌至5944.65点(-1.50%)。KOSPI连续六个交易日下跌,这是自2024年9月3日至11日连续七个交易日下跌以来的首次。14日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数下跌48.62点(0.09%),收于51621.48点。标准普尔500指数下跌86.51点(1.11%),收于7718.94点,科技股主导的纳斯达克综合指数下跌511.51点(1.88%),收于26692.87点。当天股市下跌的主要原因是美国物价上涨率超出市场预期。根据美国劳工部的数据,9月消费者物价指数(CPI)同比上涨3.7%。这一数据比8月的上涨率(3.4%)高出0.3个百分点,也超过了市场预期(3.6%)。剔除波动较大的食品和能源后的核心CPI同比上涨2.6%,环比上涨0.3%,均高于市场预期。截至当天上午8时50分,KOSPI的主要股票表现出下跌趋势。三星电子和SK海力士分别下跌6.5%和7.7%。未来资产证券公司常务董事徐相荣表示:“美国股市因9月CPI高于预期而下跌,市场对美联储加息的预期增强。随后,市场开始关注这一数据可能是暂时因素导致的,尽管美国国债收益率的上涨幅度有所缩小,但由于高德纳的负面报告,科技股尤其是AI半导体的下跌幅度扩大。”奇摩证券研究员韩智英表示:“短期内,尽管外资流入状况不佳,但KOSPI能否守住前低,尤其是半导体板块,将是关键。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 17:56:00 -
纽约股市收盘:因物价冲击与半导体股疲软全面下跌,纳斯达克指数下跌1.88%
美国纽约股市三大指数因9月消费者物价指数(CPI)高于预期,导致通胀担忧加剧,全面下跌。 14日(当地时间),纽约证券交易所(NYSE)道琼斯30工业平均指数收于51621.48点,较前一交易日下跌48.62点(0.09%)。标准普尔500指数下跌86.51点(1.11%),收于7718.94点;以科技股为主的纳斯达克综合指数下跌511.51点(1.88%),收于26692.87点。 当天股市下跌的主要原因是美国物价上涨率超出市场预期。根据美国劳工部的数据,9月CPI同比上涨3.7%。这一数据比8月的上涨率(3.4%)高出0.3个百分点,也高于市场预期(3.6%)。 剔除波动较大的食品和能源后的核心CPI同比上涨2.6%,环比上涨0.3%,均超过市场预期。 尤其是汽油价格较上月猛增9.1%,成为整体物价上涨的主要推动力。住房等其他项目的价格上涨趋势也在持续,显示出通胀压力已超出能源领域。 美联储(Fed)在当天发布的经济动态报告《褐皮书》中指出,中东战争导致国际油价飙升,影响了美国整体供应链,进一步加大了物价上涨的压力。 由于物价上涨势头强于预期,市场对美联储进一步加息的可能性也有所上升。在联邦基金利率(FFR)期货市场上,10月加息的概率在CPI发布后从前一天的22.1%飙升至51.5%,随后在下午回落至30%区间。 美国国债收益率在物价数据发布后迅速上升,但由于股市下跌导致安全资产需求增加,收益率回落。截至下午3时,美国10年期国债收益率较前一交易日下降2.7个基点(1个基点=0.01个百分点),报5.189%。 此外,市场对人工智能企业过度借贷的担忧加剧,导致以科技股为主的抛售潮扩大。 人工智能云企业CoreWeave因为为基础设施扩展而增加的借款可能成为财务负担,股价暴跌15.46%。在高利率环境长期化的情况下,依赖大规模融资的人工智能企业盈利能力可能会受到影响。 这种担忧蔓延至整个半导体行业。前一交易日下跌超过3%的美光科技,今日继续下跌3.88%。AMD(-2.28%)、闪迪(-5.97%)、英特尔(-3.20%)、SK海力士美国存托股票(ADR·-4.02%)等主要半导体股票也纷纷下跌。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 16:20:00 -
韩国股市因外资买入上涨,三星电子强劲反弹
韩国综合股价指数因外资的净买入而上涨。前一天大幅下跌的三星电子也出现了超过3%的反弹。 根据13日的韩国交易所数据,截至上午9时15分,韩国综合股价指数上涨115.58点(1.92%),报6147.25点。 在证券市场上,个人和机构分别净卖出324亿韩元和79亿韩元,而外资则净买入124亿韩元。 市值前列的股票普遍表现强劲。三星电子上涨3.66%,SK海力士上涨2.98%,SK Square上涨2.33%,LG能源解决方案上涨1.91%。 同一时刻,韩国创业板指数上涨1.71点(0.20%),报838.74点。在创业板市场上,个人净买入1678亿韩元,而外资和机构分别净卖出1432亿韩元和239亿韩元。 市值前列的股票涨跌互现。Alteogen上涨0.89%,EcoPro上涨2.70%,EcoProBM上涨0.27%,而Jusung Engineering下跌4.01%,Wonik IPS下跌1.38%,Rino工业下跌2.76%。 在13日(当地时间),纽约证券交易所(NYSE)道琼斯30种工业平均指数下跌180.45点(0.35%),收于51670.10点。标准普尔500指数下跌0.02%,收于7805.45点,纳斯达克综合指数下跌0.15%,收于27204.38点。 未来资产证券公司常务理事徐相英表示:“韩国股市的半导体相关供需不稳定预计将持续,但美国股市中的人工智能半导体企业(部分)已出现反弹,主要的人工智能需求企业,包括超大规模企业,也表现出稳健的趋势,这可能刺激相关行业的反弹买入情绪。” Kiwoom证券研究员韩志英预测:“当天国内股市将在等待美国9月消费者物价指数(CPI)发布的心理和中国半导体不确定性的背景下,受美联储官员的货币宽松言论以及近期五个交易日连续大幅下跌后的低价买入潮的推动,尝试反弹。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 18:28:10 -
市场前瞻:KOSPI能否突破6000点,外资抛售规模成变数
在KOSPI指数前一天大幅下跌的背景下,14日市场关注其能否反弹。外资是否会回归将成为影响KOSPI走势的关键因素。在13日,KOSPI指数收盘时较前一交易日下跌348.89点(5.46%),报6035.35点。该指数开盘时较前一交易日下跌198.16点(3.10%),报6186.08点,随后在早盘交易中进一步扩大跌幅。上午一度触发了程序性卖出暂停(卖出熔断),这是自8月以来约两个月内首次在KOSPI市场触发此措施。股市的急剧下跌被认为是由于中国内存半导体公司长鑫科技(CXMT)技术进展的消息引发了国内半导体行业竞争力下降的担忧。CXMT在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品,这一消息导致投资者情绪低迷。在证券市场上,外资连续六个交易日保持“卖出”态势,按照常规交易收盘标准,净卖出额达到4.5259万亿韩元。个人和机构分别净买入2.2271万亿韩元和1.6902万亿韩元,阻止了指数的进一步下跌。纽约股市的下跌也可能成为变数。13日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收盘下跌180.45点(0.35%),报51670.10点。标准普尔500指数下跌0.02%,报7805.45点,纳斯达克综合指数下跌0.15%,报27204.38点。股市下跌的主要原因是半导体股。美光科技下跌3.62%,SK海力士美国存托股票(ADR)下跌3.19%。西部数据也下跌1.61%,费城半导体指数下跌0.2%。截至当天上午8时30分,KOSPI的主要股票在盘前交易中表现出上涨趋势。三星电子上涨1.5%,SK平方上涨2.5%,SK海力士上涨1.8%,三星电机上涨3.0%。未来资产证券公司常务理事徐相英表示:“韩国股市的半导体相关供需不安将持续一段时间,但美国股市中一些人工智能半导体公司出现了反弹,主要的人工智能需求企业,包括超大规模云计算公司也表现出稳健的趋势,这可能刺激相关行业的反弹买入。”Kiwoom证券研究员韩智英预测:“当天国内股市将在等待美国9月消费者物价指数(CPI)发布的心理和中国半导体不确定性下,借助美联储官员的货币宽松言论以及最近五个交易日连续大幅下跌带来的低价买入潮,尝试反弹。”
2026-10-14 17:40:20 -
纽约股市收盘:受半导体和银行股疲软影响三大指数全线下跌
由于对中国半导体企业技术追赶的担忧以及美国主要银行业绩不佳,投资者情绪受到压制,纽约股市三大指数全线下跌。 在13日(当地时间)纽约证券交易所(NYSE)收盘时,道琼斯工业平均指数下跌180.45点(0.35%),收于51670.10点。标准普尔500指数下跌0.02%,收于7805.45点,纳斯达克综合指数下跌0.15%,收于27204.38点。 当天,半导体股是市场下跌的主要推动力。美光科技下跌3.62%,SK海力士美国存托股票(ADR)下跌3.19%。西部数据也下跌1.61%,费城半导体指数下跌0.2%。 由于对中国内存半导体公司长鑫存储技术进步的担忧,以及对人工智能(AI)投资前景的不确定性,半导体股承受了压力。 银行股在第三季度业绩发布后也表现疲软。摩根大通第三季度营收为501亿7000万美元,低于市场预期的512亿3000万美元。每股收益(EPS)为5.75美元,也低于预期的5.93美元,股价下跌0.86%。 富国银行第三季度营收为218亿7000万美元,低于市场预期的223亿1000万美元。净利息收入为125亿2000万美元,也未达到预期的126亿3000万美元,股价下跌3.10%。 相比之下,高盛和花旗集团公布的业绩超出市场预期。高盛的股票交易收入同比激增72%,每股收益达到17.01美元。花旗集团的净利润同比增长40%,每股收益为2.85美元,超出市场预期。然而,股价分别下跌0.23%和5.60%。 不过,在交易后期,纽约联邦储备银行行长约翰·威廉姆斯的发言部分恢复了投资者情绪,主要指数的跌幅有所缩小。 威廉姆斯在接受彭博社采访时表示,今年再加息一次是合适的,但“目前没有理由在2027年进一步加息”。 投资者还关注美国9月份消费者物价指数(CPI)的发布。预计整体消费者物价上涨幅度将上升,而剔除食品和能源后的核心物价上涨则可能放缓。 国际油价呈现混合走势。由于对俄罗斯柴油供应增加的预期,12月交货的布伦特原油价格较前一交易日下跌0.90%,收于每桶105.69美元。相反,由于中东地区紧张局势加剧,11月交货的西德克萨斯中质原油(WTI)上涨0.43%,收于每桶94.14美元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 16:08:00 -
韩国股市大幅下跌,外资大量抛售受中企半导体追赶影响
韩国股市和科斯达克市场开盘初期大幅下跌,尤其是证券市场上外资的抛售压力加大,给指数带来了负担。 根据韩国交易所的数据,截至上午9时11分,韩国综合股价指数(KOSPI)较前一交易日下跌295.64点(4.63%),报6088.60点。 在证券市场上,个人和机构分别净买入2634亿韩元和3111亿韩元,而外资则净卖出5164亿韩元。 市值前列的股票普遍下跌。三星电子下跌4.39%,SK海力士下跌5.30%,SK Square下跌7.22%,三星生物制剂下跌1.50%,LG能源解决方案下跌3.27%,三星电机下跌4.51%。 同一时间,科斯达克指数较前一交易日下跌16.39点(1.99%),报832.80点。在科斯达克市场上,个人净卖出1856亿韩元,而外资和机构分别净买入1751亿韩元和75亿韩元。 市值前列的股票大多数也呈现下跌趋势。Alteogen下跌2.16%,EcoPro BM下跌4.76%,Jusung Engineering下跌0.20%,Simmtech下跌4.13%,Wonik IPS下跌2.14%,IoTechnics下跌2.35%。 在12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数较前一交易日上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,科技股主导的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 尤其是在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫存储(CXMT)在DRAM技术开发上取得进展,并计划在年内推出下一代服务器产品,这一消息被解读为对相关股票的负面影响。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)下跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(NVIDIA)下跌1.29%,台积电(TSMC)下跌1.29%,博通(Broadcom)下跌1.88%。 韩志英,基于证券研究员表示:“近期个人投资者的投资心理减弱、三星电子自购股票结束、外资净卖出等因素叠加,导致国内股市的供需基础减弱。”她指出:“过去起到供需缓冲作用的自购股票也进入了结束阶段,导致市场的卖出压力加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 18:28:10 -
市场展望:韩国股市连续五日下跌的担忧,关注外资与机构动向
在纽约股市表现不一的背景下,韩国综合股价指数(KOSPI)能否在前一交易日的跌幅中反弹备受关注。前一天,KOSPI连续四日下跌,外资和机构的资金流动将决定指数的走向。 12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,科技股主导的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 尤其是在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫科技(CXMT)在DRAM技术上取得新进展,并计划在年内推出下一代服务器产品,这一消息对相关股票造成了压力。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)暴跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达(-1.29%)、台积电(-1.29%)、博通(-1.88%)等也表现疲软。 前一天,KOSPI收盘下跌241.69点(3.65%),报6384.24点。以收盘价计算,指数跌至6300点区间是自8月11日(6345.53)以来的首次。跌幅是自上个月2日(-3.99%)以来最大。 指数自6日以来连续四个交易日表现疲软,期间累计下跌619.50点(8.85%)。日均跌幅分别为0.89%、1.98%、2.62%和3.65%,逐渐扩大。 开盘前,KOSPI主要股票也呈现下跌趋势。在当天的NXT盘前交易中,截至上午8时45分,三星电子(-3.39%)、SK海力士(-3.8%)、SK广场(-4.8%)、三星电机(-3.43%)等均出现下跌。 韩智英(Han Ji-young)来自Kiwoom证券的研究员表示:“从技术和估值的角度来看,KOSPI短期反弹的条件可能已经形成。”但她也指出:“需要保持对指数反弹的可能性开放,尤其是在美国9月消费者物价指数(CPI)及ASML、台积电业绩可能缓解宏观和盈利不确定性的情况下,外资流入的稳定也可能促成指数的恢复。”
2026-10-13 17:48:10 -
纽约股市收盘:油价上涨、半导体股疲软,市场表现混合
美国纽约股市三大指数在国际油价上涨和半导体股疲软的背景下表现混合。 12日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数上涨195.60点(0.38%),收于51850.55点。标准普尔500指数下跌4.30点(0.06%),收于7807.24点,而以科技股为主的纳斯达克综合指数下跌120.27点(0.44%),收于27245.90点。 当天,由于美国的哥伦布日假期,市场交易总体较为清淡,国际油价的上涨和内存半导体股的抛售对投资者情绪造成了压力。 国际油价因沙特阿拉伯利雅得国际机场遭袭引发的中东地区地缘政治紧张局势,连续三天上涨。 12月交货的布伦特原油上涨1.84%,收于每桶106.65美元;11月交货的美国西德克萨斯中质原油(WTI)上涨2.06%,收于每桶93.74美元。 在科技股中,内存半导体相关股票的下跌尤为明显。中国内存半导体公司长鑫科技(CXMT)在DRAM技术上取得新进展,并计划在年内推出下一代服务器产品,这一消息被解读为对相关股票的压力。 费城半导体指数下跌2.60%,美国内存半导体公司美光科技(Micron Technology)暴跌3.88%。SK海力士的美国存托股票(ADR)也下跌4.02%。英伟达、博通、AMD等主要半导体股也出现约2%的下跌。 市场参与者关注本周即将公布的美国主要金融机构的财报和经济指标。本周,摩根大通、花旗集团、富国银行等主要银行将发布第三季度财报。同时,美国9月份消费者物价指数(CPI)、生产者物价指数(PPI)和零售销售数据也将公布。 位于纽约的资产管理公司Ingalls & Snyder的首席投资策略师蒂姆·格里斯基(Tim Griskey)在接受路透社采访时表示:“本周后半段将有重要的经济指标公布。”他指出,由于国债市场休市,利率波动使得市场方向判断变得困难,这也加大了投资者的警惕性。 他还表示:“企业财报的发布也备受期待,这非常重要。”他指出,周二发布财报的四家大型银行可能会对市场产生重大影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 16:20:10









