
主页搜索
搜索
选择时间
搜索范围
全部的
‘韩国央行’新闻 5个
-
 韩国央行:首都圈房价上涨与家庭贷款增加持续,金融不平衡风险加剧
随着首都圈房价持续上涨,家庭贷款也呈现增加趋势,金融不平衡风险正在加剧。尽管贷款监管趋严,住房交易仍在增加,家庭贷款的增长势头持续,同时收入条件的改善也可能刺激购房需求。 韩国银行在10日发布的《货币信贷政策报告》中指出,近期首都圈房价持续高涨,家庭贷款也保持稳定增长,金融不平衡风险正在累积。 首都圈公寓价格因供应不足的担忧及租赁市场的不稳定,导致实际购房者的购房需求转向,尤其是中低价位住房的价格持续上涨。自7月以来,江南三区和龙山区的价格上涨幅度显著放缓,但首尔郊区和京畿道的调控区域仍然保持较高的上涨趋势。 家庭贷款在高强度的贷款监管和金融机构的总量管理下,仍因住房交易量的增加而持续增长。 未来住房市场的供需状况是否能在短期内改善仍不确定。韩国银行期待8月发布的《住房快速供应方案》能够顺利实施,从而缓解供应不足的担忧,帮助稳定住房市场。虽然房地产税制改革方案可能导致高价房交易萎缩,但由于国会讨论和立法过程中的内容可能会调整,因此需要关注后续进展。 收入条件的改善也被认为是刺激购房需求的因素。国内经济增长的扩大通过企业利润改善和名义工资上涨,提高了家庭的购买力,从而可能增加购房需求。实际上,今年上半年部分半导体企业的绩效奖金发放和内部贷款扩大的预期,使得以“半导体带”著称的华城市和东灿市等地的房价上涨趋势加大。 韩国银行预计金融机构对家庭贷款的管理加强将持续一段时间,但也指出,未来住房市场的走势可能使金融机构尚存的家庭贷款能力成为贷款增加的因素。 基准利率的上升将导致贷款利率上升,这可能降低家庭贷款需求和对房价上涨的预期。然而,家庭收入条件的改善程度将影响利率上升对贷款需求的影响,因此韩国银行强调需要密切关注相关动态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 21:08:10 -
 韩国央行:利率上升1个百分点将使“借贷购房族”逾期概率上升0.81个百分点
大量借贷购房的“借贷购房族”对利率上升相对脆弱。分析显示,利率上升1个百分点将使这些家庭的逾期概率上升0.81个百分点。如果家庭成员中有一人逾期,其他家庭成员的信用风险传播可能性也比现有住房家庭高出近2倍。 韩国银行在7日发布的《利用家庭数据库进行家庭债务风险评估》BOK问题笔记中指出,压力测试结果显示,利率上升100个基点(1个基点=0.01个百分点)时,高负债购房家庭的逾期概率将上升0.81个百分点。 高负债购房家庭是指在购房时,收入与本金利息偿还负担增加幅度最大的前10%家庭。考虑到2025年底现有住房家庭的实际逾期率为2.01%,这一增幅相当显著。 家庭内信用风险传播的可能性也较高。在高负债购房家庭中,如果有一人逾期,12个月内其他家庭成员逾期的概率为8.8%,而现有住房家庭的这一概率为4.6%,高出1.9倍。 韩国银行经济研究院金融货币研究室主任张勋表示:“高负债购房家庭在利率上升时,信用风险有可能从借款人个人扩散到整个家庭。”他还指出:“高负债购房家庭中,收入在前1、2分位的家庭仅占约30%,但受到的冲击与低收入群体几乎相当。” 然而,从整体借贷家庭来看,利率上升带来的冲击相对有限。分析显示,利率上升25个基点时,家庭逾期率将从原来的3.35%上升0.27个百分点。韩国银行认为,从整体借贷家庭来看,尽管利率上升,逾期率总体保持稳定。 利率敏感度在低收入群体和自营业者及法人代表家庭中相对较高。收入在前1分位和2分位的家庭在利率上升前的逾期率分别为5.45%和4.38%,均高于整体平均的3.35%。在利率上升12个月后,逾期率分别上升了0.48个百分点和0.40个百分点。自营业者及法人代表家庭在利率上升前的逾期率为4.47%,而在利率上升后增加了0.32个百分点。 家庭债务对消费的制约问题也得到了证实。当收入与本金利息偿还额比例(DSR)超过46%时,消费减少的模式开始显现。根据2025年的数据,债务家庭中DSR超过46%的家庭比例估计为11.1%。 尤其是低收入群体的债务偿还负担加重。在收入前1分位中,DSR超过46%的家庭比例从2021年的11.4%上升至2025年的14.5%。韩国银行家庭债务微观统计团队的李允河表示:“低收入群体的债务负担在家庭层面上比个人层面更为显著。” 韩国银行强调,在评估和管理家庭债务风险时,不仅要关注个人层面,还要考虑家庭成员的收入、资产和债务等因素,特别是高负债购房家庭的利率上升带来的逾期风险和家庭成员间信用风险传播的可能性,以及低收入家庭的高债务偿还负担。
2026-09-07 21:04:20 -
 韩国央行加息临近,房贷选择固定利率还是浮动利率更有利?
随着韩国央行正式确认加息趋势,贷款者的困惑加深。通常在加息周期中,固定利率因其稳定性而更为有利,但目前固定利率比浮动利率高出约1个百分点。虽然浮动利率的利率区间低于固定利率,但如果未来利率上升,贷款者的本金和利息负担将迅速增加。那么,新贷款者在固定利率和浮动利率之间,哪种选择更为有利呢? 根据6月4日金融界的消息,五大主要银行(KB国民、信韩、 하나、我们的、NH农协银行)当天的固定型(混合型)房贷利率为年4.33%至7.34%。与上月底的年4.26%至7.10%相比,上限上升了0.24个百分点。考虑到去年年底房贷利率上限为年6%水平,五个月内上涨超过1个百分点。 房贷固定利率的迅速上升是由于作为固定利率基准的银行债券五年期利率上升所致。银行债券利率反映了银行在筹集贷款资金时所承担的成本。当市场利率上升时,银行债券利率也会上升,这会在一定时间后影响贷款利率。 浮动利率同样面临上升压力。根据银行联合会的数据,4月份新发放的贷款基准COFIX为2.89%,比上月上升了0.08个百分点。余额基准COFIX为2.87%,新余额基准COFIX为2.49%,分别上升了0.02个百分点和0.04个百分点。 一般认为,在加息周期中,固定利率更为有利。尽管固定利率的利率区间高于浮动利率,但固定期限的利息负担保持不变,使得资金管理更为可控。 问题在于,市场利率的快速上升使得目前房贷固定利率高于浮动利率。五大银行当天的房贷浮动利率为年3.67%至6.35%,固定利率上限约低1个百分点。 因此,为了减少眼前的利息负担,选择初期利率相对较低的浮动利率的贷款者急剧增加。根据韩国央行的数据,截至4月底,新房贷中浮动利率的比例为52.2%,比上月增加了13个百分点。这意味着银行发放的房贷中超过一半为浮动利率。房贷浮动利率比例超过50%是自2021年8月以来首次。 银行界建议,考虑到高物价背景下未来加息的可能性,从长远来看,选择固定利率以稳定管理资金是必要的。由于房贷的期限通常至少为30年,降低不确定性显得尤为重要。 特别是浮动利率的情况下,利率的上升会定期反映,未来利率上升期贷款者的利息负担可能会进一步加重。根据韩国央行的数据,如果贷款利率上升0.25个百分点,所有贷款者的利息负担将增加32000亿韩元,若上升1个百分点,则增加128000亿韩元。按人均计算,年均利息负担将增加163000韩元。 如果目前固定利率的高利率区间让人感到负担,可以选择浮动利率,并在三年后进行转换。这是因为在三年后从浮动利率转换为固定利率时,可以利用免除提前还款手续费的政策。 一位银行人士表示:“在韩国央行预计未来将提高基准利率的情况下,贷款者需要在当前和未来的利息负担之间做出选择。”他还表示:“由于加息尚未正式开始,关注未来利率走势并进行转换可能是更为战略性的选择。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-05 00:30:00 -
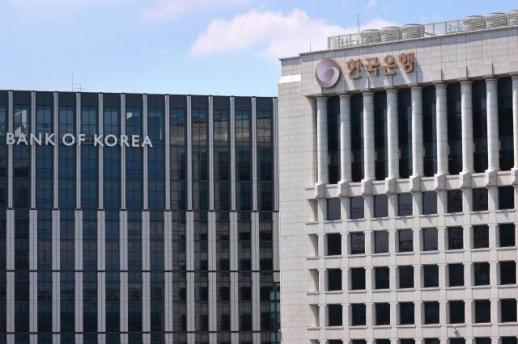 韩国央行:5月物价将因石油价格上涨而上升
韩国银行预计,由于石油价格上涨,5月消费者物价涨幅将扩大。韩国银行副总裁柳相大6日上午在首尔中区的韩国银行总部召开“物价情况检查会议”时表示:“5月物价将在石油价格高企和农产品价格基数效应的影响下进一步上涨。”国家数据局当天发布的4月消费者物价指数同比上涨2.6%,为一年九个月来的最大涨幅。石油类价格因国际油价上涨而大幅上升21.9%,而农产品价格因供应增加而下降0.5%。柳副总裁指出:“4月消费者物价因国际油价急剧上涨而显著上升。政府的油价稳定措施,如石油最高限价和燃油税下调,部分缓解了油价冲击。”他补充道:“未来物价走势存在不确定性,尤其是中东局势的发展及其对油价的影响,以及石油以外商品的波及效应。我们将密切关注物价情况。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-06 18:49:00 -
 韩国央行一季度净利润同比增三倍 创历史新高
在高汇率环境持续影响下,韩国银行(央行)盈利水平大幅提升。今年第一季度,韩国央行净利润创下历史同期新高。 央行28日公布的月度资产负债表显示,截至今年3月,央行累计净利润达4.2072万亿韩元(约合人民币200亿元),较去年同期的1.3874万亿韩元增长约三倍,创历史新高。 从月度走势来看,盈利增长呈现加速趋势。截至今年2月,累计净利润为3.2498万亿韩元,较去年同期的6068亿韩元增长约五倍;3月单月净利润接近1万亿韩元,带动第一季度整体盈利规模接近去年上半年(4.585万亿韩元)水平,表现较为突出。 央行表示,收益主要来自外汇资产投资的利息及买卖差价,整体业绩对汇率、利率等因素较为敏感。今年第一季度韩元兑美元汇率维持在1460韩元以上的高位区间,带动外币资产收益增加,成为净利润增长的主要原因;同时,外汇交易收益提升及货币稳定债券利率下降,也对盈利形成支撑。 近年来,央行盈利水平持续走高。去年全年净利润达15.3275万亿韩元,较2024年的7.8189万亿韩元实现翻番,创下历史新高。央行方面指出,这主要得益于外汇市场稳定操作带来的交易收益增加,以及有价证券价格上涨推动外汇资产收益提升。 根据相关制度安排,央行每年需将净利润的30%提取为法定准备金,并提取部分准备金,其余部分作为财政收入上缴政府。以去年为例,央行已将约10.705万亿韩元利润上缴国库。
2026-04-29 01:28:42
-
韩国央行:首都圈房价上涨与家庭贷款增加持续,金融不平衡风险加剧
随着首都圈房价持续上涨,家庭贷款也呈现增加趋势,金融不平衡风险正在加剧。尽管贷款监管趋严,住房交易仍在增加,家庭贷款的增长势头持续,同时收入条件的改善也可能刺激购房需求。 韩国银行在10日发布的《货币信贷政策报告》中指出,近期首都圈房价持续高涨,家庭贷款也保持稳定增长,金融不平衡风险正在累积。 首都圈公寓价格因供应不足的担忧及租赁市场的不稳定,导致实际购房者的购房需求转向,尤其是中低价位住房的价格持续上涨。自7月以来,江南三区和龙山区的价格上涨幅度显著放缓,但首尔郊区和京畿道的调控区域仍然保持较高的上涨趋势。 家庭贷款在高强度的贷款监管和金融机构的总量管理下,仍因住房交易量的增加而持续增长。 未来住房市场的供需状况是否能在短期内改善仍不确定。韩国银行期待8月发布的《住房快速供应方案》能够顺利实施,从而缓解供应不足的担忧,帮助稳定住房市场。虽然房地产税制改革方案可能导致高价房交易萎缩,但由于国会讨论和立法过程中的内容可能会调整,因此需要关注后续进展。 收入条件的改善也被认为是刺激购房需求的因素。国内经济增长的扩大通过企业利润改善和名义工资上涨,提高了家庭的购买力,从而可能增加购房需求。实际上,今年上半年部分半导体企业的绩效奖金发放和内部贷款扩大的预期,使得以“半导体带”著称的华城市和东灿市等地的房价上涨趋势加大。 韩国银行预计金融机构对家庭贷款的管理加强将持续一段时间,但也指出,未来住房市场的走势可能使金融机构尚存的家庭贷款能力成为贷款增加的因素。 基准利率的上升将导致贷款利率上升,这可能降低家庭贷款需求和对房价上涨的预期。然而,家庭收入条件的改善程度将影响利率上升对贷款需求的影响,因此韩国银行强调需要密切关注相关动态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 21:08:10 -
韩国央行:利率上升1个百分点将使“借贷购房族”逾期概率上升0.81个百分点
大量借贷购房的“借贷购房族”对利率上升相对脆弱。分析显示,利率上升1个百分点将使这些家庭的逾期概率上升0.81个百分点。如果家庭成员中有一人逾期,其他家庭成员的信用风险传播可能性也比现有住房家庭高出近2倍。 韩国银行在7日发布的《利用家庭数据库进行家庭债务风险评估》BOK问题笔记中指出,压力测试结果显示,利率上升100个基点(1个基点=0.01个百分点)时,高负债购房家庭的逾期概率将上升0.81个百分点。 高负债购房家庭是指在购房时,收入与本金利息偿还负担增加幅度最大的前10%家庭。考虑到2025年底现有住房家庭的实际逾期率为2.01%,这一增幅相当显著。 家庭内信用风险传播的可能性也较高。在高负债购房家庭中,如果有一人逾期,12个月内其他家庭成员逾期的概率为8.8%,而现有住房家庭的这一概率为4.6%,高出1.9倍。 韩国银行经济研究院金融货币研究室主任张勋表示:“高负债购房家庭在利率上升时,信用风险有可能从借款人个人扩散到整个家庭。”他还指出:“高负债购房家庭中,收入在前1、2分位的家庭仅占约30%,但受到的冲击与低收入群体几乎相当。” 然而,从整体借贷家庭来看,利率上升带来的冲击相对有限。分析显示,利率上升25个基点时,家庭逾期率将从原来的3.35%上升0.27个百分点。韩国银行认为,从整体借贷家庭来看,尽管利率上升,逾期率总体保持稳定。 利率敏感度在低收入群体和自营业者及法人代表家庭中相对较高。收入在前1分位和2分位的家庭在利率上升前的逾期率分别为5.45%和4.38%,均高于整体平均的3.35%。在利率上升12个月后,逾期率分别上升了0.48个百分点和0.40个百分点。自营业者及法人代表家庭在利率上升前的逾期率为4.47%,而在利率上升后增加了0.32个百分点。 家庭债务对消费的制约问题也得到了证实。当收入与本金利息偿还额比例(DSR)超过46%时,消费减少的模式开始显现。根据2025年的数据,债务家庭中DSR超过46%的家庭比例估计为11.1%。 尤其是低收入群体的债务偿还负担加重。在收入前1分位中,DSR超过46%的家庭比例从2021年的11.4%上升至2025年的14.5%。韩国银行家庭债务微观统计团队的李允河表示:“低收入群体的债务负担在家庭层面上比个人层面更为显著。” 韩国银行强调,在评估和管理家庭债务风险时,不仅要关注个人层面,还要考虑家庭成员的收入、资产和债务等因素,特别是高负债购房家庭的利率上升带来的逾期风险和家庭成员间信用风险传播的可能性,以及低收入家庭的高债务偿还负担。
2026-09-07 21:04:20 -
韩国央行加息临近,房贷选择固定利率还是浮动利率更有利?
随着韩国央行正式确认加息趋势,贷款者的困惑加深。通常在加息周期中,固定利率因其稳定性而更为有利,但目前固定利率比浮动利率高出约1个百分点。虽然浮动利率的利率区间低于固定利率,但如果未来利率上升,贷款者的本金和利息负担将迅速增加。那么,新贷款者在固定利率和浮动利率之间,哪种选择更为有利呢? 根据6月4日金融界的消息,五大主要银行(KB国民、信韩、 하나、我们的、NH农协银行)当天的固定型(混合型)房贷利率为年4.33%至7.34%。与上月底的年4.26%至7.10%相比,上限上升了0.24个百分点。考虑到去年年底房贷利率上限为年6%水平,五个月内上涨超过1个百分点。 房贷固定利率的迅速上升是由于作为固定利率基准的银行债券五年期利率上升所致。银行债券利率反映了银行在筹集贷款资金时所承担的成本。当市场利率上升时,银行债券利率也会上升,这会在一定时间后影响贷款利率。 浮动利率同样面临上升压力。根据银行联合会的数据,4月份新发放的贷款基准COFIX为2.89%,比上月上升了0.08个百分点。余额基准COFIX为2.87%,新余额基准COFIX为2.49%,分别上升了0.02个百分点和0.04个百分点。 一般认为,在加息周期中,固定利率更为有利。尽管固定利率的利率区间高于浮动利率,但固定期限的利息负担保持不变,使得资金管理更为可控。 问题在于,市场利率的快速上升使得目前房贷固定利率高于浮动利率。五大银行当天的房贷浮动利率为年3.67%至6.35%,固定利率上限约低1个百分点。 因此,为了减少眼前的利息负担,选择初期利率相对较低的浮动利率的贷款者急剧增加。根据韩国央行的数据,截至4月底,新房贷中浮动利率的比例为52.2%,比上月增加了13个百分点。这意味着银行发放的房贷中超过一半为浮动利率。房贷浮动利率比例超过50%是自2021年8月以来首次。 银行界建议,考虑到高物价背景下未来加息的可能性,从长远来看,选择固定利率以稳定管理资金是必要的。由于房贷的期限通常至少为30年,降低不确定性显得尤为重要。 特别是浮动利率的情况下,利率的上升会定期反映,未来利率上升期贷款者的利息负担可能会进一步加重。根据韩国央行的数据,如果贷款利率上升0.25个百分点,所有贷款者的利息负担将增加32000亿韩元,若上升1个百分点,则增加128000亿韩元。按人均计算,年均利息负担将增加163000韩元。 如果目前固定利率的高利率区间让人感到负担,可以选择浮动利率,并在三年后进行转换。这是因为在三年后从浮动利率转换为固定利率时,可以利用免除提前还款手续费的政策。 一位银行人士表示:“在韩国央行预计未来将提高基准利率的情况下,贷款者需要在当前和未来的利息负担之间做出选择。”他还表示:“由于加息尚未正式开始,关注未来利率走势并进行转换可能是更为战略性的选择。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-05 00:30:00 -
韩国央行:5月物价将因石油价格上涨而上升
韩国银行预计,由于石油价格上涨,5月消费者物价涨幅将扩大。韩国银行副总裁柳相大6日上午在首尔中区的韩国银行总部召开“物价情况检查会议”时表示:“5月物价将在石油价格高企和农产品价格基数效应的影响下进一步上涨。”国家数据局当天发布的4月消费者物价指数同比上涨2.6%,为一年九个月来的最大涨幅。石油类价格因国际油价上涨而大幅上升21.9%,而农产品价格因供应增加而下降0.5%。柳副总裁指出:“4月消费者物价因国际油价急剧上涨而显著上升。政府的油价稳定措施,如石油最高限价和燃油税下调,部分缓解了油价冲击。”他补充道:“未来物价走势存在不确定性,尤其是中东局势的发展及其对油价的影响,以及石油以外商品的波及效应。我们将密切关注物价情况。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-06 18:49:00 -
韩国央行一季度净利润同比增三倍 创历史新高
在高汇率环境持续影响下,韩国银行(央行)盈利水平大幅提升。今年第一季度,韩国央行净利润创下历史同期新高。 央行28日公布的月度资产负债表显示,截至今年3月,央行累计净利润达4.2072万亿韩元(约合人民币200亿元),较去年同期的1.3874万亿韩元增长约三倍,创历史新高。 从月度走势来看,盈利增长呈现加速趋势。截至今年2月,累计净利润为3.2498万亿韩元,较去年同期的6068亿韩元增长约五倍;3月单月净利润接近1万亿韩元,带动第一季度整体盈利规模接近去年上半年(4.585万亿韩元)水平,表现较为突出。 央行表示,收益主要来自外汇资产投资的利息及买卖差价,整体业绩对汇率、利率等因素较为敏感。今年第一季度韩元兑美元汇率维持在1460韩元以上的高位区间,带动外币资产收益增加,成为净利润增长的主要原因;同时,外汇交易收益提升及货币稳定债券利率下降,也对盈利形成支撑。 近年来,央行盈利水平持续走高。去年全年净利润达15.3275万亿韩元,较2024年的7.8189万亿韩元实现翻番,创下历史新高。央行方面指出,这主要得益于外汇市场稳定操作带来的交易收益增加,以及有价证券价格上涨推动外汇资产收益提升。 根据相关制度安排,央行每年需将净利润的30%提取为法定准备金,并提取部分准备金,其余部分作为财政收入上缴政府。以去年为例,央行已将约10.705万亿韩元利润上缴国库。
2026-04-29 01:28:42









