
主页搜索
搜索
选择时间
搜索范围
全部的
‘青年资产形成’新闻 6个
-
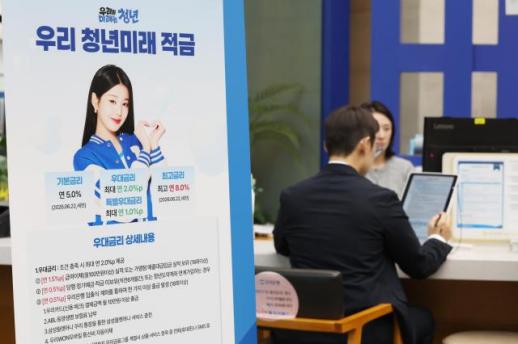 青年未来储蓄第二次申请将于16日截止,明年福利提升也将追溯适用
政府为支持青年群体的中长期资产形成而推出的“青年未来储蓄”第二次申请将于16日截止。 根据15日金融委员会的消息,自7日开始的青年未来储蓄第二次申请将于16日下午6时30分结束。本次申请对象为1991年11月17日至2007年11月27日出生的青年,账户开设时间为11月16日至27日,符合条件的年龄为19至34岁。已履行兵役的青年可将服役时间(最长6年)从年龄计算中排除,以扩大申请资格。 希望申请的青年需在截止时间之前,通过14家金融机构(KB国民、信贷、哈拿、我们的银行、NH农协、IBK企业、渔业银行、iM银行、釜山、光州、全北、庆南、Kakao银行、邮政事业本部)的移动应用程序进行非面对面申请。 申请者的收入及优待资格审查将于19日至11月13日进行。为了让申请者提前对照自己的类型和审查结果,将于本月30日至11月2日之间通知预审结果,并在11月2日至5日提供申诉机会。通过审查并收到最终申请资格通知的申请者需在11月16日至27日(工作日)期间,通过申请银行的应用程序开设储蓄账户。逾期将无法开设账户,因此必须遵守期限。 已持有“青年跃进账户”的申请者,如符合收入等条件,可转换为青年未来储蓄。在此次第二次申请期间申请青年未来储蓄并通过审查后,需在下个月的账户开设期间(11月16日至27日)先开设青年未来储蓄账户,并申请“青年未来储蓄目的的青年跃进账户特别中途解约”,即可无损失地进行转换。 特别是此次申请后,未来政府政策调整带来的额外福利也将一并享受。政府提交给国会的2027年预算案中,若通过了扩大申请对象及提高缴纳比例的措施,将追溯适用于现有申请者。目前12%的优待型缴纳比例将提高至15%(非首都圈中小企业在职者为25%),而仅享受利息收入免税福利的年收入超过6000万至7500万的申请者,也将追溯获得一般型缴纳。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 18:52:00 -
 金融委员会明年预算达到9兆2417亿韩元,扩大对青年和低收入者的金融支持
金融委员会明年的预算编制为9兆2417亿韩元,几乎是今年的两倍。预算将重点用于通过国民成长基金进行高科技产业投资、提供低收入者金融支持以及支持青年资产形成。 金融委员会于1日表示,2027财年的预算比今年增加了4兆5901亿韩元(98.7%),达到9兆2417亿韩元。 在主要政策项目中,青年资产形成支持分配2兆855亿韩元,低收入者生活稳定分配1兆828亿韩元,未来增长潜力提升分配1兆550亿韩元。 为高科技产业投资的国民成长基金将投入1兆韩元的财政资金。政府财政和高科技战略产业基金将作为引导,吸引养老金和金融公司等民间资金,计划在未来五年内提供超过200兆韩元的资金支持。从明年开始,年运作规模也将从30兆韩元扩大到40兆韩元,并将支持范围扩大至航天等新战略产业。 为引导地方项目投资的地方活性化投资基金将编制500亿韩元。同时,将新投入50亿韩元支持拥有人工智能(AI)技术的青年金融科技企业的商业化和专业人才培养。 低收入者金融支持也将扩大。将向阳光贷款特例保证和阳光贷款青年项目出资5274亿韩元,提供总计2兆7800亿韩元的贷款。阳光贷款特例保证的供应额将从今年的2兆3300亿韩元增加到明年的2兆4800亿韩元。 针对信用评分低于50%的中低信用者,将新设“K-民生守护贷款”。利用政府财政3000亿韩元和民间资金,总计提供6000亿韩元的贷款。首次借款100万韩元,年利率为4.5%,期限为10年,若在6个月内按时还款,将额外提供100万韩元的贷款。同时,为受新冠疫情影响的自营业者和小商户的长期逾期债务特别债务调整也编制了5000亿韩元。 青年未来储蓄项目将分配1兆7000亿韩元。取消一般型个人和家庭收入条件,扩大参与对象,同时将优待型政府贡献金支付比例从月缴金额的12%提高至15%。还新设了对地方中小企业在职青年的25%缴纳额支持的优待通道。扩大后的贡献金优惠将经过国会预算审议后,追溯适用于今年的参与者。 为从出生到18岁期间,父母和政府共同储蓄的“我们孩子自立基金”新编制1465亿韩元。对于中位收入50%以下的家庭,每年提供120万韩元的定额支持,而中位收入50%至150%的家庭则根据父母的缴纳额,政府最多提供每年100万韩元的匹配支持。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-01 22:48:20 -
 政府取消大眾交通卡所得扣除引发强烈反对
政府宣布取消对大众交通使用金额的信用卡所得扣除,并缩减额外扣除限额,引发了激烈的反对声浪。 3日,财政经济部发布了《2026年税制改革方案》,表示将对信用卡使用金额的所得扣除制度进行部分改革。该改革方案将于2027年1月1日开始实施。 根据信用卡所得扣除改革方案,大众交通使用金额(现行40%扣除率)将完全排除在所得扣除范围之外。因此,总收入在7000万韩元以下的劳动者在传统市场、大众交通和文化费用的额外扣除限额将从原来的300万韩元缩减至200万韩元。而对于收入超过7000万韩元的劳动者,大众交通将被排除,仅保留传统市场,额外扣除限额将从200万韩元减半至100万韩元。 政府解释称,为了提高税收支出效率,将大众交通支持从税收减免转为财政支出(补助金等)方式,但在网上,许多上班族和市民质疑这是在削减他们主要使用的大众交通优惠,以填补财政缺口。 “拿到钱时觉得不错吧?”……各大社区反应强烈 改革方案发布后,主要在线社区涌现出数千条评论,愤怒的舆论迅速蔓延。 在女性社区中,超过770条评论将政府的现金支持与此次税制改革联系在一起,表达了自嘲和批评的声音。 网友们表示:“钱撒得天花乱坠,结果又被税收狠狠地收回来了”,“这就是拿到10万韩元补助的代价”,“选举前发放的补助,选举结束后就得收回”,“为什么要这样,干脆别发补助了”等强烈不满的言论层出不穷。 对现政府的背叛感和与前政府的比较反应也显著增加。网友们表示:“真是搞笑,我亲手选的,结果却是自讨苦吃,难道我疯了吗?”、“老实说,尹锡悦时期的生活还好,现在居然能搞得这么糟糕,真是令人惊讶”,“真的是尹锡悦时期的生活更好,这样下去不行……才过了一年就让人难以置信。” 男性社区的评论也超过1110条,主要集中在对政策矛盾和税收压榨的批评。网友们表示:“税收出现问题,真是精打细算”,“高油价补助金撒得满天飞,但大众交通所得扣除却不行,怎么办呢?”、“发放15万韩元的补助,自己却拿走了多少,真是个大生意”,“在不该花钱的地方乱花钱,取消了原本的优惠,反而增加了税收,让大家都活得更艰难。” 随后,强烈批评现金福利政策的声音也不断出现。“在发放补助时就有人说过,拿到钱时觉得不错吧?那都是你们和你们的孩子们要世世代代偿还的债务,难道没想过吗?”、“到现在为止发放的都是你们的钱,真是可笑”,“穷人会变得更穷,这就是他们想要的分配国家”,“市民们似乎不想让大家想着存钱,而是希望大家住在租赁房里。” 尽管政府以“财政支出方式转变”为名,但实际上,日常使用大众交通的上班族和市民的税负感受将直接增加,因此税收抵抗和对政府责任的质疑在短期内仍将持续。
2026-08-05 02:00:00 -
 政府对青年资产形成政策的审查结果引发争议
政府的青年资产形成支持政策“青年未来定期存款”的加入审查结果被延迟更正,导致部分加入者的不满加剧。原本被告知适用政府贡献金12%(优待型)的加入者,在开户后却收到更改为6%(一般型)的通知,争议随之扩大。 4日,各种在线社区中频频出现“青年未来定期存款加入审查结果被推翻”的帖子。 一位网友A公开的短信中提到,市民金融促进院表示:“在加入审查过程中,确认中小企业或小商户的条件时,发现部分审查信息存在错误,因此重新确认了加入类型。” 市民金融促进院解释称:“确认结果显示不符合中小企业或小商户的条件,因此将政府贡献金的适用比例从原来的12%(优待型)更正为6%(一般型)。” 对此,A表示:“我已经解约了青年跃进账户并加入了青年未来定期存款,现在标准变了我该怎么办?如果当初审查做得准确,我本可以选择是否加入,但现在却失去了选择的机会。” 他还表示:“7月31日的一条短信就将政府贡献金减半,我是相信12%才解约了原有产品,现在却说是6%,这损失可不小。” 他补充道:“我向市民金融促进院咨询时,他们回复说‘审查过程中判断错误,不符合该对象’。我不知道在这种情况下该向哪里寻求救济。” 青年未来定期存款是政府为支持青年资产形成而设立的政策金融产品,根据加入者的资格条件,政府贡献金的支持比例会有所不同。优待型的加入者可以获得比一般型更高的政府支持,因此加入时的审查结果被视为决定加入与否的重要因素。 该事件在网上传播后,网友们纷纷发表看法:“国家怎么能对青年进行欺诈?”、“选举已经结束了”、“账户被撕毁”、“国家现在成了一个巨大的欺诈场”、“考虑到政府的信任度,6%是否能完全兑现也令人怀疑”、“相信12%而解约的人们感到委屈”、“审查错误是机构的责任,为什么加入者要承担损失?”等评论层出不穷。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 00:44:00 -
 青年财富差距达40倍,亟需提升资产形成支持政策的实效性
青年群体的财富两极分化问题日益严重,亟需提升资产形成支持政策的实效性。尽管政府推出了以高利率为卖点的资产形成支持项目,但急需帮助的弱势青年群体却常常被排除在外。 根据国会立法调查处28日发布的《青年资产形成支持项目对弱势青年的意义》报告,青年家庭的资产上层20%与下层20%之间的平均净资产差距达到了40.4倍。 立法调查处分析国家数据处的家庭金融福利调查微观数据后指出,去年青年家庭资产上层20%的平均净资产达到9亿3022万元,而下层20%的净资产仅为2301万元。这一差距的原因在于,青年时期的储蓄能力和应对危机的能力较弱,加之父母资产的传承,导致了财富差距的扩大。 此外,青年群体中拥有金融债务的家庭比例高达63.0%,他们的债务总额超过了所拥有的资产。39岁以下家庭的平均债务为9548万元,其中金融债务为8272万元,超过了整体平均水平(6795万元)。而储蓄与金融债务的比率为131.1%,超过了100%。 为了缩小青年之间的财富差距,政府开展了资产形成支持项目,主要包括针对低收入群体的自助型福利匹配储蓄和面向普通青年的金融政策产品等两种类型。 其中,青年未来定期存款是一种每月限额50万元、为期3年的自由存款产品,其实际加入效果相当于一般型年利率13.2%至14.4%和优待型年利率18.2%至19.4%的定期存款。例如,年收入不超过3600万元的中小企业员工若加入优待型,每月存入50万元,3年后可积累最多2255万元。 青年资产形成支持项目使得青年能够实现难以独自达成的资产积累。青年未来定期存款优待型的实际收益效果相当于年利率18%至19%的定期存款。此外,青年明天储蓄账户还起到防止低收入青年进入生活补助的作用。 然而,现行支持项目以储蓄为前提,导致没有收入的青年无法加入,这被视为一个明显的缺陷。加入青年明天储蓄账户需要每月有10万元以上的工作或经营收入,而青年未来定期存款则需要有可向国税厅申报的收入。那些急需资产形成的青年因此被排除在外。 此外,长期维持定期存款的困难也是需要改善的问题。根据2023年的数据,青年跃进账户的中途解约率从8.2%上升至15.9%,几乎翻倍。中途解约将导致政府贡献金的免税优惠消失,因此只有具备储蓄能力的青年才能享受这些优惠。 复杂的重复加入禁令也使青年难以找到适合自己的制度。每当青年希望定期存款、青年跃进账户和青年未来定期存款推出时,条款和条件的变化也加剧了混乱。 因此,立法调查处指出,应设计以弱势青年为中心的资产形成支持项目。建议根据收入差异调整匹配比例,并在失业或生病等情况下放宽缴纳暂停和部分提取的标准,以避免中途解约。 同时,分散的项目需要整合和系统化,确保财政的可持续性。立法调查员金大成表示:“各部门分散的项目应从用户的角度进行整合,而不是单独设立新项目,应该整合和系统化分散项目的法律依据。”他强调,资产形成支持需要数年持续的财政投入,因此应考虑逐步扩大支持对象和水平,以及通过合并类似和重复项目进行资金再分配。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-29 01:25:00 -
 金融委员会启动韩国式包容性金融模型设计
金融委员会于6日召开了包容性金融战略推进团监督总括分会的首次会议,正式启动韩国式包容性金融发展模型的设计。担任民间分会长的东国大学教授姜京勋指出,目前以优质担保和高信用为中心的资金供应结构,导致创新企业和弱势群体的金融可及性未能得到保障。他强调:“包容性金融不仅仅是保护社会弱势群体,更是维持国家创新生态系统的核心增长战略。”金融研究院高级研究员李圭福介绍,全球银行将包容性金融定义为“个人和企业能够以合理的成本获取和使用满足其需求的金融产品和服务”,并指出尽管国内的量化金融可及性处于世界最高水平,但在质量深化方面仍需努力。监督总括分会由12名民间委员、金融政策局局长(秘书)和金融监督院组成,学界、研究机构和消费者团体的专家将根据各自的专业领域提出自由建议。主要讨论课题包括:△包容性金融方向的确立(国内外动态、立法、数字金融环境应对) △治理结构的内在化(引入包容性金融首席责任人、治理、内部控制) △金融公司免责问题 △资产形成小分会的运作(弱势群体金融教育、青年资产形成、生命周期资产管理)等四个课题。特别是资产形成小分会计划积极收集青年意见,以确保金融发展的利益不会集中在某些群体,反而扩大差距。与会者一致认为,韩国应超越国际讨论的水平,主动提出新的包容性金融话语。监督总括分会计划每月召开1至2次会议,制定方案,并在包容性金融大转型会议上逐步发布。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-07 00:04:00
-
青年未来储蓄第二次申请将于16日截止,明年福利提升也将追溯适用
政府为支持青年群体的中长期资产形成而推出的“青年未来储蓄”第二次申请将于16日截止。 根据15日金融委员会的消息,自7日开始的青年未来储蓄第二次申请将于16日下午6时30分结束。本次申请对象为1991年11月17日至2007年11月27日出生的青年,账户开设时间为11月16日至27日,符合条件的年龄为19至34岁。已履行兵役的青年可将服役时间(最长6年)从年龄计算中排除,以扩大申请资格。 希望申请的青年需在截止时间之前,通过14家金融机构(KB国民、信贷、哈拿、我们的银行、NH农协、IBK企业、渔业银行、iM银行、釜山、光州、全北、庆南、Kakao银行、邮政事业本部)的移动应用程序进行非面对面申请。 申请者的收入及优待资格审查将于19日至11月13日进行。为了让申请者提前对照自己的类型和审查结果,将于本月30日至11月2日之间通知预审结果,并在11月2日至5日提供申诉机会。通过审查并收到最终申请资格通知的申请者需在11月16日至27日(工作日)期间,通过申请银行的应用程序开设储蓄账户。逾期将无法开设账户,因此必须遵守期限。 已持有“青年跃进账户”的申请者,如符合收入等条件,可转换为青年未来储蓄。在此次第二次申请期间申请青年未来储蓄并通过审查后,需在下个月的账户开设期间(11月16日至27日)先开设青年未来储蓄账户,并申请“青年未来储蓄目的的青年跃进账户特别中途解约”,即可无损失地进行转换。 特别是此次申请后,未来政府政策调整带来的额外福利也将一并享受。政府提交给国会的2027年预算案中,若通过了扩大申请对象及提高缴纳比例的措施,将追溯适用于现有申请者。目前12%的优待型缴纳比例将提高至15%(非首都圈中小企业在职者为25%),而仅享受利息收入免税福利的年收入超过6000万至7500万的申请者,也将追溯获得一般型缴纳。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 18:52:00 -
金融委员会明年预算达到9兆2417亿韩元,扩大对青年和低收入者的金融支持
金融委员会明年的预算编制为9兆2417亿韩元,几乎是今年的两倍。预算将重点用于通过国民成长基金进行高科技产业投资、提供低收入者金融支持以及支持青年资产形成。 金融委员会于1日表示,2027财年的预算比今年增加了4兆5901亿韩元(98.7%),达到9兆2417亿韩元。 在主要政策项目中,青年资产形成支持分配2兆855亿韩元,低收入者生活稳定分配1兆828亿韩元,未来增长潜力提升分配1兆550亿韩元。 为高科技产业投资的国民成长基金将投入1兆韩元的财政资金。政府财政和高科技战略产业基金将作为引导,吸引养老金和金融公司等民间资金,计划在未来五年内提供超过200兆韩元的资金支持。从明年开始,年运作规模也将从30兆韩元扩大到40兆韩元,并将支持范围扩大至航天等新战略产业。 为引导地方项目投资的地方活性化投资基金将编制500亿韩元。同时,将新投入50亿韩元支持拥有人工智能(AI)技术的青年金融科技企业的商业化和专业人才培养。 低收入者金融支持也将扩大。将向阳光贷款特例保证和阳光贷款青年项目出资5274亿韩元,提供总计2兆7800亿韩元的贷款。阳光贷款特例保证的供应额将从今年的2兆3300亿韩元增加到明年的2兆4800亿韩元。 针对信用评分低于50%的中低信用者,将新设“K-民生守护贷款”。利用政府财政3000亿韩元和民间资金,总计提供6000亿韩元的贷款。首次借款100万韩元,年利率为4.5%,期限为10年,若在6个月内按时还款,将额外提供100万韩元的贷款。同时,为受新冠疫情影响的自营业者和小商户的长期逾期债务特别债务调整也编制了5000亿韩元。 青年未来储蓄项目将分配1兆7000亿韩元。取消一般型个人和家庭收入条件,扩大参与对象,同时将优待型政府贡献金支付比例从月缴金额的12%提高至15%。还新设了对地方中小企业在职青年的25%缴纳额支持的优待通道。扩大后的贡献金优惠将经过国会预算审议后,追溯适用于今年的参与者。 为从出生到18岁期间,父母和政府共同储蓄的“我们孩子自立基金”新编制1465亿韩元。对于中位收入50%以下的家庭,每年提供120万韩元的定额支持,而中位收入50%至150%的家庭则根据父母的缴纳额,政府最多提供每年100万韩元的匹配支持。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-01 22:48:20 -
政府取消大眾交通卡所得扣除引发强烈反对
政府宣布取消对大众交通使用金额的信用卡所得扣除,并缩减额外扣除限额,引发了激烈的反对声浪。 3日,财政经济部发布了《2026年税制改革方案》,表示将对信用卡使用金额的所得扣除制度进行部分改革。该改革方案将于2027年1月1日开始实施。 根据信用卡所得扣除改革方案,大众交通使用金额(现行40%扣除率)将完全排除在所得扣除范围之外。因此,总收入在7000万韩元以下的劳动者在传统市场、大众交通和文化费用的额外扣除限额将从原来的300万韩元缩减至200万韩元。而对于收入超过7000万韩元的劳动者,大众交通将被排除,仅保留传统市场,额外扣除限额将从200万韩元减半至100万韩元。 政府解释称,为了提高税收支出效率,将大众交通支持从税收减免转为财政支出(补助金等)方式,但在网上,许多上班族和市民质疑这是在削减他们主要使用的大众交通优惠,以填补财政缺口。 “拿到钱时觉得不错吧?”……各大社区反应强烈 改革方案发布后,主要在线社区涌现出数千条评论,愤怒的舆论迅速蔓延。 在女性社区中,超过770条评论将政府的现金支持与此次税制改革联系在一起,表达了自嘲和批评的声音。 网友们表示:“钱撒得天花乱坠,结果又被税收狠狠地收回来了”,“这就是拿到10万韩元补助的代价”,“选举前发放的补助,选举结束后就得收回”,“为什么要这样,干脆别发补助了”等强烈不满的言论层出不穷。 对现政府的背叛感和与前政府的比较反应也显著增加。网友们表示:“真是搞笑,我亲手选的,结果却是自讨苦吃,难道我疯了吗?”、“老实说,尹锡悦时期的生活还好,现在居然能搞得这么糟糕,真是令人惊讶”,“真的是尹锡悦时期的生活更好,这样下去不行……才过了一年就让人难以置信。” 男性社区的评论也超过1110条,主要集中在对政策矛盾和税收压榨的批评。网友们表示:“税收出现问题,真是精打细算”,“高油价补助金撒得满天飞,但大众交通所得扣除却不行,怎么办呢?”、“发放15万韩元的补助,自己却拿走了多少,真是个大生意”,“在不该花钱的地方乱花钱,取消了原本的优惠,反而增加了税收,让大家都活得更艰难。” 随后,强烈批评现金福利政策的声音也不断出现。“在发放补助时就有人说过,拿到钱时觉得不错吧?那都是你们和你们的孩子们要世世代代偿还的债务,难道没想过吗?”、“到现在为止发放的都是你们的钱,真是可笑”,“穷人会变得更穷,这就是他们想要的分配国家”,“市民们似乎不想让大家想着存钱,而是希望大家住在租赁房里。” 尽管政府以“财政支出方式转变”为名,但实际上,日常使用大众交通的上班族和市民的税负感受将直接增加,因此税收抵抗和对政府责任的质疑在短期内仍将持续。
2026-08-05 02:00:00 -
政府对青年资产形成政策的审查结果引发争议
政府的青年资产形成支持政策“青年未来定期存款”的加入审查结果被延迟更正,导致部分加入者的不满加剧。原本被告知适用政府贡献金12%(优待型)的加入者,在开户后却收到更改为6%(一般型)的通知,争议随之扩大。 4日,各种在线社区中频频出现“青年未来定期存款加入审查结果被推翻”的帖子。 一位网友A公开的短信中提到,市民金融促进院表示:“在加入审查过程中,确认中小企业或小商户的条件时,发现部分审查信息存在错误,因此重新确认了加入类型。” 市民金融促进院解释称:“确认结果显示不符合中小企业或小商户的条件,因此将政府贡献金的适用比例从原来的12%(优待型)更正为6%(一般型)。” 对此,A表示:“我已经解约了青年跃进账户并加入了青年未来定期存款,现在标准变了我该怎么办?如果当初审查做得准确,我本可以选择是否加入,但现在却失去了选择的机会。” 他还表示:“7月31日的一条短信就将政府贡献金减半,我是相信12%才解约了原有产品,现在却说是6%,这损失可不小。” 他补充道:“我向市民金融促进院咨询时,他们回复说‘审查过程中判断错误,不符合该对象’。我不知道在这种情况下该向哪里寻求救济。” 青年未来定期存款是政府为支持青年资产形成而设立的政策金融产品,根据加入者的资格条件,政府贡献金的支持比例会有所不同。优待型的加入者可以获得比一般型更高的政府支持,因此加入时的审查结果被视为决定加入与否的重要因素。 该事件在网上传播后,网友们纷纷发表看法:“国家怎么能对青年进行欺诈?”、“选举已经结束了”、“账户被撕毁”、“国家现在成了一个巨大的欺诈场”、“考虑到政府的信任度,6%是否能完全兑现也令人怀疑”、“相信12%而解约的人们感到委屈”、“审查错误是机构的责任,为什么加入者要承担损失?”等评论层出不穷。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 00:44:00 -
青年财富差距达40倍,亟需提升资产形成支持政策的实效性
青年群体的财富两极分化问题日益严重,亟需提升资产形成支持政策的实效性。尽管政府推出了以高利率为卖点的资产形成支持项目,但急需帮助的弱势青年群体却常常被排除在外。 根据国会立法调查处28日发布的《青年资产形成支持项目对弱势青年的意义》报告,青年家庭的资产上层20%与下层20%之间的平均净资产差距达到了40.4倍。 立法调查处分析国家数据处的家庭金融福利调查微观数据后指出,去年青年家庭资产上层20%的平均净资产达到9亿3022万元,而下层20%的净资产仅为2301万元。这一差距的原因在于,青年时期的储蓄能力和应对危机的能力较弱,加之父母资产的传承,导致了财富差距的扩大。 此外,青年群体中拥有金融债务的家庭比例高达63.0%,他们的债务总额超过了所拥有的资产。39岁以下家庭的平均债务为9548万元,其中金融债务为8272万元,超过了整体平均水平(6795万元)。而储蓄与金融债务的比率为131.1%,超过了100%。 为了缩小青年之间的财富差距,政府开展了资产形成支持项目,主要包括针对低收入群体的自助型福利匹配储蓄和面向普通青年的金融政策产品等两种类型。 其中,青年未来定期存款是一种每月限额50万元、为期3年的自由存款产品,其实际加入效果相当于一般型年利率13.2%至14.4%和优待型年利率18.2%至19.4%的定期存款。例如,年收入不超过3600万元的中小企业员工若加入优待型,每月存入50万元,3年后可积累最多2255万元。 青年资产形成支持项目使得青年能够实现难以独自达成的资产积累。青年未来定期存款优待型的实际收益效果相当于年利率18%至19%的定期存款。此外,青年明天储蓄账户还起到防止低收入青年进入生活补助的作用。 然而,现行支持项目以储蓄为前提,导致没有收入的青年无法加入,这被视为一个明显的缺陷。加入青年明天储蓄账户需要每月有10万元以上的工作或经营收入,而青年未来定期存款则需要有可向国税厅申报的收入。那些急需资产形成的青年因此被排除在外。 此外,长期维持定期存款的困难也是需要改善的问题。根据2023年的数据,青年跃进账户的中途解约率从8.2%上升至15.9%,几乎翻倍。中途解约将导致政府贡献金的免税优惠消失,因此只有具备储蓄能力的青年才能享受这些优惠。 复杂的重复加入禁令也使青年难以找到适合自己的制度。每当青年希望定期存款、青年跃进账户和青年未来定期存款推出时,条款和条件的变化也加剧了混乱。 因此,立法调查处指出,应设计以弱势青年为中心的资产形成支持项目。建议根据收入差异调整匹配比例,并在失业或生病等情况下放宽缴纳暂停和部分提取的标准,以避免中途解约。 同时,分散的项目需要整合和系统化,确保财政的可持续性。立法调查员金大成表示:“各部门分散的项目应从用户的角度进行整合,而不是单独设立新项目,应该整合和系统化分散项目的法律依据。”他强调,资产形成支持需要数年持续的财政投入,因此应考虑逐步扩大支持对象和水平,以及通过合并类似和重复项目进行资金再分配。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-29 01:25:00 -
金融委员会启动韩国式包容性金融模型设计
金融委员会于6日召开了包容性金融战略推进团监督总括分会的首次会议,正式启动韩国式包容性金融发展模型的设计。担任民间分会长的东国大学教授姜京勋指出,目前以优质担保和高信用为中心的资金供应结构,导致创新企业和弱势群体的金融可及性未能得到保障。他强调:“包容性金融不仅仅是保护社会弱势群体,更是维持国家创新生态系统的核心增长战略。”金融研究院高级研究员李圭福介绍,全球银行将包容性金融定义为“个人和企业能够以合理的成本获取和使用满足其需求的金融产品和服务”,并指出尽管国内的量化金融可及性处于世界最高水平,但在质量深化方面仍需努力。监督总括分会由12名民间委员、金融政策局局长(秘书)和金融监督院组成,学界、研究机构和消费者团体的专家将根据各自的专业领域提出自由建议。主要讨论课题包括:△包容性金融方向的确立(国内外动态、立法、数字金融环境应对) △治理结构的内在化(引入包容性金融首席责任人、治理、内部控制) △金融公司免责问题 △资产形成小分会的运作(弱势群体金融教育、青年资产形成、生命周期资产管理)等四个课题。特别是资产形成小分会计划积极收集青年意见,以确保金融发展的利益不会集中在某些群体,反而扩大差距。与会者一致认为,韩国应超越国际讨论的水平,主动提出新的包容性金融话语。监督总括分会计划每月召开1至2次会议,制定方案,并在包容性金融大转型会议上逐步发布。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-07 00:04:00









