
主页搜索
搜索
选择时间
搜索范围
全部的
‘金融企业家精神’新闻 2个
-
 信任重建与未来金融领导力:正尚赫的金融企业家精神
正尚赫新韩银行行长的领导力始于危机。金融行业普遍面临内部控制失败和消费者信任受损的结构性问题。他在上任初期就将“信任恢复”作为首要任务。然而,将他的领导力简单定义为稳定型并不准确。正尚赫同时在推进生产性金融、数字转型和新客户市场开拓等积极任务。 问题在于,这四个方面相互冲突。加强信任会减缓增长速度,而追求增长则会扩大风险。正尚赫领导力的本质在于管理而非解决这种矛盾,而是将其整合。他现在正处于“管理金融”的稳定性基础上向“判断金融”转型的过渡期。如果这一转型成功,新韩银行将不仅仅是第一银行,而是重新定义金融标准的组织。最终,正尚赫的实验归结为一个问题:金融是否能够同时实现信任与增长? 重建信任的金融,问题在于“再设计”而非“管理” 正尚赫领导力的出发点非常明确。他将金融重新定义为“信任产业”,而不仅仅是简单的盈利产业。这一定义并未停留在口头上。他将内部控制和消费者保护作为组织运营的中心,开始从结构上改变金融的运作方式。特别是包容性金融政策是他如何将哲学付诸实践的典型案例。将部分利息转为本金偿还的结构并非简单的利率调整,而是金融介入债务结构改善的新方式。过去,银行专注于扩大贷款,而在正尚赫的体制下,贷款的“质量”正在发生变化。 这一选择在短期内必然会损害盈利能力。然而,从长远来看,它将积累客户的信任。重要的是,他并未将信任视为“管理”对象,而是重新设计了创造信任的结构。这是一种典型的判断型方法,而非管理型方法。正尚赫将金融事故视为系统性问题,而非个别事件,并为此同时调整组织和政策。这种将信任转化为结构的尝试是金融企业家精神最重要的特征之一。最终,他的领导力聚焦于建立一个信任运作的系统,而非单纯维护信任。 生产性金融,将资本流向未来 正尚赫认为金融的本质在于资本分配。他认为银行不仅是资金供应机构,更是决定资本方向的主体。这种认识具体体现在生产性金融战略中。他希望将资金从房地产和担保中心结构中解放出来,转向企业、创新产业和未来增长领域。这并非对政策的被动响应,而是主动重新定义金融角色的尝试。他希望银行不再跟随产业,而是引领产业。 在这一过程中,正尚赫同时在准备新的客户市场。老年金融、外国人金融、数字资产等不仅是简单的市场扩展,而是改变客户结构的战略。这超越了传统金融以中产阶级个人客户为中心的设计框架。他目前优先设计未来的客户基础,而非当前的收益,旨在建立长期的增长结构。这种方法显然与以短期业绩为中心的金融领导力有所区别。正尚赫关注的不是眼前的利益,而是资本应流向何处,并且他实际上正在改变这一方向,这可以视为向“判断金融”的转型。 数字转型,重新定义金融的“接点” 在正尚赫的领导下,数字转型已成为必然选择。然而,他的方法与传统银行略有不同。他并不仅仅停留在改善移动应用或扩大IT投资的层面。相反,他希望重新设计客户与金融的接触点。这是将金融从账户中心转向平台中心的工作。金融不再以网点和产品为中心,而是围绕数据、服务和客户体验进行重组。正尚赫意识到这一变化,并同时推进超级应用战略和基于数据的服务扩展。 他希望构建一个金融融入生活的结构。这意味着从交易中心金融转向生活紧密结合的金融。然而,这一过程并不容易。互联网银行和大型科技公司在平台竞争中已经领先,而传统金融机构仍面临结构性限制。正尚赫在这样的竞争环境中并未完全占据优势。尽管如此,重要的是方向。他准确地认识到金融的未来走向,并根据这一方向调整组织和战略。最终,数字转型的成败取决于速度和执行力,而正尚赫的领导力现在已进入执行阶段。 领先银行竞争,最困难的选择是“平衡” 在业绩方面,正尚赫也取得了成果。重新夺回领先银行地位不仅是数字,而是战略实际运作的结果。然而,竞争并未结束,而是刚刚开始。与KB国民银行的差距并不大,金融环境正在快速变化。尤其是利率环境、监管和数字竞争同时作用,使银行的收益结构持续受到压力。此外,内部控制风险的增加使得经营环境更加复杂。 在这种情况下,正尚赫领导力的核心是“平衡”。加强信任会减缓增长速度,而追求增长则会扩大风险。数字转型是必需的,但成本负担很大,且难以与短期业绩直接关联。这三者的同时管理是金融领导力最困难的任务。正尚赫正在这一平衡上做出判断。他选择了不放弃任何一项,而是同时推动这三者的战略。这可能是一个危险的选择,但同时也是最现实的选择。最终,他的领导力可以被视为试图将“稳定”和“增长”之间的平衡,整合相互冲突的要素为一个整体。 : SWOT分析 :正尚赫的领导力被定义为“基于信任的平衡型金融企业家精神”。 优势(Strength)在于通过消费者保护和包容性金融恢复信任,同时兼顾生产性金融和数字战略的平衡感。特别是主动攻克老年、外国人和数字资产等未来客户群的战略,是增强中长期增长基础的要素。此外,重新夺回领先银行地位的经验证明了组织执行力和战略现实化能力。 劣势(Weakness)在于内部控制风险和增长速度的制约。以信任为中心的战略必然与短期盈利能力发生冲突,金融事故仍然是结构性风险因素。数字竞争力也未能完全超越大型科技公司。 机会(Opportunity)在于金融行业的结构变化。生产性金融扩展、平台金融和基于数据的服务为新韩银行提供了超越传统银行模型的机会。特别是如果能够主动应对客户结构变化,将有可能获得市场主导权。 威胁(Threat)在于大型科技公司、互联网银行、监管加强以及信任受损风险。金融行业一旦失去信任,恢复需要很长时间。一次事故可能会损害长期竞争力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 17:54:47 -
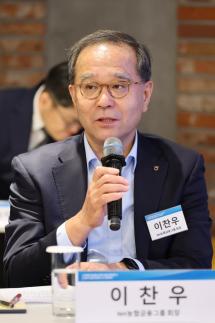 李灿宇:从宏观经济设计者到金融决策者的转变
李灿宇 NH农协金融控股公司董事长是一位在金融界少见的“宏观经济型领导者”。他曾是政策制定者和系统设计者,具备从国家经济的角度看待金融的视野。然而,在人工智能和数字转型打破行业界限的当下,金融领导者所需的不仅仅是宏观的洞察力。更需要的是在不确定的行业中配置资本、承担失败责任以及改变组织体质的企业家决策。 李灿宇在上任后立即推动了93万亿韩元规模的生产性金融、以人工智能为中心的战略以及内部控制的全面改革,试图将农协金融从“管理金融”转变为“判断金融”。然而,他面临着合作社这一特殊治理结构、重复发生的金融事故以及资本外流结构等现实障碍。作为一名曾经的宏观经济官员,他能否在市场的战场上转变为金融企业家?李灿宇领导力的本质正是围绕这个问题展开。 强项(Strength)李灿宇是一位同时理解宏观经济和金融系统的战略型领导者。他提出了93万亿生产性金融、人工智能战略和内部控制改革等明确方向,尤其在政策与市场的连接方面具有强大的洞察力。 弱点(Weakness)官僚式的领导可能会减缓执行速度。内部控制失败和资本外流结构是结构性限制。非银行投资组合仍处于不平衡状态。 机会(Opportunity)人工智能金融、产业金融扩展和资本市场增长是农协金融的结构性机会,尤其是生产性金融可能成为差异化的竞争力。 威胁(Threat)合作社结构、资本外流、内部控制风险和竞争加剧是主要威胁,尤其结构性限制是最大的风险。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 17:26:46
-
信任重建与未来金融领导力:正尚赫的金融企业家精神
正尚赫新韩银行行长的领导力始于危机。金融行业普遍面临内部控制失败和消费者信任受损的结构性问题。他在上任初期就将“信任恢复”作为首要任务。然而,将他的领导力简单定义为稳定型并不准确。正尚赫同时在推进生产性金融、数字转型和新客户市场开拓等积极任务。 问题在于,这四个方面相互冲突。加强信任会减缓增长速度,而追求增长则会扩大风险。正尚赫领导力的本质在于管理而非解决这种矛盾,而是将其整合。他现在正处于“管理金融”的稳定性基础上向“判断金融”转型的过渡期。如果这一转型成功,新韩银行将不仅仅是第一银行,而是重新定义金融标准的组织。最终,正尚赫的实验归结为一个问题:金融是否能够同时实现信任与增长? 重建信任的金融,问题在于“再设计”而非“管理” 正尚赫领导力的出发点非常明确。他将金融重新定义为“信任产业”,而不仅仅是简单的盈利产业。这一定义并未停留在口头上。他将内部控制和消费者保护作为组织运营的中心,开始从结构上改变金融的运作方式。特别是包容性金融政策是他如何将哲学付诸实践的典型案例。将部分利息转为本金偿还的结构并非简单的利率调整,而是金融介入债务结构改善的新方式。过去,银行专注于扩大贷款,而在正尚赫的体制下,贷款的“质量”正在发生变化。 这一选择在短期内必然会损害盈利能力。然而,从长远来看,它将积累客户的信任。重要的是,他并未将信任视为“管理”对象,而是重新设计了创造信任的结构。这是一种典型的判断型方法,而非管理型方法。正尚赫将金融事故视为系统性问题,而非个别事件,并为此同时调整组织和政策。这种将信任转化为结构的尝试是金融企业家精神最重要的特征之一。最终,他的领导力聚焦于建立一个信任运作的系统,而非单纯维护信任。 生产性金融,将资本流向未来 正尚赫认为金融的本质在于资本分配。他认为银行不仅是资金供应机构,更是决定资本方向的主体。这种认识具体体现在生产性金融战略中。他希望将资金从房地产和担保中心结构中解放出来,转向企业、创新产业和未来增长领域。这并非对政策的被动响应,而是主动重新定义金融角色的尝试。他希望银行不再跟随产业,而是引领产业。 在这一过程中,正尚赫同时在准备新的客户市场。老年金融、外国人金融、数字资产等不仅是简单的市场扩展,而是改变客户结构的战略。这超越了传统金融以中产阶级个人客户为中心的设计框架。他目前优先设计未来的客户基础,而非当前的收益,旨在建立长期的增长结构。这种方法显然与以短期业绩为中心的金融领导力有所区别。正尚赫关注的不是眼前的利益,而是资本应流向何处,并且他实际上正在改变这一方向,这可以视为向“判断金融”的转型。 数字转型,重新定义金融的“接点” 在正尚赫的领导下,数字转型已成为必然选择。然而,他的方法与传统银行略有不同。他并不仅仅停留在改善移动应用或扩大IT投资的层面。相反,他希望重新设计客户与金融的接触点。这是将金融从账户中心转向平台中心的工作。金融不再以网点和产品为中心,而是围绕数据、服务和客户体验进行重组。正尚赫意识到这一变化,并同时推进超级应用战略和基于数据的服务扩展。 他希望构建一个金融融入生活的结构。这意味着从交易中心金融转向生活紧密结合的金融。然而,这一过程并不容易。互联网银行和大型科技公司在平台竞争中已经领先,而传统金融机构仍面临结构性限制。正尚赫在这样的竞争环境中并未完全占据优势。尽管如此,重要的是方向。他准确地认识到金融的未来走向,并根据这一方向调整组织和战略。最终,数字转型的成败取决于速度和执行力,而正尚赫的领导力现在已进入执行阶段。 领先银行竞争,最困难的选择是“平衡” 在业绩方面,正尚赫也取得了成果。重新夺回领先银行地位不仅是数字,而是战略实际运作的结果。然而,竞争并未结束,而是刚刚开始。与KB国民银行的差距并不大,金融环境正在快速变化。尤其是利率环境、监管和数字竞争同时作用,使银行的收益结构持续受到压力。此外,内部控制风险的增加使得经营环境更加复杂。 在这种情况下,正尚赫领导力的核心是“平衡”。加强信任会减缓增长速度,而追求增长则会扩大风险。数字转型是必需的,但成本负担很大,且难以与短期业绩直接关联。这三者的同时管理是金融领导力最困难的任务。正尚赫正在这一平衡上做出判断。他选择了不放弃任何一项,而是同时推动这三者的战略。这可能是一个危险的选择,但同时也是最现实的选择。最终,他的领导力可以被视为试图将“稳定”和“增长”之间的平衡,整合相互冲突的要素为一个整体。 : SWOT分析 :正尚赫的领导力被定义为“基于信任的平衡型金融企业家精神”。 优势(Strength)在于通过消费者保护和包容性金融恢复信任,同时兼顾生产性金融和数字战略的平衡感。特别是主动攻克老年、外国人和数字资产等未来客户群的战略,是增强中长期增长基础的要素。此外,重新夺回领先银行地位的经验证明了组织执行力和战略现实化能力。 劣势(Weakness)在于内部控制风险和增长速度的制约。以信任为中心的战略必然与短期盈利能力发生冲突,金融事故仍然是结构性风险因素。数字竞争力也未能完全超越大型科技公司。 机会(Opportunity)在于金融行业的结构变化。生产性金融扩展、平台金融和基于数据的服务为新韩银行提供了超越传统银行模型的机会。特别是如果能够主动应对客户结构变化,将有可能获得市场主导权。 威胁(Threat)在于大型科技公司、互联网银行、监管加强以及信任受损风险。金融行业一旦失去信任,恢复需要很长时间。一次事故可能会损害长期竞争力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 17:54:47 -
李灿宇:从宏观经济设计者到金融决策者的转变
李灿宇 NH农协金融控股公司董事长是一位在金融界少见的“宏观经济型领导者”。他曾是政策制定者和系统设计者,具备从国家经济的角度看待金融的视野。然而,在人工智能和数字转型打破行业界限的当下,金融领导者所需的不仅仅是宏观的洞察力。更需要的是在不确定的行业中配置资本、承担失败责任以及改变组织体质的企业家决策。 李灿宇在上任后立即推动了93万亿韩元规模的生产性金融、以人工智能为中心的战略以及内部控制的全面改革,试图将农协金融从“管理金融”转变为“判断金融”。然而,他面临着合作社这一特殊治理结构、重复发生的金融事故以及资本外流结构等现实障碍。作为一名曾经的宏观经济官员,他能否在市场的战场上转变为金融企业家?李灿宇领导力的本质正是围绕这个问题展开。 强项(Strength)李灿宇是一位同时理解宏观经济和金融系统的战略型领导者。他提出了93万亿生产性金融、人工智能战略和内部控制改革等明确方向,尤其在政策与市场的连接方面具有强大的洞察力。 弱点(Weakness)官僚式的领导可能会减缓执行速度。内部控制失败和资本外流结构是结构性限制。非银行投资组合仍处于不平衡状态。 机会(Opportunity)人工智能金融、产业金融扩展和资本市场增长是农协金融的结构性机会,尤其是生产性金融可能成为差异化的竞争力。 威胁(Threat)合作社结构、资本外流、内部控制风险和竞争加剧是主要威胁,尤其结构性限制是最大的风险。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 17:26:46









