
主页搜索
搜索
选择时间
搜索范围
全部的
‘金融不平衡’新闻 5个
-
 金融稳定状况:房价与家庭债务再度上升,韩国银行警告需警惕金融不平衡加剧
首都圈房价的上涨趋势持续,家庭贷款的增加压力也在加大,韩国银行对此发出警告,认为金融不平衡可能再次扩大。尽管受益于半导体行业的良好表现,我国经济保持高增长,但增长的温暖并未均匀分布,因此在利率上升的过程中,需警惕弱势领域的风险。 韩国银行在22日的金融货币委员会发布的《金融稳定状况》中评估,国内金融系统在良好的金融机构恢复力和对外支付能力的基础上,整体表现稳定。然而,首都圈房价上涨、家庭贷款增加压力、弱势领域的风险以及金融和外汇市场波动性加大等被列为潜在风险。 显示短期金融市场不安程度的金融不安指数(FSI)从7月的19.3小幅上升至8月的19.5,仍处于警戒阶段的12至24区间。中长期金融不平衡积累程度的金融脆弱性指数(FVI)在第二季度末为46.5,因家庭信贷增加和房价上涨等因素持续上升。 韩国银行副行长张正洙表示:“FVI在2024年第一季度记录为37后,至2026年第二季度连续9个季度上升,已达到长期平均水平。”他指出,“对于近期金融脆弱性累积的趋势,需要保持警惕并加以关注。” 虽然从整体规模来看,家庭债务的增长速度有所放缓,但韩国银行认为,围绕住房相关贷款的再次增加可能性依然存在。第二季度,家庭贷款因房价和股价上涨等因素,住房相关贷款和其他贷款的增幅均较上季度扩大。 实际上,8月全金融机构的家庭贷款增加了2.6万亿韩元,增幅大幅低于前月的6.4万亿韩元。然而,住房抵押贷款增加了4.3万亿韩元,增幅反而高于7月的3.6万亿韩元。由于其他贷款的减少降低了整体家庭贷款的增幅,因此很难断定家庭债务已进入真正的稳定期。 韩国银行评估,家庭债务比率因国内生产总值(GDP)的显著增长而下降。第一季度末,家庭债务比率为85.3%,较去年末的88.1%下降了2.8个百分点。然而,私人信贷杠杆的下降主要是由于半导体出口激增带来的经济增长,因此需要继续进行去杠杆化,以应对未来与人工智能相关的投资减少等内外经济环境的变化。 在首都圈房地产市场,一些地区的高房价上涨趋势持续,房价上涨的预期仍然处于较高水平。近期,高价房屋的需求集中在中低价房屋比例较高的地区,显示出区域差异化的趋势。租金上涨的趋势也在首都圈显著扩大。 企业部门的信用风险也是主要的警惕对象。企业逾期率维持在高于长期平均水平的状态,非银行和中小企业贷款小幅上升。尤其是在房地产、住宿和餐饮等部分内需行业,边际企业的比例仍然较高,而金属制品、石油化工等部分制造业的边际企业比例上升幅度相对较大。 金融机构的恢复力处于良好水平。银行和非银行金融机构的资本比率远高于监管比例,流动性比率也高于监管要求。然而,部分非银行金融机构如储蓄银行、证券公司和信贷专业金融公司,由于流动性负债增加,流动性比率有所下降。 韩国银行强调,鉴于首都圈房地产市场的预期心理仍处于高水平,家庭贷款增加的可能性也存在,因此需要相互补充地运用宏观审慎政策和货币政策,以防止金融不平衡的扩大。将密切关注物价、增长以及首都圈房价和家庭债务等金融稳定状况,以决定基准利率的进一步上调时机和速度。 张副行长表示,家庭债务比率的下降,“虽然家庭贷款的增长速度有所减缓,但名义GDP的显著增长使分母扩大,起到了相当大的作用。”他指出,“考虑到房地产价格上涨的预期和近期房价的上涨,维持家庭债务管理的基调没有变化。” 关于利率上升带来的弱势领域负担,他解释道:“家庭的浮动利率贷款比例和弱势借款人贷款有所减少,但企业的浮动利率贷款比例较高,边际企业的比例也持续上升,因此利率上升的负担可能在弱势企业中表现得更为明显。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-22 20:16:00 -
 韩国经济的跃升条件:名义增长率急剧上升的利弊
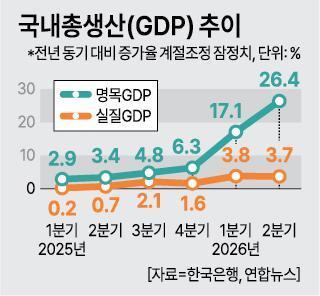
受益于半导体繁荣,今年上半年名义增长率超过20%,企业和家庭的收入状况迅速改善。韩国银行指出,这种收入增长不仅支撑了设备投资和消费的恢复,同时也加大了需求侧的物价压力,刺激了住房购买需求和借贷,从而增加了金融不平衡的风险。 韩国银行在10日发布的《9月货币信用政策报告》中评价称,今年我国名义增长率呈现出异常的扩张态势。今年第一季度名义国内生产总值(GDP)同比增长17.1%,第二季度增长26.4%。通常情况下,实际增长率与名义增长率之间的差距不大,但今年以来这一差距急剧扩大。 韩国银行副行长朴钟宇对此次名义收入增长表示,这是“自1970年代高速增长以来首次经历的名义收入增长率”。他指出,“国内经济环境对收入的影响非常大,正在改变我们经济的根本,前景非常复杂。” 贸易条件的改善首先导致企业部门收益的增加,随后逐步传导至政府和家庭。今年以来,信息技术(IT)行业以及造船、机械等其他制造业的盈利能力同步改善,设备投资的增长率大幅提升。预计明年这一趋势将持续,设备投资的高增长态势将继续。 上半年国税收入较去年大幅增加,预计明年税收也将大幅增长,从而增强政府的财政能力。家庭的收入状况也将逐步改善,消费能力有望扩大。相关企业和地区首先显现的效果,经过税收增加和消费扩展等,可能会逐步扩散至整个经济。 实际上,韩国银行对京畿道的龙仁、华城、平泽市以及京畿道的伊川、忠北的忠州市等所谓“半导体带”地区的信用卡消费进行了分析,发现从去年2月到今年6月的累计消费增加额约为1.1万亿韩元,如果这种趋势持续到年底,预计将达到约1.7万亿韩元。2025年至2026年年均增长额约为8000亿韩元,占去年私人消费增加额41.3万亿韩元的2%。 然而,名义增长率的急剧上升带来的收入增加并不全是经济的积极效应。韩国银行指出,需求侧的压力逐渐扩大,物价上涨率在相当长的时间内可能会超过目标水平。尤其是增加的收入在多大程度上转化为储蓄或资产获取,而不是民间消费,将直接影响物价上涨的压力。 围绕房地产市场和家庭债务的金融不平衡风险也可能加大。今年以来,尽管政府实施了严格的贷款监管和金融机构的总量管理,家庭贷款仍呈上升趋势。由于收入状况改善,住房购买需求可能增加。实际上,在发放奖金后,龙潭地区的月均购房数量较去年增加了约两倍。在资产价格上涨的预期下,如果借贷扩大与资产价格上涨相结合,金融不平衡的风险将加大。 推动经济增长的半导体行业的持续发展也是一个关键因素。目前,全球人工智能(AI)投资需求的增加使半导体产业繁荣,但预计AI投资的增长将在今年达到顶峰后逐渐放缓。主要海外机构预测,全球AI投资的增长率将在2026年达到顶峰(61%至95%),随后在2027年降至38%至40%,2028年降至13%至21%。 韩国银行货币政策局长崔昌浩表示:“尽管主要AI企业的收入快速增长,但对盈利能力的担忧依然存在,且大型科技公司对外部资金的依赖度也在加大。如果未来金融环境恶化,盈利能力的不确定性增加,AI投资可能会比预期更快放缓,因此需要持续关注相关风险因素。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-11 16:48:00 -
 韩国央行:首都圈房价上涨与家庭贷款增加持续,金融不平衡风险加剧
随着首都圈房价持续上涨,家庭贷款也呈现增加趋势,金融不平衡风险正在加剧。尽管贷款监管趋严,住房交易仍在增加,家庭贷款的增长势头持续,同时收入条件的改善也可能刺激购房需求。 韩国银行在10日发布的《货币信贷政策报告》中指出,近期首都圈房价持续高涨,家庭贷款也保持稳定增长,金融不平衡风险正在累积。 首都圈公寓价格因供应不足的担忧及租赁市场的不稳定,导致实际购房者的购房需求转向,尤其是中低价位住房的价格持续上涨。自7月以来,江南三区和龙山区的价格上涨幅度显著放缓,但首尔郊区和京畿道的调控区域仍然保持较高的上涨趋势。 家庭贷款在高强度的贷款监管和金融机构的总量管理下,仍因住房交易量的增加而持续增长。 未来住房市场的供需状况是否能在短期内改善仍不确定。韩国银行期待8月发布的《住房快速供应方案》能够顺利实施,从而缓解供应不足的担忧,帮助稳定住房市场。虽然房地产税制改革方案可能导致高价房交易萎缩,但由于国会讨论和立法过程中的内容可能会调整,因此需要关注后续进展。 收入条件的改善也被认为是刺激购房需求的因素。国内经济增长的扩大通过企业利润改善和名义工资上涨,提高了家庭的购买力,从而可能增加购房需求。实际上,今年上半年部分半导体企业的绩效奖金发放和内部贷款扩大的预期,使得以“半导体带”著称的华城市和东灿市等地的房价上涨趋势加大。 韩国银行预计金融机构对家庭贷款的管理加强将持续一段时间,但也指出,未来住房市场的走势可能使金融机构尚存的家庭贷款能力成为贷款增加的因素。 基准利率的上升将导致贷款利率上升,这可能降低家庭贷款需求和对房价上涨的预期。然而,家庭收入条件的改善程度将影响利率上升对贷款需求的影响,因此韩国银行强调需要密切关注相关动态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 21:08:10 -
 名义增长率急剧上升,企业、家庭和政府温暖扩散……物价和家庭债务面临警示
受益于半导体繁荣,韩国经济的名义增长率异常高涨,企业业绩改善、投资扩大、税收增加和家庭收入改善等积极影响预计将扩散至整个经济。然而,收入的增加可能导致消费上升,从而加大需求侧物价压力,并刺激住房购买需求和家庭债务,增加金融不平衡的风险。 韩国银行在10日发布的《货币信贷政策报告》中分析称,今年上半年名义增长率超过20%,表现出异常的扩张态势。这次名义增长率的急剧上升被评估为与过去不同,是由于出口价格上涨带动了贸易条件的改善。第二季度名义GDP较上一季度增长9.2%。与去年同期相比增长26.4%,创下1979年第三季度(27.7%)以来的最高水平,时隔47年再创新高。 贸易条件的改善导致企业收益增加。今年以来,信息技术(IT)部门以及造船、机械等其他制造业的盈利能力均有所改善,设备投资增长率大幅提升,韩国银行对此进行了分析。韩国银行预计,明年这一趋势将持续,设备投资将保持高增长。 企业业绩的改善预计也将波及政府和家庭。受益于企业业绩的良好表现,今年上半年国税收入较去年大幅增加,韩国银行预计明年税收将大幅增长,从而增强政府的财政能力。家庭方面,预计未来收入条件将逐步改善,消费能力将扩大。 考虑到这一趋势,名义增长率的急剧上升预计将通过投资扩大、工资上涨和税收增加等方式,推动经济整体保持稳健增长。 然而,收入的增加并不一定只会导致经济复苏。韩国银行预计,随着需求侧压力的逐渐扩大,物价上涨率将在相当长一段时间内超过目标水平。特别是,增加的收入如果更多地转向私人消费而非储蓄或资产获取,物价上涨压力可能会加大。 这也可能成为金融市场的负担因素。尽管名义GDP的增长可能使家庭债务占GDP的比例降低,但与主要发达国家相比,仍处于较高水平。收入条件的改善可能会导致住房购买需求的增加,因此家庭债务管理的必要性依然很大。 在资产价格上涨预期较高的情况下,杠杆扩大和资产市场的相互作用可能会加大金融不平衡的风险。 韩国银行表示:“名义增长率的急剧上升预计将对经济增长、物价和金融稳定等宏观经济整体产生重大影响,因此需要有效的政策组合。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 21:04:10 -
 第二季度家庭债务创历史新高…加大加息压力
今年第二季度,韩国家庭债务首次突破2000万亿韩元。随着住房交易量的增加,住房相关贷款也随之扩大,加上股市的良好表现带来的投资需求,家庭债务在三个月内增加了近26万亿韩元。第二季度家庭债务的增幅是自2021年第三季度以来的五年最大增幅。家庭债务的快速增长引发了对房地产和金融市场金融不平衡的担忧。 根据韩国银行19日发布的《2026年第二季度家庭信贷(初步)》统计数据,截至今年6月底,家庭信贷余额为2019万8000亿韩元。这是自2002年第四季度相关统计数据发布以来的最大规模。今年第二季度的增幅为25万9000亿韩元,是自2021年第三季度(34万8000亿韩元)以来的最大增幅。 家庭信贷是指家庭从银行、保险公司、贷款公司和公共金融机构等处获得的贷款,以及通过信用卡等方式进行的赊账购买的综合家庭债务规模指标。自2024年第二季度家庭信贷恢复增长以来,已连续九个季度保持增长。 在家庭贷款产品中,住房相关贷款余额为1190万8000亿韩元,增加了12万2000亿韩元。由于住房交易量的增加等因素,增幅大大超过了上个季度的8万1000亿韩元。信用贷款等其他贷款余额为700万5000亿韩元,增加了12万8000亿韩元,增幅为自2021年第三季度以来的最大。 韩国银行金融统计团队负责人金成俊表示:“第二季度住房相关贷款和其他贷款各自增加了大约一半。”他解释说:“住房相关贷款的增加受到第二季度房产交易税减免前的需求以及新建住房相关贷款需求的影响。”他进一步指出:“其他贷款的显著增加是由于存款银行的信用贷款和证券公司的信用提供增加,这与第二季度股市表现良好,股票投资需求显著相关,且与过去的趋势相比异常。” 在家庭债务突破2000万亿韩元的背景下,加息的压力也加大,弱势借款人的偿还负担可能加重。韩国银行在6月的金融稳定报告中分析称,尽管家庭贷款的逾期率低于长期平均水平,但偿还能力不足的弱势借款人比例(按借款人数计算)有所上升。根据韩国银行的数据,今年第一季度末,弱势借款人比例为6.7%,高于2025年第三季度末的6.4%。 金融市场整体的不安程度也较高。显示金融系统短期稳定状况的金融不安指数(FSI)在今年6月为16.9,高于去年底的16.0,仍处于“警示”阶段(12以上)。反映中长期金融脆弱性的金融脆弱性指数(FVI)在今年第一季度为46.0,超过长期平均水平45.7。特别是如果房地产价格上涨预期增强,家庭债务将增加,这将通过再次推动房价上涨的路径,导致金融脆弱性在中长期内累积。 这种金融不平衡的累积预计将支持韩国银行进一步加息的必要性。在上个月召开的金融货币委员会货币政策方向会议上,一位货币政策委员提到:“由于伴随信用扩张的资产价格上涨可能性等金融稳定风险的警惕性提高,应通过加息来应对通货膨胀和金融不平衡的加剧。”韩国银行的分析显示,在加息后经过六个季度,资产价格领域的FVI将下降6.0。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-20 04:04:00
-
金融稳定状况:房价与家庭债务再度上升,韩国银行警告需警惕金融不平衡加剧
首都圈房价的上涨趋势持续,家庭贷款的增加压力也在加大,韩国银行对此发出警告,认为金融不平衡可能再次扩大。尽管受益于半导体行业的良好表现,我国经济保持高增长,但增长的温暖并未均匀分布,因此在利率上升的过程中,需警惕弱势领域的风险。 韩国银行在22日的金融货币委员会发布的《金融稳定状况》中评估,国内金融系统在良好的金融机构恢复力和对外支付能力的基础上,整体表现稳定。然而,首都圈房价上涨、家庭贷款增加压力、弱势领域的风险以及金融和外汇市场波动性加大等被列为潜在风险。 显示短期金融市场不安程度的金融不安指数(FSI)从7月的19.3小幅上升至8月的19.5,仍处于警戒阶段的12至24区间。中长期金融不平衡积累程度的金融脆弱性指数(FVI)在第二季度末为46.5,因家庭信贷增加和房价上涨等因素持续上升。 韩国银行副行长张正洙表示:“FVI在2024年第一季度记录为37后,至2026年第二季度连续9个季度上升,已达到长期平均水平。”他指出,“对于近期金融脆弱性累积的趋势,需要保持警惕并加以关注。” 虽然从整体规模来看,家庭债务的增长速度有所放缓,但韩国银行认为,围绕住房相关贷款的再次增加可能性依然存在。第二季度,家庭贷款因房价和股价上涨等因素,住房相关贷款和其他贷款的增幅均较上季度扩大。 实际上,8月全金融机构的家庭贷款增加了2.6万亿韩元,增幅大幅低于前月的6.4万亿韩元。然而,住房抵押贷款增加了4.3万亿韩元,增幅反而高于7月的3.6万亿韩元。由于其他贷款的减少降低了整体家庭贷款的增幅,因此很难断定家庭债务已进入真正的稳定期。 韩国银行评估,家庭债务比率因国内生产总值(GDP)的显著增长而下降。第一季度末,家庭债务比率为85.3%,较去年末的88.1%下降了2.8个百分点。然而,私人信贷杠杆的下降主要是由于半导体出口激增带来的经济增长,因此需要继续进行去杠杆化,以应对未来与人工智能相关的投资减少等内外经济环境的变化。 在首都圈房地产市场,一些地区的高房价上涨趋势持续,房价上涨的预期仍然处于较高水平。近期,高价房屋的需求集中在中低价房屋比例较高的地区,显示出区域差异化的趋势。租金上涨的趋势也在首都圈显著扩大。 企业部门的信用风险也是主要的警惕对象。企业逾期率维持在高于长期平均水平的状态,非银行和中小企业贷款小幅上升。尤其是在房地产、住宿和餐饮等部分内需行业,边际企业的比例仍然较高,而金属制品、石油化工等部分制造业的边际企业比例上升幅度相对较大。 金融机构的恢复力处于良好水平。银行和非银行金融机构的资本比率远高于监管比例,流动性比率也高于监管要求。然而,部分非银行金融机构如储蓄银行、证券公司和信贷专业金融公司,由于流动性负债增加,流动性比率有所下降。 韩国银行强调,鉴于首都圈房地产市场的预期心理仍处于高水平,家庭贷款增加的可能性也存在,因此需要相互补充地运用宏观审慎政策和货币政策,以防止金融不平衡的扩大。将密切关注物价、增长以及首都圈房价和家庭债务等金融稳定状况,以决定基准利率的进一步上调时机和速度。 张副行长表示,家庭债务比率的下降,“虽然家庭贷款的增长速度有所减缓,但名义GDP的显著增长使分母扩大,起到了相当大的作用。”他指出,“考虑到房地产价格上涨的预期和近期房价的上涨,维持家庭债务管理的基调没有变化。” 关于利率上升带来的弱势领域负担,他解释道:“家庭的浮动利率贷款比例和弱势借款人贷款有所减少,但企业的浮动利率贷款比例较高,边际企业的比例也持续上升,因此利率上升的负担可能在弱势企业中表现得更为明显。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-22 20:16:00 -
韩国经济的跃升条件:名义增长率急剧上升的利弊
受益于半导体繁荣,今年上半年名义增长率超过20%,企业和家庭的收入状况迅速改善。韩国银行指出,这种收入增长不仅支撑了设备投资和消费的恢复,同时也加大了需求侧的物价压力,刺激了住房购买需求和借贷,从而增加了金融不平衡的风险。 韩国银行在10日发布的《9月货币信用政策报告》中评价称,今年我国名义增长率呈现出异常的扩张态势。今年第一季度名义国内生产总值(GDP)同比增长17.1%,第二季度增长26.4%。通常情况下,实际增长率与名义增长率之间的差距不大,但今年以来这一差距急剧扩大。 韩国银行副行长朴钟宇对此次名义收入增长表示,这是“自1970年代高速增长以来首次经历的名义收入增长率”。他指出,“国内经济环境对收入的影响非常大,正在改变我们经济的根本,前景非常复杂。” 贸易条件的改善首先导致企业部门收益的增加,随后逐步传导至政府和家庭。今年以来,信息技术(IT)行业以及造船、机械等其他制造业的盈利能力同步改善,设备投资的增长率大幅提升。预计明年这一趋势将持续,设备投资的高增长态势将继续。 上半年国税收入较去年大幅增加,预计明年税收也将大幅增长,从而增强政府的财政能力。家庭的收入状况也将逐步改善,消费能力有望扩大。相关企业和地区首先显现的效果,经过税收增加和消费扩展等,可能会逐步扩散至整个经济。 实际上,韩国银行对京畿道的龙仁、华城、平泽市以及京畿道的伊川、忠北的忠州市等所谓“半导体带”地区的信用卡消费进行了分析,发现从去年2月到今年6月的累计消费增加额约为1.1万亿韩元,如果这种趋势持续到年底,预计将达到约1.7万亿韩元。2025年至2026年年均增长额约为8000亿韩元,占去年私人消费增加额41.3万亿韩元的2%。 然而,名义增长率的急剧上升带来的收入增加并不全是经济的积极效应。韩国银行指出,需求侧的压力逐渐扩大,物价上涨率在相当长的时间内可能会超过目标水平。尤其是增加的收入在多大程度上转化为储蓄或资产获取,而不是民间消费,将直接影响物价上涨的压力。 围绕房地产市场和家庭债务的金融不平衡风险也可能加大。今年以来,尽管政府实施了严格的贷款监管和金融机构的总量管理,家庭贷款仍呈上升趋势。由于收入状况改善,住房购买需求可能增加。实际上,在发放奖金后,龙潭地区的月均购房数量较去年增加了约两倍。在资产价格上涨的预期下,如果借贷扩大与资产价格上涨相结合,金融不平衡的风险将加大。 推动经济增长的半导体行业的持续发展也是一个关键因素。目前,全球人工智能(AI)投资需求的增加使半导体产业繁荣,但预计AI投资的增长将在今年达到顶峰后逐渐放缓。主要海外机构预测,全球AI投资的增长率将在2026年达到顶峰(61%至95%),随后在2027年降至38%至40%,2028年降至13%至21%。 韩国银行货币政策局长崔昌浩表示:“尽管主要AI企业的收入快速增长,但对盈利能力的担忧依然存在,且大型科技公司对外部资金的依赖度也在加大。如果未来金融环境恶化,盈利能力的不确定性增加,AI投资可能会比预期更快放缓,因此需要持续关注相关风险因素。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-11 16:48:00 -
韩国央行:首都圈房价上涨与家庭贷款增加持续,金融不平衡风险加剧
随着首都圈房价持续上涨,家庭贷款也呈现增加趋势,金融不平衡风险正在加剧。尽管贷款监管趋严,住房交易仍在增加,家庭贷款的增长势头持续,同时收入条件的改善也可能刺激购房需求。 韩国银行在10日发布的《货币信贷政策报告》中指出,近期首都圈房价持续高涨,家庭贷款也保持稳定增长,金融不平衡风险正在累积。 首都圈公寓价格因供应不足的担忧及租赁市场的不稳定,导致实际购房者的购房需求转向,尤其是中低价位住房的价格持续上涨。自7月以来,江南三区和龙山区的价格上涨幅度显著放缓,但首尔郊区和京畿道的调控区域仍然保持较高的上涨趋势。 家庭贷款在高强度的贷款监管和金融机构的总量管理下,仍因住房交易量的增加而持续增长。 未来住房市场的供需状况是否能在短期内改善仍不确定。韩国银行期待8月发布的《住房快速供应方案》能够顺利实施,从而缓解供应不足的担忧,帮助稳定住房市场。虽然房地产税制改革方案可能导致高价房交易萎缩,但由于国会讨论和立法过程中的内容可能会调整,因此需要关注后续进展。 收入条件的改善也被认为是刺激购房需求的因素。国内经济增长的扩大通过企业利润改善和名义工资上涨,提高了家庭的购买力,从而可能增加购房需求。实际上,今年上半年部分半导体企业的绩效奖金发放和内部贷款扩大的预期,使得以“半导体带”著称的华城市和东灿市等地的房价上涨趋势加大。 韩国银行预计金融机构对家庭贷款的管理加强将持续一段时间,但也指出,未来住房市场的走势可能使金融机构尚存的家庭贷款能力成为贷款增加的因素。 基准利率的上升将导致贷款利率上升,这可能降低家庭贷款需求和对房价上涨的预期。然而,家庭收入条件的改善程度将影响利率上升对贷款需求的影响,因此韩国银行强调需要密切关注相关动态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 21:08:10 -
名义增长率急剧上升,企业、家庭和政府温暖扩散……物价和家庭债务面临警示
受益于半导体繁荣,韩国经济的名义增长率异常高涨,企业业绩改善、投资扩大、税收增加和家庭收入改善等积极影响预计将扩散至整个经济。然而,收入的增加可能导致消费上升,从而加大需求侧物价压力,并刺激住房购买需求和家庭债务,增加金融不平衡的风险。 韩国银行在10日发布的《货币信贷政策报告》中分析称,今年上半年名义增长率超过20%,表现出异常的扩张态势。这次名义增长率的急剧上升被评估为与过去不同,是由于出口价格上涨带动了贸易条件的改善。第二季度名义GDP较上一季度增长9.2%。与去年同期相比增长26.4%,创下1979年第三季度(27.7%)以来的最高水平,时隔47年再创新高。 贸易条件的改善导致企业收益增加。今年以来,信息技术(IT)部门以及造船、机械等其他制造业的盈利能力均有所改善,设备投资增长率大幅提升,韩国银行对此进行了分析。韩国银行预计,明年这一趋势将持续,设备投资将保持高增长。 企业业绩的改善预计也将波及政府和家庭。受益于企业业绩的良好表现,今年上半年国税收入较去年大幅增加,韩国银行预计明年税收将大幅增长,从而增强政府的财政能力。家庭方面,预计未来收入条件将逐步改善,消费能力将扩大。 考虑到这一趋势,名义增长率的急剧上升预计将通过投资扩大、工资上涨和税收增加等方式,推动经济整体保持稳健增长。 然而,收入的增加并不一定只会导致经济复苏。韩国银行预计,随着需求侧压力的逐渐扩大,物价上涨率将在相当长一段时间内超过目标水平。特别是,增加的收入如果更多地转向私人消费而非储蓄或资产获取,物价上涨压力可能会加大。 这也可能成为金融市场的负担因素。尽管名义GDP的增长可能使家庭债务占GDP的比例降低,但与主要发达国家相比,仍处于较高水平。收入条件的改善可能会导致住房购买需求的增加,因此家庭债务管理的必要性依然很大。 在资产价格上涨预期较高的情况下,杠杆扩大和资产市场的相互作用可能会加大金融不平衡的风险。 韩国银行表示:“名义增长率的急剧上升预计将对经济增长、物价和金融稳定等宏观经济整体产生重大影响,因此需要有效的政策组合。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 21:04:10 -
第二季度家庭债务创历史新高…加大加息压力
今年第二季度,韩国家庭债务首次突破2000万亿韩元。随着住房交易量的增加,住房相关贷款也随之扩大,加上股市的良好表现带来的投资需求,家庭债务在三个月内增加了近26万亿韩元。第二季度家庭债务的增幅是自2021年第三季度以来的五年最大增幅。家庭债务的快速增长引发了对房地产和金融市场金融不平衡的担忧。 根据韩国银行19日发布的《2026年第二季度家庭信贷(初步)》统计数据,截至今年6月底,家庭信贷余额为2019万8000亿韩元。这是自2002年第四季度相关统计数据发布以来的最大规模。今年第二季度的增幅为25万9000亿韩元,是自2021年第三季度(34万8000亿韩元)以来的最大增幅。 家庭信贷是指家庭从银行、保险公司、贷款公司和公共金融机构等处获得的贷款,以及通过信用卡等方式进行的赊账购买的综合家庭债务规模指标。自2024年第二季度家庭信贷恢复增长以来,已连续九个季度保持增长。 在家庭贷款产品中,住房相关贷款余额为1190万8000亿韩元,增加了12万2000亿韩元。由于住房交易量的增加等因素,增幅大大超过了上个季度的8万1000亿韩元。信用贷款等其他贷款余额为700万5000亿韩元,增加了12万8000亿韩元,增幅为自2021年第三季度以来的最大。 韩国银行金融统计团队负责人金成俊表示:“第二季度住房相关贷款和其他贷款各自增加了大约一半。”他解释说:“住房相关贷款的增加受到第二季度房产交易税减免前的需求以及新建住房相关贷款需求的影响。”他进一步指出:“其他贷款的显著增加是由于存款银行的信用贷款和证券公司的信用提供增加,这与第二季度股市表现良好,股票投资需求显著相关,且与过去的趋势相比异常。” 在家庭债务突破2000万亿韩元的背景下,加息的压力也加大,弱势借款人的偿还负担可能加重。韩国银行在6月的金融稳定报告中分析称,尽管家庭贷款的逾期率低于长期平均水平,但偿还能力不足的弱势借款人比例(按借款人数计算)有所上升。根据韩国银行的数据,今年第一季度末,弱势借款人比例为6.7%,高于2025年第三季度末的6.4%。 金融市场整体的不安程度也较高。显示金融系统短期稳定状况的金融不安指数(FSI)在今年6月为16.9,高于去年底的16.0,仍处于“警示”阶段(12以上)。反映中长期金融脆弱性的金融脆弱性指数(FVI)在今年第一季度为46.0,超过长期平均水平45.7。特别是如果房地产价格上涨预期增强,家庭债务将增加,这将通过再次推动房价上涨的路径,导致金融脆弱性在中长期内累积。 这种金融不平衡的累积预计将支持韩国银行进一步加息的必要性。在上个月召开的金融货币委员会货币政策方向会议上,一位货币政策委员提到:“由于伴随信用扩张的资产价格上涨可能性等金融稳定风险的警惕性提高,应通过加息来应对通货膨胀和金融不平衡的加剧。”韩国银行的分析显示,在加息后经过六个季度,资产价格领域的FVI将下降6.0。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-20 04:04:00









