
主页搜索
搜索
选择时间
搜索范围
全部的
‘连续加息’新闻 6个
-
 美联储加息三年后再度加息,暗示年内可能再加两次
美国联邦储备系统(美联储)在三年多后再次提高基准利率,并表示年内可能会进一步加息,这引发了市场对未来紧缩速度的关注。尽管特朗普总统不断施压要求降息,但美联储发出的强硬紧缩信号使得年内加息两次的预期逐渐升温。 根据16日(当地时间)路透社等媒体的报道,美联储在当天的联邦公开市场委员会(FOMC)上将基准利率从年3.50%~3.75%上调至3.75%~4.00%,加息0.25个百分点。这是自2023年7月以来的首次加息,12名有投票权的委员全体一致支持。 美联储公布的点阵图显示,进一步紧缩的可能性明显。提交预测的18名委员中,有16人预计今年至少还会加息一次。预计到今年年底,政策利率的中位数将达到4.1%。美联储主席凯文·沃什对此次举措表示,"部分收回了宽松的条件",并强调了物价稳定的决心。 由于美联储的信息比预期更为强硬,华尔街对加息的预期也在上调。原本预计12月会加息一次,但现在对下月FOMC会议上"连续加息"的预期正在上升。根据芝加哥商品交易所(CME)跟踪美联储利率预期的FedWatch工具,下月FOMC会议上加息的可能性已从前一天的43%上升至53%。此外,12月FOMC会议后基准利率达到4.25%~4.50%的可能性也从前一天的29%上升至接近40%。这意味着在今年剩余的两次FOMC会议上都有可能各加息0.25个百分点。 实际上,高盛原本预计此次加息将结束美联储的紧缩周期,但在FOMC结果比预期更为鹰派后,调整了预测,预计在10月将再加息0.25个百分点。此外,美国银行(BofA)全球研究部也预测10月和12月将各加息一次。 首席全球策略师希玛·沙在美国经济媒体《商业内幕》上表示,由于能源价格上涨和持续的通货膨胀,连鸽派委员也参与了加息,认为"仅一次加息的可能性非常低"。 未来油价和物价将是主要变量 然而,也有观点认为难以确定是否会进一步加息。纳蒂西斯的首席经济学家克里斯托弗·霍奇预计12月会加息,但也表示如果未来物价快速回落,此次加息可能会是一次性的。互动经纪公司的首席策略师史蒂夫·索斯尼克认为,除非通货膨胀未能如预期快速降低,否则进一步加息是有可能的,但如果物价指标明显改善,美联储可能会选择维持利率不变。 最终,未来的消费者物价指数(CPI)和个人消费支出(PCE)物价指数、油价走势将决定进一步紧缩的速度和时机。在物价压力持续的情况下,经济增长和就业保持稳健,这被视为美联储可能进一步加息的条件。 与此同时,特朗普总统在美联储决定后表示,"美国的利率应该在1%或更低",并呼吁"迅速降低美国的利率"。他表示仍然信任自己任命的沃什主席,但批评美联储董事会"非常敌对且极具政治性"。
2026-09-18 00:28:10 -
 韩国银行连续加息,股市反应不一
韩国银行在连续两次上调基准利率后,市场对其对股市的影响产生了关注。 韩国银行金融货币委员会于27日召开货币政策方向会议,将基准利率从原来的年2.75%上调至3.00%,上调幅度为0.25个百分点。这是继上个月将利率从2.50%上调至2.75%后的连续加息。韩国银行历史上连续加息的案例屈指可数,而此次在加息周期初期连续上调则是首次。 此次韩国银行的决定背景是强劲的经济增长势头。今年第二季度实际国内生产总值(GDP)增长率较上季度增长0.6%,保持正增长。因此,韩国银行将今年的经济增长率预期从2.6%大幅上调至3.3%。明年的增长率也上调至2.9%。 随着韩国银行因经济向好而加快“鹰派”(偏向紧缩货币政策)步伐,股市立即感受到紧张和冷空气。 通常,加息会增加企业的利息负担,并吸收市场流动性,对股市产生负面影响。尤其是连续加息导致资金筹集成本急剧上升,可能引发边际企业业绩恶化的担忧,并导致个人投资者的投资心理萎缩,从而加大KOSPI和KOSDAQ指数的下行压力。 这一消息传出后,在线社区和股市投资者之间就未来股市的影响和经济波动展开了激烈的讨论。 一位网友表示:“正因为这个原因,KOSPI现在又在大幅下跌。”他担心短期内股市下跌会对投资心理造成直接打击。 也有声音指出实体经济和个体经营者的痛苦。大多数网友认为,高利率导致消费萎缩,“只有个体经营者和无房者在受苦”,并批评道:“政府通过消费券等方式撒钱,而韩国银行却在加息,政策步调不一致,导致底层和边际企业受到损害。” 另一方面,也有观点积极看待韩国银行的预防性物价控制决策。有些人认为:“如果现在不控制物价,将来会更严重。”因此对加息的必要性给予了高度评价。另一位网友则表示:“李昌镐行长在物价稳定方面处理得非常干脆,这是为了长期经济稳定而不得不采取的措施。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 19:48:20 -
 紧缩的序幕:再次进入3%利率时代?专家中有四人预测8月加息
在韩国银行8月基准利率决定之前,市场预测出现明显分歧。考虑到比预期更强劲的增长势头和高企的核心物价,部分观点认为需要进一步加息,但在短短一个月内再次加息的“连续加息”将加重家庭的利息负担,这也是韩国银行面临的一个重要考量。 据金融界等消息,韩国银行将在27日召开今年第六次金融货币委员会,决定目前年利率为2.75%的基准利率是否调整。 根据《亚洲经济》对7位主要债券和宏观经济专家的调查,4名受访者(57.1%)预计此次货币政策委员会将把基准利率上调25个基点(1个基点=0.01个百分点)至3.00%。其余3名(42.9%)则预测将维持不变。在预测加息的4人中,只有1人认为会达成一致决定,3人则认为会出现维持不变的少数意见。 加息与维持不变的预测以4比3的比例相持不下,原因在于经济增长和物价的上升增加了进一步紧缩的必要性,而连续加息带来的金融负担也不容小觑。特别是在此次货币政策委员会上,受益于半导体出口的良好表现和核心物价的持续高企,将成为利率决定的关键变量。 预测加息的专家指出,高物价水平和增长率上调的可能性是主要依据。预计会达成一致加息的韩国投资证券研究员安在均表示:“虽然外部不确定性较高,但预计年增长率将超过3%,物价预期路径将在2%中后期,这些都是货币政策决定的最重要因素。” 相反,预测维持不变的奇门证券研究员安艺哈表示:“增长率的上调已经提前预告,并且在7月已经反映在基准利率的上调中。如果确认物价有进一步上行压力,可能会加息,但考虑到最近汇率下降等因素,认为不至于需要连续加息。” 如果韩国银行此次再次加息25个基点,基准利率将达到3.00%。这将是自去年2月25日降至2%以来,时隔约一年半再次进入3%区间。专家普遍预计此次加息周期的最终利率水平将在3.25%左右。 问题在于家庭和企业的利息负担。今年第一季度,名义国内生产总值(GDP)与家庭债务比率已达到85.3%。如果连续加息,贷款利率上升将使得弱势借款人的本金和利息偿还负担加重。企业也难以避免因基准利率和市场利率上升而导致的融资成本增加。特别是对依赖银行贷款的中小企业和信用评级较低的企业来说,负担相对较重。 LS证券研究员吴惠英指出:“家庭债务去杠杆化固然重要,但如果利率上升过快,借款人的负担将加重,尤其是弱势借款人将面临更大的困难。”她表示,韩国银行作为需要逐步加息的机构,也可能对连续加息感到压力。 iM证券研究员朴相贤也强调:“美国和日本的国债利率都急剧上升,如果国内再加上基准利率的上升压力,市场利率可能会进一步上升。”不过,他补充道:“即使此次加息,未来剩余的加息次数可能只会有一两次的预期形成。”他认为,国债利率可能会进一步上升,但上限已经接近。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-24 02:28:00 -
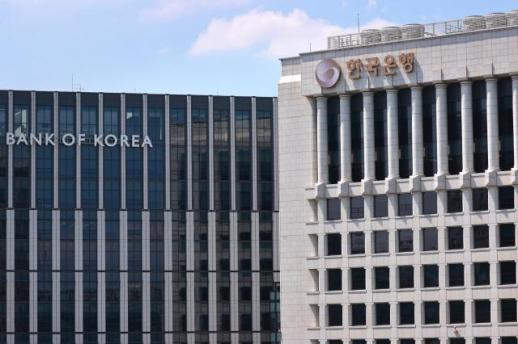 “进入新加息周期”……此次加息与过去有何不同
韩国银行在经历了3年6个月的基准利率加息周期后,重新启动了加息进程,市场对未来加息幅度和速度的关注度上升。与以往连续加息的情况不同,此次由于半导体出口表现良好,内需也在恢复,经济和金融稳定的状况被认为可能会逐步加息。 根据8月18日的消息,上个月基准利率从年2.50%上调至2.75%,加息幅度为0.25个百分点。这是自2023年1月以来的首次加息。当时,金融通货委员会表示有必要继续保持加息的“基调”。最近,韩国银行副行长尤相大也表示“已进入新的加息周期”,并留有进一步加息的可能性。 关键在于此次加息周期是否会像过去一样出现“连续加息”。韩国银行过去曾多次连续上调基准利率。2007年7月和8月连续两次加息,2021年11月至2022年1月间则进行了三次加息。之后,从2022年4月到2023年1月,基准利率也迅速上升。2021年11月以来的加息被视为是新冠疫情后紧缩周期的延续。 当时与现在的加息背景有所不同。过去,由于低利率和流动性扩张导致房价暴涨、家庭债务增加、物价急剧上涨等现象并存,迫切需要迅速解决金融与物价的不平衡。尤其是在2021年至2023年间,疫情后释放的流动性、供应链问题和原材料价格上涨等因素共同推动了物价上涨的压力。 相对而言,此次虽然经济增长支撑了加息,但围绕物价和金融稳定的紧迫性被认为相对较低。半导体出口保持稳健,消费等内需也在恢复。在经济复苏的背景下,虽然有加息的空间,但与必须迅速采取紧缩措施以控制物价和家庭债务的情况有所不同。 因此,市场普遍认为,韩国银行更可能在加息一次后,根据经济情况决定是否进一步加息。下次调整利率的时间被认为是在10月。市场预计,韩国银行在8月的货币政策委员会上不会立即加息,而是会观察物价、家庭贷款、房价和汇率等金融稳定状况,可能在10月进行进一步加息。 然而,加息周期将持续到何时仍然不确定。市场预计,今年年底基准利率可能升至年3.00%。如果未来经济、物价和金融稳定的状况仍然需要加息,可能会在明年上半年继续加息,最终利率可能达到年3.25%~3.50%的水平。 有证据显示,尤金投资证券预测8月基准利率将维持不变。研究员金智娜表示,尽管增长、物价和金融稳定等加息的理由依然存在,但“情况并没有恶化到需要连续加息的程度”。特别是7月物价略有下降,韩元对美元汇率也降至1410韩元左右,因此认为没有必要急于在8月加息。 金研究员指出:“观察7月加息的效果,仅通过维持当前的鹰派沟通就能实现一定程度的紧缩效果,因此在没有危机的情况下,连续加息的效果会降低。预计8月将维持不变,并加强鹰派指引。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-19 02:04:20 -
 8月连续加息的可能性增加,韩国央行关注‘加息条件’
韩国银行在上个月加息后,已转向紧缩政策,市场对是否会出现“连续加息”的关注不断增加。第二季度经济增长率高于预期,内需复苏持续,物价和家庭债务也对进一步加息形成了压力。 根据金融界的消息,市场原本认为韩国银行在7月加息后会进入观望期,预计10月可能会再次加息。然而,最近韩国银行副行长尤相大表示:“如果没有特别的冲击,追加加息的可能性很高。”这使得本月的金融货币委员会可能会进行连续加息的预期再次升温。 8月的利率决策中,一个重要的变量是本月发布的修正经济展望。今年的经济走势大幅超出原先预期,增长率展望可能会被上调。韩国银行在5月时将今年的增长率预期设定为2.6%。在上调5月的预期后,这次也有可能进一步提高预期。 实际上,今年第二季度国内生产总值(GDP)较上季度增长了0.6%,大幅超出韩国银行的0.2%预期。内需表现良好,半导体等出口持续强劲,继第一季度(1.8%)后继续保持增长。上半年增长率为3.8%,是自2021年下半年(4.5%)以来的最高水平。 韩国经济在第二季度的意外增长也促使海外主要投资银行(IB)不断上调今年的增长率预期。7月底,8家主要投资银行对今年韩国实际GDP增长率的平均预期为3.2%,比6月底的3.0%提高了0.2个百分点。投资银行自4月(2.4%)以来,已连续四个月上调增长率预期。 内需改善的趋势也在持续。6月的信用卡消费数据显示,个人和企业的消费较上月增加了约20%。7月由于假期消费的增加,民间消费可能进一步改善。 家庭债务的增长趋势也是韩国银行考虑的因素之一。尽管银行业采取了严格的贷款限制,但7月家庭贷款,特别是住房抵押贷款的增长趋势似乎仍在继续。此前,韩国银行行长申炯松提到:“金融和外汇市场的高波动性,以及首都圈房价的再次上涨等金融不平衡风险,都是不安因素。” 物价上涨也增加了进一步加息的必要性。尤副行长最近表示:“需要关注韩国银行未来的增长预期和物价走势。”7月的核心物价指数为116.43,同比上涨2.3%。这一涨幅是自2023年12月以来的最高水平。如果国际油价、汇率等供应侧因素以及国内需求侧的物价压力加大,可能成为进一步紧缩的依据。 证券市场的一些专家也对8月加息的可能性持乐观态度。信永证券研究员赵永九表示:“从第二季度的GDP和GDI,以及7月的消费者物价指数来看,连续加息的条件已经具备。”他指出,尽管总体和生活物价有所放缓,但核心物价的上涨仍需警惕芯片通胀和需求方面的压力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 00:12:00 -
 汇率与物价稳定,但隐患依然存在……韩国央行8月利率面临‘两难’
在韩国银行即将决定8月基准利率之际,决策变得复杂。随着汇率和消费者物价的稳定,连续加息的必要性降低,但意外强劲的经济增长和核心物价仍然指向额外加息的需求。 根据7日金融界的消息,韩国银行将在27日召开金融货币委员会,决定是否调整当前年利率2.75%。 此前,韩国银行在上月16日的货币政策会议上,将基准利率从2.50%上调至2.75%,这是自2023年1月以来的首次加息,时隔三年六个月。 当时,货币政策委员们以经济增长加快、物价超出目标水平、首都圈房价和家庭债务等金融不平衡风险作为共同的加息理由。实际上,直到上月初,韩元对美元汇率仍在1500韩元以上,消费者物价涨幅在5月和6月连续两个月达到3%。 意外强劲的经济增长也为额外加息的预期提供了支持。今年第二季度实际国内生产总值(GDP)较上季度增长了0.6%。这一增幅大大超出韩国银行在5月的预测(0.2%),使得8月“连续加息”的可能性被提上日程。 然而,最近情况出现了变化。韩元对美元汇率迅速降至1410韩元,7月消费者物价涨幅在三个月后回落至2%。高汇率和高物价的压力减轻,使得韩国银行急于加息的诱因减少。 法国外贸银行在最近的报告中预测,韩国银行将在本月冻结基准利率,随后在10月和明年1月进行额外加息。尽管在增长和物价方面仍然存在额外紧缩的必要性,但汇率迅速稳定以及国内股市调整导致资产效应受限是其依据。 我们的金融管理研究所也认为,由于需要评估上月加息的政策效果,本月采取“鹰派冻结”的可能性较高。不过,预计会有1至2名委员提出加息的少数意见。 另一方面,“连续加息”的可能性并未完全消失。核心物价的上涨压力依然较高,8月物价上涨幅度可能再次扩大。GDP与国内总收入(GDI)之间的异常差距也是一个变量。由于贸易条件改善,实际购买力迅速增加,可能导致消费上升,从而加大需求侧的物价压力。 韩国银行行长申贤松在上月的利率决定后记者会上表示,关于8月的额外加息可能性,“将密切关注第二季度的GDP和GDI,以及7月的核心物价和生活物价来做出决定。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-08 00:40:00
-
美联储加息三年后再度加息,暗示年内可能再加两次
美国联邦储备系统(美联储)在三年多后再次提高基准利率,并表示年内可能会进一步加息,这引发了市场对未来紧缩速度的关注。尽管特朗普总统不断施压要求降息,但美联储发出的强硬紧缩信号使得年内加息两次的预期逐渐升温。 根据16日(当地时间)路透社等媒体的报道,美联储在当天的联邦公开市场委员会(FOMC)上将基准利率从年3.50%~3.75%上调至3.75%~4.00%,加息0.25个百分点。这是自2023年7月以来的首次加息,12名有投票权的委员全体一致支持。 美联储公布的点阵图显示,进一步紧缩的可能性明显。提交预测的18名委员中,有16人预计今年至少还会加息一次。预计到今年年底,政策利率的中位数将达到4.1%。美联储主席凯文·沃什对此次举措表示,"部分收回了宽松的条件",并强调了物价稳定的决心。 由于美联储的信息比预期更为强硬,华尔街对加息的预期也在上调。原本预计12月会加息一次,但现在对下月FOMC会议上"连续加息"的预期正在上升。根据芝加哥商品交易所(CME)跟踪美联储利率预期的FedWatch工具,下月FOMC会议上加息的可能性已从前一天的43%上升至53%。此外,12月FOMC会议后基准利率达到4.25%~4.50%的可能性也从前一天的29%上升至接近40%。这意味着在今年剩余的两次FOMC会议上都有可能各加息0.25个百分点。 实际上,高盛原本预计此次加息将结束美联储的紧缩周期,但在FOMC结果比预期更为鹰派后,调整了预测,预计在10月将再加息0.25个百分点。此外,美国银行(BofA)全球研究部也预测10月和12月将各加息一次。 首席全球策略师希玛·沙在美国经济媒体《商业内幕》上表示,由于能源价格上涨和持续的通货膨胀,连鸽派委员也参与了加息,认为"仅一次加息的可能性非常低"。 未来油价和物价将是主要变量 然而,也有观点认为难以确定是否会进一步加息。纳蒂西斯的首席经济学家克里斯托弗·霍奇预计12月会加息,但也表示如果未来物价快速回落,此次加息可能会是一次性的。互动经纪公司的首席策略师史蒂夫·索斯尼克认为,除非通货膨胀未能如预期快速降低,否则进一步加息是有可能的,但如果物价指标明显改善,美联储可能会选择维持利率不变。 最终,未来的消费者物价指数(CPI)和个人消费支出(PCE)物价指数、油价走势将决定进一步紧缩的速度和时机。在物价压力持续的情况下,经济增长和就业保持稳健,这被视为美联储可能进一步加息的条件。 与此同时,特朗普总统在美联储决定后表示,"美国的利率应该在1%或更低",并呼吁"迅速降低美国的利率"。他表示仍然信任自己任命的沃什主席,但批评美联储董事会"非常敌对且极具政治性"。
2026-09-18 00:28:10 -
韩国银行连续加息,股市反应不一
韩国银行在连续两次上调基准利率后,市场对其对股市的影响产生了关注。 韩国银行金融货币委员会于27日召开货币政策方向会议,将基准利率从原来的年2.75%上调至3.00%,上调幅度为0.25个百分点。这是继上个月将利率从2.50%上调至2.75%后的连续加息。韩国银行历史上连续加息的案例屈指可数,而此次在加息周期初期连续上调则是首次。 此次韩国银行的决定背景是强劲的经济增长势头。今年第二季度实际国内生产总值(GDP)增长率较上季度增长0.6%,保持正增长。因此,韩国银行将今年的经济增长率预期从2.6%大幅上调至3.3%。明年的增长率也上调至2.9%。 随着韩国银行因经济向好而加快“鹰派”(偏向紧缩货币政策)步伐,股市立即感受到紧张和冷空气。 通常,加息会增加企业的利息负担,并吸收市场流动性,对股市产生负面影响。尤其是连续加息导致资金筹集成本急剧上升,可能引发边际企业业绩恶化的担忧,并导致个人投资者的投资心理萎缩,从而加大KOSPI和KOSDAQ指数的下行压力。 这一消息传出后,在线社区和股市投资者之间就未来股市的影响和经济波动展开了激烈的讨论。 一位网友表示:“正因为这个原因,KOSPI现在又在大幅下跌。”他担心短期内股市下跌会对投资心理造成直接打击。 也有声音指出实体经济和个体经营者的痛苦。大多数网友认为,高利率导致消费萎缩,“只有个体经营者和无房者在受苦”,并批评道:“政府通过消费券等方式撒钱,而韩国银行却在加息,政策步调不一致,导致底层和边际企业受到损害。” 另一方面,也有观点积极看待韩国银行的预防性物价控制决策。有些人认为:“如果现在不控制物价,将来会更严重。”因此对加息的必要性给予了高度评价。另一位网友则表示:“李昌镐行长在物价稳定方面处理得非常干脆,这是为了长期经济稳定而不得不采取的措施。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 19:48:20 -
紧缩的序幕:再次进入3%利率时代?专家中有四人预测8月加息
在韩国银行8月基准利率决定之前,市场预测出现明显分歧。考虑到比预期更强劲的增长势头和高企的核心物价,部分观点认为需要进一步加息,但在短短一个月内再次加息的“连续加息”将加重家庭的利息负担,这也是韩国银行面临的一个重要考量。 据金融界等消息,韩国银行将在27日召开今年第六次金融货币委员会,决定目前年利率为2.75%的基准利率是否调整。 根据《亚洲经济》对7位主要债券和宏观经济专家的调查,4名受访者(57.1%)预计此次货币政策委员会将把基准利率上调25个基点(1个基点=0.01个百分点)至3.00%。其余3名(42.9%)则预测将维持不变。在预测加息的4人中,只有1人认为会达成一致决定,3人则认为会出现维持不变的少数意见。 加息与维持不变的预测以4比3的比例相持不下,原因在于经济增长和物价的上升增加了进一步紧缩的必要性,而连续加息带来的金融负担也不容小觑。特别是在此次货币政策委员会上,受益于半导体出口的良好表现和核心物价的持续高企,将成为利率决定的关键变量。 预测加息的专家指出,高物价水平和增长率上调的可能性是主要依据。预计会达成一致加息的韩国投资证券研究员安在均表示:“虽然外部不确定性较高,但预计年增长率将超过3%,物价预期路径将在2%中后期,这些都是货币政策决定的最重要因素。” 相反,预测维持不变的奇门证券研究员安艺哈表示:“增长率的上调已经提前预告,并且在7月已经反映在基准利率的上调中。如果确认物价有进一步上行压力,可能会加息,但考虑到最近汇率下降等因素,认为不至于需要连续加息。” 如果韩国银行此次再次加息25个基点,基准利率将达到3.00%。这将是自去年2月25日降至2%以来,时隔约一年半再次进入3%区间。专家普遍预计此次加息周期的最终利率水平将在3.25%左右。 问题在于家庭和企业的利息负担。今年第一季度,名义国内生产总值(GDP)与家庭债务比率已达到85.3%。如果连续加息,贷款利率上升将使得弱势借款人的本金和利息偿还负担加重。企业也难以避免因基准利率和市场利率上升而导致的融资成本增加。特别是对依赖银行贷款的中小企业和信用评级较低的企业来说,负担相对较重。 LS证券研究员吴惠英指出:“家庭债务去杠杆化固然重要,但如果利率上升过快,借款人的负担将加重,尤其是弱势借款人将面临更大的困难。”她表示,韩国银行作为需要逐步加息的机构,也可能对连续加息感到压力。 iM证券研究员朴相贤也强调:“美国和日本的国债利率都急剧上升,如果国内再加上基准利率的上升压力,市场利率可能会进一步上升。”不过,他补充道:“即使此次加息,未来剩余的加息次数可能只会有一两次的预期形成。”他认为,国债利率可能会进一步上升,但上限已经接近。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-24 02:28:00 -
“进入新加息周期”……此次加息与过去有何不同
韩国银行在经历了3年6个月的基准利率加息周期后,重新启动了加息进程,市场对未来加息幅度和速度的关注度上升。与以往连续加息的情况不同,此次由于半导体出口表现良好,内需也在恢复,经济和金融稳定的状况被认为可能会逐步加息。 根据8月18日的消息,上个月基准利率从年2.50%上调至2.75%,加息幅度为0.25个百分点。这是自2023年1月以来的首次加息。当时,金融通货委员会表示有必要继续保持加息的“基调”。最近,韩国银行副行长尤相大也表示“已进入新的加息周期”,并留有进一步加息的可能性。 关键在于此次加息周期是否会像过去一样出现“连续加息”。韩国银行过去曾多次连续上调基准利率。2007年7月和8月连续两次加息,2021年11月至2022年1月间则进行了三次加息。之后,从2022年4月到2023年1月,基准利率也迅速上升。2021年11月以来的加息被视为是新冠疫情后紧缩周期的延续。 当时与现在的加息背景有所不同。过去,由于低利率和流动性扩张导致房价暴涨、家庭债务增加、物价急剧上涨等现象并存,迫切需要迅速解决金融与物价的不平衡。尤其是在2021年至2023年间,疫情后释放的流动性、供应链问题和原材料价格上涨等因素共同推动了物价上涨的压力。 相对而言,此次虽然经济增长支撑了加息,但围绕物价和金融稳定的紧迫性被认为相对较低。半导体出口保持稳健,消费等内需也在恢复。在经济复苏的背景下,虽然有加息的空间,但与必须迅速采取紧缩措施以控制物价和家庭债务的情况有所不同。 因此,市场普遍认为,韩国银行更可能在加息一次后,根据经济情况决定是否进一步加息。下次调整利率的时间被认为是在10月。市场预计,韩国银行在8月的货币政策委员会上不会立即加息,而是会观察物价、家庭贷款、房价和汇率等金融稳定状况,可能在10月进行进一步加息。 然而,加息周期将持续到何时仍然不确定。市场预计,今年年底基准利率可能升至年3.00%。如果未来经济、物价和金融稳定的状况仍然需要加息,可能会在明年上半年继续加息,最终利率可能达到年3.25%~3.50%的水平。 有证据显示,尤金投资证券预测8月基准利率将维持不变。研究员金智娜表示,尽管增长、物价和金融稳定等加息的理由依然存在,但“情况并没有恶化到需要连续加息的程度”。特别是7月物价略有下降,韩元对美元汇率也降至1410韩元左右,因此认为没有必要急于在8月加息。 金研究员指出:“观察7月加息的效果,仅通过维持当前的鹰派沟通就能实现一定程度的紧缩效果,因此在没有危机的情况下,连续加息的效果会降低。预计8月将维持不变,并加强鹰派指引。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-19 02:04:20 -
8月连续加息的可能性增加,韩国央行关注‘加息条件’
韩国银行在上个月加息后,已转向紧缩政策,市场对是否会出现“连续加息”的关注不断增加。第二季度经济增长率高于预期,内需复苏持续,物价和家庭债务也对进一步加息形成了压力。 根据金融界的消息,市场原本认为韩国银行在7月加息后会进入观望期,预计10月可能会再次加息。然而,最近韩国银行副行长尤相大表示:“如果没有特别的冲击,追加加息的可能性很高。”这使得本月的金融货币委员会可能会进行连续加息的预期再次升温。 8月的利率决策中,一个重要的变量是本月发布的修正经济展望。今年的经济走势大幅超出原先预期,增长率展望可能会被上调。韩国银行在5月时将今年的增长率预期设定为2.6%。在上调5月的预期后,这次也有可能进一步提高预期。 实际上,今年第二季度国内生产总值(GDP)较上季度增长了0.6%,大幅超出韩国银行的0.2%预期。内需表现良好,半导体等出口持续强劲,继第一季度(1.8%)后继续保持增长。上半年增长率为3.8%,是自2021年下半年(4.5%)以来的最高水平。 韩国经济在第二季度的意外增长也促使海外主要投资银行(IB)不断上调今年的增长率预期。7月底,8家主要投资银行对今年韩国实际GDP增长率的平均预期为3.2%,比6月底的3.0%提高了0.2个百分点。投资银行自4月(2.4%)以来,已连续四个月上调增长率预期。 内需改善的趋势也在持续。6月的信用卡消费数据显示,个人和企业的消费较上月增加了约20%。7月由于假期消费的增加,民间消费可能进一步改善。 家庭债务的增长趋势也是韩国银行考虑的因素之一。尽管银行业采取了严格的贷款限制,但7月家庭贷款,特别是住房抵押贷款的增长趋势似乎仍在继续。此前,韩国银行行长申炯松提到:“金融和外汇市场的高波动性,以及首都圈房价的再次上涨等金融不平衡风险,都是不安因素。” 物价上涨也增加了进一步加息的必要性。尤副行长最近表示:“需要关注韩国银行未来的增长预期和物价走势。”7月的核心物价指数为116.43,同比上涨2.3%。这一涨幅是自2023年12月以来的最高水平。如果国际油价、汇率等供应侧因素以及国内需求侧的物价压力加大,可能成为进一步紧缩的依据。 证券市场的一些专家也对8月加息的可能性持乐观态度。信永证券研究员赵永九表示:“从第二季度的GDP和GDI,以及7月的消费者物价指数来看,连续加息的条件已经具备。”他指出,尽管总体和生活物价有所放缓,但核心物价的上涨仍需警惕芯片通胀和需求方面的压力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 00:12:00 -
汇率与物价稳定,但隐患依然存在……韩国央行8月利率面临‘两难’
在韩国银行即将决定8月基准利率之际,决策变得复杂。随着汇率和消费者物价的稳定,连续加息的必要性降低,但意外强劲的经济增长和核心物价仍然指向额外加息的需求。 根据7日金融界的消息,韩国银行将在27日召开金融货币委员会,决定是否调整当前年利率2.75%。 此前,韩国银行在上月16日的货币政策会议上,将基准利率从2.50%上调至2.75%,这是自2023年1月以来的首次加息,时隔三年六个月。 当时,货币政策委员们以经济增长加快、物价超出目标水平、首都圈房价和家庭债务等金融不平衡风险作为共同的加息理由。实际上,直到上月初,韩元对美元汇率仍在1500韩元以上,消费者物价涨幅在5月和6月连续两个月达到3%。 意外强劲的经济增长也为额外加息的预期提供了支持。今年第二季度实际国内生产总值(GDP)较上季度增长了0.6%。这一增幅大大超出韩国银行在5月的预测(0.2%),使得8月“连续加息”的可能性被提上日程。 然而,最近情况出现了变化。韩元对美元汇率迅速降至1410韩元,7月消费者物价涨幅在三个月后回落至2%。高汇率和高物价的压力减轻,使得韩国银行急于加息的诱因减少。 法国外贸银行在最近的报告中预测,韩国银行将在本月冻结基准利率,随后在10月和明年1月进行额外加息。尽管在增长和物价方面仍然存在额外紧缩的必要性,但汇率迅速稳定以及国内股市调整导致资产效应受限是其依据。 我们的金融管理研究所也认为,由于需要评估上月加息的政策效果,本月采取“鹰派冻结”的可能性较高。不过,预计会有1至2名委员提出加息的少数意见。 另一方面,“连续加息”的可能性并未完全消失。核心物价的上涨压力依然较高,8月物价上涨幅度可能再次扩大。GDP与国内总收入(GDI)之间的异常差距也是一个变量。由于贸易条件改善,实际购买力迅速增加,可能导致消费上升,从而加大需求侧的物价压力。 韩国银行行长申贤松在上月的利率决定后记者会上表示,关于8月的额外加息可能性,“将密切关注第二季度的GDP和GDI,以及7月的核心物价和生活物价来做出决定。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-08 00:40:00









