
主页搜索
搜索
选择时间
搜索范围
全部的
‘越南投资’新闻 3个
-
 三星在越南扩大合作伙伴至340家,提升当地供应链能力
三星电气计划在越南投资约2.5万亿越南盾(约合18.5亿美元),以扩建半导体封装基板生产设施。随着三星在越南的生产基地向高附加值半导体部件领域扩展,参与当地供应链的越南企业数量也增加到340家。然而,现有企业在高端部件供应能力上仍然有限,因此提升产业生态系统的技术竞争力成为一项重要任务。 据越南经济专业媒体CafeF等报道,三星电气于12日(当地时间)宣布,将在越南太原省投资约18.5亿美元(约合2.486万亿越南盾)以扩建半导体封装基板生产设施。这项投资是其在韩国世宗工厂和越南生产法人总计505亿美元投资计划的一部分。 三星电气将在世宗工厂投入约318亿美元,以扩大高附加值半导体基板的生产能力,并计划在越南应对全球客户需求的增长。新的越南设施预计将在2030年6月前完成建设并投入运营。 此次投资的翻转芯片球栅阵列(FCBGA)是连接人工智能(AI)加速器、图形处理器(GPU)和中央处理器(CPU)等高性能半导体与主板的关键部件。随着AI服务器和高性能计算市场的增长,高附加值半导体封装基板的需求也在增加。 三星电气社长张德贤表示:“随着AI和高性能计算市场的快速增长,高附加值半导体基板在半导体性能和供应链稳定性方面变得越来越重要。” 三星合作伙伴数量扩大至340家……高端部件供应仍然有限 随着三星在越南的投资扩大,当地企业的供应链参与度也在增加。越南工业贸易部表示,2014年三星在当地的一级合作伙伴仅有4家,而现在包括一、二级合作伙伴在内的越南企业数量已大幅增加至340家。 然而,合作伙伴数量的增加并未能充分转化为高端制造能力的提升。当地企业提供的产品主要集中在消耗品、包装材料、印刷品和技术难度较低的部件等领域。虽然参与三星供应链的企业数量增加,但其自主生产和供应高附加值部件的能力仍然有限。 在越南整体部件和材料产业中也存在类似问题。根据工业贸易部对2024年相关企业7000家的调查,参与全球供应链和价值链的企业仅占约30%。其中75%的企业仅向国内市场供应产品,8%专注于出口,17%则兼顾内外市场。 尤其是在高端产业领域,当地部件供应能力相较其他制造业更为薄弱。越南在摩托车领域的部件自给能力达到85%至95%,而在电子和信息通信领域仅为30%至50%,在高科技产业则仅为5%至10%。 为了缩小这一差距,三星一直在支持提升当地企业的生产能力。从2015年至2021年,三星对379家越南企业进行了生产创新咨询,并在2018年至2021年期间培养了406名生产创新专家。此后,支持领域也扩展到智能工厂、模具和自动化等方面。今年,三星还将新增14家企业纳入支持范围,使得智能工厂支持的企业总数达到96家,相关专业人才培养规模也达到了241人。 在模具和自动化领域也进行了支持。三星在智能模具领域支持了6家企业,在自动化领域支持了5家企业,帮助当地企业提升制造技术。 三星计划继续扩大与越南企业的合作,覆盖更广泛的地区和技术领域。其目标不仅是增加合作伙伴数量,更是希望支持当地企业获得自主技术竞争力,参与全球供应链。 在此背景下,三星越南采购中心副总裁车志浩于8日举行的全球供应链联动研讨会上提出了未来合作的三个方向:扩大范围、深化能力和系统化联动。车副总裁表示:“我们希望未来的合作活动能够‘更广泛’,‘更深入’,‘更系统’地发展。” 首先,三星计划将目前在北宁和胡志明等主要生产基地周边进行的支持项目扩展到越南北部和南部的主要工业区域,如富头、海防和太原等地。同时,根据企业的需求,细化智能工厂建设、模具技术改进和自动化咨询等支持内容。 特别是,三星计划挖掘企业内部的核心人才,提高实务能力,以推动自主创新活动的持续进行。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 02:40:10 -
 越南投资版图重塑,韩国企业从简单组装转向半导体与能源
越南的投资正在迅速从简单的组装生产基地转向半导体、先进材料和能源基础设施。最近的投资不仅在规模上有所扩大,更在品类和角色上发生了变化。韩国制造业的海外生产战略也在重新调整,投资重点从以手机组装和劳动密集型生产为主,转向半导体后工序、显示材料、封装基板以及人工智能产业园电力基础设施等领域。 根据越南当地媒体的综合报道,韩国企业近期在越南公布了新的投资和工厂开工计划。过去,越南的投资主要集中在缝纫、鞋类和手机组装等劳动密集型生产,而现在则逐渐向半导体后工序、显示材料和核心部件等高附加值领域扩展。 首先,三星作为越南最大的外商直接投资企业,表达了进一步投资的意愿。三星电子首席财务官朴顺哲于2日与越南财政部长应安段会面,讨论了在越南的业务和投资计划。在会上,三星宣布计划在今年内进行约10亿美元(约合1.505万亿越南盾)的新投资。 截至去年年底,三星在越南的累计投资额已达到240亿美元。公司目前在越南运营6家工厂和研发中心,并表示将继续围绕三星电子、三星显示器和三星电机等进行中长期投资。 此外,三星显示器的供应商道远系统正在扩大其折叠手机核心材料超薄强化玻璃(UTG)的生产基础。道远系统于8日在越南北部太原省松公II工业园举行了第二工厂的开工仪式。第二阶段投资额为1.3亿美元,第一、第二阶段的总投资规模为2.5亿美元。道远系统的代表玉京石在开工仪式上表示:“第二工厂的建设是为了应对未来UTG市场的扩展。”此次投资被视为在越南扩大与折叠手机市场相关的核心材料生产能力的案例。 LG Innotek正在海防推进半导体封装基板工厂项目。LG Innotek于今年3月宣布将在海防南丁部工业园投资总额达10亿美元(约合1.5万亿越南盾)建设工厂。该地块面积为32万3812平方米,相当于43个足球场。海防市党委于3日批准该项目为海防自由贸易区的第一个项目。当地媒体报道称,LG Innotek的项目吸引了英特尔、安靠和三星的加入,使越南的半导体供应链更加厚实。 SK创新正在加速在越南的能源基础设施投资。SK创新于5月宣布,与越南国有电力公司PV Power及当地合作伙伴NASU组成的财团,在越南乂安省的潭梅地区举行了“昆拉普LNG(液化天然气)项目执行发布及技术基础设施开工仪式”,并启动了总额达23亿美元(约合3.45万亿越南盾)的LNG项目。 该项目将在距离河内约220公里的乂安省昆拉普地区建设1.5GW级LNG联合循环发电厂和LNG终端。商业运营的目标时间为2030年12月。SK创新表示,此次项目是SK集团向越南政府提出的“特化能源-产业集群”实现案例。计划将发电厂生产的电力供应给附近的先进工业园区,并建设人工智能数据中心等,应用“韩国式人工智能全栈”价值链,支持越南的产业升级。投资规模的变化...向半导体和材料转移 最近投资趋势的核心在于品类的变化,而非金额。韩国企业在越南的投资早已进行大规模,但最近则逐渐从组装和低附加值生产转向半导体后工序、显示材料、核心部件和能源基础设施等领域。 LG Innotek的封装基板与人工智能服务器需求的扩大相吻合,供给压力加大;道远系统的UTG则与折叠手机市场直接相关;SK创新的LNG项目则与包括先进工业园区和人工智能数据中心在内的产业基础建设计划相连。越南当地也将韩国企业的投资视为半导体生态系统扩展的趋势。曾被视为劳动密集型生产基地的越南,正在向包括设计、验证和封装在内的供应链枢纽转变。 特别是LG Innotek的投资方式展示了韩国与越南的角色分工。该公司将位于庆北龟尾的工厂设定为负责新技术和高附加值产品的母工厂,而将越南海防作为通用产品的量产基地。龟尾的半导体基板生产线目前几乎处于最大运转状态。 在这种结构下,新产品开发和高难度工序将在国内进行,而需要应对的量产则在越南完成。如果高附加值工序和研发功能留在国内,可能会影响技术积累和核心就业的维持,但如果量产不断向海外转移,国内生产基地的角色必然会发生变化。 与此同时,韩国仍然保持着越南最大的外国投资国地位。驻越南大使崔永三表示,截至今年5月,韩国在越南的累计投资额已达到1010亿美元(约合151.8万亿越南盾)。根据去年的数据,两国年互访人数超过500万,贸易额达到890亿美元(约合133.8万亿越南盾)。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 21:32:00 -
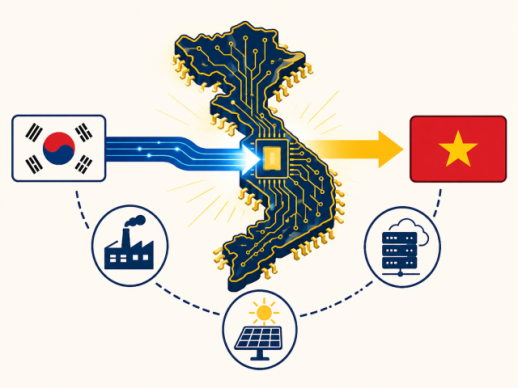 越南不再是低成本基地 韩国投资转向制造与服务综合中心
韩国对越南的直接投资(FDI)在全球价值链(GVC)重组及数字化、绿色转型的趋势下,正经历结构性变化。占越南整体FDI约18%的韩国资本,正从以制造业为中心转向高端和高附加值领域,从而对越南的产业结构和供应链产生更大的影响。 据越南媒体《工业与贸易》报道,15日,国立越南河内经济大学的杜蒂敏慧教授研究团队在其论文《韩国的越南直接投资:趋势与战略商业启示》中进行了上述分析。研究团队基于国内监管机构和国际组织的二手数据,考察了韩国FDI的规模、结构和战略变化,并提出了企业和政策层面的启示。 研究显示,截至2024年底,越南的累计FDI约为5028亿美元,项目数量达到42002个。预计去年新增注册资本约为384亿美元,使累计规模增至5400亿美元水平。 在这些投资中,韩国被视为核心投资国,且在产业结构方面,制造业的集中度十分明显。约75%的韩国FDI集中在这一领域,围绕电子、纺织、配套产业和化学等领域形成了大规模的生产和出口集群。尤其是三星和LG等大型企业的项目,使得北宁、太原、海防、胡志明市及其周边地区转变为全球电子和移动供应链的生产基地。 在地理上,投资也明显集中在工业和物流基础设施完善的地区。然而,研究指出,近期由于土地获取的可能性、人工成本和基础设施的连接性等因素,一些资本开始向新地区转移。这被解读为分散风险和优化成本的战略性举动。 投资性质本身也在迅速变化。曾以传统组装和纺织产业为主的韩国FDI,现正逐步扩展到高技术电子、半导体、可再生能源、数据中心、金融和物流等技术和服务密集型领域。研究团队认为,这表明越南正在摆脱单纯的低成本生产基地,重新定位为制造与服务相结合的区域战略中心。 然而,韩国企业与越南企业之间的深入联系仍然有限。许多韩国企业因技术差距、质量标准、交货能力和财务能力等原因,优先利用现有的区域供应链,这一趋势最终可能影响本地化水平。同时,制度层面上,支持供应商的项目尚未形成足够系统化的体系。 因此,研究建议越南企业应摆脱单纯的承包关系,更明确地设定在价值链中的角色,如零部件、半成品、支持服务和研发(R&D)。同时,还应积极投资于技术能力、质量管理体系、数字化转型和人力资源开发。政府也应从单纯增加投资吸引规模的量化方式转变为优先考虑高技术、高附加值项目与国内企业之间的联系的“选择性FDI战略”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 07:30:20
-
三星在越南扩大合作伙伴至340家,提升当地供应链能力
三星电气计划在越南投资约2.5万亿越南盾(约合18.5亿美元),以扩建半导体封装基板生产设施。随着三星在越南的生产基地向高附加值半导体部件领域扩展,参与当地供应链的越南企业数量也增加到340家。然而,现有企业在高端部件供应能力上仍然有限,因此提升产业生态系统的技术竞争力成为一项重要任务。 据越南经济专业媒体CafeF等报道,三星电气于12日(当地时间)宣布,将在越南太原省投资约18.5亿美元(约合2.486万亿越南盾)以扩建半导体封装基板生产设施。这项投资是其在韩国世宗工厂和越南生产法人总计505亿美元投资计划的一部分。 三星电气将在世宗工厂投入约318亿美元,以扩大高附加值半导体基板的生产能力,并计划在越南应对全球客户需求的增长。新的越南设施预计将在2030年6月前完成建设并投入运营。 此次投资的翻转芯片球栅阵列(FCBGA)是连接人工智能(AI)加速器、图形处理器(GPU)和中央处理器(CPU)等高性能半导体与主板的关键部件。随着AI服务器和高性能计算市场的增长,高附加值半导体封装基板的需求也在增加。 三星电气社长张德贤表示:“随着AI和高性能计算市场的快速增长,高附加值半导体基板在半导体性能和供应链稳定性方面变得越来越重要。” 三星合作伙伴数量扩大至340家……高端部件供应仍然有限 随着三星在越南的投资扩大,当地企业的供应链参与度也在增加。越南工业贸易部表示,2014年三星在当地的一级合作伙伴仅有4家,而现在包括一、二级合作伙伴在内的越南企业数量已大幅增加至340家。 然而,合作伙伴数量的增加并未能充分转化为高端制造能力的提升。当地企业提供的产品主要集中在消耗品、包装材料、印刷品和技术难度较低的部件等领域。虽然参与三星供应链的企业数量增加,但其自主生产和供应高附加值部件的能力仍然有限。 在越南整体部件和材料产业中也存在类似问题。根据工业贸易部对2024年相关企业7000家的调查,参与全球供应链和价值链的企业仅占约30%。其中75%的企业仅向国内市场供应产品,8%专注于出口,17%则兼顾内外市场。 尤其是在高端产业领域,当地部件供应能力相较其他制造业更为薄弱。越南在摩托车领域的部件自给能力达到85%至95%,而在电子和信息通信领域仅为30%至50%,在高科技产业则仅为5%至10%。 为了缩小这一差距,三星一直在支持提升当地企业的生产能力。从2015年至2021年,三星对379家越南企业进行了生产创新咨询,并在2018年至2021年期间培养了406名生产创新专家。此后,支持领域也扩展到智能工厂、模具和自动化等方面。今年,三星还将新增14家企业纳入支持范围,使得智能工厂支持的企业总数达到96家,相关专业人才培养规模也达到了241人。 在模具和自动化领域也进行了支持。三星在智能模具领域支持了6家企业,在自动化领域支持了5家企业,帮助当地企业提升制造技术。 三星计划继续扩大与越南企业的合作,覆盖更广泛的地区和技术领域。其目标不仅是增加合作伙伴数量,更是希望支持当地企业获得自主技术竞争力,参与全球供应链。 在此背景下,三星越南采购中心副总裁车志浩于8日举行的全球供应链联动研讨会上提出了未来合作的三个方向:扩大范围、深化能力和系统化联动。车副总裁表示:“我们希望未来的合作活动能够‘更广泛’,‘更深入’,‘更系统’地发展。” 首先,三星计划将目前在北宁和胡志明等主要生产基地周边进行的支持项目扩展到越南北部和南部的主要工业区域,如富头、海防和太原等地。同时,根据企业的需求,细化智能工厂建设、模具技术改进和自动化咨询等支持内容。 特别是,三星计划挖掘企业内部的核心人才,提高实务能力,以推动自主创新活动的持续进行。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 02:40:10 -
越南投资版图重塑,韩国企业从简单组装转向半导体与能源
越南的投资正在迅速从简单的组装生产基地转向半导体、先进材料和能源基础设施。最近的投资不仅在规模上有所扩大,更在品类和角色上发生了变化。韩国制造业的海外生产战略也在重新调整,投资重点从以手机组装和劳动密集型生产为主,转向半导体后工序、显示材料、封装基板以及人工智能产业园电力基础设施等领域。 根据越南当地媒体的综合报道,韩国企业近期在越南公布了新的投资和工厂开工计划。过去,越南的投资主要集中在缝纫、鞋类和手机组装等劳动密集型生产,而现在则逐渐向半导体后工序、显示材料和核心部件等高附加值领域扩展。 首先,三星作为越南最大的外商直接投资企业,表达了进一步投资的意愿。三星电子首席财务官朴顺哲于2日与越南财政部长应安段会面,讨论了在越南的业务和投资计划。在会上,三星宣布计划在今年内进行约10亿美元(约合1.505万亿越南盾)的新投资。 截至去年年底,三星在越南的累计投资额已达到240亿美元。公司目前在越南运营6家工厂和研发中心,并表示将继续围绕三星电子、三星显示器和三星电机等进行中长期投资。 此外,三星显示器的供应商道远系统正在扩大其折叠手机核心材料超薄强化玻璃(UTG)的生产基础。道远系统于8日在越南北部太原省松公II工业园举行了第二工厂的开工仪式。第二阶段投资额为1.3亿美元,第一、第二阶段的总投资规模为2.5亿美元。道远系统的代表玉京石在开工仪式上表示:“第二工厂的建设是为了应对未来UTG市场的扩展。”此次投资被视为在越南扩大与折叠手机市场相关的核心材料生产能力的案例。 LG Innotek正在海防推进半导体封装基板工厂项目。LG Innotek于今年3月宣布将在海防南丁部工业园投资总额达10亿美元(约合1.5万亿越南盾)建设工厂。该地块面积为32万3812平方米,相当于43个足球场。海防市党委于3日批准该项目为海防自由贸易区的第一个项目。当地媒体报道称,LG Innotek的项目吸引了英特尔、安靠和三星的加入,使越南的半导体供应链更加厚实。 SK创新正在加速在越南的能源基础设施投资。SK创新于5月宣布,与越南国有电力公司PV Power及当地合作伙伴NASU组成的财团,在越南乂安省的潭梅地区举行了“昆拉普LNG(液化天然气)项目执行发布及技术基础设施开工仪式”,并启动了总额达23亿美元(约合3.45万亿越南盾)的LNG项目。 该项目将在距离河内约220公里的乂安省昆拉普地区建设1.5GW级LNG联合循环发电厂和LNG终端。商业运营的目标时间为2030年12月。SK创新表示,此次项目是SK集团向越南政府提出的“特化能源-产业集群”实现案例。计划将发电厂生产的电力供应给附近的先进工业园区,并建设人工智能数据中心等,应用“韩国式人工智能全栈”价值链,支持越南的产业升级。投资规模的变化...向半导体和材料转移 最近投资趋势的核心在于品类的变化,而非金额。韩国企业在越南的投资早已进行大规模,但最近则逐渐从组装和低附加值生产转向半导体后工序、显示材料、核心部件和能源基础设施等领域。 LG Innotek的封装基板与人工智能服务器需求的扩大相吻合,供给压力加大;道远系统的UTG则与折叠手机市场直接相关;SK创新的LNG项目则与包括先进工业园区和人工智能数据中心在内的产业基础建设计划相连。越南当地也将韩国企业的投资视为半导体生态系统扩展的趋势。曾被视为劳动密集型生产基地的越南,正在向包括设计、验证和封装在内的供应链枢纽转变。 特别是LG Innotek的投资方式展示了韩国与越南的角色分工。该公司将位于庆北龟尾的工厂设定为负责新技术和高附加值产品的母工厂,而将越南海防作为通用产品的量产基地。龟尾的半导体基板生产线目前几乎处于最大运转状态。 在这种结构下,新产品开发和高难度工序将在国内进行,而需要应对的量产则在越南完成。如果高附加值工序和研发功能留在国内,可能会影响技术积累和核心就业的维持,但如果量产不断向海外转移,国内生产基地的角色必然会发生变化。 与此同时,韩国仍然保持着越南最大的外国投资国地位。驻越南大使崔永三表示,截至今年5月,韩国在越南的累计投资额已达到1010亿美元(约合151.8万亿越南盾)。根据去年的数据,两国年互访人数超过500万,贸易额达到890亿美元(约合133.8万亿越南盾)。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 21:32:00 -
越南不再是低成本基地 韩国投资转向制造与服务综合中心
韩国对越南的直接投资(FDI)在全球价值链(GVC)重组及数字化、绿色转型的趋势下,正经历结构性变化。占越南整体FDI约18%的韩国资本,正从以制造业为中心转向高端和高附加值领域,从而对越南的产业结构和供应链产生更大的影响。 据越南媒体《工业与贸易》报道,15日,国立越南河内经济大学的杜蒂敏慧教授研究团队在其论文《韩国的越南直接投资:趋势与战略商业启示》中进行了上述分析。研究团队基于国内监管机构和国际组织的二手数据,考察了韩国FDI的规模、结构和战略变化,并提出了企业和政策层面的启示。 研究显示,截至2024年底,越南的累计FDI约为5028亿美元,项目数量达到42002个。预计去年新增注册资本约为384亿美元,使累计规模增至5400亿美元水平。 在这些投资中,韩国被视为核心投资国,且在产业结构方面,制造业的集中度十分明显。约75%的韩国FDI集中在这一领域,围绕电子、纺织、配套产业和化学等领域形成了大规模的生产和出口集群。尤其是三星和LG等大型企业的项目,使得北宁、太原、海防、胡志明市及其周边地区转变为全球电子和移动供应链的生产基地。 在地理上,投资也明显集中在工业和物流基础设施完善的地区。然而,研究指出,近期由于土地获取的可能性、人工成本和基础设施的连接性等因素,一些资本开始向新地区转移。这被解读为分散风险和优化成本的战略性举动。 投资性质本身也在迅速变化。曾以传统组装和纺织产业为主的韩国FDI,现正逐步扩展到高技术电子、半导体、可再生能源、数据中心、金融和物流等技术和服务密集型领域。研究团队认为,这表明越南正在摆脱单纯的低成本生产基地,重新定位为制造与服务相结合的区域战略中心。 然而,韩国企业与越南企业之间的深入联系仍然有限。许多韩国企业因技术差距、质量标准、交货能力和财务能力等原因,优先利用现有的区域供应链,这一趋势最终可能影响本地化水平。同时,制度层面上,支持供应商的项目尚未形成足够系统化的体系。 因此,研究建议越南企业应摆脱单纯的承包关系,更明确地设定在价值链中的角色,如零部件、半成品、支持服务和研发(R&D)。同时,还应积极投资于技术能力、质量管理体系、数字化转型和人力资源开发。政府也应从单纯增加投资吸引规模的量化方式转变为优先考虑高技术、高附加值项目与国内企业之间的联系的“选择性FDI战略”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 07:30:20









