
主页搜索
搜索
选择时间
搜索范围
全部的
‘资本流动’新闻 2个
-
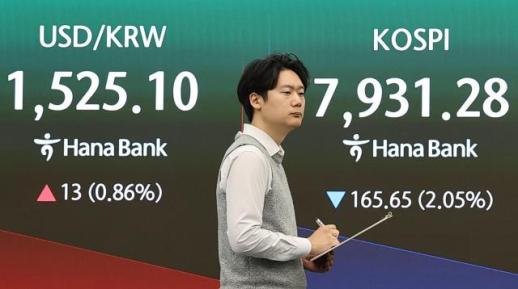 出口繁荣却导致汇率上涨,外汇政策亟需调整
出口表现良好并不再意味着汇率会稳定。过去,韩国经济中的出口增长通常意味着外汇流入,从而导致韩元升值和汇率稳定。然而,当前的外汇市场与过去大相径庭。尽管以半导体为主的出口业绩有所改善,韩元对美元汇率仍然高企,难以回落。仅仅依靠出口的良好表现来期待汇率稳定的老旧思维,已无法解释和应对当前市场的变化。 最大的变化在于资金流动的方式发生了改变。过去,贸易顺差是影响汇率的关键变量,但现在,资本流动的影响与商品进出口同样重要。国内个人投资者正大规模投资美国股票和海外上市指数基金。养老金和机构投资者也在不断增加海外资产的比例。企业则往往将赚取的美元用于海外投资或当地运营,而不是直接带回国内。这意味着,尽管通过出口赚取美元,但这些美元不一定会立即进入国内外汇市场。 美国与韩国的利率差异也是导致汇率不稳定的因素之一。美国高利率的长期化使得美元资产的吸引力依然很大。即使韩国通过出口获得外汇,全球资金仍然会追逐更高的收益和安全性而流向美元资产。再加上地缘政治风险和美国财政及贸易政策的不确定性,像韩元这样的非储备货币容易受到贬值压力。汇率不再仅仅由贸易顺差决定,而是全球资本流动、投资心理和利率差异的综合反映。 政府的应对措施也需要改变。每当汇率上涨时,单靠口头干预或用外汇储备压制市场的方式已显得力不从心。虽然在急剧波动时,政府的稳定措施是必要的,但如果高汇率源于结构性变化,仅靠短期措施效果难以持久。市场可能会认为政府仍然停留在过去的应对方式上。 外汇政策亟需重新制定。首先,应加强出口企业将美元顺利供应到国内市场的激励措施。如果海外投资的扩大不可避免,那么应建立能够与外汇市场稳定相结合的制度性安排,而不是一味抑制这种流动。大型机构投资者如国民养老金的海外投资和汇率对冲策略也需精细化,以减少市场冲击。个人的海外投资扩大也应被视为新的变量,相关统计和监测体系需加强。 最重要的是,汇率稳定应被视为恢复宏观经济整体信任的问题。如果财政健康、产业竞争力、金融市场稳定和货币政策的一致性得不到保障,韩元的信任将容易动摇。仅仅因为出口表现良好就期待汇率稳定的想法,已成为一种危险的错觉。韩国经济在全球市场中盈利却出现韩元贬值的现象,警示着我们的外汇政策已进入新的阶段。 出口繁荣却导致汇率上涨的悖论并非暂时的异常现象,而是韩国经济资金流动和投资结构变化的结果。政府应摒弃对过去成功公式的依赖,制定符合资本流动自由化时代的外汇政策。高汇率不应仅被视为市场的暂时不安,而应被视为对韩国经济体质的审视信号。
2026-06-11 22:12:00 -
 朴炫珠:超越证券公司局限,打造全球投资平台
朴炫珠未来资产集团会长的金融领导力方向明确。他不将金融局限于国内市场,而是将资本送往全球。当韩国证券业仍停留在经纪业务中心的收益结构时,他早已看到了局限,并试图改变这一结构。 全球投资平台。这一句话概括了他的战略。美国、印度、香港的网络,全球ETF的扩展,替代投资的进入,都是朝着同一方向发展。金融从交易转向投资,从国内走向全球。 对SpaceX的投资和全球ETF的成功证明了他的判断。然而,这一战略同时也提出了问题:如何管理激进投资和波动风险。朴炫珠的领导力仍在持续推进中,他现在仍在拓宽金融的边界。 超越证券公司的局限,转型为“全球投资平台” 朴炫珠并不将证券公司视为传统意义上的证券公司,他认为这不仅是一个停留在交易功能的组织,而是一个设计资本流动结构的平台。韩国证券业长期依赖经纪中心的收益模式,业绩受佣金和交易量波动的影响,但他认为这种结构在长期内不可持续,这一判断不仅是简单的问题提出,而是方向的转变。 他认为,国内市场小,竞争过于激烈,业绩受利率和股市波动的影响,金融公司无法掌握增长的主导权。因此,他改变了问题的方向,不再问“如何增加交易量”,而是问“资本应该流向哪里”。 这个问题正是全球投资平台战略的起点。以美国、印度、香港为轴心的海外网络扩展,全球ETF业务的扩大,替代投资的增强,这些并不是独立运作的业务,而是连接成一个整体。投资对象向全球拓展,投资工具多样化,连接这些的投资平台正在形成。 在这一过程中,未来资产不再是单纯的国内证券公司,而是转变为全球投资基础设施。这不仅仅是简单的扩展,而是重新定义金融的过程。他正在将金融从中介交易转向设计投资机会的金融,这一变化虽然渐进,但方向明确。最终,超越证券公司的局限,不是扩大业务领域,而是改变金融的定义,而朴炫珠的战略正是触及这一点。 少数人的选择,承担不确定性的投资 朴炫珠的决策总是伴随着争议,但其趋势始终如一。他在多数人确信时不行动,而在多数人怀疑时进入。收购大宇证券曾被评为过度下注,收购全球X也被市场视为难以理解的选择,而对SpaceX的投资同样遭到批评,认为这对金融公司来说过于冒险。然而,随着时间的推移,这些选择揭示出了一种模式。 他并不回避风险,而是改变风险的性质,将短期风险转化为长期结构。在SpaceX投资中体现的评估收益,全球ETF业务的快速增长证明了他的判断并非简单冒险,而是基于结构性洞察。他的投资哲学明确:市场总是滞后行动,机会总是属于那些先行者。 这一哲学最终与金融企业家精神的核心相吻合,即承担不确定性并对结果负责。他同时履行这两者,当然并非所有选择都成功,部分海外房地产投资和替代投资中出现的波动和损失也是事实。 然而,重要的是方向。他并不因失败的可能性而止步,而是从包含失败的整体投资组合中创造结构性成果。在这一点上,他的领导力不是管理型,而是典型的判断型。这一判断并非源于个人直觉,而是基于积累的经验和对全球市场的理解。 资本流动,改变产业的力量 朴炫珠的金融并不局限于金融内部。他认为资本创造产业,因此他不将金融置于产业之后,而是放在前面。从他的投资组合来看,方向明确:互联网、生物技术、电动车、太空,以及最近的数字资产,都是未来产业。 这并非单纯追求收益,而是对产业结构的洞察和资本的前瞻性配置。金融的功能不仅是提供资本,更决定产业的速度。资金流向哪个产业,增长的方向就会改变,竞争力的差距也会加大。 他对这一机制的理解超乎常人,尤其是全球投资的扩大是突破韩国金融结构性局限的尝试。如果停留在国内市场,资本的利用范围必然受限,增长也会受到限制。因此,资本必须走向外部,而在这一过程中,全球网络和投资平台必须结合。 他将这一结构变为现实,不仅仅是投资海外,而是构建与海外市场相连接的金融结构。在这一点上,他的战略不是扩展,而是连接。将金融与产业、国内与海外、资本与技术结合成一个流动的整体,而未来资产正处于这一中心。这不仅是简单的企业战略,更是展示韩国金融进化方向的案例。 平台时代,重塑金融的未来 金融的竞争方式已经在改变,不再是产品,而是平台;不再是单一服务,而是连接结构成为核心。朴炫珠是最早洞察这一变化的人之一。他试图将投资、资产管理、全球投资和数字资产整合到一个平台中。 基于全球ETF和资产管理、海外网络,结构已经形成,随着AI和数据的结合,平台的完整性不断提高。基于数据的投资分析、自动化的资产管理、个性化的投资组合构建将金融服务完全转变为不同的形态,客户不再选择产品,而是选择系统。 而这个系统正是平台。他试图抢占这一结构,这不仅仅是简单的数字转型,而是打破金融的边界。证券与管理、投资与技术的界限消失,形成一个统一的投资基础设施。在这一过程中,未来资产将演变为平台企业。当然,这一战略伴随着风险,全球市场的波动性、监管环境的变化、技术竞争的加剧都是负担因素。然而,方向是明确的,金融不再是国内产业,而是全球平台产业,朴炫珠正处于这一转型的中心。 SWOT分析: 优势(Strength) 朴炫珠的优势在于全球投资的判断力和执行力。全球ETF业务、SpaceX投资等都是超越市场的战略选择。此外,向投资平台的转型能力是与传统证券公司区别开来的核心竞争力。 劣势(Weakness) 激进的投资战略伴随着波动性。海外房地产和替代投资中出现的损失案例显示了风险管理的重要性。此外,过于依赖全球市场使其对外部变量较为脆弱。 机会(Opportunity) 全球投资市场的扩大、ETF的增长、AI金融、资产平台的转型为未来资产提供了有利环境。尤其是个人投资的扩大是长期增长的基础。 威胁(Threat) 全球金融市场的波动性、监管加强、大型科技公司的竞争是主要威胁。此外,大型投资失败可能导致信任风险。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-24 05:27:35
-
出口繁荣却导致汇率上涨,外汇政策亟需调整
出口表现良好并不再意味着汇率会稳定。过去,韩国经济中的出口增长通常意味着外汇流入,从而导致韩元升值和汇率稳定。然而,当前的外汇市场与过去大相径庭。尽管以半导体为主的出口业绩有所改善,韩元对美元汇率仍然高企,难以回落。仅仅依靠出口的良好表现来期待汇率稳定的老旧思维,已无法解释和应对当前市场的变化。 最大的变化在于资金流动的方式发生了改变。过去,贸易顺差是影响汇率的关键变量,但现在,资本流动的影响与商品进出口同样重要。国内个人投资者正大规模投资美国股票和海外上市指数基金。养老金和机构投资者也在不断增加海外资产的比例。企业则往往将赚取的美元用于海外投资或当地运营,而不是直接带回国内。这意味着,尽管通过出口赚取美元,但这些美元不一定会立即进入国内外汇市场。 美国与韩国的利率差异也是导致汇率不稳定的因素之一。美国高利率的长期化使得美元资产的吸引力依然很大。即使韩国通过出口获得外汇,全球资金仍然会追逐更高的收益和安全性而流向美元资产。再加上地缘政治风险和美国财政及贸易政策的不确定性,像韩元这样的非储备货币容易受到贬值压力。汇率不再仅仅由贸易顺差决定,而是全球资本流动、投资心理和利率差异的综合反映。 政府的应对措施也需要改变。每当汇率上涨时,单靠口头干预或用外汇储备压制市场的方式已显得力不从心。虽然在急剧波动时,政府的稳定措施是必要的,但如果高汇率源于结构性变化,仅靠短期措施效果难以持久。市场可能会认为政府仍然停留在过去的应对方式上。 外汇政策亟需重新制定。首先,应加强出口企业将美元顺利供应到国内市场的激励措施。如果海外投资的扩大不可避免,那么应建立能够与外汇市场稳定相结合的制度性安排,而不是一味抑制这种流动。大型机构投资者如国民养老金的海外投资和汇率对冲策略也需精细化,以减少市场冲击。个人的海外投资扩大也应被视为新的变量,相关统计和监测体系需加强。 最重要的是,汇率稳定应被视为恢复宏观经济整体信任的问题。如果财政健康、产业竞争力、金融市场稳定和货币政策的一致性得不到保障,韩元的信任将容易动摇。仅仅因为出口表现良好就期待汇率稳定的想法,已成为一种危险的错觉。韩国经济在全球市场中盈利却出现韩元贬值的现象,警示着我们的外汇政策已进入新的阶段。 出口繁荣却导致汇率上涨的悖论并非暂时的异常现象,而是韩国经济资金流动和投资结构变化的结果。政府应摒弃对过去成功公式的依赖,制定符合资本流动自由化时代的外汇政策。高汇率不应仅被视为市场的暂时不安,而应被视为对韩国经济体质的审视信号。
2026-06-11 22:12:00 -
朴炫珠:超越证券公司局限,打造全球投资平台
朴炫珠未来资产集团会长的金融领导力方向明确。他不将金融局限于国内市场,而是将资本送往全球。当韩国证券业仍停留在经纪业务中心的收益结构时,他早已看到了局限,并试图改变这一结构。 全球投资平台。这一句话概括了他的战略。美国、印度、香港的网络,全球ETF的扩展,替代投资的进入,都是朝着同一方向发展。金融从交易转向投资,从国内走向全球。 对SpaceX的投资和全球ETF的成功证明了他的判断。然而,这一战略同时也提出了问题:如何管理激进投资和波动风险。朴炫珠的领导力仍在持续推进中,他现在仍在拓宽金融的边界。 超越证券公司的局限,转型为“全球投资平台” 朴炫珠并不将证券公司视为传统意义上的证券公司,他认为这不仅是一个停留在交易功能的组织,而是一个设计资本流动结构的平台。韩国证券业长期依赖经纪中心的收益模式,业绩受佣金和交易量波动的影响,但他认为这种结构在长期内不可持续,这一判断不仅是简单的问题提出,而是方向的转变。 他认为,国内市场小,竞争过于激烈,业绩受利率和股市波动的影响,金融公司无法掌握增长的主导权。因此,他改变了问题的方向,不再问“如何增加交易量”,而是问“资本应该流向哪里”。 这个问题正是全球投资平台战略的起点。以美国、印度、香港为轴心的海外网络扩展,全球ETF业务的扩大,替代投资的增强,这些并不是独立运作的业务,而是连接成一个整体。投资对象向全球拓展,投资工具多样化,连接这些的投资平台正在形成。 在这一过程中,未来资产不再是单纯的国内证券公司,而是转变为全球投资基础设施。这不仅仅是简单的扩展,而是重新定义金融的过程。他正在将金融从中介交易转向设计投资机会的金融,这一变化虽然渐进,但方向明确。最终,超越证券公司的局限,不是扩大业务领域,而是改变金融的定义,而朴炫珠的战略正是触及这一点。 少数人的选择,承担不确定性的投资 朴炫珠的决策总是伴随着争议,但其趋势始终如一。他在多数人确信时不行动,而在多数人怀疑时进入。收购大宇证券曾被评为过度下注,收购全球X也被市场视为难以理解的选择,而对SpaceX的投资同样遭到批评,认为这对金融公司来说过于冒险。然而,随着时间的推移,这些选择揭示出了一种模式。 他并不回避风险,而是改变风险的性质,将短期风险转化为长期结构。在SpaceX投资中体现的评估收益,全球ETF业务的快速增长证明了他的判断并非简单冒险,而是基于结构性洞察。他的投资哲学明确:市场总是滞后行动,机会总是属于那些先行者。 这一哲学最终与金融企业家精神的核心相吻合,即承担不确定性并对结果负责。他同时履行这两者,当然并非所有选择都成功,部分海外房地产投资和替代投资中出现的波动和损失也是事实。 然而,重要的是方向。他并不因失败的可能性而止步,而是从包含失败的整体投资组合中创造结构性成果。在这一点上,他的领导力不是管理型,而是典型的判断型。这一判断并非源于个人直觉,而是基于积累的经验和对全球市场的理解。 资本流动,改变产业的力量 朴炫珠的金融并不局限于金融内部。他认为资本创造产业,因此他不将金融置于产业之后,而是放在前面。从他的投资组合来看,方向明确:互联网、生物技术、电动车、太空,以及最近的数字资产,都是未来产业。 这并非单纯追求收益,而是对产业结构的洞察和资本的前瞻性配置。金融的功能不仅是提供资本,更决定产业的速度。资金流向哪个产业,增长的方向就会改变,竞争力的差距也会加大。 他对这一机制的理解超乎常人,尤其是全球投资的扩大是突破韩国金融结构性局限的尝试。如果停留在国内市场,资本的利用范围必然受限,增长也会受到限制。因此,资本必须走向外部,而在这一过程中,全球网络和投资平台必须结合。 他将这一结构变为现实,不仅仅是投资海外,而是构建与海外市场相连接的金融结构。在这一点上,他的战略不是扩展,而是连接。将金融与产业、国内与海外、资本与技术结合成一个流动的整体,而未来资产正处于这一中心。这不仅是简单的企业战略,更是展示韩国金融进化方向的案例。 平台时代,重塑金融的未来 金融的竞争方式已经在改变,不再是产品,而是平台;不再是单一服务,而是连接结构成为核心。朴炫珠是最早洞察这一变化的人之一。他试图将投资、资产管理、全球投资和数字资产整合到一个平台中。 基于全球ETF和资产管理、海外网络,结构已经形成,随着AI和数据的结合,平台的完整性不断提高。基于数据的投资分析、自动化的资产管理、个性化的投资组合构建将金融服务完全转变为不同的形态,客户不再选择产品,而是选择系统。 而这个系统正是平台。他试图抢占这一结构,这不仅仅是简单的数字转型,而是打破金融的边界。证券与管理、投资与技术的界限消失,形成一个统一的投资基础设施。在这一过程中,未来资产将演变为平台企业。当然,这一战略伴随着风险,全球市场的波动性、监管环境的变化、技术竞争的加剧都是负担因素。然而,方向是明确的,金融不再是国内产业,而是全球平台产业,朴炫珠正处于这一转型的中心。 SWOT分析: 优势(Strength) 朴炫珠的优势在于全球投资的判断力和执行力。全球ETF业务、SpaceX投资等都是超越市场的战略选择。此外,向投资平台的转型能力是与传统证券公司区别开来的核心竞争力。 劣势(Weakness) 激进的投资战略伴随着波动性。海外房地产和替代投资中出现的损失案例显示了风险管理的重要性。此外,过于依赖全球市场使其对外部变量较为脆弱。 机会(Opportunity) 全球投资市场的扩大、ETF的增长、AI金融、资产平台的转型为未来资产提供了有利环境。尤其是个人投资的扩大是长期增长的基础。 威胁(Threat) 全球金融市场的波动性、监管加强、大型科技公司的竞争是主要威胁。此外,大型投资失败可能导致信任风险。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-24 05:27:35









